AssCompact suche
Home

0630

Software

Makler-Summit: Wandel und Dynamik im Maklermarkt

Beim diesjährigen Makler-Summit Süd-West gab es spannende Impulse zu aktuellen Themen und Entwicklungen im Makler- und Versicherungsmarkt. Anstehende Veränderungen und Umbrüche sowie der tiefgreifende Wandel in verschiedenen Bereichen mit seiner hohen Dynamik prägten das Programm.

Neben der Gelegenheit zum Networking und zu persönlichen Gesprächen wartete der Makler-Summit Süd-West am 29.04.2026 auf dem W&W-Campus in Kornwestheim mit einem breit gefächerten Themenspektrum auf. Die Spanne reichte unter anderem von Konsolidierung im Maklermarkt und aktuellen Entwicklungen im Pool- und Verbundmarkt über KI und ihre künftige Rolle in Maklerverwaltungsprogrammen bis hin zu den anstehenden Veränderungen im Bereich Altersvorsorge sowie die Auswirkungen der Reform auf die Beratung. Auch das Thema Verkauf eines Maklerunternehmens stand auf der Agenda.

Nach der Begrüßung durch Rainer Gelsdorf und Eric Sauerborn, Geschäftsführer der Württembergische Vertriebspartner GmbH, sowie Tobias Knörrer, Co-CEO der bbg Betriebsberatungs GmbH, startete das Vortragsprogramm mit der ersten Keynote.

Hohe Dynamik im Pool- und Verbundmarkt

Klaus-Jürgen Baum, Inhaber der KJB Consulting, gab interessante Einblicke in die aktuellen Entwicklungen im Pool- und Verbundmarkt. Anhand der Ergebnisse der neuen AssCompact Trendstudie zu Maklerpools & -verbünden zeigte er die hohe Dynamik auf, die sich derzeit auf dem Markt beobachten lässt. Laut Baum hätten sich die wesentlichen Annahmen aus dem Basisszenario der ersten Auflage der Studie aus dem Jahr 2024 bestätigt. Die Outperformer unter den Pools und Verbünden (blau direkt, Fonds Finanz, JDC und VEMA) konnten ihren Vorsprung ausbauen, jüngst noch befeuert durch den Zusammenschluss von blau direkt und Netfonds sowie die Übernahme von verticus durch INFITECH. Der Konzentrationsgrad ist kontinuierlich gestiegen und auf die erfolgreichen Player entfällt ein immer größeres Stück vom Kuchen. Zugleich bleiben die Eigentümerstrukturen in Bewegung und die Finanzinvestoren auf dem Vormarsch. Weiter ist zu beobachten, dass das Investmentgeschäft verstärkt in den Fokus rückt und sich Geschäftsmodelle im Wandel befinden, was für eine zusätzliche Branchendynamik sorgt.

KI im Maklerverwaltungsprogramm: Wie sieht das MVP von morgen aus?

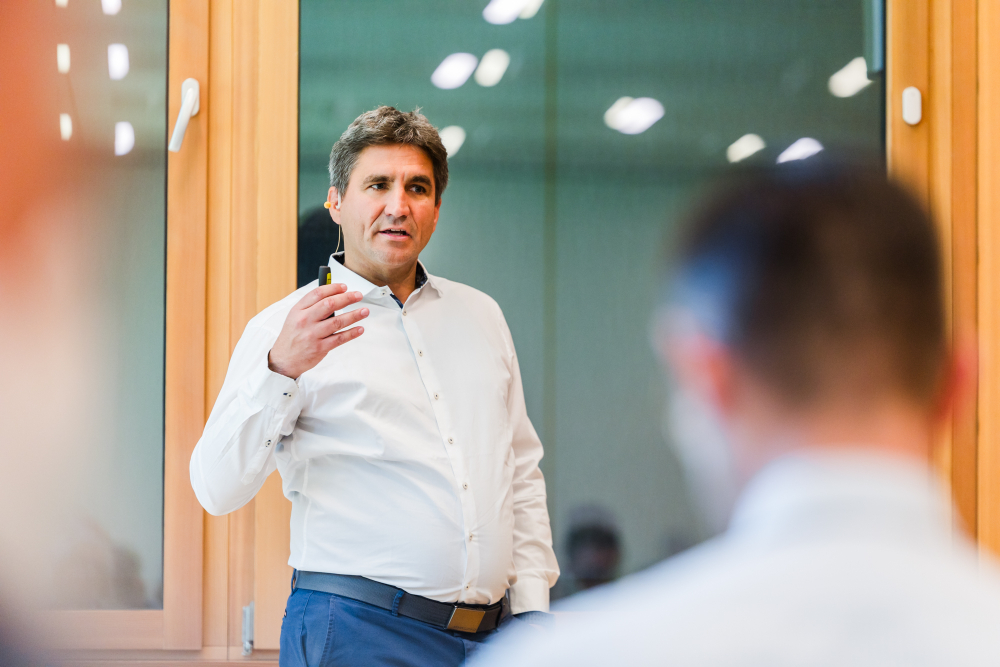
Nach spannenden Vorträgen von Fachreferenten einiger Versicherer unter anderem zum Thema Altersvorsorge oder auch Lösungen für die Ruhestandsplanung folgte die zweite Keynote. Marc Rindermann, Geschäftsführer der Acturis Deutschland GmbH/ASSFINET GmbH widmete sich in seinem Vortrag dem Thema KI-Integration im MVP und der Frage, was heute geht und morgen kommt. Wie Rindermann erwähnte, habe die Dynamik rund um KI in den vergangenen Monaten selbst Experten überrascht. Künstliche Intelligenz hat längst auch in Maklerverwaltungsprogrammen Einzug gehalten. Mit dem Einsatz agentischer KI im MVP werden die Systeme zunehmend intelligenter.
 

Makler-Summit: Wandel und Dynamik im Maklermarkt


Rindermann gab einige praktische Einblicke anhand von Chatflows und dem Thema Betrugserkennung. Je mehr KI ins Spiel kommt, desto mehr erweitern sich auch die Gestaltungsmöglichkeiten für Makler. Die zunehmende KI-Integration im MVP bedeutet für Makler perspektivisch weniger Dateneingabe und mehr Zeit für die Betreuung von Kunden und somit also „mehr Makler“ und „weniger Büro“.

Konsolidierungswelle rollt weiter

Um den Wandel im Maklermarkt und die hohe Dynamik, die sich dabei zeigt, ging es auch in der anschließenden Diskussionsrunde. Moderator Klaus-Jürgen Baum bot vor Beginn des Panel-Talks einige interessante Einblicke rund um die Konsolidierungswelle im Maklermarkt. So vereinen größere Konsolidierer immer mehr Marktanteile auf sich und die Übernahmewelle wird weiterrollen. Gerade auch für kleinere Maklerunternehmen stellt sich rund um das Thema Nachfolgeplanung die Frage: Welche Option kommt in Betracht: Run-off, Maklerrente, Bestandsaufgabe bzw. der Unternehmensverkauf?

Nachfolgeplanung und Verkauf von Maklerunternehmen auf Augenhöhe

In einem spannenden Paneltalk ging es dann konkret um die Frage, wie Makler das Thema Nachfolge angehen können, wenn ein Verkauf des Maklerunternehmens im Raum steht. Die Panel-Diskussion beleuchtete den Verkaufsprozess aus Sicht von Verkäufer und Käufer sowie auch aus der Perspektive eine Beraters. Teilnehmer der Runde, die Klaus-Jürgen Baum moderierte, waren Efstratios Bezas, Chief Sales Officer der Tjara GmbH (blau direkt), Simon Nörtersheuser, Geschäftsführer der Aventus Maklergruppe, sowie Luca Eschweiler, Vice President der Wagner & Hines Associates GmbH, und Tobias Krahl, Director der Wagner & Hines Associates GmbH, die Makler bei Transaktionen berät und begleitet. So erörterten die Experten unter anderem die Frage, wann aus Verkäufersicht ein guter Zeitpunkt zum Verkauf sein könnte, worauf Maklerkonsolidierer beim Kauf wiederum Wert legen und aus welchen Gründen Makler einen Berater hinzuziehen sollten.

Dabei stellten sowohl Efstratios Bezas wie auch Simon Nörtersheuser klar, dass eine erfolgreiche Nachfolgeregelung bzw. Übergabe eine gewisse Übergangsphase erfordert und entsprechend weiter im Voraus geplant sein sollte. Ein Aussteigen von heute auf morgen funktioniere nicht, so Bezas.

Das Altersvorsorgedepot und die Auswirkungen für Makler

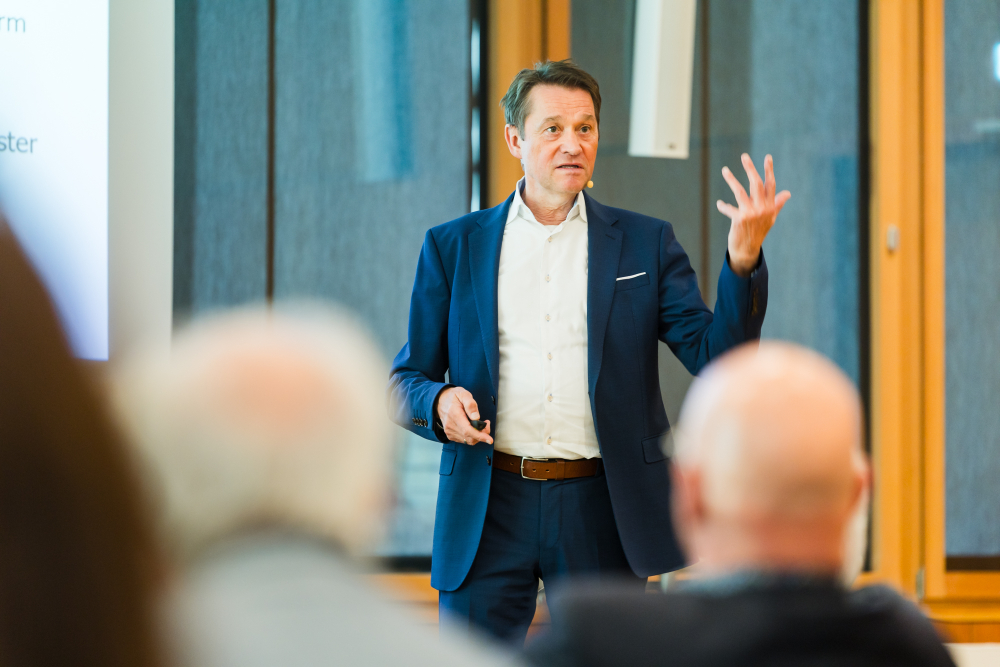
Zum Abschluss des Weiterbildungsevents standen ebenfalls nochmals Veränderungen und ein Wandel auf dem Programm, und zwar in der Altersvorsorge: So ging es in der Keynote von Prof. Michael Hauer, Geschäftsführer beim Institut für Vorsorge und Finanzplanung (IVFP), um die Konsequenzen der Reform der privaten Altersvorsorge. Die private Altersvorsorge in Deutschland steht vor einem tiefgreifenden Umbau. Das hierbei geplante Altersvorsorgedepot soll Anfang 2027 starten - inklusive der Pflicht für Anbieter, ein Standardprodukt anzubieten. Prof. Hauer gab zunächst einen Überblick der grundlegenden Änderungen wie etwa die künftigen Garantie-Level.

Beim Standarddepot ist davon auszugehen, dass es von unterschiedlichen Anbietern, darunter auch Neobrokern, einfache und sehr kostengünstige Lösungen geben wird, die Kunden online abschließen können. Inwieweit es um die Qualität der Produkte bestellt sein wird, bleibe abzuwarten, so Prof. Hauer. Ebenfalls noch offen ist, mit welchen Lösungen die Versicherer aufwarten (lesen Sie hierzu auch: Altersvorsorgedepot: Wie sollten sich Versicherer aufstellen?). Der Altersvorsorgeexperte sieht im Übrigen durchaus auch eine Konkurrenz zur bAV.
 

Makler-Summit: Wandel und Dynamik im Maklermarkt


Für welche Kunden (noch) Riester, für wen das AV-Depot?

Anhand von einem Beispiel eines Musterkunden zeigte Hauer auf, unter welchen Voraussetzungen bzw. Gegebenheiten es die bessere Wahl sei, beim bestehenden Riestervertrag zu bleiben anstatt umzustellen. „In vielen Fällen wird das Altersvorsorgedepot besser sein als Riester“, so der Experte weiter. Maklern rät er, jetzt proaktiv auf ihre Kunden zuzugehen und das Thema anzusprechen. „Kunden müssen das Gefühl haben, dass sie informiert sind und betreut werden“, betonte Hauer. Jede Änderung sei auch eine Chance. (tik)

Eine Übersicht der weiteren AssCompact Wissen Veranstaltungen finden Sie unter asscompact.de/veranstaltungen.


Makler-Summit: Diskussion zum Verkauf von Maklerbetrieben

In dieser Woche ist es soweit: Am 29.04.2026 lädt der Makler-Summit Süd-West zum fachlichen Austausch und Netzwerken nach Kornwestheim bei Stuttgart. Die Fachbesucher erwartet neben hochkarätigen Vorträgen auch eine spannende Diskussionsrunde zum Thema Verkauf eines Maklerunternehmens.

Auf dem W&W-Campus in Kornwestheim trifft sich die Branche in dieser Woche am Mittwoch, den 29.04.2026, um über die Trends und Entwicklungen im Makler- und Versicherungsmarkt zu sprechen. Beim Makler-Summit Süd-West auf dem W&W-Campus haben die Fachbesucherinnen und Fachbesucher nicht nur Gelegenheit, Fachwissen zu tanken und Weiterbildungszeit zu sammeln, sondern das Event bietet auch einen idealen Rahmen zum Austausch mit Vermittlerkollegen und Experten der anwesenden Aussteller vor Ort.

Vielfältiges Vortragsprogramm

Das breit gefächerte Vortragsprogramm deckt die Themen ab, die Vermittler aktuell bewegen. Umbrüche im Maklermarkt, die fortschreitende Konsolidierung und technologische Abhängigkeiten verändern die Spielregeln. Der Makler-Summit bietet Orientierung für wichtige strategische Entscheidungen der kommenden Jahre.

Die Bandbreite an Themen reicht von der privaten Altersvorsorge über Umbrüche im Markt der Maklerpools und Verbünde bis hin zu aktuellen Entwicklungen im Bereich der Maklerverwaltungsprogramme. Die Keynote-Speaker sind Prof. Michael Hauer, Geschäftsführer beim Institut für Vorsorge und Finanzplanung (IVFP), Klaus-Jürgen Baum, Inhaber von KJB Consulting, sowie Marc Rindermann, Geschäftsführer der Acturis Deutschland GmbH/ASSFINET GmbH. Infos zu den Vorträgen finden Sie auf der Webseite zum Makler-Summit Süd-West 2026.

Diskussionsrunde beleuchtet Verkauf von Maklerunternehmen

In einem spannenden Paneltalk geht es schließlich darum, wie Maklerinnen und Makler das Thema Nachfolge angehen können, wenn ein Verkauf des Maklerunternehmens im Raum steht. Die Panel-Diskussion beleuchtet den Verkaufsprozess aus drei Perspektiven – Verkäufer, Käufer und Berater – und gibt einen realistischen Einblick in typische Abläufe, Herausforderungen und Verhandlungssituationen. Diskutiert werden unter anderem die Vorbereitung eines Verkaufs, Bewertungsansätze und Käufermodelle, typische Themen in der Due Diligence sowie zentrale Punkte in Vertragsverhandlungen und Transaktionsstrukturen.

Teilnehmer der Panel-Diskussion sind Klaus-Jürgen Baum, Inhaber von KJB Consulting, der die Runde moderiert, Efstratios Bezas, Chief Sales Officer der Tjara GmbH (blaudirekt), Luca Eschweiler, Vice President der Wagner & Hines Associates GmbH, Tobias Krahl, Director der Wagner & Hines Associates GmbH, und Simon Nörtersheuser, Geschäftsführer der Aventus Maklergruppe.

Weitere Informationen zur Diskussionsrunde, zum Programmablauf und zur Anmeldung finden Sie auf der Webseite zum Makler-Summit Süd-West 2026.

Aussteller

Adam Riese GmbH | ALH Gruppe Alte Leipziger – Hallesche | ARAG SE, ARAG KV, Interlloyd Versicherungs-AG | AssCompact Studien | ASSFINET GmbH | Aventus Maklergrupe GmbH | blau direkt GmbH | Canada Life Assurance Europe plc | DELA Lebensversicherungen | DLVAG – Deutsche Lebensversicherungs-AG / Allianz | Die Haftpflichtkasse VVaG | DOMCURA AG | InsurMagic | INTER Versicherungsgruppe | LKH – Landeskrankenhilfe V.V.a.G. | NAMMERT® Boot besser versichert. | NÜRNBERGER Versicherung | Provinzial Versicherung AG | SIGNAL IDUNA Gruppe | WIFO GmbH | Württembergische Vertriebspartner GmbH | Wüstenrot Bausparkasse AG (Stand: 27.04.2026)


Digital Insurance Podcast: KI als Innovation oder Jobkiller?

Zu Gast bei Moderator Jonas Piela in der neuen Folge des „Digital Insurance Podcast“ ist Fynn Monshausen, Leiter des Bereichs Digitalvertrieb und Service bei der BarmeniaGothaer. Im Gespräch geht es um die Macht von LLMs und die Zukunft menschlicher Arbeit in der Versicherungsbranche.

In der neuesten Episode des „Digital Insurance Podcast“ begrüßt Moderator Jonas Piela einen Experten für digitale Transformation: Fynn Monshausen, Leiter des Bereichs Digitalvertrieb und Service bei der BarmeniaGothaer. Im Zentrum des intensiven Austauschs steht die Frage, wie künstliche Intelligenz (KI) die Versicherungsbranche nicht nur oberflächlich verändert, sondern eine grundlegende Neuausrichtung von Organisationsstrukturen erzwingt. Monshausen warnt davor, dass Versicherer den „Perfect Storm“ nur überleben werden, wenn sie bereit sind, ihre gewohnten Prozesse komplett neu zu denken.

Von der Standardisierung zur intelligenten Personalisierung

Monshausen beschreibt den technologischen Wandel als eine Bewegung weg von der starren Automatisierung hin zur adaptiven Intelligenz. Während man im Jahr 2010 noch versuchte, Kunden in standardisierte Prozesse zu drängen, um Daten maschinenlesbar zu machen, bricht die KI diese Barrieren nun auf. Moderne Systeme sind in der Lage, unstrukturierte Daten – egal ob aus E-Mails, Telefonaten oder sogar Faxen – zu verstehen und kontextbezogen zu verarbeiten. Diese Entwicklung ermöglicht es Versicherern erstmals, hohe Effizienz mit einer tiefgehenden persönlichen Kundenansprache zu verbinden, die auf den individuellen Kontext der Versicherten reagiert.

Neue Rollenbilder für Mitarbeitende in der Sachbearbeitung

Ein zentraler Aspekt des Gesprächs ist die Zukunft der menschlichen Arbeit innerhalb der Versicherung. Monshausen räumt mit dem Vorurteil auf, dass KI den Menschen schlicht ersetzt. Vielmehr verändern sich die Rollenprofile dramatisch. Am Beispiel des chinesischen Versicherers ZhongAn zeigt er auf, wie ein extremes Verhältnis von nur sechs Mitarbeitenden pro einer Million Kunden möglich wird. In solchen hocheffizienten Modellen wandeln sich erfahrene Sachbearbeiter zu „Trainern“ und „Controllern“ der KI. Sie überwachen die Compliance, decken Halluzinationen der Systeme auf und verfeinern die Algorithmen, anstatt Routineaufgaben händisch zu erledigen. Der Mensch wird zum Kurator einer intelligenten Maschine.

Strategischer Ausblick auf Agentic AI und AGI

Der Podcast wirft zudem einen Blick in die nahe Zukunft und diskutiert die Stufen der KI-Entwicklung von der generativen zur „Agentic AI“. Monshausen erläutert, dass wir uns an einem Punkt befinden, an dem KI-Systeme beginnen, Aufgaben autonom und end-to-end zu lösen. Während Jonas Piela die Vision eines „Daten-Eimers“ skizziert, in den Kunden einfach alle Dokumente werfen, geht Monshausen noch einen Schritt weiter: Zukünftig werden persönliche KI-Assistenten der Kunden direkt mit den Systemen der Versicherer interagieren, was den klassischen Touchpoint zwischen Mensch und Unternehmen fundamental verändern wird. Die BarmeniaGothaer bereitet sich darauf vor, indem sie bereits an spezialisierten KI-Assistenten für die Bereiche Service, Schaden sowie Beratung und Vertrieb arbeitet.

Hier geht es zur aktuellen Folge:
Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts
 

blau direkt: Direkter Absprung in Versichererportale aus MVP

Das Lübecker Technologieunternehmen blau direkt vereinfacht mit QuickJump den Wechsel aus dem hauseigenen Maklerverwaltungsprogramm in die Portale der Versicherer. So ist künftig ein direkter Absprung aus einem bestehenden Vertrag in der AMEISE in das jeweilige Versichererportal möglich.

Für Vermittler sind Versichererportale mit Vertragsinformationen, Bestandsdaten und weiteren wichtigen Dokumenten ein zentraler Bestandteil im Arbeitsalltag. Viele dieser Informationen werden bereits in der AMEISE gebündelt bereitgestellt. Dies erfolgt aber nur in dem Umfang, in dem sie von Versicherern übermittelt werden. Laut blau direkt war der Zugriff auf weiterführende oder historische Daten in der Praxis bislang oft umständlich.

Direkter Absprung aus bestehendem Vertrag in der AMEISE

Mit QuickJump will das Lübecker Technologieunternehmen Vermittlern nun zu mehr Effizienz im Arbeitsalltag verhelfen. So ist nun erstmals ein direkter Absprung aus einem bestehenden Vertrag im Maklerverwaltungsprogramm AMEISE in das jeweilige Versichererportal möglich. Zugleich entfällt der erneute Login in die Systeme der Versicherer ebenso wie Zwischenschritte oder Systemwechsel. Zudem profitieren Vermittler von einem schnellen Zugang zu Informationen direkt über die angebundenen Versichererportale.

„QuickJump ist ein weiterer wichtiger Bestandteil unserer Integrationsstrategie. Mit mittlerweile über 30 angebundenen Services bauen wir die AMEISE konsequent zu einer vernetzten Plattform innerhalb der blau direkt Systemwelt aus“, erläutert Thomas Eickhof, Chief Product Officer bei blau direkt. QuickJump basiert auf der BiPRO-Norm 440, die konkret den sicheren, direkten Wechsel zwischen Anwendungen regelt, in diesem Fall aus der AMEISE in die jeweiligen Versichererportale.

Angebot soll kontinuierlich ausgebaut werden

Zum Start stehen die Portale von neun Versicherern über QuickJump zur Verfügung: Alte Leipziger, AXA/DBV, Hallesche, HDI, NÜRNBERGER, Standard Life, die Stuttgarter, VOLKSWOHL BUND/prokundo sowie WWK. Weitere Gesellschaften sind bereits in Planung. Laut blau direkt würden gemeinsam mit der zeitsprung GmbH als Partner Gespräche geführt, um das Angebot kontinuierlich zu erweitern. (tik)

Weitere Meldungen zu neuen Tools und Services lesen Sie auch in der Rubrik „Management & Vertrieb“.
Um aktuelle Entwicklungen rund um KI und MVPs geht es auch beim Makler-Summit Süd-West 2026 am 29. April in Kornwestheim. Weitere Informationen zu dem Event finden Sie auf asscompact.de/makler-summit-2026.
 

Smart InsurTech setzt auf KI im Vermittler-Frontend

Die Smart InsurTech AG treibt den Einsatz künstlicher Intelligenz in ihrer Plattformtechnologie voran: Nun ist KI in das Vermittler-Frontend Smart Cockpit integriert und unterstützt bei der automatisierten Antragserfassung und Bestandsübertragung. Die intelligente Assistenz soll für Entlastung im Vermittleralltag sorgen.

Mit der Integration von KI in das Vermittler-Frontend Smart Cockpit will die Smart InsurTech AG, Betreiberin der Versicherungsplattform SMART INSUR, Vermittler im Arbeitsalltag entlasten. Bei der Fremdvertragserfassung und automatisierten Bestandsübertragung beim Maklermandatswechsel liest KI relevante Vertragsdaten des Fremdvertrags aus, befüllt die Formularfelder automatisch und sorgt für eine automatisierte Weiterverarbeitung. Die Vorgänge werden nahtlos mit dem hauseigenen Maklerverwaltungsprogramm Smart Admin synchronisiert, wie Smart InsurTech mitteilt.

Bei der automatisierten Bestandsübertragung unterstütze die intelligente Assistenz die strukturierte Aufbereitung eingehender Informationen, beschleunige den Gesamtprozess und erhöhe die Datenqualität, wie Markus Niederreiner, Chief Executive Officer (CEO) der Smart InsurTech AG, unterstreicht.

Schnellere Antragserfassung via QR-Code-Scan

Auch bei der Antragserfassung erkennt die KI relevante Vertragsdaten inklusive Antragsnummer und überträgt sie automatisch in das Antragsformular. Darüber hinaus lässt sich per QR-Code-Scan zum Beispiel ein Foto von Police, Antrag oder Beitragsrechnung aufnehmen. Die Daten werden automatisch im Antragsformular übernommen, was den Zeitaufwand für die Datenerfassung deutlich verringert.

Wie das Unternehmen weiter mitteilt, würden die aktuellen Erweiterungen auf langjährigen Erfahrungen in der Dokumentenverarbeitung von Smart Gevo aufbauen. Dort ist künstliche Intelligenz schon sein einiger Zeit im Einsatz zur Datenklassifizierung und -extraktion. (tik)

Lesen Sie auch: Wenn eine KI von A bis Z das Portfolio managt
 

Welche technologischen Trends prägen die Assekuranz?

Der Tech Trend Radar von Munich Re und ERGO liefert einen Überblick der technologiegetriebenen Entwicklungen in der Versicherungsbranche. Die Analyse nennt 25 Trends in Themenfeldern wie „Data & AI“ oder „Healthy Human“ und beleuchtet, welche Weichen es in der Assekuranz zu stellen gilt.

Munich Re und ERGO haben die aktuelle Ausgabe des Tech Trend Radar vorgestellt. Die gemeinsame Publikation soll einen kompakten Überblick über globale, technologiegetriebene Entwicklungen geben, die in den kommenden Jahren die Versicherungsbranche prägen werden. Für den Report 2026 haben die Experten rund 25 Trends in den Themenfeldern „Data & AI“, „Healthy Human“, „Cyber & Crypto“ sowie „Redefining Industries“ identifiziert.

Die ausgewählten Technologietrends zählen den Autoren zufolge zu den Entwicklungen mit dem größten Potenzial, Risikobewertung, operative Stabilität und strategische Entscheidungen bei Versicherern langfristig zu prägen. Dazu gehören unter anderem AI Agents, KI-gestützte Softwareentwicklung, „World Models“ im Bereich künstliche Intelligenz oder auch digitale Gesundheitslösungen, das „Digital Immune System“ sowie autonome Mobilität und humanoide Robotik. Der Tech Trend Radar soll unter anderem dabei unterstützen, diese zentralen Treiber frühzeitig für die Versicherungsbranche zu erkennen.

Ausgewogene Balance von Chancen und Risiken gefragt

„Beim Einsatz neuer Technologien geht es für Versicherer immer um die ausgewogene Balance von Chancen und Risiken – hier setzt der Tech Trend Radar an“, erklärt Martin Thormählen, Senior Program Manager Group Technology & Lead Tech Trend Radar, Munich Re. Die diesjährige Ausgabe des Berichts wurde von mehr als 30 Experten erarbeitet. Sie haben beleuchtet, wo technologischer Wandel bereits stattfindet und an welchen Stellschrauben es in der Assekuranz nun anzusetzen gilt.

Versicherer vor Transformation

„Die kommenden Jahre werden weniger von völlig neuen Technologien geprägt sein als von der Transformation, die nötig ist, um bestehende Technologien wirksam zu nutzen“, sagt Thormählen weiter. Der Tech Trend Radar sei daher keine Vorhersage, sondern eine strukturierte Analyse, wie Versicherer den Wandel aktiv und verantwortungsvoll angehen und gestalten können – „mit den Menschen im Zentrum“.

Anwendung von KI-Technologien wertorientiert vorantreiben

„Gerade KI-Technologien liefern heute schon einen deutlichen Mehrwert für Versicherer. Der Fokus liegt nun darauf, ihren Einsatz weiter konsequent und wertorientiert entlang der gesamten Wertschöpfungskette auszubauen – von der Produktentwicklung über die Risikoprüfung und Schadenbearbeitung bis hin zum Kundenservice“, ergänzt Daniel Grothues, Chief Architect Primary Insurance, ERGO Group AG.

Nutzen von KI-Agenten maximieren

Zum Thema KI-Agenten heißt es im Bericht, die Versicherungsbranche würde sich mit ihren großen Mengen unstrukturierter Daten besonders gut für den Einsatz von KI-Agenten in einer Vielzahl von Anwendungsfällen eignen. Um die Erfolgschancen zu maximieren, müsse die Implementierung aber mehrere Faktoren berücksichtigen, so etwa eine strenge technische Steuerung, organisatorische Bereitschaft sowie agentenfähige Schnittstellen zu anderen Anwendungen.

Langfristige Transformation statt kurzfristiger Einzelmaßnahmen

Konkret nennen die Autoren als besondere Stärke von KI-Agenten Szenarien, in denen das gewünschte Ergebnis klar beschrieben werden könne und die jeweilige Aufgabe erfordere, Eingaben und Ausgaben aus verschiedenen Systemen in mehreren Schritten miteinander zu kombinieren.

So kommen beispielsweise bei der ERGO agentenbasierte Systeme zum Einsatz, um Gespräche zu automatisieren und ihr Kundenkontaktcenter zu optimieren. Allgemeiner betrachtet können Agenten auch interne Support-Tickets bearbeiten, Marketingaufgaben übernehmen und Daten bereinigen.

Als entscheidend unterstreichen die Autoren, dass dabei eine Transformation über mehrere Jahre hinweg erfolgt, nicht kurzfristige Einzelmaßnahmen. (tik)

Der Bericht steht auf der Website von Munich Re zum Download bereit.

Lesen Sie auch:
 

Inveda: Automatisierungsplattform ins MVP IMA+ integriert

Inveda bindet die Automatisierungsplattform Make.com ans Maklerverwaltungsprogramm IMA+. Mit der neuen Schnittstelle können Makler ihre Prozesse künftig flexibel mit externen Anwendungen und KI-Lösungen verknüpfen und wiederkehrende Aufgaben automatisieren.

Inveda integriert die Automatisierungsplattform Make.com in das Maklerverwaltungsprogramm IMA+ und will Maklern damit neue Potenziale für KI-gestützte Prozesse und durchgängige Digitalisierung eröffnen. Mit der Anbindung von Make.com an das MVP wird die bestehende Infrastruktur nun um eine flexible Automatisierungsschicht erweitert, die es ermöglicht, individuelle Prozesse passgenau abzubilden und zu automatisieren.

Makler haben die Möglichkeit, über eine visuelle Oberfläche eigenständig zu definieren, wie Informationen zwischen IMA+ und externen Anwendungen fließen sollen, ohne dass Programmierkenntnisse erforderlich sind. Prozesse, die bislang manuell angestoßen oder nachbearbeitet werden mussten, lassen sich so vollständig automatisieren und in bestehende Arbeitsabläufe integrieren, wie es von Inveda dazu heißt.

Einbindung von KI-gestützter Telefonie

Als Beispiel für praktischen Nutzen nennt das Unternehmen die Einbindung von KI-gestützter Telefonie, etwa über den Anbieter Fonio. Eingehende Anrufe werden automatisch entgegengenommen und bearbeitet, auch wenn der Makler selbst gerade nicht verfügbar ist. Die KI nimmt das Gespräch entgegen, führt den Kunden strukturiert durch ein erstes Beratungsgespräch. Im Anschluss nimmt die KI eine Analyse der Gesprächsinhalte vor und es kommt zu einer Dokumentation in IMA+. Die Zuordnung erfolgt automatisch zum entsprechenden Kunden.

Einsatz in der Kundenkommunikation

Auch im Bereich der Kundenkommunikation bietet die Integration neue Möglichkeiten. So lassen sich Informationen aus dem MVP nutzen, um Kommunikationsprozesse automatisiert und gleichzeitig personalisiert auszulösen. Als Beispiele nennt Inveda den automatischen Versand individueller Begrüßungsnachrichten nach Vertragsabschluss, die den Kunden strukturiert über die nächsten Schritte informieren, oder auch Erinnerungen bei auslaufenden Verträgen.

Der Einsatz von KI und Prozessautomatisierung sorgt für eine spürbare Entlastung des Maklers und unterstützt dabei, die Servicequalität zu erhöhen. Inveda verweist zudem auf die hohe Transparenz in allen Vorgängen, was gerade im Hinblick auf Dokumentationspflichten und regulatorische Anforderungen von zentraler Bedeutung sei. (tik)

Weitere News rund um neue Services und digitale Lösungen lesen Sie auch in der Rubrik „Management & Vertrieb“.
 

Wenn eine KI von A bis Z das Portfolio managt

Künstliche Intelligenz in der Geldanlage ist schon länger ein Thema – sei es beim Kunden zur Recherche oder beim Fondsmanager zur Datenauswertung. Doch bei den Produkten des Tech-Unternehmens 3Pace erfolgt die Vermögensverwaltung vollständig via KI.

Interview mit Johannes Kappler, Gründer und Geschäftsführer von 3 Pace
Herr Kappler, Sie haben 2021 3Pace gegründet. Erläutern Sie bitte kurz, wofür Sie mit Ihrem Unternehmen stehen – und gerne auch, wie bei Ihnen die Kombi KI – Versicherungsmarkt entstanden ist.

Am Anfang stand echtes Kundenfeedback. 2016 war ich Mitgründer eines InsurTechs mit einer digitalen Fondspolice. In Gesprächen hörte ich immer wieder denselben Satz: „Die Ansparphase ist toll, aber die Rente nehme ich nicht.“ Mir wurde klar: Das mühsam aufgebaute Kapital läuft Gefahr, in starre Strukturen zu rutschen, in denen Trägheit und konservative Rentenfaktoren einen Großteil der Rendite auffressen. Dieser Gedanke hat mich nicht mehr losgelassen.

Also habe ich mich gefragt: Was wäre, wenn eine Maschine Spar- und Rentenphase konsequent, emotionslos und automatisiert steuern könnte? 2021 habe ich 3Pace gegründet, um genau dieses System zu bauen. Unsere Rolle ist die des Systemarchitekten: Wir verbinden quantitative Methoden, KI und Regulatorik zu einer Plattform, die weitgehend autonom arbeitet und Entscheidungsqualität skalierbar macht. Die Verbindung mit einem Versicherungsmantel war dann fast zwangsläufig: planbare Zahlungen, lange Horizonte und steuerneutrale Umschichtungen. Darauf bauen wir ein System, in dem Kundenkapital nicht nur verwaltet, sondern intelligent gesteuert wird.

Sie haben auch Ihre eigene KI mit dem Namen IIINITY (sprich: Trinity) entwickelt. Handelt es sich dabei um eine „klassische“ generative KI mit Large Language Model oder funktioniert diese anders?

IIINITY ist das genaue Gegenteil von ChatGPT. Generative KI erzeugt Texte und Bilder. Für seriöse Anlageentscheidungen braucht man keine Eloquenz, sondern Mathematik, Modellierung und strikte Regeln.

IIINITY setzt auf KI-optimierte quantitative Methoden: Monte-Carlo-Simulationen, Stresstests und hauseigene Optimierungsalgorithmen. Hinzu kommt eine Marktregime-Erkennung: Die KI erkennt, ob sich das jeweilige Asset in einem Bullen-, Bären- oder Seitwärtsmarkt befindet, und justiert die Strategie dynamisch. Jede Entscheidung ist protokolliert, mathematisch abgesichert und nachvollziehbar. Keine Blackbox.

Mit dem Launch von IIINITY starten Sie auch die ersten vollständig KI-gesteuerten Anlageprodukte. Wie funktioniert das genau?

Stellen Sie sich vor: Während ein Fondsmanager morgens seinen Kaffee trinkt, hat IIINITY bereits Millionen Datenpunkte analysiert und bei Bedarf die Allokation angepasst. 24 Stunden am Tag, 365 Tage im Jahr. Ohne Quartalsendspurt, ohne Urlaub, ohne Emotionen.

Seit Dezember 2025 sind wir mit drei Portfolios live: Shield, Guardian und Eagle Eye. IIINITY trifft die Anlageentscheidung innerhalb eines klar definierten Regelwerks. Regulatorisch wird das Rebalancing final von einem menschlichen Portfoliomanager freigegeben. Die Umsetzung erfolgt über unseren Partner MFC Service GmbH als lizenziertes WpIG-Institut. Erhältlich im Versicherungsmantel und als Depotlösung.

Nach welchen Kriterien geht die KI vor?

Drei Parameter bestimmen alles: das Anlageziel, der Zeithorizont und die Risikotoleranz, ausgedrückt als maximaler Drawdown. Ab da übernimmt IIINITY.

Das System durchspielt Tausende Marktszenarien und ermittelt die robusteste Portfoliostruktur. Makrodaten, Volatilität, Korrelationen, alles fließt ein. Das Portfolio wird fortlaufend überwacht und rebalanciert. Innerhalb einer Fondspolice ist diese Rebalancing-Frequenz steuerlich problemlos. Ein Vorteil, den klassische Depotlösungen nicht bieten.

Wie geht IIINITY mit Risikoprofilen um?

Shield, Guardian, Eagle Eye. Die Namen sind Programm. Shield steht für Schutz: konservativ, kapitalerhaltend. Guardian verfolgt eine ausgewogene, momentumbasierte Strategie. Eagle Eye ist die dynamische Variante für wachstumsorientierte Anleger.

Der Unterschied zur klassischen MiFID-Schublade: Das Risiko wird nicht einmal festgelegt und vergessen. IIINITY überwacht es permanent. Erkennt das System eine Marktregimeänderung, reagiert es möglichst präventiv, bevor der Schaden entsteht. Risiko verwalten versus Risiko kontrollieren. Für Berater heißt das: deutlich weniger panische Kundengespräche in turbulenten Marktphasen.

Wie verhalten sich die Kosten bei einer Anlage in IIINITY-Produkten? Günstiger als klassische aktiv gemanagte Fonds?

IIINITY will kein Billiganbieter sein. Wir bieten Risikomonitoring, Szenarioanalyse und Portfoliosteuerung auf institutionellem Niveau. Die Depotlösung liegt bei 0,75% p. a. zzgl. MwSt., hinzu kommt eine flexibel einstellbare Vermittlervergütung zwischen 0% und 1,25% p. a. Der Berater bleibt frei in seiner Gestaltung und profitiert von Services wie Reporting, Vertriebsunterstützung und Schulungen. So liegen wir klar unter klassischen aktiv gemanagten Fonds, sind aber kein ETF von der Stange.

Trifft die KI weniger „Fehlentscheidungen“ als ein Fondsmanager?

Dass aktiv gemanagte Fonds ihren Vergleichsindex langfristig mehrheitlich nicht schlagen, ist längst bekannt. Eine KI kann das auch nicht garantieren. Das sage ich offen.

Aber stellen Sie sich einen Fondsmanager vor, der im März 2020 um 6 Uhr morgens aufwacht und die roten Kurse sieht. Was tut er? Oder einen, der kurz vor Jahresende sein Portfolio „aufhübscht“, damit der Bericht gut aussieht. Der lieber nah an der Benchmark bleibt, weil echter Mut den Job kosten kann. Das sind keine Ausnahmen, das sind systematische Muster, wissenschaftlich dokumentiert.

IIINITY kennt keines davon. Kein Panik-Trading, keine Selbstüberschätzung, kein Benchmark-Kleben. Das macht KI nicht unfehlbar, aber es eliminiert eine ganze Klasse strukturell eingebauter Fehler.

Viele Menschen vertrauen KI noch nicht so ganz. Wird es noch dauern, bis derartige KI-gesteuerte Anlageprodukte wirklich Anklang finden?

Das Vertrauen kommt schneller, als die meisten denken. Laut einer DekaBank-Umfrage würden 36% einer KI eigenständige Anlageentscheidungen anvertrauen. Das nehme ich ernst.

Als Online-Banking kam, wollten Menschen ihr Geld lieber am Schalter überweisen. Was Vertrauen wachsen lässt, ist nicht das Wort „KI“, sondern Transparenz. Berater, die sagen können: „Das System entscheidet nach definierten Regeln, und ich kann Ihnen das anhand von Wahrscheinlichkeiten erklären“, die haben ein Narrativ, das weit über „Ich glaube, der Fonds ist gut“ hinausgeht.

Bieten Sie die Fonds auch für Makler oder Berater zur Vermittlung an, sei es als Direktanlage oder für Fondspolicen?

Absolut, Makler und Berater sind unser Herzstück. Die Lösung ist B2B-konzipiert: Der Berater bleibt Vertrauensanker, wir liefern Portfoliomethodik und Reporting.

Die Portfolios sind z. B. über die Deutsche Gesellschaft für Ruhestandsplanung zugänglich. Positive Rückmeldungen kommen besonders aus zwei Lagern: Jüngere Makler sagen, sie hätten endlich etwas, was sie den FinTechs auch innerhalb einer Versicherungslösung entgegenstellen können. Und die erfahrenen Berater stellen sich eine andere Frage: Muss ich meinen mühsam aufgebauten Bestand, mein Lebenswerk, überhaupt verkaufen, wenn eine KI es weiter verwalten kann?

Haben Sie schon Anfragen von Versicherern dazu bekommen? Wie wird IIINITY angenommen?

Die Resonanz ist bemerkenswert. Seit Jahresanfang sind unsere Portfolios über die Fondspolice der Liechtenstein Life erhältlich. Die Anfragen kommen nicht aus einem „KI ist der nächste Hype“-Reflex, sondern aus echtem operativen Interesse. Auch mit Pools, Finanzvertrieben und Family Offices laufen vielversprechende Gespräche.

Was mich persönlich am meisten reizt: vollständig individuelle Kundenportfolios, exakt zugeschnitten auf einen einzelnen Menschen. Da die KI automatisiert optimiert, entsteht kein proportionaler Mehraufwand, ob zehn oder tausend Mandate. Wir stehen bei vielleicht 5% dessen, was möglich ist. Ich bin überzeugt, dass wir in zehn Jahren auf heute zurückblicken und sagen: Das war der Moment, in dem regelbasierte, KI-optimierte Anlage zur Normalität wurde.

Lesen Sie auch: KI mischt bei Finanzentscheidungen längst mit

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


Digital Insurance Podcast: Zukunft der Schadenabteilung

Wie sich die Rolle von Schadenmanagern wandelt und wie autonome Agenten bis zum Jahr 2029 rund 90% der Abwicklung übernehmen könnten, darum geht es in der aktuellen Folge des Digital Insurance Podcast. Zu Gast bei Moderator Jonas Piela ist Andreas Decker von der Solvd Group/ControlExpert.

Die neueste Ausgabe des „Digital Insurance Podcast“ widmet sich der Zukunft der Schadenabteilung. Die Kfz-Schadenbearbeitung ist der „Moment der Wahrheit“ für Versicherer. Doch trotz des KI-Hypes steigen die Beschwerdezahlen laut Versicherungsombudsmann um 50% – primär wegen mangelnder Kommunikation und langer Wartezeiten. Im Digital Insurance Podcast erläutert Andreas Decker, CPO der Solvd Group und Global Managing Director von ControlExpert, warum Versicherer an diesem „Schadendreieck“ aus Kosten, Aufwand und Kundenzufriedenheit oft scheitern und warum radikale Spezialisierung der einzige Ausweg ist.

Das Dilemma: Inhouse-KI vs. operatives Chaos

Viele Versicherer versuchen, komplexe KI-Lösungen intern zu entwickeln. Decker warnt jedoch vor dem „digitalen Flickenteppich“: Veraltete Kernsysteme und die rasante technologische Entwicklung (Halbwertszeit oft unter sechs Monaten) führen dazu, dass Eigenentwicklungen schnell obsolet werden.

Die drei Säulen der Spezialisierung

Um den Schadenprozess end-to-end zu beherrschen, setzt ControlExpert auf eine Kombination aus:

1. Tiefes Fach-Know-how: Fundierte Expertise in der KFZ-Reparatur als Basis.

2. Kundenzentrierung: Kunden fordern Schnelligkeit (96%) und Transparenz (94%). Der Wunsch nach menschlichem Kontakt ist mit 22 % gering, solange digitale Prozesse rund um die Uhr funktionieren.

3. KI-Orchestrierung: Der Einsatz spezialisierter „Agents“, die Aufgaben von der Terminierung bis zur Auszahlung übernehmen.

Grenzen generischer KI

Ein zentraler Punkt der Diskussion ist die Unzulänglichkeit allgemeiner Sprachmodelle (LLMs). Ohne Domänenexpertise erreichen diese bei versicherungsspezifischen Aufgaben oft nur eine Genauigkeit von ca. 54 %. Echte Effizienz entsteht erst durch spezialisierte Modelle, die von Experten (Data Scientists und Kfz-Profis) trainiert werden. Emotionale oder komplexe Bereiche wie Personenschäden bleiben aufgrund rechtlicher und ethischer Hürden vorerst in menschlicher Hand.

Fazit: „Own the brain, rent the body“

Die Schadenabteilung der Zukunft wandelt sich vom Verwalter zum AI-Orchestrator. Deckers Rat an Versicherer lautet: Konzentration auf Kernkompetenzen (Vertrieb, CRM, Produkt) und Outsourcing hochspezialisierter Prozesse an Experten. Der Erfolg hängt dabei nicht nur von der Technik ab: Transformation besteht zu 50% aus Technologie und zu 50% aus Change Management.

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter pielaco.com/podcast und dkm365.de.

Hier geht es zur aktuellen Folge:

Vom Sachbearbeiter zum AI-Orchestrator: Die Zukunft der Schadenabteilung

Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts
 

Fonds Finanz und DEMV: Update des KI-Maklerwaltungsagenten

Der DEMV Deutscher Maklerverbund und die Fonds Finanz haben eine neue Ausbaustufe des Maklerverwaltungsagenten PWX vorgestellt. Der im MVP Professional Works eingebundene KI-Agent identifiziert proaktiv anstehende Aufgaben und bereitet notwendige Schritte vor.

Der DEMV Deutscher Maklerverbund und die Fonds Finanz haben ein Update des gemeinsam entwickelten Maklerverwaltungsagenten Professional Works X – kurz PWX – präsentiert. Das im Maklerverwaltungsprogramm Professional Works integrierte KI-Agentensystem arbeitet in der Ausbaustufe nicht nur auf Zuruf, sondern identifiziert proaktiv anstehende Aufgaben und bereitet die erforderlichen Arbeitsschritte vor. Aus einem reaktiven System werde ein mitdenkender, eigenständig handelnder Akteur im Maklerbüro, wie es von den Unternehmen dazu heißt.

„Mit der neuen Version von PWX gehen wir den nächsten großen Schritt in Richtung Automatisierung und Effizienzsteigerung im Makleralltag. Was früher mehrere Tools, manuelle Eingaben und einiges an Zeit erforderte, erledigt der Maklerverwaltungsagent heute auf Zuruf – oder sogar selbstständig“, erklärt Norbert Porazik, Co-CEO der INFITECH Gruppe und Geschäftsführer der Fonds Finanz.

Die Einführung von PWX erfolgte im Oktober 2025. Während generative KI-Lösungen Vermittlern insbesondere Antworten, Ideen und Inhalte bereit stellen, nutzt PWX als agentisches System angebundene Software-Tools und setzt Anweisungen eigenständig um. Damit verschiebe sich die Rolle von KI im Maklerbüro von der unterstützenden Assistenz hin zu einem integralen, mitarbeitenden System, wie es von Fonds Finanz und DEMV weiter heißt.

Analyse, Automatisierung und Vertrieb

Im Zusammenspiel mehrerer Tools verbindet PWX Analyse, Kommunikation und Prozessausführung zu einem durchgängigen Arbeitsablauf. Ziel sei, Makler nicht nur bei einzelnen Aufgaben zu unterstützen, sondern komplette komplexe Prozesse zu strukturieren, vorzubereiten und auf Wunsch von dem Agenten eigenständig umsetzen zu lassen.

Die Erweiterungen betreffen unter anderem die Bestandsauswertung, Bestandsübertragungen, Kampagnensteuerung und die Tarifierung, die sich nun per Sprach- oder Chatsteuerung nutzen lässt. Somit können Vermittler etwa per einfacher Spracheingabe Abfragen im kompletten Bestand durchführen, Ergebnisse strukturieren und vom System direkt weiterverarbeiten lassen, etwa für Mail-Kampagnen. Bei der automatisierten Bestandsübertragung identifiziert PWX sämtliche Fremdverträge im System, prüft vorhandene Maklervollmachten und beantragt – nach Freigabe des Maklers – per E-Mail die Übertragung beim Versicherer.

Verarbeitung von E-Mails und BiPRO-Dokumenten

Was die proaktive Verarbeitung von E-Mails und BiPRO-Dokumenten angeht, wertet PWX eingehende Nachrichten aus, erkennt potenzielle Aktionen wie zum Beispiel Adressänderungen, Schadenmeldungen oder Beitragsrückstände und stößt automatisch Folgeprozesse an.

„Vermittler werden tagtäglich überhäuft mit E-Mails, Dokumenten, Anfragen – über verschiedenste Kanäle. Die Herausforderung liegt nicht im Mangel an Information, sondern darin, Relevantes herauszufiltern, alle erforderlichen Schritte abzuleiten und Potenziale zu erkennen. Genau hier setzt PWX an: Die KI sortiert vor, denkt mit, ordnet fachlich ein und übernimmt eigenständig Aufgaben“, erläutert Fabian Fritz, Geschäftsführer des DEMV.

Weitere Meldungen zur neuen Tools und Services lesen Sie auch in der Rubrik „Management & Vertrieb“.
Um aktuelle Entwicklungen rund um KI und MVPs geht es auch beim Makler-Summit Süd-West 2026 am 29. April in Kornwestheim. Weitere Informationen zu dem Event finden Sie auf asscompact.de/makler-summit-2026.