AssCompact suche
Home

0630

Software

Altersvorsorge-FinTech Xaver sammelt 5 Mio. Euro ein

Das Start-up Xaver hat bei einer Finanzierungsrunde 5 Mio. Euro Kapital erhalten. Das FinTech bietet Partnern eine KI-Plattform für mehr Effizienz beim Vertrieb von Lebensversicherungen und Altersvorsorgeprodukten und White-Label-Lösungen für Altersvorsorge in Form des europäischen Rentenprodukts PEPP.

Mit KI gegen die Rentenkrise lautet das Motto des FinTech Xaver. Der Firmenname Xaver steht dabei für die Idee des modernen Sparers (Saver). Das Start-up zielt darauf ab, die Transparenz, Zugänglichkeit und Kosteneffizienz in der Beratung und dem Vertrieb von Lebensversicherungs- und Altersvorsorgeprodukten zu verbessern. Als B2B-Unternehmen will es Finanzdienstleister dabei unterstützen, ihre Services effizienter zu gestalten.

KI-gesteuerte B2B-Plattform

Hierzu bietet es Partnern eine Technologie- und KI-Plattform für verbesserte Prozesse für Versicherungs-, Finanz- und Anlageberatung sowie -verkauf.

Als Stärke der Plattform hebt Xaver die Verknüpfung von individualisierten, digitalen Beratungsstrecken und KI-assistierter personeller Beratung hervor. Somit werde ein nahtloses Omnikanal-Erlebnis für Kunden und eine hohe Vertriebseffizienz sichergestellt. Der Kunde bekommt zunächst eine fundierte Projektion und volle Transparenz über seine individuelle Vorsorgesituation einschließlich staatlicher, betrieblicher und privater Vorsorge sowie eventueller Vorsorgelücken. Auf dieser Grundlage kann die Vorsorgesituation verbessert werden.

Mit einem digitalen Assistenten lassen sich Kundendaten aufnehmen und analysieren, um die anschließende persönliche Beratung passgenau zu gestalten. Kunden und Vertriebsmitarbeiter werden dabei von Xavers eigener für den Finanzvertrieb trainierten KI unterstützt. Die künstliche Intelligenz strafft Prozesse, übernimmt administrative Aufgaben, gibt Empfehlungen ab und stellt die Compliance sicher.

Europäisches Rentenprodukt PEPP: White-Label-Lösungen

Zudem arbeitet Xaver an der Einführung des neuen europaweiten privaten Altersvorsorgeprodukts PEPP (Pan-European Personal Pension Product). Es soll mit Partnern individuell konfiguriert und als White-Label-Lösung unter dem Namen des Partners vertrieben werden können.

Das Führungsteam von Xaver

Hinter Xaver steckt ein Führungsteam mit Branchen-, Gründungs- und KI-Expertise. Gründer und Geschäftsführer ist Max Bachem, ehemaliger CEO bei den digitalen Versicherern Luko Insurance sowie Coya und vormals Leiter der Konzernentwicklung, Investments & strategische Partnerschaften bei AXA Deutschland. Teil des Führungsteams ist außerdem Ole Breulmann als CPTO. Der langjährige KI-Experte und Gründer von Tech-Startups war zuletzt CPO bei Hypoport. CFO ist Dr. Björn Holste, vormals Managing Director bei der Deutschen Bank und Executive Director bei UBS, ein erfahrener FinTech-Gründer im Bereich der AI-basierten Portfoliooptimierung und quantitativen Risikoevaluierung.

„Xavers Mission ist einfach, aber wichtig: Menschen eine finanziell abgesicherte Zukunft ermöglichen. Wir setzen uns dafür ein, dass Altersvorsorge zugänglich, transparent und kostengünstig ist. Mit Hilfe von KI-Technologie und neuen Rentenprodukten ermöglichen wir Finanzinstituten, ihre Effizienz und Attraktivität für Kunden auf ein neues Level zu heben“, unterstreicht Max Bachem.

5 Mio. Euro Kapital – auch Mario Götze unter den Investoren

Im Rahmen einer Pre-Seed-Finanzierungsrunde hat Xaver 5 Mio. Euro für die Plattform eingesammelt. Die überzeichnete Finanzierungsrunde wurde von Motive Ventures und Cavalry Ventures angeführt. Weitere Investoren sind einige ehemalige Führungskräfte von Finanzinstitutionen und Business Angels wie der frühere Commerzbank-Chef Martin Blessing, wefox-Gründer Julian Teicke, Felix Ohswald, Elmar Broscheit, Michael Wax und Fußballprofi Mario Götze. (tik)

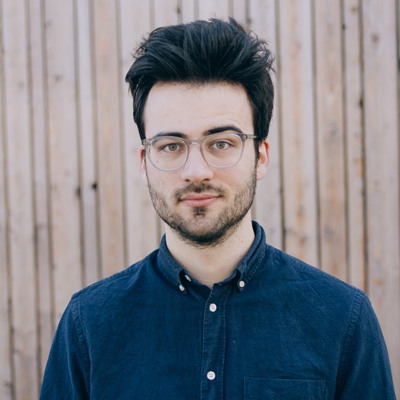
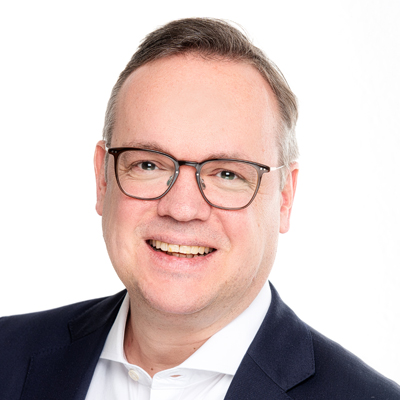
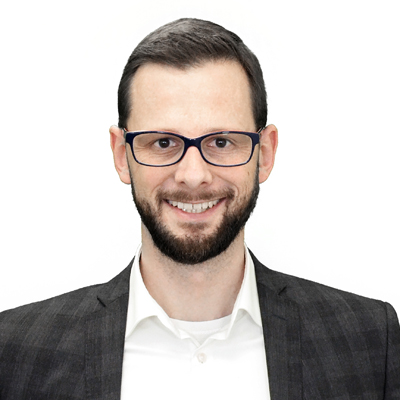
Im Bild oben v.l.n.r.: Max Bachem (CEO), Dr. Björn Holste (CFO), Ole Breulmann (CPTO); © Xaver


Neues im Vergleichsrechner aus dem Hause Mr-Money

Mit der „Preismatrix“ bietet das Softwarehaus Mr-Money in seinem Sachvergleichsrechner seit Kurzem eine neue Funktion in der Sparte Wohngebäudeversicherung. Nun wurde die Funktion um die Sparten Hausrat- und Rechtsschutzversicherung erweitert.

Vor Kurzem hat das Softwarehaus Mr-Money im Bereich der Wohngebäudeversicherung des Sachvergleichsrechners – Sach///LIVE eine neue Funktion präsentiert (AssCompact berichtete: Neues im Sachvergleichsrechner von Mr-Money). Damit können Versicherungsmakler wichtige Einschlüsse in der Sparte Wohngebäude gezielt in den Fokus ihrer Beratung rücken. Nun hat das Softwarehaus die „Preismatrix“ um die Sparten Hausrat- und Rechtsschutzversicherung erweitert.

Weniger Aufwand für Vermittler

Mit der neuen Funktion haben Versicherungsvermittler und Finanzdienstleister die Möglichkeit, ein Tool zur Ermittlung passender Tarife mit Top-Schutz zu nutzen. Wie Mr-Money unterstreicht, lassen sich mittels der Sortierung über die Ergebnisliste Einschlussvergleiche anstellen und Alternativen betrachten. Für Vermittler vereinfacht das die Informationsgewinnung und der Aufwand verringert sich. (tik)

Bild: © Bussarin – stock.adobe.com


KI-Gesetz: Versicherer kritisieren Hochrisikoeinstufung

Das EU-Parlament hat den Weg frei gemacht für den „AI Act“. Das KI-Gesetz soll den Einsatz künstlicher Intelligenz in Europa strenger regulieren. Der GDV begrüßt diesen Schritt, bekräftigt aber seine Kritik an der Einstufung bestimmter Versicherungen als Hochrisikoanwendung.

Grünes Licht vom Europäischen Parlament für den AI Act, ein Gesetz zur Regulierung von künstlicher Intelligenz (KI). Mit großer Mehrheit haben die Abgeordneten einem vorläufigen Text zum AI Act zugestimmt. Ziel der neuen Regeln ist es, Grundrechte, Demokratie und Rechtsstaatlichkeit sowie ökologische Nachhaltigkeit vor Hochrisiko-KI-Systemen zu schützen. Gleichzeitig sollen Innovationen gefördert werden. Die Verordnung legt bestimmte Verpflichtungen für KI-Systeme fest, abhängig von den jeweiligen möglichen Risiken und Auswirkungen.

Verboten sind demnach beispielsweise bestimmte KI-Anwendungen, die die Rechte der Bürger bedrohen. Als Beispiele nennt das Europäische Parlament die biometrische Kategorisierung auf Basis sensibler Merkmale und das ungezielte Auslesen von Gesichtsbildern aus dem Internet oder von Überwachungskameras für Gesichtserkennungsdatenbanken.

Verpflichtungen für Hochrisikosysteme

Für KI-Systeme, die als hochriskant eingestuft werden, gelten bestimmte Verpflichtungen. Als hochriskant gelten KI-Anwendungen, die zum Beispiel in den Bereichen kritische Infrastruktur, allgemeine und berufliche Bildung oder Beschäftigung zum Einsatz kommen oder auch für grundlegende private und öffentliche Dienstleistungen – etwa im Gesundheits- oder Bankwesen. Solche Systeme müssen laut EU-Parlament Risiken bewerten und verringern, Nutzungsprotokolle führen, transparent und genau sein und von Menschen beaufsichtigt werden.

Bestimmte Versicherungen als Hochrisikoanwendung eingestuft

Die Versicherer begrüßen die Entscheidung für das KI-Gesetz. „Die Einigung auf für alle verbindliche Regeln für den Einsatz von künstlicher Intelligenz ist gut. Auch für den Versicherungssektor ist KI der nächste große Entwicklungsschub. Mit der Verordnung setzt die EU den Maßstab für die Entwicklung von KI unter Beachtung ethischer Standards und europäischer Werte“, unterstreicht Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV).

Zugleich erneuern die Versicherer aber auch ihre Kritik an der Zuordnung von bestimmten KI-Systemen bei Lebens- und Krankenversicherungen zum besonders stark regulierten Hochrisikobereich. Konkret betrifft es Systeme, mit denen die Risiken von Einzelpersonen bewertet oder Preise gestaltet werden. „In diesen Bereichen werden der Branche neue Verpflichtungen auferlegt, obwohl das Schutzniveau durch bestehende Vorschriften schon enorm hoch ist. Hier hätten wir uns von der EU mehr Weitblick gewünscht“, betont Asmussen. (tik)

Bild: © Dragon Claws – stock.adobe.com


blau direkt vereinfacht Übersicht in MVP AMEISE

Das Maklerverwaltungsprogramm AMEISE von blau direkt erhält ein neues Feature, mit dem Makler in Echtzeit alle wichtigen Ereignisse zu ihren Vorgängen innerhalb des Programms in chronologischer Reihenfolge einsehen können. Es ist das erste Update der blau direkt Product Roadmap für 2024.

<p>Der Software-Anbieter und Makler blau direkt stattet sein Maklerverwaltungsprogramm AMEISE mit einem neuen Feature aus: dem „Aktivitäten Feed“. Damit ist es Nutzern nun möglich, alle Vorgänge, die innerhalb der AMEISE getätigt werden, chronologisch und in Echtzeit abzurufen. Durch die zeitliche Sortierung der Aktivitäten können die Vermittler somit leicht nachvollziehen, was passiert ist, können Priorisierungen vornehmen und entscheiden, welche Schritte als nächstes unternommen werden müssen, heißt es in der Mitteilung des Unternehmens.</p><p>Der Aktivitäten Feed ist somit als zentrale Informationsquelle konzipiert, in dem alle relevanten Dokumente und Ereignisse zusammengeführt werden sollen.</p><h5>Aktivitäten Feed soll besseren Überblick schaffen</h5><p>Wichtigster Bestandteil des Aktivitäten Feeds ist blau direkt zufolge hierbei die Anzeige aller verarbeiteten Dokumente, die über die BiPRO-Schnittstellen von den Gesellschaften bereitgestellt werden. Nutzer können so per Mausklick auf die jeweilige Aktivität bzw. in den entsprechenden Vorgang gelangen. Auch können sie ihren Feed mit sogenannten Abonnements nach ihren Bedürfnissen einrichten.</p><p>Derzeit können alle BiPRO-Vorgänge abonniert und im Aktivitäten Feed angezeigt werden. Im Verlauf des Jahres sollen weitere Abonnements integriert werden. So ist laut blau direkt geplant, dass Kundenaktivitäten innerhalb der Endkunden-App simplr als Abonnement ausgewählt werden und im Aktivitäten Feed angezeigt werden können. Ebenso sollen künftig verschiedene Aktualisierungen bei der Meldung eines Schadenfalls im Aktivitäten Feed integriert sein. (mki)</p><p><i class="font-twelve-italic" >Bild: © iuriimotov – stock.adobe.com</i></p><div id="bbgreadlog-getimage"><img src="/bbgreadlog/getimage/1813E7A4-B656-4D0C-9DCE-EC2EC50B9955"></div>


ESG-Präferenzabfrage: Mit oder ohne Softwaretools?

Wie gehen Vermittler bei der Abfrage der ESG-Präferenzen vor? Laut AfW-Vermittlerbarometer nutzen 38% ein PDF oder einen Papierausdruck, 42% ein IT-Tool. Viele Vermittler verwenden eine Software, die am Ende eine Produktauswahl ermöglicht. Laut AfW der „einzig sinnvolle Weg“.

Mit einem Software-Tool oder klassisch mit dem Stift auf Papier oder einem PDF? Im Rahmen des 16. AfW-Vermittlerbarometer wurden Finanz- und Versicherungsvermittler auch dazu befragt, wie die ESG-Präferenzen ihrer Kundschaft am besten erhoben werden. Die Umfrage ergibt folgendes Bild: 42% setzen auf ein Software-Tool, wohingegen 38% ein PDF oder einen Papierausdruck verwenden.

IT-Lösungen mit und ohne Produktauswahl im Einsatz

60% der Vermittler, bei denen ein IT-Tool Gebrauch findet, haben sich für eine Software entschieden, die nach Eingabe der Nachhaltigkeitspräferenzen eine dazu passende Produktauswahl für ihre Kunden ausgibt. Bei 34% bietet die Software keine Produktauswahl. „Ein Softwaretool kann den Aufwand für Vermittler sehr erleichtern, und gerade, wenn am Ende auch eine Produktauswahl möglich ist, scheint das der einzig sinnvolle Weg. Es gibt zwar auch hervorragende schriftliche Beratungshilfen, an denen der AfW aktiv mitgearbeitet hat, die ebenfalls eine rechtssichere Umsetzung der Vorgaben zur ESG-Präferenzabfrage versprechen. Deren Ergebnis dann mit passenden Produkten zu matchen, dürfte jedoch äußerst mühselig bis unmöglich sein“, erklärt Norman Wirth, Vorstandsmitglied des Bundesverband Finanzdienstleistung AfW.

Wichtig sei aber in jedem Fall, dass Vermittler ein für sie passendes Vorgehen für die Abfrage im Beratungsgespräch umsetzen. Sollte der Kunde die Beratung nach seinen Nachhaltigkeitspräferenzen wünschen, gilt es für Vermittler, diese ebenso wie die darauf beruhende Produktempfehlung auch entsprechend zu dokumentieren.

Über zwei Drittel setzen auf Tools von Pools und Verbünden

Rund 68% der Vermittler verwenden für die Präferenzabfrage Lösungen von Maklerpools und -verbünden. Angebote von Produktgebern wie Versicherungs- oder Fondsgesellschaften kommen bei rund 23% zum Einsatz. Lediglich etwa 2% der Tools für die ESG-Präferenzabfrage stammen aus anderen Quellen.

„Die Bedeutung der Pools und Verbünde als Servicepartner in Fragen der Regulierung ist nicht zu unterschätzen und nimmt mehr und mehr zu. Sie haben auch bei der Umsetzung der Präferenzabfrage in Digitallösungen super reagiert“, unterstreicht Wirth. (tik)

Bild: © gradt – stock.adobe.com


blau direkt setzt auf Vergleichsrechner comparit

Künftig stellt blau direkt seinen Partnern den unabhängigen Vergleichsrechner von comparit zur Verfügung. Entwickelt wurde die neue Plattform von der cpit comparit GmbH rund um Matthias Brauch, an der blau direkt beteiligt ist. Gestartet wird mit Vergleichsmodulen für Risikoleben und BU.

Die cpit comparit GmbH rund um Matthias Brauch hat eine offene Plattform für Versicherungsvergleiche und Antragsprozesse entwickelt, die unabhängig von einzelnen Marktteilnehmern, deren Interessen und ihren Geschäftsmodellen agiert. Der erste Prototyp des Vergleichsrechners wurde im Januar präsentiert. Künftig stellt der Technologieanbieter blau direkt, der neben anderen Pools an der cpit comparit GmbH beteiligt ist, seinen Vertriebspartnern die neue Plattform kostenfrei bereit.

„Mit der comparit-Plattform setzen wir auf modernste Vergleichsrechner, die einfach zu bedienen und vollständig bei uns integriert sind. Sie ersetzen sukzessive unsere bisherigen Rechner und optimieren die Beratungsprozesse“, sagt Hannes Heilenkötter, COO bei blau direkt.

Start mit Risikoleben und BU, weitere Sparten sollen folgen

Wie die comparit GmbH mitteilt, werden im zweiten Quartal 2024 die ersten Vergleichsmodule für Risikolebens- und Berufsunfähigkeitsversicherungen nutzbar sein. In den kommenden Monaten soll die Vergleichsplattform um weitere Sparten aus den Bereichen Leben-, Kranken, Sach- und Kfz-Versicherungen erweitert werden. (tik)

Bild: © greenbutterfly – stock.adobe.com


Thinksurance drängt auf Markt für Industrieversicherung

Die Technologieunternehmen mb Support und Thinksurance bündeln ihre Kräfte für Industriemakler. Durch die Verknüpfung der Softwarelösungen beider Unternehmen sollen Industriemakler Synergien nutzen können. Erster gemeinsamer Partner ist MRH Trowe.

Die Technologieunternehmen mb Support und Thinksurance verbinden ihre Kompetenzen im Bereich der digitalen Versicherungslösungen. Im Rahmen einer strategischen Partnerschaft soll am Angebot für Industriemakler gefeilt werden. Die mb Support GmbH mit Hauptsitz in Regensburg entwickelt Standard-Softwarelösungen für die Versicherungsbranche und verfügt über eine hohe Expertise in den Bereichen Bestandsverwaltung, Inkasso, Finanzbuchhaltung und Schadenmanagement. Kernprodukt des Portfolios ist das (Industrie-)Maklerverwaltungsprogramm openVIVA c2, mit dem mb Support den gesamten Geschäftsprozess abdeckt.

Der Fokus von Thinksurance wiederum liegt bislang auf dem Gewerbeversicherungsmarkt und dort konkret auf Beratungsprozessen, Risikoanalyse, Tarifrechner, Ausschreibungen, Angebotserstellung und Policierung.

Verknüpfung der Maklersoftware-Lösungen

Thinksurance und mb Support wollen ihre Systeme so aufeinander abstimmen, dass Industriemakler nahtlos die Synergien beider Softwarelösungen nutzen können. Damit erweitert Thinksurance sein Angebot in Richtung Industrieversicherungsmarkt. Wie die Unternehmen mitteilen, zielt das Angebot besonders auf stark wachsende Versicherungsmakler ab.

Datenaustausch zwischen beiden Systemen wird ausgebaut

Im Rahmen der strategischen Partnerschaft von mb Support und Thinksurance soll insbesondere der Datenaustausch zwischen beiden Systemen umfassend ausgebaut und abgestimmt werden.

Am Beispiel eines Tarifrechners lässt sich aus openVIVA c2 direkt ein berechnetes Angebot bei Thinksurance aufrufen. Nach Abschluss wird der Vertrag mit allen Tarifinformationen, Deckungsmerkmalen und Obliegenheiten angelegt und kann anschließend vollautomatisch neu berechnet und angepasst werden.

„Digitalisierung in der Industrieversicherung scheitert nicht daran, dass sie nicht digital genug ist, sondern daran, dass die einzelnen digitalen Teilprozesse nicht miteinander interagieren“, erklärt Christopher Leifeld, Geschäftsführer von Thinksurance. „mb Support und Thinksurance stellen eine digitale Prozesskette bereit, welche den Kernprozess der Industrieversicherung in nie dagewesener Tiefe abdeckt.“

„Unsere Häuser sind schon heute jedes für sich führend in den Bereichen digitale Verwaltung und Beratung für Versicherungsmakler und Assekuradeure. Zusammen können wir nochmals einen Quantensprung für unsere gemeinsamen Kunden bewirken. Dadurch bieten wir unseren Kunden im Industriemarkt die Möglichkeit, die erstklassigen digitalen Services von Thinksurance medienbruchfrei direkt aus openVIVA c2 heraus zu nutzen“, sagt Martin Böddecker, Geschäftsführer von mb Support.

MRH Trowe ist erster gemeinsamer Partner

Wie die Unternehmen weiter mitteilen, betrachtet auch der erste Pilotkunde die Kooperation positiv. Es handelt sich um das Maklerunternehmen MRH Trowe, das erster gemeinsamer Partner ist: „Wir setzen langfristig auf beide Häuser in unserer digitalen Prozesslandschaft. Durch die vertiefte Vernetzung beider Systeme können wir den Mehrwert beider Systeme steigern“, betont Lars Mesterheide, Vorstand bei MRH Trowe. (tik)

Bild: © Stillfx – stock.adobe.com


Leitfaden zu Rechtsfragen beim Einsatz generativer KI in Firmen

Laut Bitkom besteht aktuell in Unternehmen große Unsicherheit bei der gewerblichen Nutzung von künstlicher Intelligenz (KI). Der Digitalverband hat einen kostenlosen Leitfaden veröffentlicht, der sich mit den wesentlichen rechtlichen Fragen beim Einsatz generativer KI in Firmen befasst.

Beim Einsatz von generativer künstlicher Intelligenz wie ChatGPT, Gemini & Co. sind die Firmen hierzulande noch zurückhaltend. Lediglich 3% verwenden generative KI bereits zentral im Unternehmen. Weitere 6% planen den Einsatz für das laufende Jahr, wie eine Umfrage unter rund 600 Unternehmen ab 20 Beschäftigten im Auftrag des Digitalverbands Bitkom zeigt.

Generative KI für 54% der Unternehmen auch in Zukunft kein Thema

In den kommenden fünf Jahren wollen 13% generative KI zentral im Betrieb nutzen. Fast ein Fünftel will dies erst später tun. Bei mehr als der Hälfte der Firmen (54%) steht der Einsatz generativer KI auch in der Zukunft nicht auf der Agenda. „Abwarten und Nichtstun ist bei künstlicher Intelligenz die falsche Strategie“, erklärt Bitkom-Präsident Dr. Ralf Wintergerst.

Wie es um die Nutzung künstlicher Intelligenz in den Vermittlerbetrieben steht, dazu hat vor einiger Zeit auch der AfW – Bundesverband Finanzdienstleistung e. V. Ergebnisse des Vermittlerbarometers vorgelegt. Demnach sind 66% der Befragten im Rahmen ihrer Vermittlertätigkeit bislang nicht mit KI in Berührung gekommen. 15% machten die Angabe „noch nicht“, haben es folglich aber vor.

Bitkom: Unternehmen sollten Chancen von generativer KI nutzen

„In den vergangenen Monaten haben wir rasante Fortschritte bei generativer KI gesehen. Die Möglichkeiten reichen inzwischen von der Textanalyse und -erstellung über das Schreiben von Programmcode bis zum Erzeugen von Fotos und Videos. Jedes Unternehmen sollte sich mit dem KI-Einsatz beschäftigen und die Chancen von höherer Effizienz bis zu neuen Produkten oder Dienstleistungen nutzen“, so Dr. Wintergerst weiter.

Leitfaden beleuchtet rechtliche Fragen bei Anwendung von GenAI

Aufgrund der aktuell herrschenden großen Unsicherheit bei der gewerblichen Nutzung von generativer KI hat Bitkom einen Leitfaden veröffentlicht, der die wesentlichen rechtlichen Fragen bei der Anwendung in Unternehmen beantwortet. Eingangs erfolgt eine kurze Einführung in die technischen Grundlagen und Einsatzmöglichkeiten generativer KI. Im Anschluss werden zunächst rechtliche Aspekte bei der Beschaffung von KI beleuchtet und die Leser erhalten eine Checkliste dazu an die Hand.

Von DSGVO über Haftungsrisiken bis hin zu arbeitsrechtlichen Aspekten

Im Hauptteil befassen sich die Autoren mit Fragen, die sich beim KI-Einsatz in der Praxis ergeben. So geht es beispielsweise um die Rolle der DSGVO und worauf es bei der Datenverarbeitung zu achten gilt, wie KI-Systeme abzusichern sind und wie es um Haftungsrisiken steht. Diskutiert werden Schutzrechtsfragen, vor allem zum Urheber-, Geschäftsgeheimnis- und Markenschutzrecht. Darüber hinaus behandelt der Leitfaden auch arbeitsrechtliche Aspekte. (tik)

Bild: © jirsak – stock.adobe.com


Heute: Digitalkongress „KI – Fluch oder Segen?“

Wer heute beim Digitalkongress „KI – Fluch oder Segen?“ dabei ist, kann alles rund um KI in der Versicherungsbranche erfahren. Drei Speaker nehmen die Teilnehmenden mit in die Welt der künstlichen Intelligenz, vermitteln Wissen und zeigen Maklermeinungen, Praxisbeispiele sowie Entwicklungspotenziale auf.

Es ist so weit: Die AssCompact Digitalkongresse werden fortgeführt. Den Start macht heute, am 22.02.2024, ab 9:00 Uhr das Thema „KI – Fluch oder Segen?“. Drei Top-Speaker werden im Online-Event ihr Wissen zu und ihre bisherigen Erfahrungen mit künstlicher Intelligenz (KI) teilen. Die drei Experten zeichnen zudem ein Bild der möglichen weiteren Entwicklung der KI und deren Auswirkungen auf die Versicherungs- und Finanzbranche. Die Moderation des ersten Digitalkongresses im Jahr 2024 liegt bei Dr. Alexander Ströhl, Chefredakteur AssCompact.

Alles rund um KI in der Makler- und Versicherungsbranche

Das ist das Programm am Donnerstagmorgen:

  • 9:00 – 9:30 Uhr: Techjournalist Gregor Schmalzried, „Im KI-Maschinenraum: Wie die produktive Anwendung von GPT-4 & Co. heute aussieht“
  • 10:00 – 10:30 Uhr: Frank Rottenbacher, Vorstand AfW Bundesverband Finanzdienstleistung: „Wie denken Vermittler:innen über KI in der Beratung?“
  • 11:00 – 11:30 Uhr: Florian Wäsch, Leiter IT bei Dittmeier Versicherungsmakler GmbH: „KI bei Dittmeier – Zeit sparen, Kundenkomfort erhöhen und am Ende noch Menschenleben retten“
Über diese Inhalte wird beim Digitalkongress „KI – Fluch oder Segen?“ gesprochen

Zunächst spricht Techjournalist Gregor Schmalzried in seinem Vortrag über KI-Tools und gibt einen Überblick für den Versicherungsmarkt und -vertrieb. Zudem geht er auf spezifische Anwendungen für Maklerinnen und Makler, z. B. Schriftverkehr, Personas, Analysen, ein, bevor er zum Ausblick in die nahe KI-Zukunft der Versicherungsbranche kommt.

Frank Rottenbacher, Vorstand AfW Bundesverband Finanzdienstleistung, will Praktisches und Grundsätzliches zum Thema KI in der Versicherungsberatung und Arbeitswelt vermitteln. In seinem Vortrag lernen die Teilnehmenden beispielsweise, wie Maklerinnen und Makler in Deutschland über die Einsatzmöglichkeiten von KI denken und was Sie planen. Auch wird es darum gehen, wie Maklerinnen und Makler in Deutschland bereits mit KI-Anwendungen arbeiten.

Last, but not least zeigt Florian Wäsch, Leiter IT bei Dittmeier Versicherungsmakler GmbH, Praxisbeispiele auf, die die Anwendung im Maklerbüro darstellen. Auch befasst er sich mit Chancen und Risiken von KI-Tools für die Versicherungsbranche.

Vortrag und Diskussion im Breakout-Room

Nach den Vorträgen sind alle Teilnehmenden eingeladen, im digitalen Breakout-Room bzw. per Videotelefonie und Chat über offengebliebene Fragen zu diskutieren und mit Kolleginnen und Kollegen sowie den Speakern in Kontakt zu kommen.

Anmeldung und Weiterbildungszeit

Der Digitalkongress „KI – Fluch oder Segen?“ findet live auf der Plattform dkm365.de statt. Teilnehmende benötigen lediglich einen Zugang zur Plattform – extra anmelden müssen sie sich nicht. Mit der Teilnahme an den Vorträgen können Vermittlerinnen und Vermittler bis zu 90 Weiterbildungsminuten sammeln.

Weitere Informationen zu diesem und allen weiteren Digitalkongressen im Jahr 2024 gibt es unter asscompact.de/digitalkongresse

 
Die Referenten beim Digitalkongress „KI – Fluch oder Segen?“:
Gregor Schmalzried
Frank Rottenbacher
Florian Wäsch

Covomo und NAMMERT arbeiten zusammen

Covomo und der Spezialmakler NAMMERT kooperieren: Zum Saisonstart im Frühling nimmt die Covomo Versicherungsvergleich GmbH die Bootshaftplicht, -kasko, -rechtsschutz und -unfallversicherung in ihrem Vergleichsportal auf.

Das Frankfurter Unternehmen Covomo Versicherungsvergleich GmbH und der Spezialmakler NAMMERT aus Königs Wusterhausen tun sich im Vertrieb von Bootsversicherungen zusammen. Konkret nimmt Covomo die Produkte Bootshaftplicht, -kasko, -rechtsschutz und -unfallversicherung im Vergleichsportal auf. Alle an Covomo angeschlossenen Vertriebspartner wie Versicherungsmakler und Maklerpools erhalten laut dem Unternehmen Zugriff auf die Tarifrechner. Der Geschäftsführer von NAMMERT, Norman Nammert, sagt: „Die Partnerschaft mit Covomo eröffnet uns direkt den Zugang zu 80% des Maklermarktes, welcher nun Zugriff zu unseren Produkten hat.“

Covomo ergänzt durch diese Kooperation die bereits bestehende Datenbank von Spezialversicherungen um einen weiteren Bereich. Der Zeitpunkt bietet sich laut den Unternehmen an, da er zur Saisonalität der Bootsversicherung und der typischerweise im Frühling beginnenden Saison passt. (lg)

Bild: © Marat Lala – stock.adobe.com