AssCompact suche
Home

0630

Software

Das Potenzial von KI für die Personalarbeit

Wie wird KI die Arbeit im HR-Bereich verändern? Eine aktuelle Studie kommt u. a. zu dem Ergebnis: Viele Personalverantwortliche sehen in KI das Potenzial, die Arbeitsweise in ihrem Unternehmen grundlegend umzukrempeln – auch, damit sie sich mehr um Menschen statt um Papier kümmern können.

Künstliche Intelligenz (KI) könnte zukünftig den Arbeitsalltag vieler Menschen verändern. In der Studie „HR Trends – die Zukunft der Personalarbeit“ der Sage GmbH, Anbieter spezifischer KMU-Lösungen für Buchhaltung, Finanzen, Personalmanagement und Gehaltsabrechnung, hat sich gezeigt, dass HR-Fachleute KI als Möglichkeit sehen, die Belastung durch administrative Arbeiten zu reduzieren und langatmige Aufgaben zu übernehmen. Für die Studie wurden über 1.000 Personalverantwortliche aus verschiedenen Branchen und Ländern befragt. 77% sagten, dass KI das Potenzial habe, die Arbeitsweise in ihrem Unternehmen zu revolutionieren.

Arbeitsbelastung höher, mehr Automatisierung und Analytik

Eine große Mehrheit (95 %) spürte im letzten Jahr eine gestiegene Arbeitsbelastung. 91% gaben zudem an, dass die Verantwortlichkeiten in ihrer Rolle zunahmen. Als größte Herausforderungen betrachten die HR-Fachleute laut der Studie hohe Arbeitsbelastung mit 80 %, niedrige Arbeitsmoral und Burnout der Mitarbeiter (79%) sowie begrenzte Budgets (79%). 80% der Personalverantwortlichen denken zudem, dass sich die Rolle der Personalabteilung durch KI erheblich verändern wird. Aktuell setzen 45% der befragten HR-Führungskräfte auf HR-Metriken, 44% nutzen Automatisierung und 43% HR-Lösungen aus der Cloud. Laut Sage belege dies eine deutliche Verlagerung in Richtung Automatisierung und Analytik. Einen weitgehend positiven Blick werfen die Befragten auf die Implementierung von KI in HR-Aufgaben – 71% gehen davon aus, dass dies mehr Arbeitsplätze schaffen wird.

„Auf Bereiche konzentrieren, die sie für wertvoller halten“

„Unsere Ergebnisse zeigen, dass Personalverantwortliche unter zunehmendem Druck stehen, Ergebnisse zu liefern und eine immer länger werdende Liste von Aufgaben zu bewältigen haben“, sagt Amanda Cusdin, CPO bei Sage. „Die Branche und ihre Beschäftigten sind jedoch widerstandsfähig und diejenigen, die Technologie und KI nutzen, werden mehr Zeit zurückgewinnen. Das ist von unschätzbarem Wert, wenn man versucht, einen Burnout zu vermeiden. Infolgedessen können sich Personalverantwortliche auf Bereiche ihrer Arbeit konzentrieren, die sie für wertvoller halten, wie etwa Personalstrategien. Diese Verschiebung kann wiederum die Arbeitszufriedenheit erhöhen.“

Fundiertere Entscheidungen, aber Schulungen notwendig

Viele (56%) der Personalleiter wünschen sich der Studie zufolge mehr Technologie, um effektiver arbeiten zu können. Durch das Sammeln und die Analyse aussagekräftiger datengestützter Erkenntnisse könnten sie fundiertere Entscheidungen treffen. Darüber hinaus herrscht ein Bewusstsein darüber, dass eine Schulung der Belegschaft notwendig ist, um von den Vorteilen der Technologie zu profitieren.

HR-Fachleute wollen mehr Zeit für drei Bereiche

Die strategische Planung (61%), die Nutzung von Daten zur Entscheidungsfindung (59%) und das Engagement der Mitarbeiter (59%) sind die drei Bereiche, für die Personalverantwortliche in Zukunft mehr Zeit aufwenden wollen – eine Verlagerung von Bürokratie und Papier zu Personalstrategien.

So ist der Stand bei kleinen und mittleren Unternehmen

68% der Befragten machten die Angabe, dass über die Hälfte der HR-Prozesse in ihrem Unternehmen bereits automatisiert sei, jedoch meinen 79%, dass noch mehr automatisiert werden könnte. Zudem bestehen der Studie nach noch deutliche Unterschiede im Automatisierungsgrad zwischen kleinen Unternehmen (50 bis 249 Mitarbeiter) und mittelgroßen Unternehmen (250 bis 2.500 Mitarbeiter). Unter den mittelgroßen Unternehmen haben z. B. bereits 80% mindestens die Hälfte ihrer HR-Prozesse automatisiert. Bei den kleinen sind es 57%.

Über die Studie

Mehr als 1.000 Personalleiter aus verschiedenen Branchen und Ländern wurden für die jährlich erscheinende Studie befragt. 50% der Befragten arbeiten in kleinen Unternehmen mit 50 bis 249 Mitarbeitern und 50% in mittelgroßen Unternehmen mit 250 bis 2.500 Mitarbeiten. Die Studie steht unter sage.com/de-de/hr-software/hr-trends zur Verfügung. (lg)

Bild: © wanniwat – stock.adobe.com


KI-Phone der Telekom: Revolution der mobilen Interaktion?

Vor Kurzem hat die Deutsche Telekom ihren Ansatz für ein visionäres Smartphone vorgestellt, das auf KI basiert. Ein digitaler Assistent ersetzt Apps. Jonas Piela erläutert in einem Gastbeitrag, wie das KI-Telefon funktionieren soll, und beleuchtet dabei auch, wie die Zukunft von Apps aussehen könnte.

Ein Artikel von Jonas Piela, Managing Director Piela & Co. Digital Consultants

Auf dem Mobile World Congress (MWC) 2024 präsentierte die Deutsche Telekom ein spannendes Konzept für ein Smartphone der Zukunft, das auf künstlicher Intelligenz (KI) basiert. Das KI-Telefon verabschiedet sich von der App-basierten Bedienung und setzt stattdessen auf einen intelligenten Sprachassistenten, der kontextabhängig agiert und sich an die individuellen Bedürfnisse des Nutzers anpasst.

KI-Assistent reduziert Komplexität

Der KI-Assistent versteht komplexe Aufgabenketten und führt diese automatisch aus. So kann er mühelos Flugbuchungen mit Hotel- und Mietwagenreservierung kombinieren, mühsame Recherchen und Vergleiche übernehmen oder den Nutzer bei der Erledigung von Aufgaben im Alltag unterstützen. Der Nutzer sagt beispielsweise: „Ich möchte morgen nach Paris fliegen und dort zwei Tage bleiben. Finde mir einen günstigen Flug und buche ein Hotel in der Nähe des Eiffelturms.“ Der Assistent durchsucht verschiedene Flugportale und Hotelwebseiten, vergleicht Preise und Optionen und präsentiert dem Nutzer die besten Angebote.

KI-Phone nutzt Kontext und lässt sich per Sprache steuern

Der Assistent erfasst auch den situativen Kontext und passt seine Aktionen an. Bei Restaurantreservierungen berücksichtigt er beispielsweise die gewünschte Uhrzeit, Personenzahl, kulinarischen Vorlieben und den Standort des Nutzers. Er kann auch proaktiv agieren und dem Nutzer relevante Informationen und Angebote im richtigen Moment vorschlagen. Der Nutzer befindet sich beispielsweise in der Nähe eines Restaurants, das er gerne besuchen möchte. Der Assistent zeigt ihm die Öffnungszeiten, die Speisekarte und Bewertungen anderer Gäste an und bietet ihm an, einen Tisch zu reservieren.

Die Interaktion mit dem Assistenten erfolgt dabei intuitiv und natürlich über Sprache. Der Nutzer kann einfach mit ihm sprechen, wie er es mit einem Menschen tun würde, ohne komplizierte Befehle oder Codes lernen zu müssen. Fortgeschrittene Sprachmodelle ermöglichen es dem Assistenten, den Nutzer besser zu verstehen und auf seine individuellen Bedürfnisse einzugehen. Der Nutzer fragt: „Wie ist das Wetter heute in Berlin?“ Der Assistent antwortet mit einer detaillierten Wettervorhersage für den aktuellen Tag und die nächsten Tage.

Vorteile: Einfachheit, Effizienzsteigerung und Personalisierung auf höchstem Niveau

Die Bedienung durch Spracheingabe ermöglicht eine mühelose und effizientere Interaktion mit dem Gerät. Der Nutzer muss nicht durch verschiedene Apps navigieren und kann sich stattdessen auf die Erledigung seiner Aufgaben konzentrieren.

Der Assistent erledigt auch Aufgaben schneller und präziser als ein Mensch, da er auf eine immense Menge an Informationen und Ressourcen zugreifen kann. Dies kann zu einer erheblichen Zeitersparnis im Alltag führen.

Durch die kontinuierliche Anpassung an die Nutzerpräferenzen bietet der Assistent schließlich ein personalisiertes Erlebnis, das den individuellen Bedürfnissen und Gewohnheiten des Nutzers entspricht. Dies kann die Relevanz von Informationen und Angeboten erhöhen und die Zufriedenheit des Nutzers verbessern.

Die Steuerung per Sprache ist nicht immer gut

Die Debatte um die Zukunft der User Interfaces dreht sich um die Frage, ob die Bedienung durch Tippen oder Sprechen einfacher und intuitiver gestaltet werden kann. In diesem Kontext spielt die Umgebung eine wichtige Rolle. In lauten Umgebungen kann die Spracheingabe versagen, während in leisen Umgebungen das Sprechen unhöflich sein kann. Die Beliebtheit von Textnachrichten in Meetings unterstreicht diese Problematik.

Apps bleiben bestehen

Es ist schwierig, mit absoluter Sicherheit zu sagen, ob Apps in der Zukunft in der gleichen Weise wie heute existieren werden. Die Art und Weise, wie wir mit Technologie interagieren, entwickelt sich ständig weiter, und es ist möglich, dass Apps durch andere Formen der Interaktion mit digitalen Diensten ersetzt werden.

Es ist jedoch wahrscheinlich, dass Apps oder eine andere Art von Service bzw. Dienstleistung weiterhin eine wichtige Rolle spielen, allerdings mit veränderten Funktionen. Anstatt eigenständige Anwendungen zu sein, könnten Apps zu Schnittstellen werden, die uns den Zugang zu verschiedenen Diensten ermöglichen. Diese Dienste könnten von verschiedenen Anbietern bereitgestellt werden, und die Apps würden uns helfen, sie nahtlos zu nutzen.

Es ist also wahrscheinlicher, dass sich die Art und Weise, wie wir Apps verwenden, ändern wird, anstatt dass sie vollständig verschwinden. Der von der Telekom erdachte Ansatz, mit einer KI zu interagieren, um Flüge zu buchen, ist einer, bei dem dann Apps in Form von Schnittstellen verschiedener Anbieter in das Telefon integriert werden.

In jedem Fall wird es immer mehrere Anbieter für verschiedene Dienstleistungen geben. Die Kartellämter sorgen dafür, dass kein Anbieter eine marktbeherrschende Stellung erlangt und den Wettbewerb behindert.

Der Set-up-Aufwand und der Betriebsaufwand für die Nutzung von Dienstleistungen werden daher wahrscheinlich immer bestehen bleiben, unabhängig davon, ob Apps verwendet werden oder nicht. Es ist jedoch möglich, dass diese Bemühungen durch die Entwicklung neuer Technologien und Standards verringert werden.

Revolution oder Evolution?

Das KI-Telefon der Deutschen Telekom präsentiert eine innovative Vision, die die mobile Interaktion grundlegend verändern könnte. Die Nutzung von KI zur kontextabhängigen Steuerung und Personalisierung des Nutzererlebnisses birgt großes Potenzial. Es wird aber auch weiterhin Apps geben, die dann vielleicht anders heißen und es wird weiterhin eine Steuerung über Touch-Eingaben geben, wenn die Steuerung per Sprache nicht möglich oder nicht angemessen ist.

Bild: © ImageFlow – stock.adobe.com; Porträtfoto: © Jonas Piela

 
Ein Artikel von
Jonas Piela

KI revolutioniert Nachfolge und Bestandsverkauf

Was wird passieren, wenn KI im Kundenkontakt eine immer stärker werdende Rolle einnimmt? Braucht es wirklich noch den persönlichen, menschlichen Berater und Betreuer? Diese Fragen hat sich Andreas Grimm vom Resultate Institut angesichts seines neuesten „Mitarbeiters“ gestellt ...

Ein Artikel von Andreas Grimm

Wer beim Resultate Institut in München anruft, lernt dort seit Neuestem Berndt Blogg kennen. Ein freundlicher, zurückhaltender „Operator“, der Termine buchen kann, Rückrufe notiert und sogar ad hoc Fragen rund um die Themen Unternehmensnachfolge und Bestandsbewertung beantwortet. Sogar Fragen zur Bedienung unserer Tools und unserer Website beantwortet er.

Das Besondere an Berndt Blogg: Er ist eine künstliche Intelligenz. Nicht real. Er kann zuhören, verstehen und sprechen. Das Verstehen dauert zwar manchmal noch ein oder zwei Sekunden zu lange – aber im echten Leben braucht der Mensch gegenüber auch manchmal so lange, bis es klick gemacht hat.

Wir nutzen künstliche Intelligenz (KI) inzwischen in vielen Bereichen. Sie unterstützt uns in der Unternehmens- und Bestandsanalyse, bereitet Berichte vor und hilft bei der Auswahl von Kandidaten.

KI wird immer besser

Beim Training von Berndt Blogg habe ich irgendwann Angst gekriegt: „Was wird eigentlich passieren, wenn künstliche Intelligenzen auch bei unseren Kunden eine immer stärker werdende Rolle einnehmen? Brauchen die Kunden unserer Kunden wirklich noch den persönlichen, menschlichen Berater und Betreuer?“

Wer Maklerunternehmen analysiert, stellt fest, dass zwischen 80 und 100% der Kundenkontakte eines Maklers heute per Mail, Messenger oder per Telefon stattfinden. Es gibt natürlich Ausnahmen. Aber den persönlichen Kontakt von Angesicht zu Angesicht gibt es immer seltener.

Einer Textnachricht sieht man bereits heute kaum noch an, ob sie von einer künstlichen Intelligenz oder einer natürlichen Person geschrieben ist. Bei einem KI-basierten Chatbot hört man zwar noch die Künstlichkeit der Stimme oder die merkwürdigen Betonungen. Aber das dürfte sich schnell ändern. In sehr naher Zukunft wird ein solcher Chatbot jede beliebige Stimme – und damit jeden beliebigen Berater – imitieren können, nicht nur am Telefon, sondern auch in der Videoberatung. Er wird damit jeden beliebigen Kunden in jeder beliebigen Sprache weltweit zu jeder beliebigen Zeit beraten können, und das tausendfach gleichzeitig.

Werden Berater überflüssig?

Braucht man in einer solchen Welt überhaupt noch Berater aus Fleisch und Blut? Wenn die Antwort „nein“ lauten sollte, habe ich wenigstens eine erfreuliche Nachricht für Inhaber von Maklerbeständen:

Die Preise für Bestände werden weiter steigen. Denn in einer solchen Welt können diese Unternehmen mit wenigen Mitarbeitenden und mit etwas KI sehr viele Kunden zielgerichtet beraten und betreuen. Und das zu vergleichsweise sehr geringen Kosten. Wer sehr schnell sehr große Bestände aufbaut, wird folglich traumhafte Renditen erwirtschaften können. Und mit der Gier nach solchen Renditen werden diese Bestandskonsolidierer auch bereit sein, noch höhere Preise zu bezahlen. Und davon profitieren wiederum die, die Bestände zu verkaufen haben.

Glauben Sie nicht? Dann rufen Sie Berndt Blogg in der Telefonzentrale des Resultate Institut gerne an und stellen ihm ein paar Fragen zum Thema Nachfolgeplanung. Ich bin sicher, den einen oder anderen wird es gruseln. Mal, weil die Antwort gruselig war, mal, weil die Antworten so gut waren, dass es einen gruselt.

Über den Autor

Andreas W. Grimm ist Gründer des Resultate Institut und beleuchtet an dieser Stelle regelmäßig Aspekte zur Nachfolgeplanung. Gemeinsam mit AssCompact hat er den Bestandsmarktplatz initiiert.

Diesen Beitrag lesen Sie auch in AssCompact 04/2024 und in unserem ePaper.

Bild: © Zaleman – stock.adobe.com

 
Ein Artikel von
Andreas Grimm

Beratungsdienstleistungen online bestellen

Die You Are We GmbH hat den Launch eines Onlineshops für Beratungsdienstleistungen bekannt gegeben. Damit will das Unternehmen bewusst mit Traditionen in der Beratungs- bzw. Versicherungsbranche brechen. Im Shop wird u. a. die Entwicklung digitaler Geschäftsmodelle vertrieben.

Die You Are We GmbH bezeichnet sich selbst als Beratungs- und Umsetzungsboutique für die Versicherungswirtschaft. Nun hat das Unternehmen einen Onlineshop gestartet. Dieser bietet die üblichen Services der You Are We GmbH, z. B. die Entwicklung digitaler Geschäftsmodelle, sowie spezialisierte Produkte wie digitale Antragsstrecken, Design Sprints und die Erstellung von Social-Media-Redaktionsplänen für Versicherungsunternehmen. Neu ist dem Unternehmen zufolge, dass diese Dienstleistungen nun online gebucht werden.

Onlineshopping und persönliche Beratung

Doch auch persönliche Beratung wird es weiterhin geben. Dazu folgt ein ausführliches und kostenfreies Erstgespräch, wenn im Shop komplexe Produkte bestellt werden. Danach erstellt You Are We ein individuelles Angebot. Weniger komplexe Produkte können auch zum Festpreis bestellt werden, wie das Unternehmen mitteilt. Neben Beratungsdienstleistungen gibt es im Shop Merchandise-Artikel wie Hoodies, T-Shirts, Beanies und Shopping Bags.

Bewusst mit Traditionen gebrochen

Geschäftsführerin Daniela Friedrich, die das Projekt bei You Are We verantwortet, sagt zur Einführung des Shops: „Mit unserem neuen Onlineshop brechen wir bewusst mit Traditionen in der Beratungsbranche. Wir wollen zeigen, dass auch komplexe Dienstleistungen digital und an die Wünsche unserer Kunden angepasst angeboten werden können.“

Über die You Are We GmbH

Die You Are We GmbH hat ihren Sitz in Hamburg und Basel. Sie hat sich auf die Entwicklung digitaler Produkte und Geschäftsmodelle für die Versicherungsbranche spezialisiert. Das Unternehmen bietet Lösungen in den Geschäftsbereichen Beratung, Software und Marketing. Die Geschäftsführung besteht aus Ingolf Putzbach, Désirée Mettraux und Daniela Friedrich. (lg)

Bild: © Charcoal3D – stock.adobe.com


Finanzberatungsplattform: AIR und f-fex bündeln Kräfte

Die FinTechs AIR und f-fex haben sich zusammengeschlossen. Damit entstehe eine ganzheitliche digitale Finanzberatungsplattform. Wie die Firmen weiter mitteilen, rückt die Kundenbetreuung wieder in den Mittelpunkt, da technische und regulatorische Anforderungen von der Plattform erledigt werden.

Die AIR GmbH und die f-fex AG machen künftig gemeinsame Sache. Der Zusammenschluss erfolgte rückwirkend zum 01.01.2024 durch einen Anteilstausch unter den beteiligten Gesellschaftern bzw. Aktionären. Sämtliche Investoren, das Management und die Mitarbeiter der beiden Einheiten bleiben an Bord.

Die in Mannheim ansässige AIR GmbH wurde 2019 von Horst Schneider gegründet. Das FinTech entwickelt Softwarelösungen für die Finanzdienstleistung mit ganzheitlichen und gleichzeitig standardisierten Anwendungen für das Privatkundengeschäft und für Verbraucher. Die f-fex AG aus Bad Homburg ist ein Komplettanbieter für das digitale Investment Advisory von Fondspolicen, Fondsdepots und fondsbasierten Vermögensstrategien. Zudem bewertet f-fex mithilfe intelligenter Ratingverfahren Investmentfonds und Portfolios.

Ganzheitliche digitale Finanzberatungsplattform

Wie die FinTechs mitteilen, entstehe durch die Bündelung der Kräfte die erste ganzheitliche, sowohl hybrid als auch volldigital einsetzbare Finanzberatungsplattform, die alle relevanten Finanzthemen ihrer Nutzer vollumfänglich und individuell adressiere – von der Absicherung über die Finanzierung bis hin zu Altersvorsorge und Geldanlage. „Mit der digitalen Integration von Investment-Know-how, langjähriger Beratungserfahrung und intelligenter Plattformtechnologie setzten wir kundenzentriert und digital den neuen Standard in der Finanzberatung“, betont Horst Schneider, CEO der AIR GmbH.

Prozess „schließt Fehlberatung faktisch aus“

Die AIR GmbH bringt die cloudbasierte „Persönlichkeitsprofilierung für Finanzen“ und die Finanzmanagement-Plattform „AIRboard“ in den Zusammenschluss ein. „Ein smarter digitaler Prozess übersetzt Kundenindividualität in passgenaue, vollumfängliche Lösungen und schließt Fehlberatungen faktisch aus“, so Schneider.

Die f-fex AG wiederum deckt mit ihrer Wealth-Management-Plattform den Investment- und Geldanlagebereich der AIRboard-Plattform ab. „Für Endkunden entsteht durch unseren Zusammenschluss erstmalig eine intelligente, vollumfängliche Plattform, mit der die Organisation und Steuerung der privaten Finanzen ganz einfach und intuitiv verständlich wird“, unterstreicht f-fex-CEO Tobias Schmidt. „Gleichzeitig schaffen wir für unsere B2B-Kunden die erste ganzheitliche All-Finanz-Beratungsplattform, bei der die Kundenbetreuung wieder in den Mittelpunkt rückt, da die technischen und regulatorischen Anforderungen digital von der Plattform erledigt werden“, so Schmidt weiter. (tik)

Bild: © dzm1try – stock.adobe.com


KI in der Assekuranz: Blick auf den rechtlichen Rahmen

Der Weg für ein umfassendes KI-Gesetz in Europa ist geebnet. Weitere Regelungen dürften folgen. Der Einsatz von KI birgt ein großes Potenzial für die Versicherungswirtschaft. Doch gestatten die rechtlichen Rahmenbedingungen, es auszuschöpfen? Diese Frage beleuchtet der Rechtsexperte Dr. Conrad Waldkirch.

Ein Beitrag von Dr. Conrad Waldkirch, Akademischer Rat a. Z. am Lehrstuhl für Bürger­liches Recht, Privatversicherungsrecht, Wirtschaftsrecht und Rechtsvergleichung von Prof. Dr. Oliver Brand an der Universität Mannheim

Die Einsatzmöglichkeiten von selbstlernender künstlicher Intelligenz (KI) in der Versicherungswirtschaft sind vielfältig. Aufgrund ihrer Fähigkeit, große Datenmengen zu verarbeiten sowie höchst unterschiedliche Prozesse zu automatisieren und effizienter zu machen, ist künstliche Intelligenz prädestiniert für diese datenlastige Branche. Deshalb verwundert es nicht, dass KI bereits in vielen Bereichen eingesetzt wird, etwa im Underwriting, der Ablaufsteuerung oder der Schadenregulierung. In der Leistungsprüfung werden beispielsweise eingehende, höchst unterschiedliche Schriftstücke (z. B. Rechnungen) und Bilder (z. B. Unfallfotos) automatisch erfasst und ausgewertet. KI kann zudem dafür genutzt werden, die Regulierungsanträge auf Anzeichen für Betrug zu untersuchen und begründete Begehren automatisch zu regulieren.

Quantensprung ChatGPT

Neue Anwendungsfelder haben sich zudem mit dem Auftritt des großen Sprachmodells ChatGPT aufgetan. Dieses kann Versicherern und Vermittlern nicht nur beim Abfassen von Dokumenten helfen. Die Kommunikationsfähigkeiten der KI, die einen Quantensprung gegenüber den bisherigen regelbasierten Systemen darstellen, legen zudem einen Einsatz in der Online-Beratung nahe. Dazu gibt es auch bereits vereinzelte Experimente, etwa den Chatbot Clara der Helvetia.

Fehlende Regelungen

Gegenwärtig gibt es weder versicherungsrechtliche noch allgemeine Vorschriften, die speziell den Einsatz von KI regeln. Da es auch an einschlägiger Rechtsprechung fehlt, verwundert es nicht, dass noch viele Rechtsfragen ungeklärt sind, weswegen erhebliche Unsicherheit herrscht. Schwierigkeiten erzeugt dabei insbesondere, dass das Verhalten adaptiver KI, die sich selbst fortentwickelt, nicht vorhersehbar und im Nachhinein auch kaum erklärbar sein kann. So trifft auch ChatGPT gelegentlich falsche Aussagen, ohne dass deren Zustandekommen rekonstruierbar ist. Das Sprachmodell erfindet sie scheinbar – was als Halluzinieren bezeichnet wird.

Etwas mehr Klarheit besteht im Versicherungsaufsichtsrecht. Zwar fehlen auch dort gesetzliche Vorgaben. Insoweit haben aber BaFin und EIOPA erste Verlautbarungen dazu getätigt, ob und wie der Einsatz von KI mit den Vorgaben des Aufsichtsrechts vereinbar ist. Die Behörden formulieren diesbezüglich in der Form von Prinzipien zum Beispiel Anforderungen an die Governance sowie die Transparenz und Erklär- bzw. Interpretierbarkeit der Entscheidungsprozesse der KI und schreiben Schutzmaßnahmen bezüglich des großen Diskriminierungspotenzials der Algorithmen vor.

Aktuelle Rechtsfragen

Für viele der bereits bekannten Rechtsfragen zeichnet sich jedoch zumindest eine Tendenz ab. So besteht beispielsweise weitgehend Einigkeit, dass sich die Verwender von KI-Systemen durch diese generierte Erklärungen als eigene zurechnen lassen müssen, auch wenn deren Inhalt von ihrem Vorstellungsbild abweicht. Zudem ist man sich im Ergebnis einig, dass es aktuell schlicht technisch noch nicht möglich ist, dass Versicherer und Vermittler ihre Beratungspflichten nach dem Versicherungsvertragsgesetz (VVG) stets gesetzeskonform durch eine KI erfüllen. Das VVG verbietet zwar deren Einsatz nicht. Die aktuellen KI-Systeme, selbst fortschrittliche große Sprachmodelle wie ChatGPT, können jedoch zumindest komplexere und atypische Beratungssituationen noch nicht zuverlässig bewältigen, sogar wenn die KI versicherungs- und unternehmensspezifisch nachtrainiert wurde.

Wie steht es um die Haftung?

Mit Blick auf eine Haftung für durch KI verursachte Schäden, etwa solche durch eine Falschberatung, können die Verwender weiterhin erfolgreich den Einwand entgegenhalten, dass die konkrete schadenstiftende „Entscheidung“ der KI deren autonomer Fortentwicklung geschuldet und nicht vorhersehbar gewesen sei. Daran wird wohl auch die geplante KI-Haftungsrichtlinie nichts ändern. Speziell für die Beratung könnte jedoch gleichwohl eine Einstandspflicht über die sogenannte „versicherungsrechtliche Erfüllungshaftung“ drohen. Diese sieht vor, dass der Versicherer unabhängig von einem Verschulden unrichtige Erklärungen seiner Agenten oder Angestellten über den Inhalt des Vertrags immer dann gegen sich gelten lassen muss, wenn der Versicherungsnehmer auf die Richtigkeit des Erklärungsinhalts vertrauen durfte. Während der weit überwiegende Teil der Rechtswissenschaft und der Rechtsprechung zu Recht annimmt, dass dieses Rechtsinstitut mit der Neukodifikation des VVG von 2007 abgeschafft wurde, wollen einzelne Oberlandesgerichte und Vertreter des Schrifttums an ihm festhalten. Sollte sich diese Rechtsauffassung durchsetzen, könnte die nicht vorhersehbare Falschinformation durch KI-Berater sogar das vorrangige Anwendungsfeld dieser eigentlich schon totgesagten Rechtsfigur sein.

Klare Grenzen

Die Rechtsordnung sieht zudem zahlreiche Schranken vor, die den möglichen Einsatz von KI begrenzen. Etwa darf der Algorithmus nicht in einer nach dem Allgemeinen Gleichbehandlungsgesetz untersagten Weise diskriminieren. Ebenso setzt das Datenschutzrecht der Möglichkeit von Entscheidungen einer KI, die unmittelbare Rechtswirkung zulasten eines Versicherten entfalten, enge Grenzen. So gestattet Art. 22 der Datenschutz-Grundverordnung (DSGVO) automatisierte Entscheidungen ohne eine explizite freiwillige Einwilligung des Betroffenen nur, sofern sie für diesen nicht nachteilig sind, also beispielsweise wenn dem Begehren vollumfänglich stattgegeben wird. Die einzige Ausnahme bildet § 37 des Bundesdatenschutzgesetzes (BDSG), der Entscheidungen zuungunsten der Versicherten ausschließlich in der Leistungsprüfung und dies auch nur für die Krankenversicherung zulässt. Insoweit wird zu Recht – aber bisher ohne Erfolg – von der Branche gefordert, die Befugnis auf weitere Sparten zu erweitern, damit auch in diesen die Schadenabwicklung beschleunigt werden kann.

Ausblick

Weitreichende Änderungen stehen jedoch bevor. In naher Zukunft wird das EU-Gesetz über künstliche Intelligenz (AI Act) – das weltweit erste seiner Art – in Kraft treten. Das Gesetz, durch das ein sicherer, vertrauenswürdiger und ethischer Einsatz von KI gewährleistet werden soll, ist ein wichtiger Schritt vorwärts. Der neue Rechtsrahmen macht unter anderem Vorgaben zur Klassifizierung von und den Anforderungen an KI-Systeme und wird der Versicherungswirtschaft zusätzliche Pflichten auferlegen. Gleichwohl ist er insgesamt zu begrüßen. Der AI Act ist jedoch nur ein erster Schritt – weitere Gesetze werden folgen, etwa die KI-Haftungsrichtlinie, sodass die sich wandelnden rechtlichen Rahmenbedingungen Rechtswissenschaft und Praxis noch lange vor immer neue Herausforderungen stellen werden.

Diesen Beitrag finden Sie auch in AssCompact 03/2024 und in unserem ePaper.
Lesen Sie außerdem:

KI-Gesetz: Versicherer kritisieren Hochrisikoeinstufung

Bild: © Sikov – stock.adobe.com


Kfz: „KI wird unmittelbaren Einfluss auf den Preis haben“

Neodigital sieht aktuell drei wichtige Entwicklungen im Kfz-Versicherungsmarkt. Beim Thema KI wird aus Sicht des Experten noch viel passieren. Auch Telematik könnte eine größere Rolle spielen, wie AssCompact im Interview mit Stephen Voss von Neodigital erfahren hat.

Interview mit Stephen Voss, Vorstand Marketing und Vertrieb der Neodigital Versicherung AG
Herr Voss, was sind für Sie aktuell die wichtigen Entwicklungen im Kfz-Versicherungsmarkt?

Wir sehen aktuell drei wichtige Entwicklungen im Markt. Die erste und augenscheinlichste ist die steigende Inflation in den Schadenkosten aufgrund gestiegener Werkstatt- und Ersatzteilkosten. Diese macht sich auch direkt in den Prämien bemerkbar. Hier müssen wir als Versicherer viel enger an die eigentliche Entwicklung im Markt heran. Denn einen Tarif bzw. einen Preisanker für einen längeren Zeitraum zu setzen, ist damit schon fast fahrlässig. Anpassungsgeschwindig­keit ist hierbei das neue Zauberwort, und das bis hinein in die granularsten Bestandteile der Kfz-Versicherung. Wer denkt, dies über den dicken Daumen steuern zu können, denkt falsch.

Die zweite Entwicklung im Markt, die wir mit großem Interesse beobachten, ist der stetig steigende Anteil der Abo-Modelle in der Pkw-Nutzung. Dieser Markt entwickelt sich rasant. Die Kunden und Kundinnen versichern nicht mehr Besitz, sondern Mobilität. Gerade hier bieten Modelle, die Telematik beinhalten und auch flexibel kurze Abrechnungszeiträume darstellen können, große Vorteile.

Die dritte Entwicklung, wenn auch derzeit leider die langsamste, ist für uns die Elektromobilität. Hier treffen sogar die Punkte eins und zwei aufeinander. Gerade bei den neuen rein elektrischen Fahrzeugen stehen noch einige offene Fragen im Raum. Insbesondere hinsichtlich der Reparaturfreundlichkeit und der daraus entstehenden Werkstatt- bzw. im schlimmsten Fall Entsorgungskosten. Da aktuell E-Fahrzeuge auch gerne in Abo-Modellen am Markt angeboten werden, kommen flexible Pay-as-you-drive- und Pay-how-you-drive-Angebote als weitere Dimen­sion – manche würden sagen Komplexität – hinzu.

Wie verbreitet sind Telematik-­Tarife bereits und wie entwickelt sich Ihr Telematics-as-a-Service-Modell weiter?

Je nachdem, auf welche Statistik man schaut, sind ca. 1 bis 1,5 Millionen der Pkw in Deutschland in einem der aktuell verfügbaren Telematik-Tarife abgesichert. Die Spanne ist hier groß, da es unterschiedliche Modelle im Markt gibt. Manche Versicherer bezeichnen auch die Abrechnung nach gefahrenen Kilometern als Telematik. Uns geht das nicht weit genug. Neben dem Wieviel kommt es auch auf das Wie an. Wir haben ganz klar von Beginn an beides in den Fokus der Entwicklung gestellt. Dabei ist es wichtig, dass neben der Strecke auch das Fahrverhalten präzise in die Modelle integriert wird. Die Herausforderung dabei ist, zufällige Datenausreißer zu erkennen, um einen fairen Score ermitteln zu können. Dieser stellt dann die Basis für die dynamische Prämienkalkulation dar.

Inwieweit wird künstliche Intelligenz in Fahrzeugen Ihrer Meinung nach einen Platz finden? Und welche Herausforderungen könnte es bei der Absicherung geben?

Das „Wird“ hat derzeit schon Volkswagen beantwortet, also KI ist schon angekommen. Zunächst in den Komfortfunktionen werden KI-Modelle eingesetzt. Bei Volkswagen ist das z. B. ChatGPT, das Einzug in die aktuellste Fahrzeuggeneration ab diesem Jahr hält. Es ist jetzt schon absehbar, dass das nur der Anfang ist. Es ist vor allem naheliegend, dass Assistenzsysteme, die bisher nur rein stochastisch vorgehen, in Zukunft auf KI-basierte Algorithmen zurückgreifen könnten. So kann sich das System direkt auf das Fahrverhalten des jeweilig Fahrenden anpassen und z. B. den Spurhalte- oder Abstandsregelassistenten darauf anpassen. So kann der Komfort, aber auch vor allem die Sicherheit der Systeme, verbessert werden. Verbessert sich die Sicherheit, verändert sich das Risikomodell. Ob nun Telematik eingesetzt wird oder nicht, KI wird damit unmittelbaren Einfluss auf die Prämienkalkulation und damit den Preis haben.

Welche Neuerungen wird es bei Ihnen im Jahr 2024 geben?

Wir haben bereits mit unserem Joint Venture hector digital zu Jahresbeginn Flottenmodelle eingeführt. Darüber hinaus werden wir in Kürze auch unser Telematik-Angebot in den Markt ausrollen. Zuerst wird Telematik über die Marke Neodigital angeboten werden. Aber auch unsere Telematik-as-a-Service-­Lösung, die wir über unsere Tochterfirma We Enable Service GmbH anbieten, wird damit Einzug in den Markt halten. Damit bieten wir allen Kfz-Versicherern im Markt eine attraktive End-to-End-Komplettlösung für Telematik an. Das Jahr 2024 wird mit Blick auf die Kfz-Versicherung ein spannendes Jahr für uns.

Diesen Beitrag lesen Sie auch in AssCompact 03/2024 und in unserem ePaper.

Bild: © Stephen Voss, Neodigital

 
Ein Interview mit
Stephen Voss

Gothaer und Smart InsurTech: Datenaustausch via BiPRO-Hub

Ab sofort stellt die Gothaer BiPRO-Services für ihre Vertriebspartner über den BiPRO-Hub bereit. Erster produktiver Partner ist die Firma Smart InsurTech mit ihrer Versicherungsplattform. Über die Datendrehscheibe werden tagesaktuelle Daten und Dokumente nach BiPRO-Norm 430.4 ausgeliefert.

Die Gothaer geht einen weiteren Schritt Richtung Digitalisierung im Maklervertrieb. Der Versicherer stellt BiPRO-Services für seine Vertriebspartner über den BiPRO-Hub zur Verfügung. Mit dem ersten produktiven Partner, der Firma Smart InsurTech mit ihrer Versicherungsplattform, tauscht die Gothaer exklusiv über die Datendrehscheibe tagesaktuelle Daten und Dokumente nach der BiPRO-Norm 430.4 in allen Sparten aus. Der Bereich Gewerbe soll in diesem Jahr zu einem späteren Zeitpunkt folgen.

Für die Gothaer und Smart InsurTech handelt es sich um die erste produktive Anbindung an den BiPRO-Hub. Beide Unternehmen sind Mitbegründer der Initiative zur Umsetzung des Hubs 2022, zu dem BiPRO den Anstoß gegeben hatte. Der Hub steht als neutrale nicht kommerzielle Instanz allen BiPRO-Nutzern am Markt offen.

Drehscheibe für alle BiPRO-Services

In Zukunft soll der BiPRO-Hub bei der Gothaer die zentrale Drehscheibe für sämtliche BiPRO-Services der angeschlossenen Partner werden und damit einziger Anlaufpunkt, um Dokumente und Geschäftsvorfälle abzurufen. Wie die Gothaer mitteilt, soll der Daten- und Dokumentenaustausch für alle Beteiligten somit einfacher und schneller erfolgen. Zudem sei die Qualität der übertragenen Daten und Dokumente sehr hoch.

„Der BiPRO-Hub beschleunigt die Digitalisierung des Maklermarktes. Weiterentwicklungen von BiPRO-Normen und die Implementierung neuer Normen müssen künftig vom Versicherer nur noch einmalig für den BiPRO-Hub umgesetzt werden – dann stehen sie sofort für alle angeschlossenen Partner bereit. Das beschleunigt die Durchdringung der BiPRO-Normen im Markt deutlich“, betont Oliver Brüß, Vertriebsvorstand der Gothaer. „Davon profitieren alle – Makler, Dienstleister und der Versicherer“, so Brüß weiter.

Weitere Anbindungen geplant

Die Gothaer und Smart InsurTech streben in diesem Jahr noch weitere Anbindungen von Partnern an den Hub an. Perspektivisch seien auch der Austausch von Courtage-Daten, Schadenmeldungen und Tarifierungen über den Hub denkbar, wie die Unternehmen mitteilen. (tik)

Bild: © Looker_Studio – stock.adobe.com


IVFP-Plattform bietet Maklern neue Wege in der Beratung

Beratungs- und Tarifvergleichssoftware sind etablierte Lösungen im Vermittlungsgeschäft. Das IVFP hat sich nun mit einer neuen Plattform im Markt platziert. Welche Mehrwerte bietet die Lösung für Vermittler? Und wie werden Makler bei der Nutzung unterstützt?

Interview mit Thomas Krapf, Geschäftsführer, Partner und Leiter Fachliche Entwicklung, und Manuel Lang, Partner und Leiter Research beim Institut für Vorsorge und Finanzplanung GmbH (IVFP)
Herr Lang, letztes Jahr haben wir auf asscompact.de über die IVFP-Tarifvergleichssoftware „fairgleichen.net“ gesprochen. Wie hat sich das Angebot seitdem weiterentwickelt?

Manuel Lang (ML) Die Anzahl der Tarifanbindungen konnten wir verdreifachen, sodass jetzt bei mehr als 150 Tarifen nicht nur qualitative Vergleiche, sondern zusätzlich individuelle Berechnungen der Ablauf- und Rentenleistungen oder Beitragshöhen für Makler und Kunden möglich sind. Die Anbindung von etwa 100 weiteren Tarifen steht kurz bevor, ebenso bekunden weitere Gesellschaften ihr Interesse an einer Integration. Weiterhin konnten wir zwei neue Module zu den bereits sieben vorhandenen integrieren – den Grundfähigkeitentarif- und Risikolebentarifvergleich. Zusätzlich sind aktuell 100.000 Daten in fairgleichen.net aus dem IVFP Rating transparent einsehbar.

Herr Krapf, das IVFP hat das Angebot an Versicherungsmakler erweitert. Was ist die neue IVFP-Plattform und wie funktioniert sie?

Thomas Krapf (TK) Die IVFP-Plattform (plattform.ivfp.de) ist der zentrale Zugangspunkt der IVFP-Softwareleistungen und Services für Makler im (Alters-)Vorsorgebereich. Im Fokus stehen hier „fairadvisor.net“ und „fairgleichen.net“ – die Beratungs- und Tarifvergleichssoftware. Diese stehen größtenteils kostenlos und ohne Registrierung zur Verfügung. Für einen professionellen Einsatz stehen unsere Plus-Varianten mit erweiterten Funktionen zur Verfügung.

Was haben Makler von der neuen Plattform?

TK Das Alleinstellungsmerkmal der IVFP-Plattform zeichnet sich durch eine intuitive Bedienung sowie eine einfache und transparente Darstellung aus. Mit wenigen Eingaben kann einem Kunden zum einen ein nachvollziehbares Ergebnis präsentiert und zum anderen in der fachlichen Tiefe auf die kundenindividuelle Situation eingegangen werden.

Eine Tarifvergleichs- und Beratungssoftware profitiert stark vom Grad der Unabhängigkeit des Anbieters. Wie unabhängig ist das IVFP als Anbieter der Plattform aufgestellt?

TK Als Geschäftsführer des IVFP werde ich den Grundstein, den Herr Prof. Michael Hauer und Herr Prof. Dr. Thomas Dommermuth vor mehr als 20 Jahren gelegt haben, auch für die nächsten 20 Jahre so weiterführen. Wir werden definitiv unabhängig bleiben und unsere großen Vorhaben wie den Ausbau der IVFP-Plattform weiterhin nicht unter Fremdfinanzierung oder Fremdbeteiligungen, sondern aus Eigenmitteln vorantreiben. Als unabhängiges Software-, Rating- und Analysehaus ist es für das IVFP von entscheidender Bedeutung, unabhängig von Versicherern, Pools oder Banken zu bleiben. Objektive Tarifbewertung und unabhängige Softwarelösungen müssen für den Markt gewährleistet bleiben. Dafür stand das IVFP in der Vergangenheit und wird dies auch in Zukunft.

Wie ist sichergestellt, dass Versicherungsmakler die IVFP-Plattform effizient nutzen können? Werden Makler bei der Nutzung dieser Plattform unterstützt, z. B. mit Schulungen?

ML Die Softwarelösungen der IVFP-Plattform wurden von Beginn an mit Maklern für Makler entwickelt. Bevor die Softwarelösung veröffentlicht wurde, war sie bei Maklern bereits in einer Beta-Testphase im Einsatz. Über zahlreiche Beta-Nutzer-Meetings konnten wir das Feedback direkt in die Entwicklung einfließen lassen. Bei der Weiterentwicklung gehen wir ähnlich vor. Für einen Einblick in die Softwarelösungen bieten wir kostenfreie Webinare an mit der Möglichkeit, sich IDD-Weiterbildungszeiten gutschreiben zu lassen. Wir pflegen zudem Partnerschaften mit anderen Plattformen, darunter auch dkm365, auf der wir ebenso unsere Webinare bereitstellen. Eine Vielzahl dieser Veranstaltungen wird aufgezeichnet und steht den Maklern auf YouTube fortlaufend zur Verfügung.

Inwiefern fließen moderne Technologien wie künstliche Intelligenz oder Big Data in die Entwicklung ein? Und welche Vorteile bringt das für Versicherungsmakler?

ML Wir haben frühzeitig erkannt, dass die Beratungsdaten unserer Software in anonymisierter Form von unschätzbarem Wert sind. Durch die intelligente Verknüpfung mit KI-Lösungsansätzen wird die IVFP-Plattform zukünftig um innovative Funktionen erweitert, die den Beratungsalltag und die Produktfindung erheblich optimieren werden. Die Integration von KI ermöglicht es Beratern, ihren Vertrieb signifikant zu stärken, indem sie dem Kunden auf anschauliche Weise aufzeigt, wie und mit welcher Tendenz Personen mit ähnlichem Profil sich entschieden haben. Dies stärkt das Vertrauen des Kunden in seine sorgfältige Auswahl des für ihn individuellen Vorsorgeprodukts.

Welche Ziele und Pläne verfolgt das IVFP mit der IVFP-Plattform?

TK Wir streben mit der IVFP-Plattform an, dass diese die meistgenutzte Lösung in der Beratung von versicherungsförmigen Vorsorgeprodukten in Deutschland wird. Aktuell konzentrieren wir uns hierbei stark auf den Ausbau der Angebote in der Sparte Leben. Die Optimierung der Vorsorgesituation der Kunden wird zukünftig mit allen am Maklermarkt agierenden Versicherern und deren Tarifwelt abgebildet werden können. Dabei umfasst das Thema Vorsorge die Ruhestandsplanung sowie alle biometrischen Risiken wie Arbeitsunfähigkeit, Berufsunfähigkeit, den Verlust von Grundfähigkeiten, Pflege und Tod.

ML Ergänzen möchte ich hier noch, dass wir zusätzlich zu den Vergleichen und Berechnungen in naher Zukunft Angebots- und Antragsdokumente sowie deren Einreichung über unsere Softwarelösungen „fairgleichen.net“ und „fairadvisor.net“ anbieten. Beginnen werden wir mit den Tarifen der Allianz Lebensversicherung-AG, und auch hier gilt wieder, dass wir den gesamten Markt der Lebensversicherer einladen, sich in die Antrags- und Abschlussstrecke integrieren zu lassen. Jeder Versicherer ist herzlich eingeladen, auf uns zuzukommen, wenn er zeitnah aufgenommen werden möchte.

Bild: © IVFP


IAB-Studie zur Automatisierbarkeit von Berufstätigkeiten

Eine Studie des Instituts für Arbeitsmarkt- und Berufsforschung hat untersucht, in welchem Maße Berufe aktuell potenziell durch den Einsatz von Computern ersetzbar sind. Grundsätzlich wird festgestellt, dass insbesondere Hochqualifizierte die Digitalisierung verstärkt zu spüren bekommen.

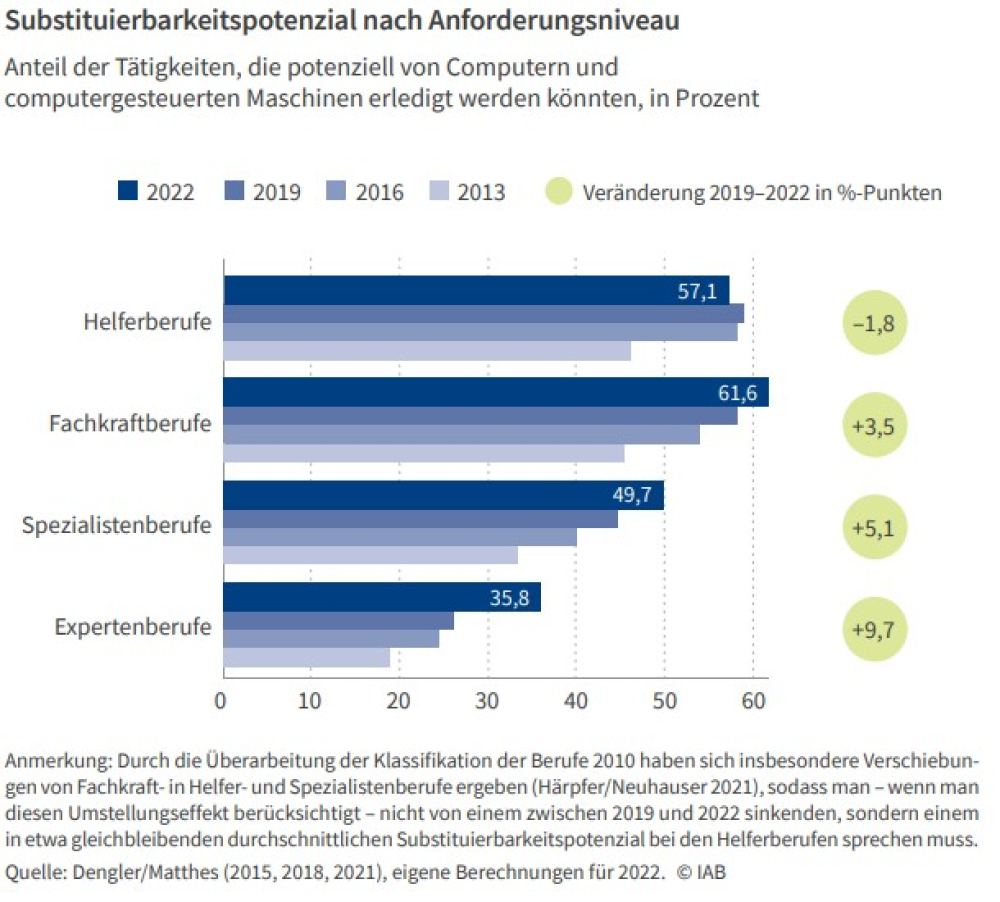
Laut einer aktuellen Studie des Instituts für Arbeitsmarkt- und Berufsforschung (IAB) erhöhte sich zwischen 2019 und 2022 der Anteil der Tätigkeiten, die potenziell von Computern erledigt werden könnten, in Expertenberufen mit 10 Prozentpunkten besonders stark. Er beträgt demnach nun knapp 36%. Die Studie unterscheidet zwischen Experten-, Spezialisten-, Fachkraft- und Helferberufen (siehe Grafik). Am höchsten ist der Anteil automatisierbarer Tätigkeiten der Studie zufolge in Helfer- und Fachkraftberufen.

Tätigkeiten in Spezialistenberufen zu 50% automatisierbar


IAB-Studie zur Automatisierbarkeit von Berufstätigkeiten


Im Durchschnitt sind in Spezialistenberufen inzwischen rund 50% der zu erledigenden Aufgaben automatisierbar, heißt es weiter vom IAB. Das Substituierbarkeitspotenzial ist in diesen Berufen, in denen die Beschäftigten in der Regel einen Meister-, Techniker- oder Bachelorabschluss innehaben, seit 2019 um 5% nach oben geklettert. Laut IAB-FORUM, Magazin des IAB, zeigt das „Substituierbarkeitspotenzial“ an, in welchem Ausmaß Berufe gegenwärtig potenziell durch den Einsatz von Computern oder computergesteuerten Maschinen ersetzbar sind. 

Britta Matthes, Leiterin der Forschungsgruppe „Berufe in der Transformation“ am IAB, stellt fest: „Insgesamt lässt sich feststellen: Je höher das Anforderungsniveau, desto stärker nehmen Substituierbarkeitspotenziale zu. Aber gerade in Berufen, für deren Ausübung typischerweise ein weiterführender oder Hochschulabschluss vorausgesetzt wird, ist der Anteil der substituierbaren Tätigkeiten noch immer geringer als bei anderen Anforderungsniveaus“.

Substituierbarkeitspotenzial in Fachkraftberufen am höchsten

In Fachkraftberufen erhöhte sich der Anteil der automatisierbaren Tätigkeiten seit 2019 um 3,5 Prozentpunkte. Hier ist das Substituierbarkeitspotenzial mit durchschnittlich 62% mittlerweile am höchsten. In den Helferberufen ist es mit rund 57% im Jahr 2022 etwa gleich hoch geblieben.

Neue Möglichkeiten durch Einsatz von KI

Vor allem geht es um den möglichen Einsatz generativer KI. Dies hat laut IAB dazu beigetragen, dass zwischen 2019 und 2022 eine Reihe von Tätigkeiten substituierbar geworden sind, die vorher als nicht automatisierbar galten, z. B. das Programmieren von Software.

IAB-Forscherin Katharina Grienberger beruhigt: „Dennoch können durch den Einsatz von KI-Programmier-Generatoren in keinem Beruf alle typischen Tätigkeiten vollumfänglich automatisch erledigt werden.“ Wichtiger werde in diesen Berufen jedoch, präzise zu formulieren, was genau erreicht werden soll. Denn der Schlüssel zu guten Ergebnissen seien die Textbefehle, die der KI erteilt werden, sagt sie.

Die Studie stellt auch fest: Der Anteil der sozialversicherungspflichtig Beschäftigten ist in Berufen, in denen mindestens 70% der Tätigkeiten potenziell substituierbar sind, deutschlandweit durchschnittlich von 34% im Jahr 2019 auf 38% im Jahr 2022 gestiegen.

Wie steht es um den Beruf „Versicherungsmakler/in“?

Ob und gegebenenfalls wann die Möglichkeiten der Automatisierung tatsächlich ausgeschöpft würden, hänge von vielen Faktoren ab, sagt Wiebke Paulus, Mitautorin der Studie. Eher nicht substituiert würden Tätigkeiten, wenn menschliche Arbeit wirtschaftlicher, flexibler oder von besserer Qualität ist. „Auch rechtliche oder ethische Hürden können die Nutzung beschränken. Ebenso können neue Technologien Arbeitsplätze schaffen“, so Paulus.

Informationen zur Höhe der Substituierbarkeitspotenziale in den jeweiligen Berufen finden sich im IAB-Job-Futuromat. Für den Beruf „Versicherungsmakler/in“ gibt dieser aktuell an, dass „5 der 7 Kerntätigkeiten in diesem Beruf […] – Stand heute – automatisierbar“ seien. Laut der Website beträgt die Automatisierbarkeit 71%.

Über die Studie

Die Studie betrachtet alle zu einem bestimmten Zeitpunkt für einen Beruf relevanten und verfügbaren Technologien. Die Substituierbarkeitspotenziale werden alle drei Jahre seit 2013 bestimmt. (lg)

Bild: © Summit Art Creations – stock.adobe.com; Grafik: © IAB