
Lithium-Ionen-Akkus sind aus Gewerbebetrieben kaum noch wegzudenken. Sie stecken in Werkzeugen, E-Bikes, Powerbanks und Haushaltsgeräten, treiben Elektrofahrzeuge an und speichern Energie aus Photovoltaikanlagen. Aus Sicht der Versicherer sind sie allerdings ein zunehmend risikobehaftetes Betriebsmittel. Wer Lithium-Akkus lagert, lädt, verarbeitet oder entsorgt, muss sich daher bei der Absicherung auf deutlich strengere Anforderungen einstellen.
„Der Akku ist vom Nebenthema zur ersten Frage im Underwriting geworden“, sagt Versicherungsmakler Christoph Mathiessen. Früher sei ein Akkusortiment im Gewerbevertrag häufig einfach mitgelaufen. Heute könne bereits die Frage, ob Lithium im Lager liegt, darüber entscheiden, bei welchen Versicherern überhaupt Versicherungsschutz angefragt werden könne. Besonders schwierig sei die Situation für Unternehmen, die Batterien als eigenes Produkt handeln, sowie für Entsorgungs- und Recyclingbetriebe. Teilweise werde für solche Risiken gar keine Sachversicherung mehr angeboten. „Ohne einen spezialisierten Makler an der Hand wird es für diese Betriebe heute in den meisten Fällen nichts,“ berichtet Mathiessen.
Nicht nur Batteriehändler sind betroffen
Die Risikogruppe ist wesentlich größer, als es auf den ersten Blick scheint. Dazu zählen etwa Händler und E-Commerce-Unternehmen mit Akkugeräten, Powerbanks, E-Bikes oder Werkzeugen im Lager. Auch Logistiker und Kontraktlogistiker können betroffen sein, wenn sie Fremdware einlagern. Hinzu kommen Handwerksbetriebe mit Akkuwerkzeugen und Ladestationen, Kfz-Betriebe mit Traktionsbatterien, Betreiber stationärer Speicher sowie Produktionsunternehmen mit Akkumontage, Prüfung oder Zwischenlagerung. Auch Vermieter und Bestandshalter sollten prüfen, was ihre Mieter lagern. Schon ein Regal mit Akkuwerkzeugen kann Auswirkungen auf die Sachversicherung haben.
Die Risikobetrachtung von Lithium-Batterien
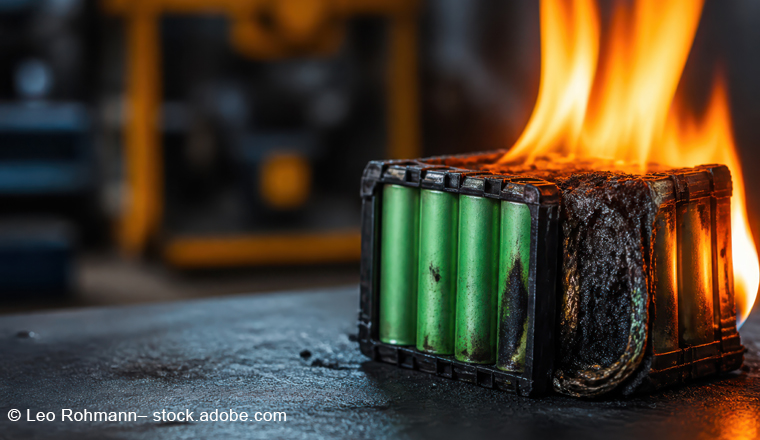
Der Grund für die Vorsicht der Versicherer liegt im besonderen Schadenverhalten von Lithium-Ionen-Akkus. Bei einem thermischen Durchgehen kann eine beschädigte Zelle so viel Energie freisetzen, dass benachbarte Zellen ebenfalls reagieren. Der Brand kann sich dadurch innerhalb der Batterie fortsetzen. Für Sachversicherer bedeutet das ein erhöhtes Kumul- und Totalschadenrisiko. Hinzu kommen Schäden aufgrund von Löschwasser, Rauchgasen und eine mitunter langwierige Nachlöschphase.
Auch der Industrie- und Mittelstands-Versicherungsmakler SÜDVERS verweist in seinem „Marktmonitor 2026/27“ auf die besonderen Anforderungen. Dr. Michael Buser, Leiter Risk Engineering der SÜDVERS erklärt, dass die hohe Energiedichte von Lithium-Ionen-Akkus eine gesonderte Sicherheitsbetrachtung erfordere. Bei der Lagerung seien insbesondere automatische Brandfrüherkennung und organisatorische Brandschutzmaßnahmen relevant. Größere Lagermengen verlangten weitergehende Schutzkonzepte. Für Ladestationen können bauliche Abtrennungen und – je nach Risiko – automatische ortsfeste Löschanlagen erforderlich sein.
Die Risikoaufnahme entscheidet
Für Versicherungsmakler bedeutet das: Eine klassische Betriebsbeschreibung reicht bei Lithium-Risiken häufig nicht mehr aus. Entscheidend ist der konkrete Umgang mit den Akkus. „Die meisten Anfragen scheitern nicht am Produkt, sondern an fehlenden Antworten zum Ablauf im Betrieb“, erklärt Mathiessen. Makler sollten deshalb unter anderem klären: Was geschieht mit Retouren? Wo werden zurückgesendete Akkus gelagert? Wie werden defekte oder beschädigte Batterien separiert und bis zur Entsorgung aufbewahrt? Gibt es ein Brandschutzkonzept – und wird es tatsächlich umgesetzt? Sind geforderte Löschanlagen vorhanden, abgenommen und gewartet?
Gerade diese Prozesskette sei in der Praxis häufig nicht ausreichend dokumentiert, weiß Mathiessen, der ein familiengeführtes Maklerhaus in Neumünster in zweiter Generation führt. Der Schwerpunkt des Maklers liegt auf Gewerbe- und Industriekunden, darunter Onlinehändler, Importeure, Eigenmarken sowie Entsorgungs- und Recyclingbetriebe.
Auch die häufigsten Schadenursachen zeigen, wo bei der Risikoanalyse anzusetzen ist. SÜDVERS nennt unter anderem Temperaturverhalten und Bauform, elektrische Risiken wie Kurzschluss, Über- oder Tiefentladung sowie Schnellladung. Hinzu kommen Anwendungsfehler, mechanische Beschädigungen und eine falsche Entsorgung.
Brandschutz wird zur Voraussetzung
Versicherer verlangen Brandschutzmaßnahmen zunehmend nicht mehr als bloße Empfehlung, sondern als Voraussetzung für die Deckung. Ähnlich wie SÜDVERS sieht auch Versicherungsmakler Mathiessen hierfür eine Reihe notwendiger Maßnahmen. Dazu zählen unter anderem die getrennte Lagerung von Akkus, abgetrennte Räume oder geeignete Sicherheitsschränke. Geladen werden sollte ausschließlich an dafür vorgesehenen Plätzen und niemals unbeaufsichtigt. Für defekte Akkus und Retouren ist ein eigener, gesicherter Bereich vorzusehen. Wie bereits ausgeführt, können ab bestimmten Mengen zudem Brandmeldeanlagen und automatische Löschtechnik erforderlich sein.
Für Makler ist dabei ein Punkt besonders relevant: Solche Anforderungen können als Obliegenheiten Bestandteil des Versicherungsvertrags werden. Werden sie im Schadenfall nicht eingehalten, kann die Versicherungsleistung auf dem Spiel stehen. Mathiessen rät deshalb, die Bedingungen genau zu prüfen und kritische Punkte vor Vertragsabschluss vom Versicherer schriftlich bestätigen zu lassen. „Bei Lithium entscheidet nicht der Beitrag, sondern das Kleingedruckte.“ Und: Zwei Policen zum gleichen Preis können im Akkuschaden völlig unterschiedlich leisten. „Wir prüfen deshalb jedes Bedingungswerk Klausel für Klausel gegen das konkrete Risiko und lassen uns kritische Punkte vom Versicherer schriftlich bestätigen, bevor der Kunde unterschreibt,“ so Mathiessen.
Ein Risiko mit wachsender Bedeutung
Die Entwicklung dürfte sich weiter verschärfen. Elektromobilität und stationäre Energiespeicher treiben den Bedarf an Batteriekapazität ebenso wie die zunehmende Leistungsfähigkeit mobiler Geräte. Damit wächst zugleich der Kreis der Unternehmen, die sich mit Batteriesicherheit beschäftigen müssen – von Immobilienbesitzern und Parkhausbetreibern bis zu Elektroinstallateuren, Netzbetreibern und Energielieferanten. SÜDVERS erwartet entsprechend steigende Anforderungen an Brandschutz und Personensicherheit. Zusätzliche Brandabschnittstrennungen und automatische Löschanlagen könnten sich demnach zunehmend von Empfehlungen zu verbindlichen Anforderungen von Behörden und Versicherern entwickeln.
Für Gewerbeversicherungsmakler heißt das vor allem: Lithium gehört früh in die Risikoaufnahme – und nicht erst auf den Tisch, wenn der Versicherer nachfragt. Wer Lagerbestände, Ladeprozesse, Retouren, beschädigte Akkus, Brandschutz und betriebliche Abläufe systematisch erfasst, schafft die Grundlage für eine belastbare Platzierung. Denn bei Lithium-Risiken entscheidet nicht allein die Frage, ob Versicherungsschutz erhältlich ist, sondern immer stärker, unter welchen Voraussetzungen und mit welchen Obliegenheiten. Und ähnlich wie in der Cyber-Versicherung ist auch hier Prävention Trumpf. (bh)


- Anmelden, um Kommentare verfassen zu können
- 16 Aufrufe