
Dass Versicherungsmakler unbedingt auf die Smartphones ihrer Kunden wollten, begann vor einigen Jahren. Makler-Apps und Kundenportale sollten die Kundenschnittstelle sichern. Seither hat sich viel getan. Laut AfW-Vermittlerbarometer bieten 36,8% der Versicherungsvermittler ihren Kunden mittlerweile eine App zur Vertragsverwaltung, für Schadenmeldungen und für weitere Services an. Flächendeckend verbreitet ist dies allerdings noch nicht.
Anders bei den Neobrokern: Sie haben sich ihren Platz auf den Smartphones ihrer oft jungen Anleger gesichert. Mit Blick auf das kommende Altersvorsorgedepot stellt sich deshalb die Frage: Welche Bedeutung hat eine App für Kundenschnittstelle und Kundenbindung? Denn auf dem Smartphone des Kunden zu sein, ist das eine. Die entscheidende Frage könnte aber sein: Wie oft öffnet er die App tatsächlich?
Während die Makler-App eher ein digitaler Versicherungsordner ist, der praktisch ist, aber wenig Anlass bietet, täglich oder wöchentlich hineinzuschauen, ist das beim Neobroker anders. Depotwert und Wertentwicklung verändern sich, neue Investments werden stetig angeboten. Die App wird damit Teil des finanziellen Alltags – der Kunde kommt häufiger vorbei.
Genau hier könnte das Altersvorsorgedepot neue Möglichkeiten eröffnen. Denn wenn Vorsorge stärker mit Investment, Wertentwicklung und digitaler Transparenz verbunden wird, könnte auch das bislang eher „passive“ Versicherungsprodukt häufiger zum Anlass für Kundeninteraktion werden. Die Frage lautet deshalb: Kann das Altersvorsorgedepot Kundenschnittstelle und Kundenbindung verändern? Mit dem Altersvorsorgedepot dürfte die Kundenschnittstelle von Maklern und Kunden jedenfalls noch stärker ins Digitale rücken.
Das Altersvorsorgedepot macht alles noch digitaler
Die ALH-Gruppe bietet Versicherungsmaklern bereits seit einigen Jahren mit der App „fin4u“ für deren Mandanten einen digitalen Versicherungsordner an. Christian Häsch, Leiter Vertrieb der Alte Leipziger Lebensversicherung: „Kunden wollen einen einfachen Zugang zu ihren Verträgen. Die digitale Erreichbarkeit wird für Versicherer und Vermittler deshalb zu einem unverzichtbaren Teil der Kundenschnittstelle. Diese wird digitaler und mobiler.“ Das Angebot soll im eigenen Haus deshalb weiter ausgebaut werden. „Viele Anliegen können unsere Kundinnen und Kunden bereits heute einfach und selbstständig über „fin4u“ erledigen, sowohl in der Web-Version als auch per App. Das Angebot reicht von Anpassungen der Fondsauswahl und Beitragserhöhungen bis hin zur Umschichtung oder Auszahlung von Fondsguthaben. Aktuell arbeiten wir an einer grundsätzlichen Überarbeitung unseres App-Angebotes, das um neue Formen der Performancedarstellung ergänzt wird.“
Gerade die stärkere Darstellung der Performance könnte beim Altersvorsorgedepot also für mehr digitale Interaktion sorgen. Der Kunde erhält einen konkreteren Anlass, sich mit seinem Vorsorgevermögen auseinanderzusetzen – und damit auch einen Grund, häufiger in die App, die Maklern ihren Kunden zu Verfügung stellen können, zu schauen. Ziel ist, den gesamten Weg vom Abschluss bis hin zur Auszahlungsphase digital abzubilden, so Häsch. Entscheidend ist für die ALH Gruppe dabei, persönliche Beratung mit digitalen Services zu verbinden.
Beratung bleibt, Schnittstelle verändert sich
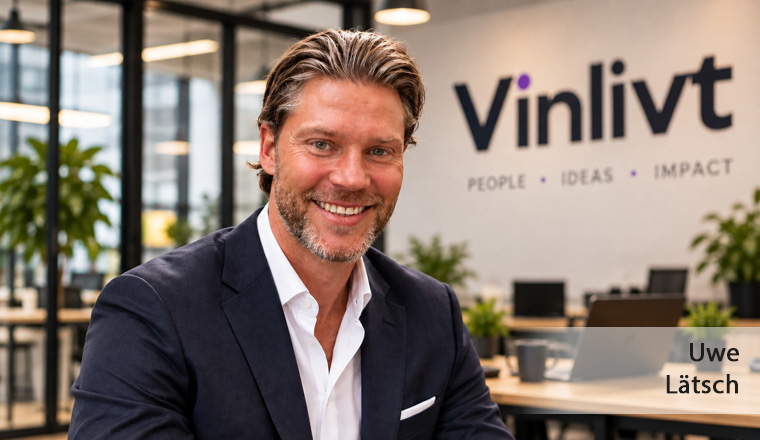
Versicherungsmakler und Finanzberater werden ihre Rolle als zentraler Ansprechpartner in der Altersvorsorge behalten, davon zeigt sich auch Vinlivt-Geschäftsführer Uwe Lätsch überzeugt. Allerdings ändere sich die Kundenschnittstelle strukturell. „Die Kundenschnittstelle verschiebt sich vom einzelnen Abschluss und punktuellen Service hin zu einer kontinuierlichen digitalen Begleitung. Transparenz über Vermögen, Einzahlungen und Wertentwicklung schafft regelmäßig neue Anlässe für Interaktion,“ so Lätsch.
Beim Altersvorsorgedepot trage auch die Förderlogik zur stärkeren Präsenz bei. Durch die staatliche Förderung und deren Grenzen entstehen zusätzliche Berührungspunkte. „Kunden müssen sich stärker damit beschäftigen, welche Beiträge sie leisten, wie sie ihre Förderung ausschöpfen und ob Anpassungen sinnvoll sind. Damit entsteht aus einem traditionell eher passiven Vorsorgeprodukt eine deutlich aktivere Kundenbeziehung,“ erklärt Lätsch.
Für Versicherungsmakler hat dies aus seiner Sicht auch eine strategische Komponente: Wer das Altersvorsorgedepot nicht in seine Beratung und digitale Infrastruktur integriere, riskiere, dass der Kunde dafür eine zusätzliche Beziehung zu einem anderen Anbieter aufbaue. Wer das Altersvorsorgedepot dagegen integriert, kann Investment, Altersvorsorge und Beratung stärker in einer bestehenden Kundenbeziehung zusammenführen.
Im Interview mit AssCompact erläutert Lätsch, sein Unternehmen wolle die digitale Kundenschnittstelle des Maklers und Finanzberaters um entsprechende Investment- und Depotlösungen in der Vinlivt-App im Rahmen des Altersvorsorgedepots erweitern. Schon heute stehe eine Depotlösung bereit, über die auch Berater ohne eigene Erlaubnis nach § 34f GewO ihren Kunden einen Zugang zu einer Wertpapierlösung ermöglichen können.
Altersvorsorgedepot als Anlass für digitale Kontaktpunkte
Für Versicherungsmakler, die in der Altersvorsorge aktiv sind, bedeutet das: Das Altersvorsorgedepot bringt nicht nur neue Produkte und Beratungsfragen mit sich. Es stellt sich auch die Frage, wie der Kunde künftig digital begleitet wird. Denn regelmäßige Interaktion schafft neue Anlässe für Beratung. Makler-Apps können dabei eine wichtige Rolle spielen. Entscheidend ist allerdings, ob das Altersvorsorgedepot dem Kunden tatsächlich einen Grund gibt, sie regelmäßig zu öffnen. (bh)
Lesen Sie auch das Interview mit Vinlivt-Geschäftsführer Uwe Lätsch: Altersvorsorgedepot: Wie Makler ihre digitale Kundenschnittstelle erweitern


- Anmelden, um Kommentare verfassen zu können
- 11 Aufrufe