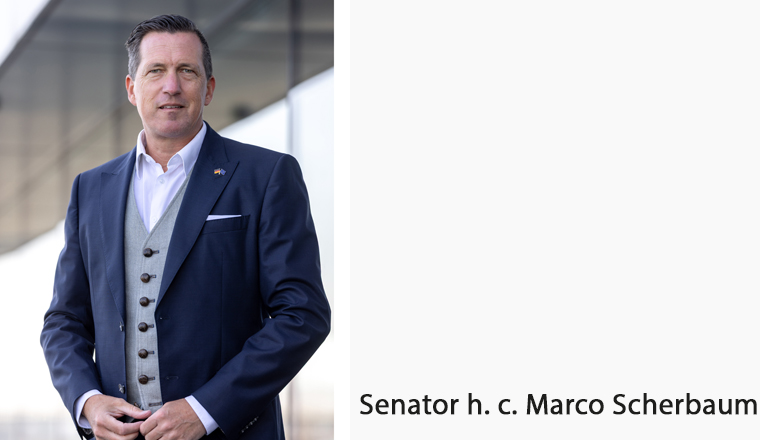

Interview mit Senator h.c. Marco Scherbaum, Gründer und Geschäftsführer von HEALTH FOR ALL®
Herr Scherbaum, 2021 haben Sie in AssCompact die These vertreten: „Konzept schlägt Produkt“. Gilt dieser Grundsatz fünf Jahre später noch?
Ja, und mehr denn je. Der bKV-Markt hat sich in den vergangenen fünf Jahren enorm entwickelt. Budgettarife haben sich etabliert, neue Leistungen und Services sind hinzugekommen und immer mehr Versicherer entdecken das Geschäftsfeld für sich. Aber ein guter Tarif allein macht noch keine gute betriebliche Krankenversicherung. Entscheidend ist das Konzept dahinter. Wie einfach lässt sich die bKV im Unternehmen implementieren? Wie verständlich sind die Leistungen für die Beschäftigten? Wie funktionieren die Prozesse im Leistungsfall? Und vor allem: Ist das Ganze langfristig tragfähig kalkuliert? Diese Fragen sind heute wichtiger denn je.
Was hat sich denn in der Beratung gegenüber 2021 am stärksten verändert?
Wir wissen heute viel mehr über die tatsächliche Wirkung der bKV. Früher wurde sie vor allem als Mitarbeiter-Benefit betrachtet, gewissermaßen als Alternative zum Tankgutschein oder anderen Zusatzleistungen. Heute können wir einen Schritt weitergehen und die betriebswirtschaftlichen Auswirkungen betrachten. Die bKV ist nicht nur ein Instrument zur Mitarbeiterbindung und Arbeitgeberattraktivität, sondern kann auch ein ökonomischer Erfolgsfaktor sein. Das verändert den Beratungsansatz grundlegend. Wir sprechen mit Unternehmen nicht mehr ausschließlich über zusätzliche Leistungen für Beschäftigte, sondern über Investitionen in Gesundheit und Leistungsfähigkeit.
Der Wettbewerb unter den Versicherern hat deutlich zugenommen. Ist diese Entwicklung aus Maklersicht durchweg positiv?
Grundsätzlich freue ich mich über Wettbewerb und gute Innovationen, klar. Mehr Auswahl ist zunächst einmal positiv. Allerdings habe ich den Eindruck, dass nicht jeder Anbieter die Besonderheiten der betrieblichen Krankenversicherung wirklich verstanden hat. Eine bKV muss anders funktionieren als eine private Krankenversicherung oder eine klassische Krankenzusatzversicherung.
Wir brauchen nicht einfach immer neue Budgettarife mit noch höheren Budgets oder ein paar zusätzlichen Leistungen. Entscheidend ist, ob das Gesamtkonzept zum betrieblichen Einsatz passt. Dazu gehören transparente Leistungen, einfache Verwaltungsprozesse, eine zuverlässige Leistungsabwicklung und eine vernünftige Kalkulation. Ob ein Tarif 2 Euro günstiger ist oder etwas mehr für eine Brille bietet, ist für mich nachrangig. Mein Beratungsansatz orientiert sich nicht allein am Preis.
Insbesondere die Kalkulation sprechen Sie kritisch an. Warum?
Weil es hier um die Glaubwürdigkeit der gesamten bKV-Branche geht. Wir haben bereits erlebt, dass ein Anbieter im Bestand erhebliche Beitragsanpassungen vornehmen und Tarife für das Neugeschäft schließen musste. Das sollte ein Weckruf für die gesamte Branche sein. Denn die bKV lebt vom langfristigen Vertrauen der Arbeitgeber und ihrer Beschäftigten sowie von einer strategischen, nachhaltigen Investitionsplanung.
Und dann steht die bKV schlecht da…
Sicher. Wenn der Finanzverantwortliche heute ein Budget freigibt, braucht er Planungssicherheit. Kommt es kurze Zeit später zu drastischen Beitragssteigerungen, steht nicht nur der Versicherer schlecht da. Das kann das Vertrauen in die bKV insgesamt beschädigen. Deshalb mein Appell an die Anbieter: Innovation braucht eine nachhaltige Kalkulation.
Was zeichnet aus Ihrer Sicht denn ein wirklich gutes bKV-Konzept aus?
Zunächst muss es die Interessen von Arbeitgeber und Arbeitnehmer gleichermaßen berücksichtigen. Der Arbeitgeber legt fest, welchen Betrag er investieren möchte. Die Beschäftigten sollten möglichst selbst entscheiden können, welche Gesundheitsleistungen sie benötigen. Das war einer der wesentlichen Gedanken hinter der Entwicklung der Budgettarife. Nicht der Arbeitgeber soll zwischen einzelnen Leistungen wählen müssen, sondern die Beschäftigten sollen ihre individuellen Bedürfnisse flexibel abdecken können.
Außerdem muss eine bKV konsequent auf Nutzung ausgerichtet sein. Anders als bei manchen Konzepten aus der privaten Krankenversicherung geht es nicht darum, die Nichtinanspruchnahme von Leistungen zu belohnen. Der Arbeitgeber investiert schließlich, damit seine Belegschaft Gesundheitsleistungen tatsächlich nutzt.
Und schließlich gilt: Bitte nicht unnötig kompliziert machen. Die Leistungszusagen müssen verständlich sein, die Erstattung unkompliziert funktionieren und auch für Personalabteilung und Lohnbuchhaltung müssen Anmeldung, Abrechnung und Mitarbeiterwechsel möglichst einfach bleiben. Wenn Beschäftigte Leistungen falsch verstehen oder auf Kosten sitzen bleiben, schadet das der Akzeptanz.
Welche Rolle spielen neben den inzwischen etablierten Budgettarifen die zusätzlichen Serviceleistungen?
Eine immer größere. Besonders wichtig sind Assistanceleistungen wie ein Facharztterminservice. Ich erlebe Unternehmen, für die ein schneller Arzttermin wesentlich wertvoller ist als die Frage, ob Beschäftigte ein Gesundheitsbudget von beispielsweise 300 Euro erhalten. Wer Beschwerden hat, möchte möglichst schnell wissen, was ihm fehlt und wie ihm geholfen werden kann.
Welche Entwicklungen erwarten Sie in der bKV in den nächsten Jahren?
Zwei Bereiche halte ich für besonders wichtig: mentale Gesundheit und Pflege. Psychische Erkrankungen sind längst kein Randthema mehr. Bei Depressionen oder Burnout sprechen wir häufig nicht über wenige Krankheitstage, sondern über längere Ausfallzeiten. Hier können niedrigschwellige, datenschutzkonforme und anonyme Unterstützungsangebote helfen, etwa um Wartezeiten auf eine weiterführende Behandlung zu überbrücken.
Die Pflege von Angehörigen stellt immer mehr Beschäftigte vor große Herausforderungen – mit spürbaren Auswirkungen auch auf die Unternehmen. Hier sehe ich Potenzial für zusätzliche Absicherungs- und Unterstützungsangebote. Insgesamt wird die bKV künftig noch stärker daran gemessen werden, welchen konkreten Zugang zu Gesundheitsversorgung und Unterstützung sie ermöglicht. Nicht allein die Höhe eines Budgets wird entscheiden.
Und welche Chancen bleiben kleineren und mittelständischen Maklern im bKV-Geschäft?
Sehr große. Ich sehe hier keinen Markt, den sich nur wenige große Maklerhäuser aufteilen. Jeder Makler hat seine Bestandskunden, seine Unternehmenskontakte und sein regionales Umfeld. Genau dort sollte er ansetzen. Wer ein Unternehmen bereits zur betrieblichen Altersversorgung oder zu anderen gewerblichen Risiken betreut, sollte auch die bKV aktiv ansprechen. Sonst macht es irgendwann jemand anderes.
Hinzu kommt, dass sich die bKV vergleichsweise einfach implementieren lässt. Bei einer arbeitgeberfinanzierten, obligatorischen Lösung kann die Anmeldung häufig über eine Liste erfolgen, ohne dass für jeden Beschäftigten eine individuelle Beratung erforderlich ist. Und anders als bei der betrieblichen Altersversorgung wird der Nutzen für die Mitarbeiter unmittelbar in der Erwerbsphase erlebbar.
Über den Autor
Marco Scherbaum verfügt über mehr als 20 Jahre Erfahrung in der betrieblichen Krankenversicherung und ist auf betriebliche Gesundheitskonzepte spezialisiert. Er ist Gründer und Geschäftsführer der Maklerkanzlei HEALTH FOR ALL® sowie Autor zweier bKV-Fachbücher im Springer-Verlag. Als Europäischer Wirtschaftssenator bringt er seine Expertise zudem in den Dialog mit Entscheidungsträgern aus Wirtschaft und Politik ein.


- Anmelden, um Kommentare verfassen zu können
- 12 Aufrufe