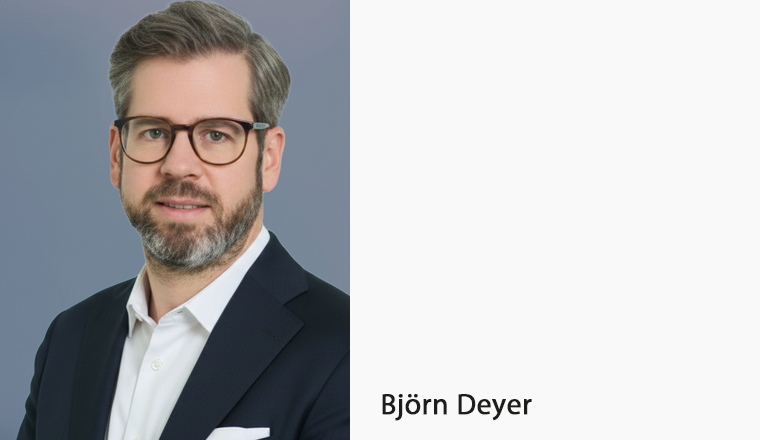
Interview mit Björn Deyer, Leiter Altersvorsorge, Versicherungen, IFAS und Pools bei der DWS
Herr Deyer, das staatlich geförderte Altersvorsorgedepot ist eine wichtige Neuerung für die deutsche Altersvorsorge. Wie steht die DWS dazu?
Für den Sparer bedeutet diese Reform in erster Linie einen Quantensprung bei den Renditechancen und der radikalen Vereinfachung der Förderung. Durch den Wegfall zwingender Garantien kann auch dem Wunsch nach noch renditestärkeren Produkten entsprochen werden. Bei diesen Produkten fließt das Ersparte auch direkt in Anlagen wie Aktienfonds und aktienbasierte ETFs, statt zumindest teilweise in Absicherungsmechanismen allokiert zu werden. Gepaart mit der vereinfachten Förderung versteht der Sparer sofort, wie sein Geld arbeitet.
Das neue Altersvorsorgedepot stellt gleichzeitig für die Finanzbranche eine enorme Chance dar und fungiert künftig als zentrale Schnittstelle zum Kunden, ähnlich wie früher das Girokonto. Von der Frühstart-Rente bis zur Auszahlungsphase im Rentenbezug wird das Depot zum entscheidenden Nukleus der langfristigen Kundenbeziehung.
Wird die Nachfrage nach privater Altersvorsorge steigen?
Ja, absolut, ich rechne mit einem deutlichen Nachfrageschub. Die Bürger haben seit Jahren auf eine einfache, verständliche Lösung für ihre Altersvorsorge gewartet. Das alte System war vielen schlicht zu kompliziert.
Ein entscheidender Treiber ist hierbei auch die klare Kommunikation der Bundesregierung: Durch die unmissverständlichen Signale zur Notwendigkeit einer zusätzlichen privaten Altersvorsorge ist in der Bevölkerung ein völlig neues Bewusstsein für dieses Thema entstanden. Die Menschen erkennen jetzt viel klarer, dass sie selbst aktiv werden müssen. Die Kombination aus diesem neuen Bewusstsein und einem unkomplizierten, staatlich geförderten Produkt wird die Nachfrage massiv ankurbeln.
Wird Ihrer Meinung nach das Standardprodukt oder das Nicht-Standardprodukt eine größere Rolle spielen?
Ich sehe hier kein Entweder-oder, sondern einen klaren Bedarf für beide Produktvarianten. Der Markt wird sich differenzieren, da die Bedürfnisse der Sparer sehr unterschiedlich sind.
Das Standardprodukt erfüllt eine wichtige Einstiegsfunktion für eine bestimmte Gruppe von Bürgern. Wer eine sehr einfache und vollkommen standardisierte Lösung sucht, findet hier einen guten Zugang.
Gleichzeitig wird ein sehr großer Teil der Bevölkerung differenziertere Anforderungen stellen. Diese Menschen verlangen nach individuelleren Optionen – sei es durch eine breitere Fondsauswahl zur gezielten Renditeoptimierung, durch intelligentere Lebenszyklusmodelle für eine dynamische Risikosteuerung im Vertragsverlauf oder durch zusätzliche Features. Beide Ansätze sind für den Markterfolg essenziell und ergänzen sich perfekt.
Was plant die DWS selbst bei der Produktauswahl?
Das standardisierte Altersvorsorgedepot bildet die Grundlage und wird von uns in drei Varianten angeboten, um den unterschiedlichen Anforderungen unserer Vertriebspartner gerecht zu werden: mit passiven ETFs, mit aktiven ETFs sowie mit aktiv gemanagten Fonds. Kunden mit differenzierten Bedarfen bieten wir das DWS Vorsorgedepot Select und das DWS Vorsorgedepot Comfort an. Das Select-Modell bietet maximale Flexibilität mit Zugriff auf über 100 DWS-Fonds und Xtrackers-ETFs – auf Wunsch inklusive automatischem Rebalancing. Das Comfort-Modell dagegen fungiert als „Rundum-sorglos-Paket“, das auf einen Multi-Asset-basierten, individuellen Lebenszyklusansatz ausgerichtet ist, bei dem wir auch die einzelnen Auszahlungszeitpunkte sehr individuell steuern. Bei der Produktauswahl setzen wir auf eine Kombination aus bewährten Klassikern und neu aufgelegten Fonds, wodurch unsere Fondspalette im Altersvorsorgedepot insgesamt nochmals deutlich günstiger wird. Zusätzlich werden wir einige dieser Fonds auch als Bausteine in Lösungen von Partnern anbieten.
Welche Vertriebswege werden Sie fürs Altersvorsorgedepot nutzen? Werden Makler nun noch spannender?
Bei den Vertriebswegen sind wir sehr breit aufgestellt und setzen vor allem auf unsere Bankpartner, Multi-Level-Vertriebe, Pools, Versicherer und natürlich auf die Makler. Der Maklermarkt gewinnt für uns durch das Altersvorsorgedepot definitiv zusätzlich an Bedeutung, da die Nachfrage nach unabhängiger und flexibler Beratung stark steigen wird. Während wir diese Kernkanäle vor allem mit unseren Komplettlösungen bedienen, werden wir einzelne Bausteine unserer Fondspalette flexibel auch bei anderen Partnern für deren eigene Lösungen zuliefern.
Wie schätzen Sie es ein, dass der Staat beim Standardprodukt selbst als Produktgeber agieren will?
Wir glauben nicht, dass der Staat zu Beginn bereits mitspielen wird, da die Herausforderungen an die aufzubauende Infrastruktur wohl doch größer sind, als zunächst in Berlin gedacht. Des Weiteren stellt sich grundsätzlich die Frage, warum man in einem gerade erst entstehenden Markt bereits vor dem eigentlichen Start ein Marktversagen antizipiert und direkt einen staatlichen Wettbewerber installieren will. Dagegen ist die von der Rentenkommission angedachte Lösung für die erste Säule als staatlicher Standard mit ergänzender freier Fondsauswahl als Opt-out die richtige Lösung, um die gesetzliche Rente nachhaltig zu stärken und gleichzeitig das Kapitalmarktbewusstsein der Bevölkerung gezielt zu fördern.
Gerade Makler und Berater machen sich viele Gedanken um den Kostendeckel von 1% beim Standardprodukt und die Verteilung der Verwaltungs- und Vertriebskosten auf die gesamte Vertragslaufzeit. Wie sehen Sie das?
Es stellt sich tatsächlich die Frage, ob es diesen Kostendeckel überhaupt gebraucht hätte, da der Wettbewerb ohnehin sehr groß sein wird und es eine Reihe sehr günstiger Lösungen im Standardbereich geben wird. Zudem gibt es auch im Standardprodukt eine Nachfrage nach dedizierten Angeboten, die unter einem pauschalen Kostendeckel von 1% schlichtweg nicht immer angeboten werden können.
Was ist Ihre Meinung zur Frage Auszahlplan vs. lebenslange Rente? Das Langlebigkeitsrisiko wird ja nur bei einem davon zu 100% abgesichert.
Wir sehen hier einen klaren Markt für beide Ansätze und sind sehr froh über diese neue Flexibilität. Die Erfahrung der Vergangenheit hat deutlich gezeigt, dass die starre Zwangsverrentung viele Anleger überhaupt erst davon abgehalten hat, ein staatlich gefördertes privates Altersvorsorgeprodukt abzuschließen. Die Bevölkerung ist nun mal nicht homogen. Endlich können durch die Wahlmöglichkeiten alle individuellen Bedarfe passgenau abgedeckt werden, was der Verbreitung der privaten Altersvorsorge in Deutschland einen deutlichen Schub nach vorne geben wird.
Mit dem AV-Dpot kann man nun ohne Versicherungsmantel staatlich gefördert am Kapitalmarkt investieren. Gerät die Versicherungsbranche jetzt unter Druck?
Der Bedarf für verschiedenste Lösungen ist groß und der Gesamtmarkt wird durch die Reform deutlich wachsen. Die Bevölkerung hat längst verstanden, dass eine private Zusatzvorsorge unabdingbar ist, um die Rentenlücke zu schließen. Mit den neuen Gesetzesänderungen wurde ein transparenter und flexibler Rechtsrahmen geschaffen, der das Thema Altersvorsorge insgesamt massiv belebt. Hier werden sowohl depotbasierte als auch versicherungsförmige Lösungen ihre Berechtigung haben, da die heterogenen Bedürfnisse der Sparer nun endlich umfassend bedient werden können.
Was würden Sie Vermittlern raten, jetzt zu tun? Wie sollten diese am besten mit der Reform umgehen?
Vermittler sollten sich zunächst intensiv mit dem neuen Rechtsrahmen und der neuen Produktwelt vertraut machen, um die veränderten Möglichkeiten voll ausschöpfen zu können. Im nächsten Schritt gilt es, die Kunden zu kontaktieren und ihnen klarzumachen, dass aktuell keine Schnellschüsse erforderlich sind. Vermittler sollten das Gespräch nutzen, um sich gemeinsam mit dem Kunden in aller Ruhe über die individuell beste Lösung für die Altersvorsorge zu unterhalten.
Lesen Sie auch: Altersvorsorgedepot: Verändert die Reform die Maklervergütung?
Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


- Anmelden, um Kommentare verfassen zu können