
Wie wirkt sich das aktuelle Zinsumfeld auf die 30 größten deutschen Lebensversicherer aus? Wie krisensicher sind die aufgestellt? Um dies herauszufinden, hat das Analysehaus Metzler Ratings für sein aktuelles LV-Qualitätsrating die Bilanzen der Unternehmen für das Geschäftsjahr 2025 untersucht.
Das Umfeld bleibt weiterhin herausfordernd: Nach acht Zinssenkungen in Folge hat die Europäische Zentralbank im Juni 2026 den Einlagenzins erstmals seit drei Jahren wieder angehoben, von 2,0% auf 2,25%. Eine zweite Anhebung folgte im September, eine dritte ist laut den Experten bereits für Dezember eingepreist. Grund dafür: Der Energiepreisschock infolge des Nahost-Konflikts hat die Inflation im Euroraum im August 2026 auf 3,3% getrieben, die Energiepreise allein lagen 10,5% über dem Vorjahr.
Für die Lebensversicherer ist vor allem die Entwicklung am langen Ende von Bedeutung. So ist die Rendite zehnjähriger Bundesanleihen von 2,9% Ende 2025 auf 3,5% im August dieses Jahres gesprungen. Das ist der höchste Stand seit 2011 und damit ein neues 15-Jahres-Hoch. Dr. Marco Metzler, Gründer und Geschäftsführer der Metzler Ratings GmbH, hält sogar ein Erreichen der Vier-Prozent-Marke bis zum Jahresende für wahrscheinlich. Maßgebliche Treiber sind die Rekordschulden des Bundes sowie das Sondervermögen für Verteidigung und Infrastruktur.
Stille Lasten bewegen sich auf kritische 20-Prozent-Marke zu
Während der Zinsanstieg grundsätzlich für Lebensversicherer positiv ist, trifft er Unternehmen mit hohen stillen Lasten hart. Steigen nämlich die Zinsen neu emittierter Anleihen, sinken die Kurse der in der Niedrigzinsphase erworbenen niedrig verzinsten Altbestände spiegelbildlich. Das hat Folgen: Bis Ende 2021 hatten die Lebensversicherer stille Reserven von 155 Mrd. Euro in den Bilanzen, die sich innerhalb eines Jahres in stille Lasten von rund 105 Mrd. Euro umwandelten. Bis Ende 2023 konnten die Unternehmen diese auf rund 75 Mrd. Euro drücken, doch zum Jahresabschluss 2025 haben sie sich wieder auf netto rund 92 Mrd. Euro summiert, was rund 10% des Kapitalanlagenbestands der 30 größten Lebensversicherer ausmacht. Aktuell rechnet Metzler sogar damit, dass die stillen Lasten seit dem Bilanzstichtag vom 31.12.2025 einen Höchststand von 127 Mrd. Euro erreicht haben – etwa 14% des gesamten Kapitalanlagenbestands.
Sollte die 4%-Marke tatsächlich bis zum Jahresende fallen, könnten sie laut Berechnungen des Analysehauses sogar auf bis zu 150 Mrd. Euro anschwellen, etwa 17% des Kapitalanlagebestands. „Dann läge die Branche im Schnitt bereits nahe der kritischen 20%-Schwelle – und für die Versicherer, die sie heute schon überschreiten, wird es dann wirklich eng“, so Metzler.
Hohe stille Lasten führen zu unterdurchschnittlicher Netto-Rendite
Für das Rating hat Metzler Bilanzkennzahlen der Versicherer wie Substanzkraft, Bewertungs- und Zinszusatzreserve sowie Netto-Rendite aus den Jahresabschlüssen 2025 analysiert. Im nächsten Schritt wurden für das Qualitätsrating Sicherungsmittel und (künftige) Ertragskraft in unterschiedlicher Gewichtung bewertet. Diese beiden Ratings bilden anschließend eine Gesamtnote von 1,0 bis 7,0. Zuletzt werden jeweils fünf benachbarte Zehntelnotenstufen in speziellen Sicherheitsratings von AAA (beste Bewertung) bis C (schlechteste Bewertung) zusammengefasst.
Die Lage der Versicherer ist dabei höchst unterschiedlich. Zudem zeige das Rating laut Metzler wenig überraschend, dass bei Versicherern mit hohen stillen Lasten die Netto-Rendite deutlich unter dem Durchschnitt liegt, während Versicherer ohne stille Lasten überdurchschnittlich stark abschneiden.
Diese Versicherer sind am krisenfestesten aufgestellt
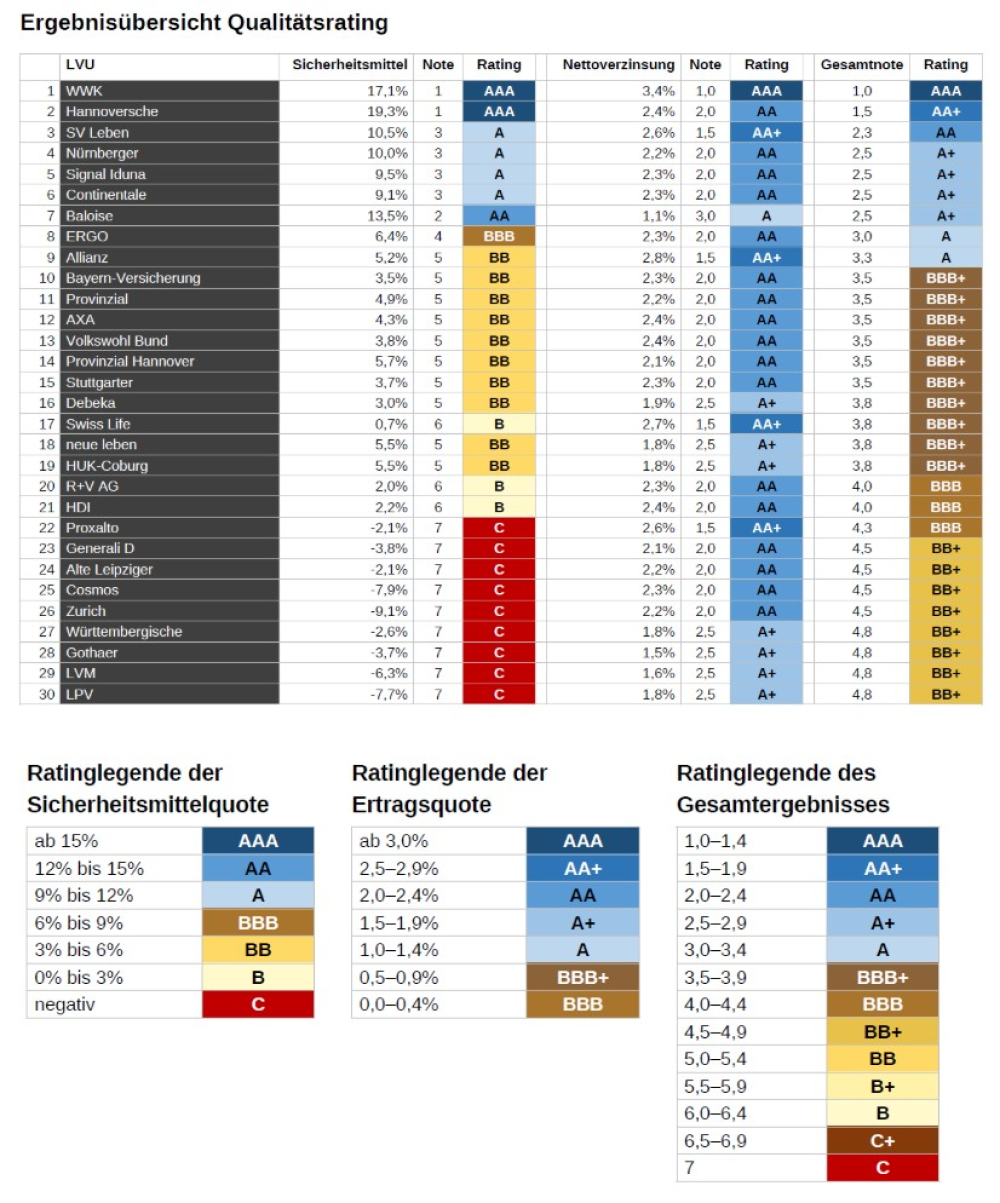
Ganz oben in der Bewertung mit der Gesamtnote AAA steht erneut – wie bereits in den Vorjahren – die WWK, die als einer von nur zwei Anbietern stille Reserven aufweisen kann, mit der zweithöchsten Sicherheitsmittelquote von 17,1% sowie einer Nettoverzinsung, die mit 3,4% weit über dem Durchschnitt liegt. Die Hannoversche erhält die Gesamtbewertung AA+ und kommt damit auf den 2. Platz. Sie kann auch die höchste Sicherheitsmittelquote (19,3%) des Feldes aufweisen und hat ebenfalls stille Reserven in den Bilanzen stehen. Neu auf Platz 3 ist die SV Leben mit der Gesamtbewertung AA. Bemerkenswert sei ebenfalls die erstmals bewertete Baloise, die mit 13,5% die dritthöchste Sicherheitsmittelquote erhält, aber aufgrund der Nettoverzinsung von nur 1,1% in der Gesamtbewertung nur auf Rang 7 landet.
Am anderen Ende der Skala landen neun Anbieter mit einer negativen Sicherheitsmittelquote. Es sind Proxalto, Generali Deutschland, Alte Leipziger, Cosmos, Zurich, Württembergische, Gothaer, LVM und LPV (ehemals PB Leben). Sie können selbst unter Hinzurechnung der Zinszusatzreserve ihre jeweiligen stillen Lasten nicht ausgleichen. (js)
Lesetipp der Redaktion:So verteilten sich 2025 die Marktanteile der Versicherer


- Anmelden, um Kommentare verfassen zu können
- 20 Aufrufe