Ein Artikel von Sascha Richter, Geschäftsführer Intrust Solutions GmbH und Richter Pension Consulting GmbH
Wer Firmenkunden berät, kennt die Konstellation: Der Betrieb ist verkauft oder eingestellt, doch die GmbH besteht weiter. Sie hat keine Mitarbeitenden, keine Kunden und keinen Umsatz mehr; sie zahlt nur noch Betriebsrenten an ehemalige Beschäftigte und deren Hinterbliebene. Solche Rentnergesellschaften entstehen oft ungewollt, etwa weil der Käufer des Unternehmens die Pensionszusagen nicht mitübernehmen wollte. Gemeint sind Pensionszusagen an ehemalige Arbeitnehmer, die unter das Betriebsrentengesetz fallen, nicht Pensionszusagen an Inhaber oder Gesellschafter-Geschäftsführer.
Eine Last, die sich nicht auflösen lässt
Pensionszusagen sind lebenslang und nicht kündbar, mit Hinterbliebenenleistung oft über den Tod des Berechtigten hinaus. Jahr für Jahr fallen versicherungsmathematisches Gutachten, Jahresabschluss, Beiträge an den Pensions-Sicherungs-Verein und die Rentenabrechnung an. Liquidieren lässt sich die Gesellschaft nicht, solange Renten zu zahlen sind. Reicht das Vermögen nicht, droht die Überschuldung, und im Erbfall landet das Problem bei der nächsten Generation.
Der Bedarf ist groß. In deutschen Bilanzen stehen nach Schätzungen 600 bis 750 Mrd. Euro an Pensionsverpflichtungen, ein erheblicher Teil davon im Mittelstand. Allein zwischen 2026 und 2030 stehen nach Berechnungen des IfM Bonn rund 186.000 Unternehmen zur Übergabe an. Wo Pensionszusagen in der Bilanz stehen, werden sie im Verkaufsprozess regelmäßig zum Kaufpreisabschlag oder zum Deal-Breaker; zurück bleibt oft genau eine solche Rentnergesellschaft.
Warum die Liquidationsversicherung selten trägt
Der klassische Ausweg ist die Liquidationsversicherung nach § 4 Abs. 4 BetrAVG. Immer weniger Versicherer bieten sie an, und in der Praxis scheitert sie häufig, und zwar nicht in erster Linie am Preis. Die befreiende Übernahme setzt voraus, dass sämtliche zugesagten Leistungen vollständig abgedeckt sind. Bilden die Tarife Rentenanpassung oder Hinterbliebenenleistung nicht exakt ab, muss jeder einzelne Versorgungsberechtigte zustimmen; eine einzige Verweigerung beendet das Vorhaben. Hinzu kommen hohe Einmalbeiträge, weil jeder Kopf einzeln kalkuliert wird, und bei sehr alten Beständen eine eingeschränkte Annahmebereitschaft. Für den Vermittler heißt das: viel Beratungsaufwand und am Ende oft kein Abschluss. Dass sich Anbieter zurückziehen, ist insofern folgerichtig; der Bedarf der Unternehmen verschwindet damit nicht.
Verkauf statt Liquidation(sversicherung)
Dieser Bedarf lässt sich anders bedienen, mit demselben Ziel, aber an anderer Stelle: nicht mit einer Liquidationsversicherung für jede einzelne Pensionszusage, sondern beim Gesellschaftsanteil. Die Intrust Solutions GmbH hat sich darauf spezialisiert, Rentnergesellschaften zu erwerben und dauerhaft zu führen. Sie kauft die Geschäftsanteile und wird Gesellschafterin. Das ist ein gewöhnlicher Anteilskauf ohne Umwandlungsvorgang und ohne Schuldnerwechsel; die Gesellschaft bleibt als Versorgungsschuldnerin bestehen, die Zusagen laufen unverändert weiter. Der bisherige Gesellschafter ist die Gesellschaft samt aller Verpflichtungen los, dauerhaft und auch für seine Erben (siehe Grafik unten).
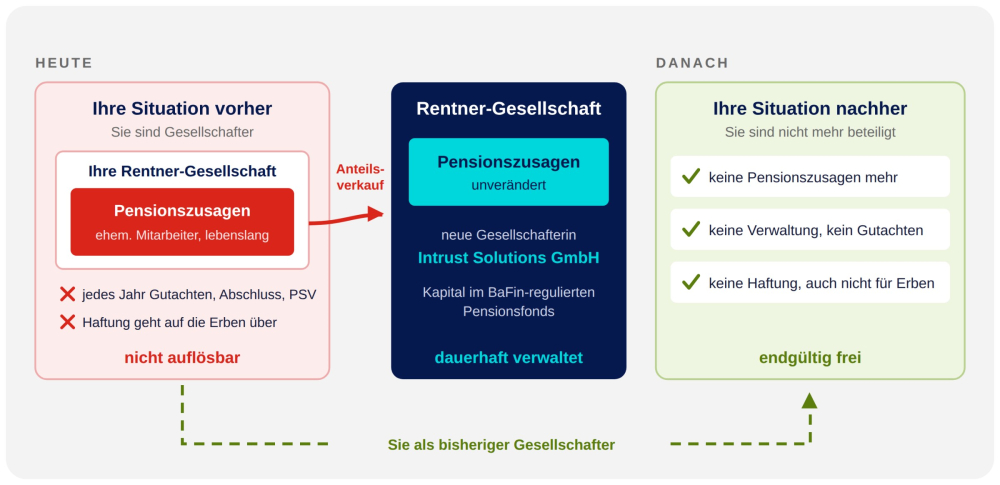
Voraussetzung ist eine ausreichende Kapitalausstattung. Sie umfasst den Barwert der Renten, einen Zuschlag für das Langlebigkeitsrisiko und die Kosten der künftigen Verwaltung; alle Bestandteile werden im Angebot offen ausgewiesen. Vor dem Erwerb prüft die Intrust, ob aus dem früheren Geschäftsbetrieb noch Risiken in der Gesellschaft stecken.
Im zweiten Schritt lagert die Intrust die Verpflichtungen auf einen BaFin-regulierten Pensionsfonds aus. Das Kapital steht dann unter Aufsicht, jeder Versorgungsberechtigte erhält einen eigenen Rechtsanspruch gegen den Pensionsfonds, und der Beitrag an den Pensions-Sicherungs-Verein sinkt um 80 Prozent. Gutachten und Rentenzahlung übernimmt der Pensionsfonds. Einzelne kleine Bestände werden dort zu einem großen Kollektiv gebündelt.
Wo der Vermittler ins Spiel kommt
Genau hier entsteht das Geschäft für Vermittler. Die Auslagerung auf den Pensionsfonds erfolgt gegen Einmalbeitrag. Der Vermittler, der den Fall einbringt, vermittelt diesen Pensionsfonds und wird vom jeweiligen Pensionsfondsanbieter auf dem gewohnten Weg verprovisioniert. Es braucht keine neue Vergütungsmechanik und keine Honorarvereinbarung mit der Intrust (siehe Grafik unten).
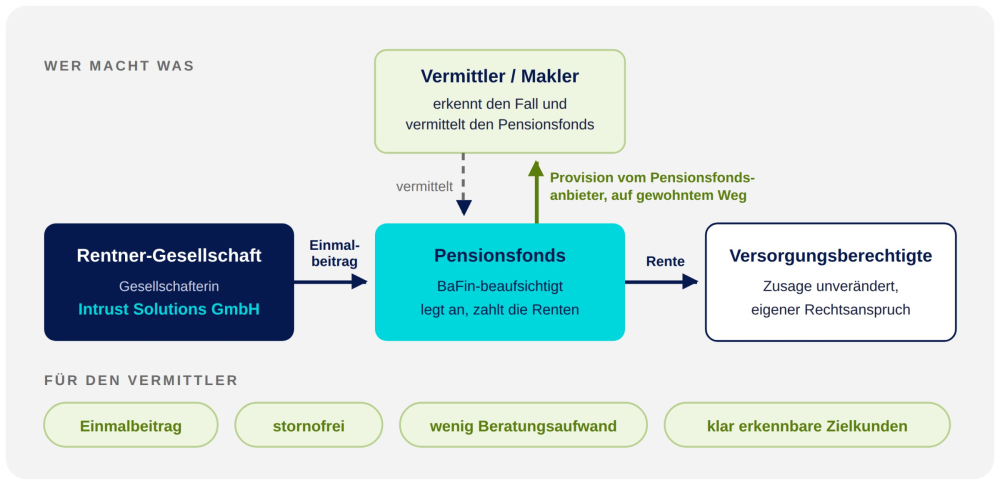
Das Geschäft vereint Eigenschaften, die im Vermittleralltag selten zusammenkommen:
- Einmalbeitrag ohne Stornorisiko: Es gibt keine laufenden Beiträge, die wegbrechen könnten.
- Wenig Beratungsaufwand: Die fachliche, rechtliche und aktuarielle Arbeit liegt bei der Intrust und ihren Partnern; der Vermittler begleitet seinen Kunden wie gewohnt.
- Hohe Umsetzungsquote: Anders als bei der Liquidationsversicherung hängt der Erfolg nicht an der Zustimmung jedes einzelnen Rentners.
- Starke Kundenbindung: Wer einem Unternehmer eine jahrzehntelange Last abnimmt, gewinnt Vertrauen und oft Folgegeschäft.
Zielkunden, die sich leicht finden lassen
Drei Fragen genügen im Firmenkundengespräch: Gibt es Pensionszusagen an ehemalige Mitarbeitende? Steht eine Nachfolge oder ein Verkauf an? Führt der Kunde eine Gesellschaft mit, die keinen Betrieb mehr hat und nur noch Renten zahlt? Hinweise liefern auch Bilanz, Gutachten und PSV-Beiträge.
Ein besonders guter Einstieg sind Angebote zur Liquidationsversicherung, die nie umgesetzt wurden. Diese Kunden haben ihr Problem längst erkannt und warten auf eine Lösung, die funktioniert.
Fazit
Rentnergesellschaften sind für ihre Eigentümer eine Last und für Vermittler ein kaum bearbeiteter Markt. Was über die Liquidationsversicherung meist nicht mehr gelingt, gelingt über den Gesellschaftsanteil: Der Kunde ist seine Verpflichtung endgültig los, der Vermittler hat stornofreies Einmalbeitragsgeschäft bei überschaubarem Aufwand. Das Thema kennt kaum jemand, und kaum jemand fragt danach. Wer es anspricht, hat einen Vorsprung.
 Sascha Richter


- Anmelden, um Kommentare verfassen zu können
- 22 Aufrufe