
Wie haben sich Lebens- und Rentenversicherungen über ihre tatsächliche Laufzeit wirtschaftlich entwickelt? Dieser Frage geht eine Studie der SNOW Analytics GmbH mit Sitz in Heidelberg nach. Dafür wurden 1.000 Verträge von insgesamt 52 Versicherungsgesellschaften untersucht. Die durchschnittliche Vertragslaufzeit beträgt 21,65 Jahre. Damit bildet die Stichprobe vor allem langfristige Vertragsverläufe ab.
Über 80% der Verträge mit positivem Bruttoertrag
Mit Blick auf die Ergebnisse fällt die Entwicklung der Verträge zunächst positiv aus: Bei rd. 84% der untersuchten Verträge liegt die Auszahlung über den insgesamt erfassten Einzahlungen. Durchschnittlich zahlten die Versicherten über die Vertragslaufzeit 43.543,96 Euro ein und erhielten 46.289,67 Euro ausgezahlt. Daraus errechnet sich ein durchschnittlicher absoluter Bruttoertrag von 2.745,71 Euro.
Allerdings zeigen die Daten eine erhebliche Streuung. Der Bruttoertrag reicht von einem Verlust von 164.889,31 Euro bis zu einem Plus von 143.419,37 Euro. Während der Mittelwert des Bruttoertrags bei 2.745,71 Euro liegt, beträgt der Median lediglich 785,27 Euro. Die Durchschnittswerte sind daher nicht ohne Weiteres auf einen einzelnen Vertrag übertragbar.
Jährliche Rendite trotz Auszahlungsplus negativ
Die zentrale Erkenntnis der Untersuchung ergibt sich jedoch erst, wenn neben Ein- und Auszahlung auch die lange Vertragsdauer und die zeitliche Struktur der Zahlungsströme berücksichtigt werden.
Die durchschnittliche jährliche Rendite, gemessen als Internal Rate of Return (IRR), beträgt über alle untersuchten Verträge −0,077%. Der Median liegt bei −0,050%. Damit steht dem bei einer großen Mehrheit beobachteten positiven absoluten Bruttoertrag eine im Durchschnitt leicht negative annualisierte Rendite gegenüber.
Die Autoren sehen darin keinen Widerspruch. Vielmehr beantworten die Kennzahlen unterschiedliche Fragen: Der absolute Bruttoertrag zeigt lediglich die Differenz zwischen Einzahlungen und Auszahlung. Die IRR berücksichtigt dagegen zusätzlich, wann die einzelnen Zahlungen innerhalb der Vertragslaufzeit erfolgt sind.
Inflation verändert das Bild zusätzlich
Noch größer wird die Differenz bei Berücksichtigung der Kaufkraftentwicklung. Die Studie weist für die untersuchten Verträge eine durchschnittliche nominale Rendite von 10,23% aus. Die reale Rendite (CAGR) liegt dagegen bei −29,81%, der Median bei −26,72%. Die durchschnittliche Inflationsrate während der untersuchten Vertragslaufzeiten wird mit 1,8893% pro Jahr angegeben.
Die reale Rendite von −29,81% ist dabei keine jährliche Rendite und darf nicht mit der annualisierten IRR von −0,077% verwechselt werden. Nach Darstellung der Studienautoren ist gerade das Nebeneinander der unterschiedlichen Kennzahlen ein Kernergebnis: Ein nominaler Mehrbetrag bei Vertragsende muss über einen Zeitraum von durchschnittlich mehr als 20 Jahren nicht gleichzeitig einen realen Vermögenszuwachs bedeuten.
Auch bei langen Laufzeiten bleibt die IRR im Mittel negativ
Interessant ist zudem die Auswertung nach Vertragsdauer. Der durchschnittliche Bruttoertrag pro Jahr verbessert sich mit zunehmender Laufzeit: von −4,65% bei Verträgen mit bis zu zehn Jahren auf 2,14% bei Verträgen mit mehr als 30 Jahren.
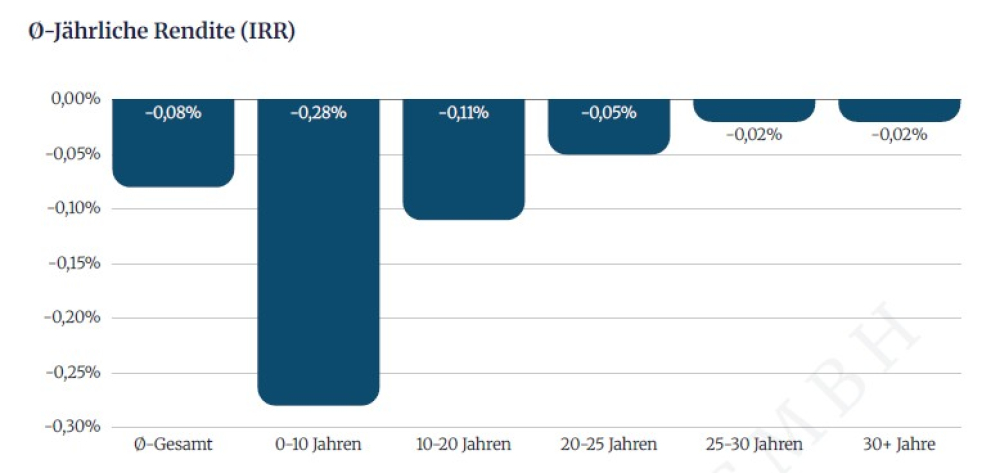
Bei der IRR zeigt sich diese Entwicklung nur teilweise. Zwar verbessert sie sich in Abhängigkeit zur Vertragsdauer ebenfalls, bleibt aber in allen fünf untersuchten Laufzeitgruppen im Durchschnitt negativ. Bei Verträgen mit bis zu zehn Jahren beträgt sie rund −0,28%, bei Laufzeiten von mehr als 30 Jahren rund −0,02%. Auch die reale Rendite ist in sämtlichen Laufzeitgruppen negativ.
Ergebnisse nicht auf den Gesamtmarkt übertragbar
Die Ergebnisse sollten allerdings nicht als repräsentative Bestandsaufnahme des gesamten deutschen Lebensversicherungsmarktes verstanden werden. Die Untersuchung basiert auf einer Stichprobe von 1.000 Verträgen. Die Studienautoren weisen ausdrücklich darauf hin, dass sich daraus keine Aussagen über sämtliche Lebens- und Rentenversicherungsverträge oder alle Versicherungsunternehmen in Deutschland ableiten lassen.
Auch ein Ranking einzelner Versicherer nimmt die Untersuchung bewusst nicht vor. Unterschiede zwischen Gesellschaften könnten unter anderem aus unterschiedlichen Laufzeiten, Abschlusszeiträumen, Beitragsvolumina oder Produktmerkmalen innerhalb der jeweiligen Teilstichproben resultieren, so die Studie. (as)


- Anmelden, um Kommentare verfassen zu können
- 12 Aufrufe