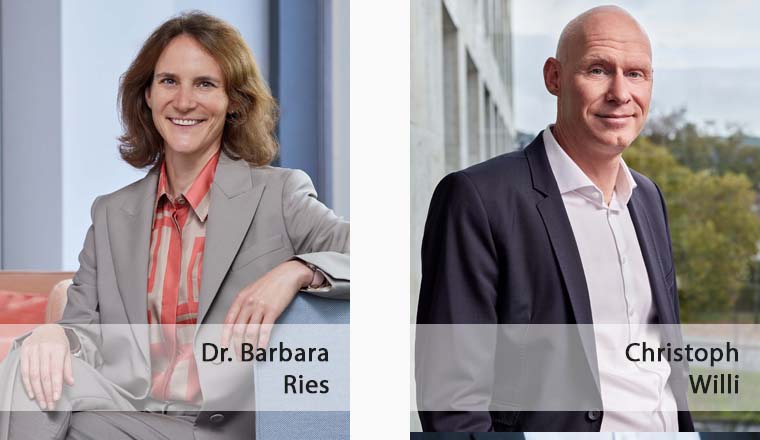
Interview mit Dr. Barbara Ries (Vorständin Leben & Interne Dienste Helvetia Deutschland) und Christoph Willi (Vorstand Nichtleben Helvetia Deutschland)
Frau Dr. Ries, welche aktuellen Markttrends und wirtschaftlichen Rahmenbedingungen sehen Sie derzeit als größte Herausforderungen für das Lebengeschäft?
Dr. Barbara Ries Die angespannte wirtschaftliche Lage stellt die Versicherungsbranche insgesamt vor Herausforderungen. Deutschland befindet sich seit drei Jahren in einer Rezession und die Prognosen für die Jahre 2026 und 2027 sind nur leicht positiv. Insgesamt ist das wirtschaftliche Umfeld nicht von Wachstum geprägt. Gleichzeitig führen unsichere Zeiten oft zu einem stärkeren Bedürfnis nach Absicherung.
Herr Willi, wie ist die Lage im Kompositgeschäft?
Christoph Willi In der Schadenversicherung wirken sich wirtschaftliche Veränderungen unmittelbar aus. Steigende Kosten für Ersatzteile, Handwerker oder medizinische Leistungen erhöhen den Schadenaufwand. Gleichzeitig verändern sich die Risikolandschaften: Naturgefahren gewinnen weiter an Bedeutung, Cyberrisiken entwickeln sich dynamisch und im Firmenkundengeschäft rücken Lieferketten, geopolitische Unsicherheiten sowie regulatorische Anforderungen stärker in den Fokus.
Wie wirkt sich die steigende Inflation auf Produktgestaltung, Preisstrategie und Nachfrage in beiden Versicherungssparten aus?
CW Die Inflation macht sich sehr konkret bemerkbar, da steigende Material-, Lohn- und Reparaturkosten nahezu alle Schadenarten beeinflussen. Beitragsanpassungen und Indexierungen müssen nachvollziehbar erklärt werden. Unser Ziel ist nicht, die billigsten, sondern dauerhaft leistungsfähige Produkte anzubieten. Im Dialog mit Kunden und Vertriebspartnern zeigen wir, dass der niedrigste Beitrag nicht nachhaltig ist, wenn dadurch Leistung, Schadenregulierung oder langfristige Stabilität leiden.
BR In der Lebensversicherung achten wir darauf, dass wir unsere Produktfeatures schnell an die steigenden Absicherungsbedürfnisse anpassen, beispielsweise über Dynamik, Nachversicherungsgarantien und regelmäßig angepasste Höchstgrenzen. In der Altersvorsorge sind wir einer von wenigen Anbietern, bei dem der Beitrag flexibel um bis zu 40.000 Euro pro Jahr erhöht werden kann, ohne dass Rechnungsgrundlagen angepasst werden.
Wie differenziert sich Helvetia strategisch von anderen Marktteilnehmern?
BR Helvetia verfolgt eine klare Fokusstrategie. In Leben konzentrieren wir uns auf zwei Segmente: kapitaleffiziente Altersvorsorge und Biometrie. Unsere Stärken liegen in einem hohen Umsetzungstempo und Anpassungsfähigkeit. Wir entwickeln unsere Produkte kontinuierlich anhand der Kundenbedürfnisse weiter. Ein Beispiel hierfür ist die optimierte Berufsunfähigkeitsversicherung für Kammerberufe. Gleichzeitig schaffen wir durch persönliche Service- und Betreuungskonzepte für Kunden und Vertriebspartner ein überzeugendes und differenzierendes Kundenerlebnis.
CW Wir wollen uns klar positionieren und nicht überall mitspielen. Unser Anspruch ist, in den Bereichen stark zu sein, in denen wir Risiken verstehen, fundierte Entscheidungen treffen können und unseren Vertriebspartnern echten Mehrwert bieten. Differenzierung zeigt sich im Alltag: Makler sollen schnell eine kompetente Ansprechperson erreichen, Risiken sollen pragmatisch eingeschätzt werden, unsere Zeichnungspolitik soll klare Orientierung bieten und die Schadenregulierung soll zuverlässig funktionieren, wenn es darauf ankommt.
Welche regulatorischen Veränderungen prägen aktuell das Leben- und das Nicht-Lebengeschäft und wie reagieren Sie darauf?
CW Im Versicherungsgeschäft rücken regulatorische Anforderungen näher ans operative Geschäft: DORA, IT-Resilienz, Datenqualität, Nachhaltigkeit, Klimarisiken, der verantwortungsvolle Einsatz von KI und die zunehmende Bedeutung der Wohlverhaltensaufsicht prägen die Produktentwicklung, Risikobewertung, Prozessgestaltung und Dokumentation. Regulierung sehen wir nicht nur als Pflicht, sondern auch als Chance, Prozesse robuster, Daten nutzbarer und Entscheidungen transparenter zu gestalten.
BR Der Altersvorsorgemarkt wird derzeit von zwei zentralen Entwicklungen bestimmt: dem Altersvorsorgereformgesetz und „Value for Money“. Ich bewerte beide Initiativen positiv, da sie die private Vorsorge fördern und verbessern und das Vertrauen der Menschen erhöhen. Wir nutzen die neuen Regelungen aktiv als Chance, um kundenorientierte Lösungen zu entwickeln und neue Marktpotenziale zu erschließen.
Das heißt, Helvetia wird ein Altersvorsorgedepot am Markt platzieren?
BR Ja, zum 01.01.2027 werden wir vier verschiedene Produkte anbieten: das Standardprodukt, zwei Premiumprodukte mit unterschiedlichen Anlageschwerpunkten als Investmentlösungen sowie ein Altersvorsorgedepot ohne Garantie als Versicherungslösung. Ich freue mich, dass durch das Altersvorsorgereformgesetz Schwung in die private Vorsorge kommt. Die Förderung ist wirklich gut und ich erwarte dadurch ein echtes Wachstum im Markt.
Welche Rolle spielt die betriebliche Altersvorsorge (bAV) vor dem Hintergrund der aktuellen Rentenreform?
BR Die betriebliche Altersvorsorge ist eine wichtige Säule der Absicherung. Das Vorsorgeniveau ist insgesamt viel zu niedrig. Nur mit einer starken zweiten Säule werden wir ernsthafte Veränderungen erreichen. Deshalb bieten wir unseren Vertriebspartnern attraktive bAV-Produkte an. Eine Besonderheit ist dabei beispielsweise die Möglichkeit der Direktversicherung mit bis zu 100% Fondsanlage für Gesellschafter-Geschäftsführer, um so attraktive Renditen zu ermöglichen.
Mit der Rentenreform soll mehr Kapitaldeckung kommen, zum Beispiel durch die obligatorische Kapitalrente. Bekommen damit die reformierte private Altersvorsorge bzw. die bAV neue Konkurrenz?
BR Da die Vorschläge der Expertenkommission noch nicht beschlossen und umgesetzt wurden, kann man hier nur spekulieren. Falls zusätzlich 1,5% in die gesetzliche Rente fließen sollen, sind dies Mittel, die sonst für bAV oder private Altersvorsorge zur Verfügung stehen könnten. Insgesamt erwarte ich aber ein steigendes Volumen für die Altersvorsorge durch die verschiedenen Maßnahmen der Rentenreform.
Welche Kernprodukte im Leben- und Biometriegeschäft werden künftig die größte Relevanz für Kunden haben? Wie sieht hier die Produktstrategie von Helvetia aus?
BR In der Altersvorsorge wird es auch künftig eine breite Palette an Produkten geben. Das Altersvorsorgedepot wird vor allem für die ersten 30 Euro Monatsbeitrag eine sehr große Rolle spielen. Bestehende Produkte werden aufgrund höherer Flexibilität oder anderer Ausgestaltung relevant bleiben. Dabei wird die Chancenorientierung in der langfristigen Anlage bedeutsam sein. In der Biometrie wird die Berufsunfähigkeitsversicherung das wichtigste Produkt bleiben. Das Altersvorsorgedepot wird dabei neue Kontaktpunkte bieten, bei denen Kunden auch im Hinblick auf die Berufsunfähigkeitsversicherung beraten werden können. Genau in den genannten Bereichen liefern wir mit unserer Fokusstrategie die leistungsfähigsten Produkte.
Wie haben sich die Produkte im Schadenbereich durch die Zusammenführung von Helvetia und Baloise verändert oder harmonisiert?
CW Zentrales Ziel ist die Reduzierung von Komplexität. Beide Häuser bringen starke Produkte und viel Erfahrung mit. Im Privatkundengeschäft geben die bereits auf Guidewire implementierten Produkte die Richtung vor – eine produktfachliche, technische und prozessuale Entscheidung. Im Firmenkundengeschäft kombinieren wir gezielt das Beste. Wir sind hier bereits gut vorangekommen. Seit dem gemeinsamen Verkaufsstart unter der Marke Helvetia im Mai im Privatkundengeschäft konnten wir die Zahl der Produkte bereits um über 50 reduzieren. Weniger Komplexität bedeutet klare Beratung, mehr Prozesssicherheit, geringere Kosten und bessere Zusammenarbeit.
In welchen Komposit-Bereichen erkennen Sie in den kommenden Jahren die größten Chancen für Wachstum? Wo setzen Sie Ihre Schwerpunkte?
CW Wir sehen Wachstumschancen in Bereichen, in denen Risikoexpertise entscheidend ist, insbesondere im Firmenkundengeschäft bei Sach-, Haftpflicht-, Technischen Versicherungen und Transport. Das Gewerbe- und Mittelstandsgeschäft wollen wir gezielt weiterentwickeln. Ab Herbst starten wir mit neuen Produkten in Betriebshaftpflicht und Transport in Guidewire, im Frühjahr folgt die Technische Versicherung. In Spezialsegmenten wie der Absicherung von Autohäusern und Werkstätten haben wir eine starke Marktstellung.
Im Privatkundengeschäft liegt der Fokus auf Sachversicherungen, inklusive Haftpflicht, Unfall und Kfz. Unser Ziel ist, eine klare, moderne und alltagstaugliche Produktwelt zu schaffen, die ohne unnötige Komplexität auskommt und im Schadenfall zuverlässig funktioniert. Daneben verfolgen wir gezielte Ansätze für vermögende Kunden und besondere Sachwerte, beispielsweise hochwertigen Hausrat, Oldtimer, Kunstversicherungen und Wassersport. Das sind Bereiche, in denen Beratung, Individualität und fachliches Verständnis besonders wichtig sind. Die Herausforderung besteht darin, Chancen und Risiken sauber auszubalancieren.
Wie beeinflussen technologische Entwicklungen, etwa digitale Beratungslösungen oder KI-gestützte Prozesse, die Wettbewerbsfähigkeit in den Sparten?
CW Die Technologie verändert die Schadenversicherung nachhaltig, indem sie die Datenqualität verbessert, Fehler reduziert, Transparenz schafft, Entscheidungen unterstützt und Prozesse vereinfacht. Mit Guidewire haben wir eine klare Zielplattform definiert, um parallele technische Welten zu vermeiden. Harmonisierte Produkte erfordern abgestimmte Systeme und Prozesse. KI hilft uns, Dokumente schneller auszuwerten, Schadenfälle zu strukturieren, Muster zu erkennen und Risiken besser zu qualifizieren.
Wie haben sich die internen Strukturen verändert, um das harmonisierte Produktportfolio effizient zu managen?
BR Um unser hohes Tempo beibehalten zu können, haben wir die internen Strukturen so weit wie möglich beibehalten. Wir wollen uns durch die Fusion so wenig wie möglich mit uns selbst beschäftigen. Das war der Wunsch unserer Vertriebspartner im Vorfeld, und wir bekommen die Rückmeldung, dass wir das auch umsetzen. Die größte Herausforderung dabei ist, die Menschen gut mitzunehmen. Wir versuchen, dies durch größtmögliche Transparenz und Mitgestaltung zu erreichen.
Welche Synergien und Vorteile ergeben sich aus der Fusion insbesondere für das Schaden- und Lebengeschäft?
CW Die Fusion schafft Synergien bei Sachkosten, Strukturen, IT und Prozessen. In der Schadenversicherung zählen vor allem größere fachliche Breite, bessere Datenbasis, höhere Skalierbarkeit und stärkere technische Plattformen. Für Makler ist der konkrete Nutzen entscheidend: ein harmonisiertes, preis- und leistungsstarkes Produktportfolio, klare Zeichnungspolitik, schnelle Services und verlässliche Ansprechpartner.
BR In der Lebensversicherung hatten Baloise und Helvetia unterschiedliche Schwerpunkte, sowohl in der Produktpalette als auch in der Vertriebspartnerkooperation. Baloise arbeitete mit größeren Unternehmen wie Pools und Vertrieben zusammen, Helvetia schwerpunktmäßig auch mit regional tätigen Maklern. Beide Vertriebskanäle sowie die Produktpaletten ergänzen sich sehr gut. Gleichzeitig können wir Synergien in Funktionen wie Produktentwicklung, Aktuariat und IT heben.
Was sind die wichtigsten strategischen Ziele von Helvetia Deutschland für die nächsten Jahre?
CW Im Fokus stehen Marktpräsenz, schnelle Integration und profitables Wachstum. Die Fusion soll uns nicht vom Markt ablenken – wir bleiben für unsere Vertriebspartner erreichbar, entscheidungsfähig und verlässlich. Makler und Kunden sollen Stabilität spüren, nicht mehr Komplexität. Produkte, Prozesse, Systeme und Teams werden so zusammengeführt, dass ein stärkerer Versicherungspartner entsteht. Wachstum bedeutet für uns profitables und nachhaltiges Wachstum in den Zielsparten. Wenn Vertriebspartner sagen: „Mit Helvetia kann man einfach und verlässlich Geschäft machen“, haben wir unser Ziel erreicht.
BR Unsere Ambition ist eine dauerhafte Positionierung unter den Top 10 im Maklermarkt. In einigen Produktbereichen, beispielsweise der Berufsunfähigkeitsversicherung, zählen wir bereits heute zu den Marktführern. Wir werden unsere IT-Landschaft konsequent auf einer zukunftsfähigen, skalierbaren Plattform konsolidieren und damit die Grundlage für nachhaltiges Wachstum und höhere Effizienz schaffen. Und ganz wichtig: Wir wollen als ein Unternehmen zusammenwachsen und mit unseren Unternehmenswerten „Drive“, „Trust“ und „Closeness“ die Basis für nachhaltigen Erfolg schaffen.
Lesen Sie auch: „Gute Makler fordern uns und dadurch werden Produkte besser“
Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


- Anmelden, um Kommentare verfassen zu können
- 25 Aufrufe