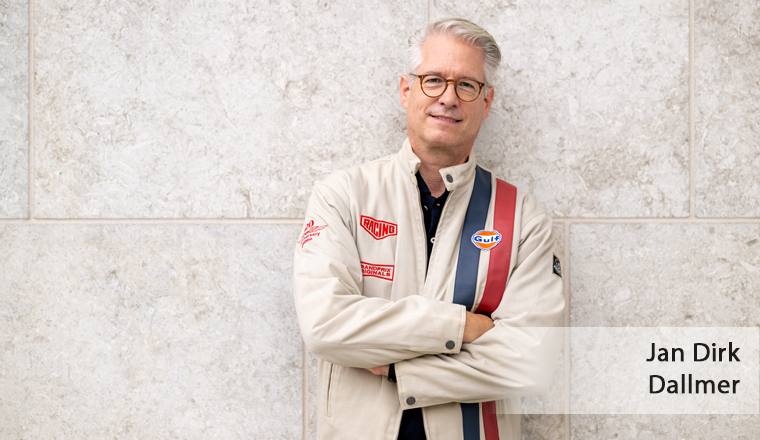
Interview mit Jan Dirk Dallmer, Kfz-Produktvorstand R+V Gruppe
Die R+V ist laut eigenen Angaben der drittgrößte Kfz-Versicherer in Deutschland. Wie schätzen Sie den Kfz-Versicherungsmarkt aktuell ein?
Der Kfz-Versicherungsmarkt steht weiterhin unter erheblichem Druck. Aufgrund der steigenden Kosten für Ersatzteile, Werkstattlöhne und zunehmend komplexe Fahrzeugtechnik werden Reparaturen immer teurer. Hinzu kommen witterungsbedingte Schäden, etwa durch Starkregen oder Hagel. Viele Versicherer haben deshalb ihre Beiträge angepasst, um die Schaden-Kosten-Entwicklung auszugleichen. Gleichzeitig bleibt der Wettbewerb intensiv. Für uns ist entscheidend, unseren Kundinnen und Kunden dauerhaft leistungsfähigen Versicherungsschutz und verlässlichen Service zu wirtschaftlich tragfähigen Konditionen zu bieten.
Versicherte beschweren sich bei ihren Maklern immer öfter über die Preise der Kfz-Versicherung. Was können Vermittler ihren Kunden sagen, um die Prämienentwicklung bzw. -gestaltung nachvollziehbarer zu machen?
Wichtig ist zu erläutern, dass sich die Kfz-Prämie aus ganz unterschiedlichen Faktoren ergibt. Die spürbar gestiegenen Kosten im Schadenfall sind ein Aspekt. Zudem wirken sich höhere Schadenaufwendungen durch Unwetter auf die Kalkulation aus. Aber auch Faktoren wie die Typ- und Regionalklasse, die Schadenfreiheitsklasse, die Fahrleistung, der Fahrerkreis, ein Stellplatz und der gewählte Leistungsumfang spielen eine Rolle. Wenn sich bei diesen Merkmalen etwas ändert, kann der Beitrag steigen oder sinken.
Derzeit verursachen insbesondere Ersatzteile hohe Kosten. Wie verändern Fahrzeuge sich hier und woher kommen die steigenden Kosten in diesem Bereich?
Moderne Fahrzeuge sind technisch deutlich komplexer geworden. In Stoßfängern, Scheinwerfern, Außenspiegeln oder Windschutzscheiben stecken häufig Sensoren und Kameras für Fahrerassistenzsysteme. Was früher ein vergleichsweise einfaches Karosserie- oder Glasteil war, ist heute ein elektronisches Bauteil, das nach dem Austausch oft zusätzlich kalibriert werden muss. Die allgemeine Inflation spielt zudem eine wesentliche Rolle: Sie wirkt sich auf Material-, Energie-, Transport- und Lohnkosten aus. Das betrifft sowohl die Herstellung und Logistik von Ersatzteilen als auch die Werkstattkosten.
Welche Rolle spielen in ihren Policen aktuell Elektro- und Hybridfahrzeuge? Wie ist hier Ihr Ausblick?
Die Zahl der Elektro- und Hybridfahrzeuge in unserem Bestand nimmt kontinuierlich zu, entsprechend steigt auch ihr Anteil an den Kfz-Policen. Wir sind überzeugt, dass dies erst der Anfang ist und Elektromobilität im Kfz-Geschäft noch weiter an Relevanz gewinnen wird. In der Schadenregulierung bringen diese Fahrzeuge besondere Anforderungen mit sich: Hochvolttechnik, Batterien und spezialisierte Reparaturprozesse können Schäden komplexer und teurer machen. Gleichzeitig entwickeln sich Werkstattnetze und Reparaturverfahren kontinuierlich weiter. Um unsere Kundinnen und Kunden umfassend und verlässlich abzusichern, passen wir unsere Tarife und Services im Bereich der Elektromobilität fortlaufend an.
Und die Flottenversicherung?
In der Flottenversicherung sind Elektro- und Hybridfahrzeuge bereits heute ein wichtiger Wachstums- und Gestaltungstreiber. Sie sind für viele Firmenkunden ein zentraler Baustein, um ihre Mobilität nachhaltiger auszurichten und den CO₂-Ausstoß zu senken. Mit ihrem steigenden Anteil wachsen auch die Anforderungen an Risikoprüfung, Schadensteuerung und Deckung – etwa rund um Batterie, Hochvolttechnik und Reparaturprozesse. Wir erwarten, dass Elektromobilität künftig zum Regelfall in vielen Firmenflotten wird und die Versicherungslösungen entsprechend weiterentwickelt werden.
Welche Erwartungen haben Sie an die diesjährige Wechselsaison? Anders gefragt: Wie treu sind Ihre Bestandskunden und wie punkten Sie bei Neukunden?
Wir erwarten eine intensive Wechselsaison. Viele Versicherte vergleichen angesichts gestiegener Beiträge verstärkt Preise und Leistungen. Entscheidend ist dabei nicht allein der Beitrag, sondern ein Versicherungsschutz, der im Schadenfall zuverlässig funktioniert. Unsere Bestandskunden schätzen insbesondere eine verlässliche Betreuung, leistungsstarke Tarife und eine schnelle, unkomplizierte Schadenregulierung. Bei Neukunden wollen wir mit einem attraktiven Preis-Leistungs-Verhältnis, bedarfsgerechten Tarifoptionen und guten Services punkten. Dazu gehören digitale Prozesse ebenso wie die persönliche Beratung über unsere Vermittlerinnen und Vermittler.
In der Kfz-Versicherung stiegen die Beitragseinnahmen der R+V im Geschäftsjahr 2025 um 9,6%. Insgesamt verbucht Ihr Unternehmen für 2025 ein deutliches Beitragswachstum. Wie sehen Sie sich aktuell im Wettbewerb aufgestellt? Und wie werden sich Ihre Kfz-Prämien demnächst entwickeln?
Das Beitragswachstum unterstreicht unsere gute Position im Markt. Wir wachsen profitabel und setzen dabei auf eine ausgewogene Verbindung aus wettbewerbsfähigen Preisen, leistungsstarkem Versicherungsschutz und hoher Servicequalität – persönlich über unsere Vermittlerinnen und Vermittler ebenso wie digital. Die weitere Prämienentwicklung hängt maßgeblich von der Schaden- und Kostenentwicklung ab, gerade mit Blick auf Ersatzteile, Werkstattlöhne, Fahrzeugtechnik und Reparaturaufwand. Deshalb sind Beitragsanpassungen dort erforderlich, wo sie für eine dauerhaft solide und leistungsfähige Kalkulation notwendig sind.
Wird es denn Ihrer Meinung nach jemals wieder günstiger? Welche Lösungen gibt es zur Bezahlbarkeit der Kfz-Versicherung?
Hier gibt es Ansatzpunkte: Vermittler können mit ihren Kunden prüfen, ob die Angaben noch zur aktuellen Situation passen – etwa Fahrleistung, Fahrerkreis, Kilometerstand oder Stellplatz. Auch über eine Selbstbeteiligung kann der Beitrag reduziert werden.
Lesen Sie auch: Kfz:„Kurzfristig würde ich nicht mit sinkenden Beiträgen rechnen“
Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


- Anmelden, um Kommentare verfassen zu können
- 1 Aufruf