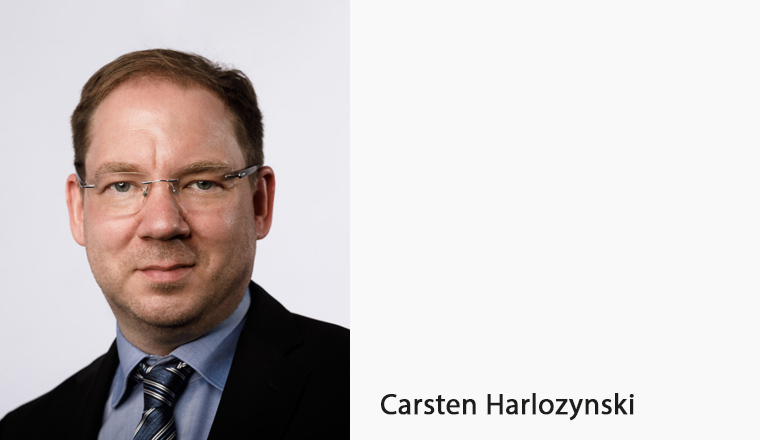
Interview mit Carsten Harlozynski, Inhaber Business Fachwerk | Freiberuflicher Dozent, u. a. bei der DMA, DVA, dem BWV Rheinland und dem BWV Dortmund
Herr Harlozynski, steigen wir direkt ein: Wie steht es aktuell um den Markt der Kfz-Versicherungen?
Wirtschaftlich hat sich die Lage der Kfz-Versicherer nach den verlustreichen Jahren 2023 und 2024 wieder verbessert. In diesen beiden Jahren mussten die Versicherer laut GDV zusammen ein versicherungstechnisches Minus von fast 5 Mrd. Euro verkraften. Nach deutlichen Beitragserhöhungen erzielte die Sparte 2025 erstmals seit mehreren Jahren wieder ein positives versicherungstechnisches Ergebnis. Für Autofahrer bedeutet das allerdings keine Entwarnung: Hohe Reparatur-, Ersatzteil- und Werkstattkosten sorgen weiterhin für erheblichen Beitragsdruck.
Die Beiträge in diesem Bereich steigen sehr stark. Wie können Makler ihren Kunden das in der Beratung gut erklären?
Am besten nicht mit dem Satz „Alles wird eben teurer“. Ein Kunde versteht die Entwicklung besser, wenn man die Schadenlogik erklärt. Ein moderner Stoßfänger ist nicht mehr nur Kunststoff: Dort sitzen Sensoren, Radar- oder Kameratechnik. Nach einem Schaden kommen Diagnose, Kalibrierung sowie höhere Ersatzteil- und Werkstattkosten hinzu. 2024 kosteten Mechanik-, Elektrik- und Karosseriearbeiten im Schnitt 202 Euro pro Stunde, Lackierarbeiten 220 Euro. Ersatzteilpreise sind seit 2015 um mehr als 80% gestiegen. Auch Kunden ohne eigenen Schaden können betroffen sein, weil Versicherer das Kollektivrisiko kalkulieren.
Und warum ist Ihrer Meinung nach weiterhin so viel Druck auf dem Thema? Wie gehen Makler und Kunden damit um?
Mehrere Effekte wirken gleichzeitig. Fahrzeuge werden sicherer, aber technisch komplexer. Assistenzsysteme können Unfälle vermeiden, Reparaturen im Schadenfall aber verteuern. Dazu kommen Löhne, Ersatzteilpreise, Werkstattkosten, Standzeiten, Inflation und Naturgefahren. Makler sollten deshalb nicht nur über den Preis sprechen. Werkstattbindung, Fahrerkreis, Jahresfahrleistung und Leistungsumfang gehören in die Beratung. Eine Selbstbeteiligung in der Teil- und Vollkasko kann den Beitrag senken. Bei Firmenfahrzeugen kommen Schadenmanagement und Ausfallzeiten hinzu. Gerade im Kfz-Bereich gilt: Der günstigste Tarif ist nicht automatisch die beste Lösung.
Seite 1 Kfz: „Kurzfristig würde ich nicht mit sinkenden Beiträgen rechnen“
Seite 2 Welche Kfz-Bereiche sind denn Ihres Wissens am stärksten betroffen?
Seite 3 Welche Rolle wird KI hier in nächster und auch fernerer Zukunft spielen?
Seite 4 Wie hat sich eigentlich der Telematik-Bereich in den letzten Jahren entwickelt?


- Anmelden, um Kommentare verfassen zu können
- 7 Aufrufe