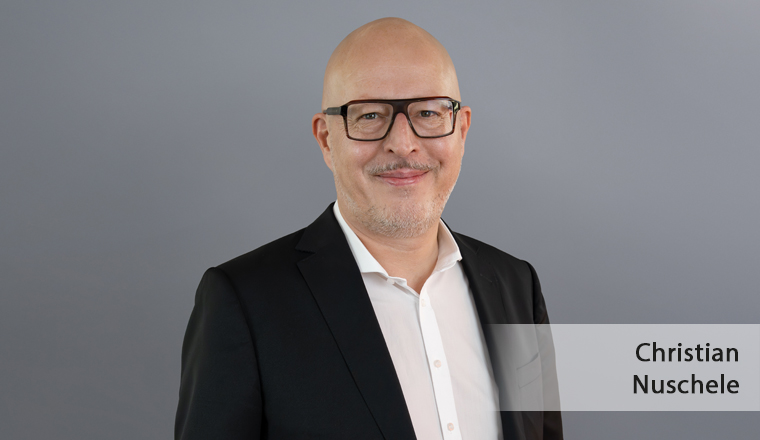

Interview mit Christian Nuschele, Head of Distribution & Marketing bei Standard Life
Herr Nuschele, 30 Jahre Standard Life in Deutschland: Welche Meilensteine und Entwicklungen waren für Sie besonders prägend?
In 30 Jahren ist natürlich einiges passiert. Ich würde die Entwicklungen in drei Blöcke einteilen. Die ersten zehn Jahre waren von einem rasanten Wachstum und dem kontinuierlichen Ausbau des Marktanteils geprägt. In den folgenden Jahren folgte dann mit der Einstellung der Garantieprodukte sowie den Auswirkungen des Brexits und des Verkaufs der Standard Life an die Phoenix Group eine Phase mit vielen Höhen und Tiefen. In dieser Phase waren wir sehr stark damit beschäftigt, bei unseren Vertriebspartnern für Vertrauen zu werben. Mit Erfolg: In den vergangenen sieben Jahren konnten wir unser Neugeschäft stabilisieren und über die letzten Jahre ein deutlich zweistelliges Neugeschäftswachstum verzeichnen.
Wo steht Standard Life Deutschland heute und welche Ziele verfolgt der Versicherer für die kommenden drei bis fünf Jahre?
Standard Life ist sehr gut aufgestellt, um auch in den kommenden Jahren weiter zu wachsen. Wir haben in den vergangenen Jahren bereits einen besonderen Fokus auf das Thema Ruhestandsplanung gelegt und werden uns auch weiterhin konsequent darauf fokussieren. Wir bieten hier neben attraktiven Produkten auch eine gute Vertriebsunterstützung an und sind damit den meisten Mitbewerbern einen deutlichen Schritt voraus. Vor dem Hintergrund des demografischen Wandels wird das Thema Ruhestandsplanung ein zentraler Wachstumsbereich der Branche sein. Als Spezialist für Ruhestandsplanung werden wir hier besonders profitieren können.
Standard Life setzt also verstärkt auf die Ruhestandsplanung. Warum ist diese Zielgruppe auch für Makler attraktiv?
Die Attraktivität liegt vor allem im demografischen Wandel begründet. Die über 50-jährigen sind die größte Bevölkerungsgruppe, sie verfügen über ein überdurchschnittliches Vermögen und sind genau in dem Alter, in dem man sich intensiv mit der finanziellen Planung des Ruhestands beschäftigen sollte. Mit Blick in den eigenen Bestand werden die Vermittlerinnen und Vermittler feststellen, dass auch dort viele Kundinnen und Kunden zur Altersgruppe 50plus gehören. Dies bringt den großen Vorteil für Makler, dass häufig keine aufwendige Neuakquise notwendig ist. Es gilt, den Bestandskunden die Wichtigkeit der Ruhestandsplanung aufzuzeigen. Wenn dies gelingt, sind Kunden bereit, sich durch den gesamten Ruhestand hindurch beraten zu lassen.
Zuletzt hat Standard Life den Rentenzins für ablaufende und sofort beginnende Renten drei Mal in Folge angehoben. Entscheiden sich die Kunden dadurch vermehrt gegen die Einmalauszahlung und für die Verrentung?
Wir sehen, dass sich Kunden häufiger für die Verrentung oder auch den Abschluss einer sofort beginnenden Rente entscheiden. Es bleibt aber dabei, dass sich auch bei uns die Mehrheit für die Einmalauszahlung entscheidet. Ich glaube, dass die Vorteile einer Verrentung den Kundinnen und Kunden häufig nicht bewusst sind. Eine Rente sichert gegen das Langlebigkeitsrisiko ab und ist sehr gut dafür geeignet, laufende fixe Ausgaben lebenslang planbar zu decken. Für mich ist das als sicherheitsorientierter Baustein im Rahmen einer Finanz- und Ruhestandsplanung ein sehr wichtiger Faktor, der unbedingt berücksichtigt werden sollte – gerade auf dem Niveau von aktuell 2,95% garantiertem Verrentungszins.
Standard Life führt zum Thema Ruhestandsplanung regelmäßige Umfragen in der Bevölkerung durch. Welche Schlussfolgerung aus den Ergebnissen ist entscheidend?
Allgemein blicken Menschen zuversichtlich auf ihren Ruhestand. Wenn man dann aber nach der finanziellen Situation im Alter fragt, fallen die Antworten deutlich pessimistischer aus. Mögliche Gründe dafür finden sich auch in der Umfrage: Menschen verzichten auf Beratung und möchten das Thema selbst regeln, tun dies dann de facto aber nicht. Der überwiegende Teil der Befragten hat keinen Finanzplan für das Alter aufgestellt. In vielen Fällen gehen die Menschen so ein bisschen nach dem Prinzip Hoffnung in den Ruhestand. Die Schlussfolgerung kann aus meiner Sicht nur lauten, dass Menschen die Notwendigkeit und Komplexität der Ruhestandsplanung aufgezeigt werden muss und sie davon überzeugt werden müssen, wie wichtig eine professionelle Beratung ist.
Seite 1 Bestandskunden die Wichtigkeit der Ruhestandsplanung aufzeigen
Seite 2 Welche unterschiedlichen Kundentypen gibt es in diesem Bereich und was sind Erfolgsfaktoren in der Beratung?


- Anmelden, um Kommentare verfassen zu können
- 7 Aufrufe