
Welche Rolle spielen neben den inzwischen etablierten Budgettarifen die zusätzlichen Serviceleistungen?
Eine immer größere. Besonders wichtig sind Assistanceleistungen wie ein Facharztterminservice. Ich erlebe Unternehmen, für die ein schneller Arzttermin wesentlich wertvoller ist als die Frage, ob Beschäftigte ein Gesundheitsbudget von beispielsweise 300 Euro erhalten. Wer Beschwerden hat, möchte möglichst schnell wissen, was ihm fehlt und wie ihm geholfen werden kann.
Welche Entwicklungen erwarten Sie in der bKV in den nächsten Jahren?
Zwei Bereiche halte ich für besonders wichtig: mentale Gesundheit und Pflege. Psychische Erkrankungen sind längst kein Randthema mehr. Bei Depressionen oder Burnout sprechen wir häufig nicht über wenige Krankheitstage, sondern über längere Ausfallzeiten. Hier können niedrigschwellige, datenschutzkonforme und anonyme Unterstützungsangebote helfen, etwa um Wartezeiten auf eine weiterführende Behandlung zu überbrücken.
Die Pflege von Angehörigen stellt immer mehr Beschäftigte vor große Herausforderungen – mit spürbaren Auswirkungen auch auf die Unternehmen. Hier sehe ich Potenzial für zusätzliche Absicherungs- und Unterstützungsangebote. Insgesamt wird die bKV künftig noch stärker daran gemessen werden, welchen konkreten Zugang zu Gesundheitsversorgung und Unterstützung sie ermöglicht. Nicht allein die Höhe eines Budgets wird entscheiden.
Und welche Chancen bleiben kleineren und mittelständischen Maklern im bKV-Geschäft?
Sehr große. Ich sehe hier keinen Markt, den sich nur wenige große Maklerhäuser aufteilen. Jeder Makler hat seine Bestandskunden, seine Unternehmenskontakte und sein regionales Umfeld. Genau dort sollte er ansetzen. Wer ein Unternehmen bereits zur betrieblichen Altersversorgung oder zu anderen gewerblichen Risiken betreut, sollte auch die bKV aktiv ansprechen. Sonst macht es irgendwann jemand anderes.
Hinzu kommt, dass sich die bKV vergleichsweise einfach implementieren lässt. Bei einer arbeitgeberfinanzierten, obligatorischen Lösung kann die Anmeldung häufig über eine Liste erfolgen, ohne dass für jeden Beschäftigten eine individuelle Beratung erforderlich ist. Und anders als bei der betrieblichen Altersversorgung wird der Nutzen für die Mitarbeiter unmittelbar in der Erwerbsphase erlebbar.
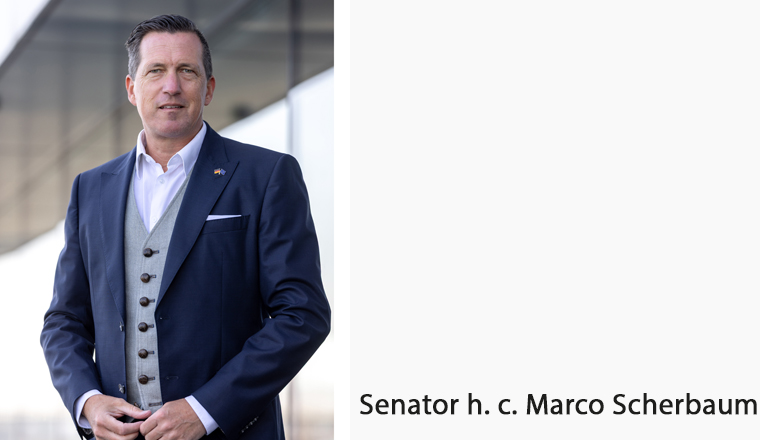
Über den Autor
Marco Scherbaum verfügt über mehr als 20 Jahre Erfahrung in der betrieblichen Krankenversicherung und ist auf betriebliche Gesundheitskonzepte spezialisiert. Er ist Gründer und Geschäftsführer der Maklerkanzlei HEALTH FOR ALL® sowie Autor zweier bKV-Fachbücher im Springer-Verlag. Als Europäischer Wirtschaftssenator bringt er seine Expertise zudem in den Dialog mit Entscheidungsträgern aus Wirtschaft und Politik ein.
Seite 1 bKV: Vom Benefit zum ökonomischen Erfolgsfaktor
Seite 2 Insbesondere die Kalkulation sprechen Sie kritisch an. Warum?
Seite 3 Welche Rolle spielen neben den inzwischen etablierten Budgettarifen die zusätzlichen Serviceleistungen?


- Anmelden, um Kommentare verfassen zu können
- 12 Aufrufe