Die Kosten für ein Wohnmobil können nicht als Aufwendungen für eine doppelte Haushaltsführung steuerlich geltend gemacht werden. Das hat das Finanzgericht (FG) Baden-Württemberg entschieden. Der Bundesfinanzhof (BFH) hat die dagegen gerichtete Nichtzulassungsbeschwerde inzwischen als unzulässig verworfen.
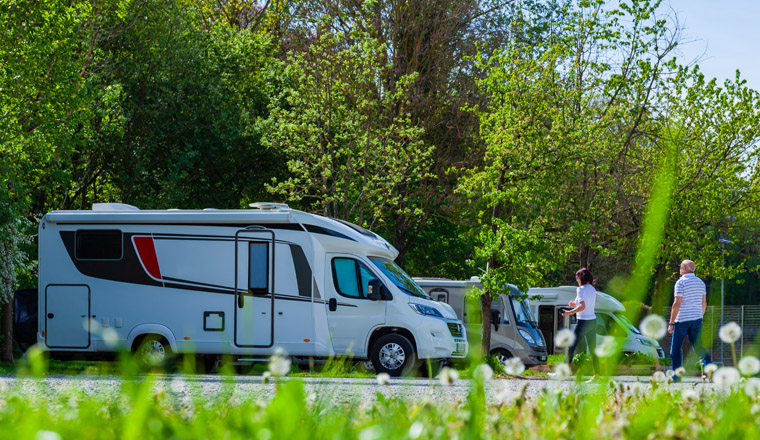
Wohnmobil am Arbeitsplatz abgestellt
Im Streitfall hatte ein Arbeitnehmer nach einem Arbeitgeberwechsel im September 2022 Aufwendungen für eine doppelte Haushaltsführung in seiner Einkommensteuererklärung geltend gemacht. Dazu gehörten unter anderem die zeitanteilige Abschreibung für ein im Januar 2022 angeschafftes Wohnmobil, Verpflegungsmehraufwendungen, Kosten für Einrichtungsgegenstände sowie 17 wöchentliche Familienheimfahrten.
Das Wohnmobil stand während der Arbeitstage auf dem Parkplatz des Arbeitgebers. Für die Heimfahrten nutzte der Kläger das Fahrzeug regelmäßig. Die einfache Entfernung zwischen dem Beschäftigungsort und dem Familienwohnsitz betrug 72 Kilometer.
Das Finanzamt erkannte die Aufwendungen für die doppelte Haushaltsführung nicht an. Ein Wohnmobil erfülle nicht die Voraussetzungen einer Zweitwohnung, da es sich nicht um eine dauerhaft selbstständige Unterkunft handle.
Keine dauerhafte Unterkunft am Beschäftigungsort
Das FG Baden-Württemberg bestätigte diese Auffassung mit Urteil vom 17. 09.2025. Voraussetzung für eine doppelte Haushaltsführung sei nach § 9 Abs. 1 Satz 3 Nr. 5 EStG, dass am Ort der ersten Tätigkeitsstätte eine räumlich dauerhaft vom Haupthausstand getrennte, selbstständige Unterkunft zur Verfügung stehe. Diese müsse eine auf gewisse Dauer angelegte ständige Nutzung ermöglichen.
Zwar könne ein Wohnmobil grundsätzlich zum Wohnen genutzt werden. Im konkreten Fall begründete es nach Auffassung des Gerichts dennoch keinen zweiten Haushalt. Das Fahrzeug verblieb nicht dauerhaft am Beschäftigungsort, sondern wurde für die wöchentlichen Heimfahrten genutzt. Es sei vielmehr in den Haushalt der Familie am Wohnort eingegliedert gewesen. Damit habe ein ständiger Wechsel zwischen Begründung und Aufgabe der Unterkunft am Beschäftigungsort stattgefunden.
Heimfahrten als Werbungskosten anerkannt
Die 17 Fahrten mit dem Wohnmobil erkannte das FG allerdings als Fahrten zwischen Wohnung und erster Tätigkeitsstätte nach § 9 Abs. 1 Satz 3 Nr. 4 EStG an.
Der BFH verwarf die Nichtzulassungsbeschwerde mit Beschluss vom 03.02.2026 (Az: VI B 40/25) als unzulässig. Damit ist die Entscheidung des FG rechtskräftig. (bh)
FG Baden-Württemberg, Urteil vom 17. 09.2025 – Az: 4 K 221/25


- Anmelden, um Kommentare verfassen zu können