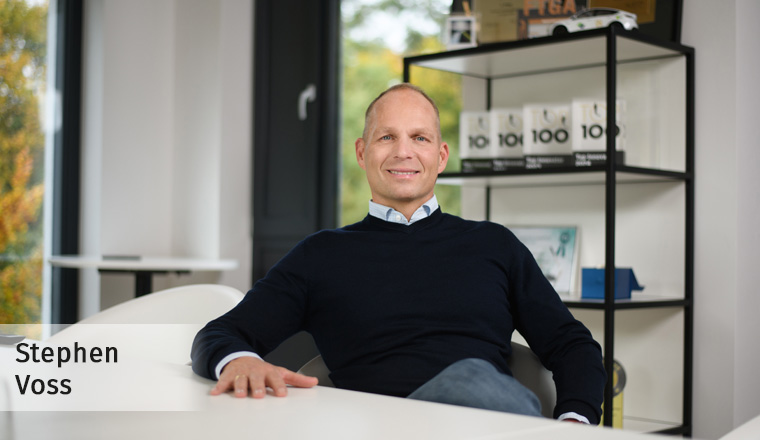

Interview mit Stephen Voss, CEO von Neodigital
Herr Voss, die InsurTechs sind einst gestartet, um die Versicherungsbranche grundlegend zu verändern. Inzwischen schrumpft die InsurTech-Szene. Wie bewerten Sie die Entwicklung der vergangenen zehn Jahre?
Das hat viel mit den damaligen Erwartungen zu tun und der tatsächlichen Wirkung. Man darf nicht vergessen, dass wir vor zehn Jahren vom Übergang von analogen Prozessen zur digitalen Automation eine ähnliche Situation wie heute mit künstlicher Intelligenz hatten. Die Vorstellung, man könne eine ganze Versicherungswirtschaft innerhalb weniger Jahre damit umkrempeln, war schon sehr ambitioniert, aber wie man sieht auch nicht unmöglich. Dennoch galt damals wie heute: Eine gute App allein verändert noch kein Versicherungsgeschäft.
Trotzdem haben InsurTechs viel bewegt: bei Geschwindigkeit, Kundenorientierung und der Automatisierung von Prozessen. Dass Unternehmen scheitern, verschwinden, übernommen werden oder ihr Geschäftsmodell verändern, gehört dazu. Entscheidend ist für mich, welche Lösungen sich im Alltag durchsetzen. Die Zahl der Start-ups ist alleine betrachtet dafür ein ziemlich ungenauer Maßstab.
Was ist von den ursprünglichen Ambitionen geblieben? Welche Geschäftsmodelle haben sich langfristig bewährt und welche sind gescheitert?
Die Ambition, Versicherung einfacher, schneller und wirtschaftlicher zu machen, ist unverändert richtig. Allerdings muss am Ende jemand bereit sein, für diese Verbesserung auch in Form von Veränderung und Anpassung die entsprechenden Mittel bereit zu stellen, bzw. zu investieren. Nicht jeder war bereit oder konnte hier radikale Schritte mitgehen.
Tragfähig sind aus meiner Sicht Modelle, die ein konkretes Problem lösen: effizientere Bestandsverwaltung, bessere Schadenprozesse, spezialisierte Produkte oder einen überzeugenden Zugang zum Kunden. Schwierig wird es dort, wo Wachstum dauerhaft durch Kapital subventioniert werden muss. Ein günstiger Beitrag ist für den Kunden erfreulich. Er ersetzt aber keine saubere Kalkulation oder den effizienten Prozess.
Ich würde deshalb keine ganze Kategorie abschreiben. Auch ein digitaler Risikoträger kann erfolgreich sein. Nur ist aber eben auch das Umfeld, das Finanzierungsmodell, der Wettbewerb und am Schluss auch die Gesetzgebung wichtig und beeinflusst das Geschäftsmodell, nur Technologie und Versicherung zu beherrschen alleine reicht nicht.
Wie hat sich die Branche seit der ersten InsurTech-Welle verändert?
Die Diskussion ist deutlich sachlicher geworden. Anfangs wurde viel darüber gesprochen, wer wen verdrängt. Disruption war in aller Munde. Heute geht es häufiger darum, wer welchen Teil der Wertschöpfung besonders gut übernehmen kann.
Etablierte Versicherer bringen Kunden, Kapital und Versicherungserfahrung mit. InsurTechs können moderne Technologie und schnelle Umsetzung einbringen. Beides zusammen kann sehr wirkungsvoll sein. Dafür müssen allerdings auch beide Seiten bereit sein, ihre Arbeitsweise zu hinterfragen. Ein Kooperationsvertrag allein digitalisiert noch keinen Prozess.
Einige InsurTechs haben ihre Versicherungslizenz an die BaFin zurückgegeben. Bedeutet das einen Rückschritt zum reinen Technologiezulieferer oder geht es um strategische Neuausrichtung?
Das Wort „rein“ beim Technologiezulieferer würde ich hinterfragen. Wer die technologische Grundlage für Bestandsführung, Vertragsverwaltung und Schadenbearbeitung liefert, übernimmt eine zentrale Aufgabe. Wer dann noch zusätzliche Dienstleistungen in Betrieb und Schaden bis hin zur Vertriebsanbindung anbietet, bildet einen Großteil der Wertschöpfungskette eines modernen Versicherers ab. Die Risikotragung ist dann ein aktuarielles Thema, dem eine passende Bilanz gegenübersteht.
Eine eigene Lizenz ist dann sinnvoll, wenn das Tragen von Versicherungsrisiken zum Geschäftsmodell passt und wirtschaftlich überzeugt. Ergibt sich die größere Chance in der Technologie, muss man diesen Schritt prüfen. Natürlich kann hinter einer Lizenzrückgabe auch wirtschaftlicher Druck stehen. Man sollte deshalb genau hinschauen, statt jede Entscheidung pauschal als Erfolg oder Niederlage zu bewerten. Unternehmerisch zählt, ob daraus ein tragfähiges Geschäft entsteht.
Zum Stichwort Neuausrichtung: Wie betrachten Sie im Rückblick die Entwicklung von Neodigital?
Wir haben unsere Plattform im eigenen Versicherungsgeschäft aufgebaut und unter realen Bedingungen betrieben. Das bedeutet: echte Kunden, echte Verträge und echte Schäden. Diese Erfahrung prägt unsere Technologie.
Mit der angekündigten Ausrichtung auf Insurance-as-a-Service und der Partnerschaft mit weiteren Mandanten wie unter anderen mit Adam Riese konzentrieren wir uns stärker darauf, diese Infrastruktur anderen Marktteilnehmern zur Verfügung zu stellen. Die Zusammenarbeit mit Partnern wie der Neodigital Autoversicherung die nun zur HUK-Coburg gehört und der VGH oder der SDK (heute die SÜD) zeigt unterschiedliche Einsatzmöglichkeiten.
Im Rückblick würde ich sicher nicht behaupten, dass jeder Schritt genauso geplant war. Wir haben Erfahrungen gesammelt und Konsequenzen gezogen. Genau das erwarte ich von einer Unternehmensführung. Flexibilität.
Was sind die nächsten strategischen Ziele und wie sehen Sie Neodigital im Wettbewerb aufgestellt?
Wir wollen das Plattformgeschäft ausbauen, weitere Partner gewinnen und die Einführung neuer Produkte sowie die Verwaltung von Beständen effizienter machen. Für unsere Partner muss sich das konkret auszahlen: durch kürzere Umsetzungszeiten, deutlich weniger manuelle Arbeit und verlässlichen Betrieb auf einem Kostenmodell das marktführend ist.
Unsere Stärke sehe ich in der Verbindung von Versicherungspraxis, regulatorischen Know-How und selbst entwickelter KI-basierter Technologie. Wir kennen die Abläufe aus dem eigenen Geschäft. Diesen Vorteil müssen wir bei jedem Kunden erneut beweisen. Die Bezeichnung „InsurTech“ gewinnt jedenfalls keine Ausschreibung und ist auch ein Stück weit überholt.
Wie sehen Sie die neue Rolle von InsurTechs – gerade auch mit Blick auf den Maklermarkt? Einige neue Player wollten den herkömmlichen Vermittler ersetzen.
Wer einen Makler ersetzen möchte, sollte zunächst verstanden haben, was ein guter Makler leistet. Beratung, Vertrauen und Unterstützung im Schadenfall lassen sich nicht pauschal durch eine Abschlussstrecke oder einen KI-Chatbot ersetzen. Aber alles, was hilft und unterstützt ist gut. Der Mix muss stimmen.
Ich sehe eine große Chance darin, Maklern die Arbeit weiter zu erleichtern: Daten einmal erfassen, Informationen zuverlässig zwischen allen Beteiligten Kunde-Makler-Versicherer austauschen und Vorgänge schneller abschließen. Damit bleibt mehr Zeit für Kunden und Beratung.
Selbstverständlich verändert sich auch der Vertrieb. Bei einfachen Produkten funktionieren digitale Abschlüsse gut. Da werden wir noch deutliche Veränderung erleben. Daraus allerdings abzuleiten, dass persönliche Beratung insgesamt überflüssig wird, halte ich für einen ziemlich großen Sprung.
Wie weit sind etablierte Versicherer bei der Digitalisierung tatsächlich gekommen und wo bestehen die größten Defizite?
Es gibt deutliche Fortschritte, aber auch erhebliche Unterschiede zwischen den Unternehmen. Manche Versicherer haben bereits viel automatisiert. Andere kämpfen noch mit einer gewachsenen Systemlandschaft und zahlreichen Übergaben zwischen Abteilungen und Alt-Systemen.
Ich würde Digitalisierung daran messen, wie ein Vorgang tatsächlich bearbeitet wird: Wie oft müssen Daten angefasst werden? Wie lange dauert eine Vertragsänderung? Wie schnell erhält der Kunde eine belastbare Antwort? Durch wie viele Hände geht ein Schaden?
Wenn der Kunde seinen Antrag online stellt und dahinter jemand die Angaben erneut eintippt, ist der digitale Eindruck besser als der tatsächliche Prozess. Genau dort liegen weiterhin große Aufgaben: bei Datenqualität, Schnittstellen und durchgängigen Abläufen. Das gilt ebenso für KI. Auch die braucht eine vernünftige Grundlage. KI ohne Struktur an die Rampe zu stellen ist Augenwischerei.
Wie wird sich das Verhältnis der Versicherer zu InsurTechs in den nächsten fünf Jahren verändern?
Ich erwarte mehr Arbeitsteilung und eine strengere Auswahl der Partner. Versicherer werden genauer entscheiden, welche Technologie sie selbst entwickeln und welche Leistungen sie zukaufen, um langfristig flexibler auf Marktbewegungen antworten zu können.
Für InsurTechs steigen damit die Anforderungen. Eine interessante Demonstration reicht nicht. Gefragt sind belastbare Systeme, spartenübergreifende Integrationsfähigkeit und ein Anbieter, auf den man sich langfristig verlassen kann.
Gleichzeitig werden Kooperation und Wettbewerb nebeneinander bestehen. Man kann bei einem Produkt Partner sein und sich an anderer Stelle im Markt begegnen. Damit muss man umgehen können. Ich glaube ohnehin, dass wir in fünf Jahren weniger über das Etikett „InsurTech“ sprechen werden und mehr über die Leistung des jeweiligen Unternehmens.
Welche branchenfremden Firmen könnten künftig als Partner von InsurTechs fungieren und damit zu neuen Konkurrenten klassischer Versicherer werden?
Interessant sind Unternehmen, die bereits einen regelmäßigen Kundenzugang haben und einen konkreten Versicherungsbedarf erkennen können: Mobilitätsanbieter, Fahrzeughersteller, Wohnungsunternehmen, Handelsplattformen oder Softwareanbieter für Gewerbekunden.
Ein Flottenkunde organisiert seine Fahrzeuge beispielsweise bereits über eine Plattform. Dort auch passenden Versicherungsschutz anzubieten, kann sinnvoll sein. InsurTechs können die technische Verbindung und die Abwicklung ermöglichen.
Solche Unternehmen müssen dafür nicht selbst Versicherer werden. Sie können gemeinsam mit einem Risikoträger und einem Technologiepartner ein Angebot aufbauen. Für klassische Versicherer entsteht dabei vor allem Wettbewerb um den Kundenzugang. Wer das Risiko trägt, ist eine wichtige Frage. Wer die Kundenbeziehung gestaltet, eine ebenso wichtige.


- Anmelden, um Kommentare verfassen zu können
- 8 Aufrufe