Franke und Bornberg hat mit dem aktuellen map-report 945 das Bilanzrating Private Krankenversicherung 2025 veröffentlicht. Für die aktuelle Untersuchung haben die Analysten an der Bewertungsmethodik gefeilt. „Ein Rating ist kein starres Gebilde. Märkte verändern sich, Geschäftsmodelle entwickeln sich weiter, und auch die Aussagekraft einzelner Kennzahlen muss regelmäßig hinterfragt werden“, erläutert Michael Franke, geschäftsführender Gesellschafter von Franke und Bornberg und Herausgeber des map-report.
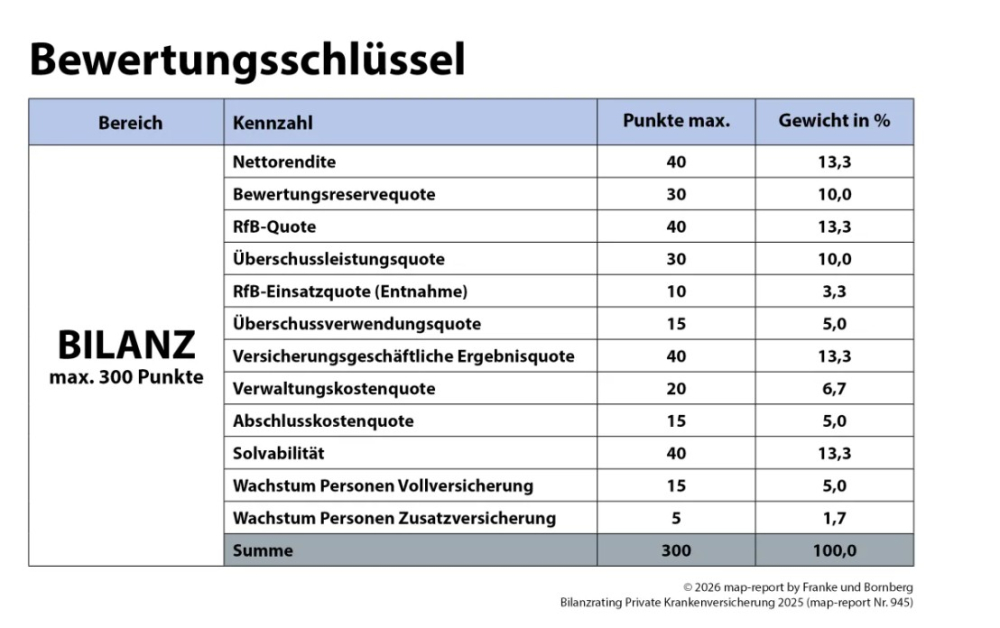
Vor diesem Hintergrund haben die Analysten mehrere Bilanzkennzahlen ausgetauscht und neu gewichtet. Unter anderem entfällt beim Wachstum die Entwicklung der verdienten Bruttobeiträge. Neben weiteren Anpassungen erhält das Wachstum der Vollversicherten ein höheres Gewicht und erstmals fließt zusätzlich das Wachstum der Zusatzversicherten in die Bewertung ein. Das Gerüst für die Bewertung bilden insgesamt zwölf Bilanzkennzahlen, die als Fünfjahresdurchschnitte der Jahre 2021 bis 2025 berechnet werden.
Höchstnote für drei Versicherer
Im neu justierten Bilanzrating PKV 2025 des map-report können drei von 30 bewerteten Versicherern die Höchstnote „mmm+“ (hervorragend) für hervorragende Bilanzdaten einfahren: die INTER Krankenversicherung AG (259,5 von 300 möglichen Punkten, 86,5%), die SIGNAL IDUNA Krankenversicherung a.G. (258 Punkte, 86%) und die Allianz Private Krankenversicherungs-AG (255,5 Punkte, 85,2%).
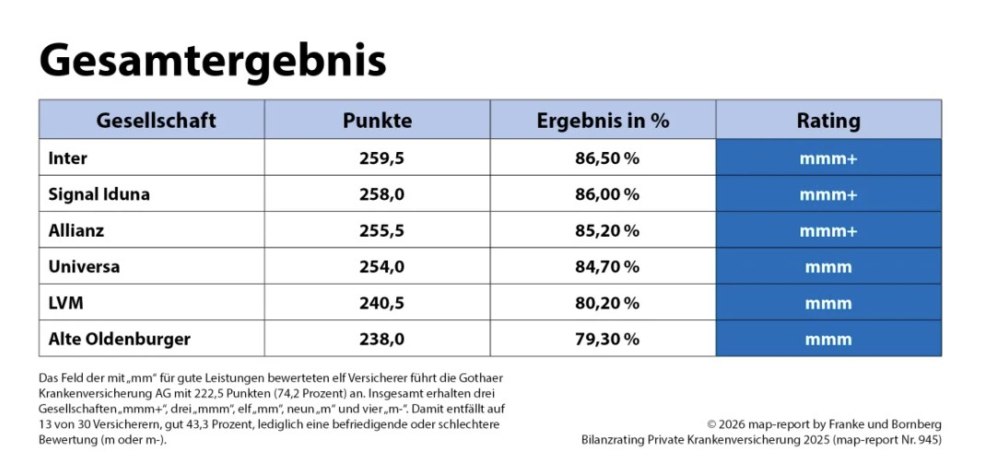
Für die INTER sei der Sprung an die Spitze besonders bemerkenswert, heißt es von Franke und Bornberg. Im Vorjahr erhielt der Versicherer unter der alten Methodik 238 Punkte (79,3%) und somit die Note „mmm“ (sehr gut). Zugleich weisen die Analysten aber daraufhin, dass infolge der überarbeiteten Methodik die Ergebnisse nicht eins zu eins mit denen des Vorjahres vergleichbar seien.
Drei Gesellschaften erhalten „sehr gut“
Drei Versicherer erhalten die Bewertung „mmm“ (sehr gut): die uniVersa Krankenversicherung a.G., die mit 254,0 Punkten (84,7%) um einen Punkt an der Bewertung „mmm+“ (hervorragend) vorbeischrammt sowie die LVM Krankenversicherungs-AG (240,5 Punkte, 80,2%) und die ALTE OLDENBURGER Krankenversicherung AG (238,0 Punkte, 79,3%). Bei der LVM und der ALTE OLDENBURGER hätten deutlich gesunkene Bewertungsreserven das Ergebnis belastet, wie Franke und Bornberg erläutert. Die LVM weist für 2025 eine Bewertungsreservequote von –5,16% aus, die ALTE OLDENBURGER von –5,22%. Elf Gesellschaften reihen sich in die Bewertungsstufe „mm“ (gut) ein. Für neun Versicherer gibt es die Bewertung „m“ (befriedigend) und für vier Unternehmen reicht es nur für „m-“ (ausreichend).
Anstieg der verdienten Bruttobeiträge
Die verdienten Bruttobeiträge der analysierten Versicherer haben 2025 um 8,36% auf 54,63 Mrd. Euro zugelegt. Zum Vergleich: Im Vorjahr betrug der Zuwachs rund 4,27%. Die Zahl der Vollversicherten ist zum dritten Mal in Folge gestiegen. Sie lag Ende 2025 nach vorläufigen Daten bei 8.788.880 Personen, was einem Plus von 46.860 Personen bzw. 0,54% entspricht. Auch die Zahl der Zusatzversicherten ohne Auslandsreisekranken- und Beihilfeablöseversicherungen ist gewachsen, und zwar um 2,79%. Laut map-report konnten 25 Versicherer mit verfügbaren Werten eine Zunahme verbuchen.
Leichte Entspannung auf Kostenseite, Druck auf Leistungsseite weiter hoch
Mit Blick auf die Kosten sprechen die Analysten von einer leichten Erholung. So hat sich die Verwaltungskostenquote im Marktdurchschnitt von 2,23 auf 2,11% verringert. Die Abschlusskostenquote ist von 7,21 auf 7,03% gesunken, obwohl sich die absoluten Aufwendungen in beiden Positionen weiter erhöht haben. Die Schadenquote ist leicht von 83,40 auf 82,90% zurückgegangen. Laut Franke und Bornberg liegt dieser Rückgang aber nur daran, dass die Beiträge kräftiger gestiegen sind als die Leistungsausgaben. Der Druck auf der Leistungsseite bleibe damit hoch. Die versicherungsgeschäftliche Ergebnisquote verbesserte sich von 7,10 auf 7,80%.
Der RfB-Puffer hat sich indes weiter verringert. Die RfB-Quote, die den Bestand an Rückstellung für Beitragsrückerstattung in Prozent der verdienten Bruttobeiträge misst, hat sich von 30,67 auf 27,53% verringert.
Rückgang der Bewertungsreserven
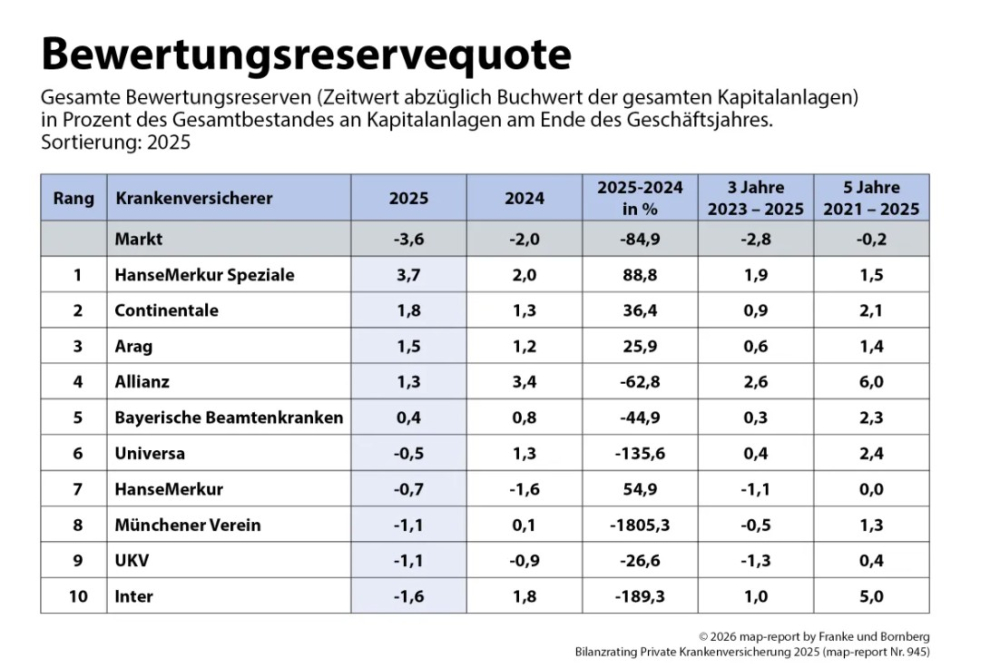
Noch deutlicher zeige sich die Belastung Franke und Bornberg zufolge bei den Bewertungsreserven. Die marktweite Bewertungsreservequote sind von –1,96 auf –3,62% gesunken. Im für das Rating relevanten Fünfjahresdurchschnitt beträgt die Quote mittlerweile –0,23%. 20 der 30 untersuchten Versicherer konnten in dieser Kennzahl keine Punkte mehr erhalten.
Höhere Kapitalerträge
Demgegenüber stehen höhere Kapitalerträge. So ist die Nettorendite im Marktdurchschnitt von 2,70 auf 2,76% gestiegen, die laufende Durchschnittsverzinsung von 2,78 auf 3,04%. Die höchste Nettorendite des Jahres 2025 gab es für die Allianz mit 3,91%. Wie Franke und Bornberg weiter mitteilt, rangiert die INTER im für das Rating maßgeblichen Fünfjahreszeitraum mit 3,87% vorne. Es folgt die Allianz mit 3,51%.
PKV präsentiert sich insgesamt robust
Der Blick auf das Bilanzjahr 2025 in der PKV ergibt laut Analysten ein gemischtes, in der Summe aber robustes Bild. Zwischen den Versicherern bestehen weiterhin erhebliche Unterschiede, was Ertrag und Reserven als auch die Kosten und die Bestandsentwicklung angeht. Für die kommenden Jahre wird es darauf ankommen, ob sich das Wachstum der Versichertenzahlen fortsetzt und ob die höheren Beitragseinnahmen mit den weiter steigenden Leistungsausgaben Schritt halten können. Für die Zusatzversicherung sehen die Analysten weiterhin Wachstumschancen. Das Neugeschäft in der Vollversicherung wird stark von wirtschaftlichen und politischen Rahmenbedingungen abhängen. Die Versicherer stehen weiter vor der wachsenden Herausforderung, die Bezahlbarkeit zu sichern ohne Abstriche beim Leistungsumfang zu machen.
Weitere Details aus dem Bilanzrating sowie Informationen zum map-report gibt es unter franke-bornberg.de. (tik)
Lesen Sie auch:


- Anmelden, um Kommentare verfassen zu können
- 21 Aufrufe