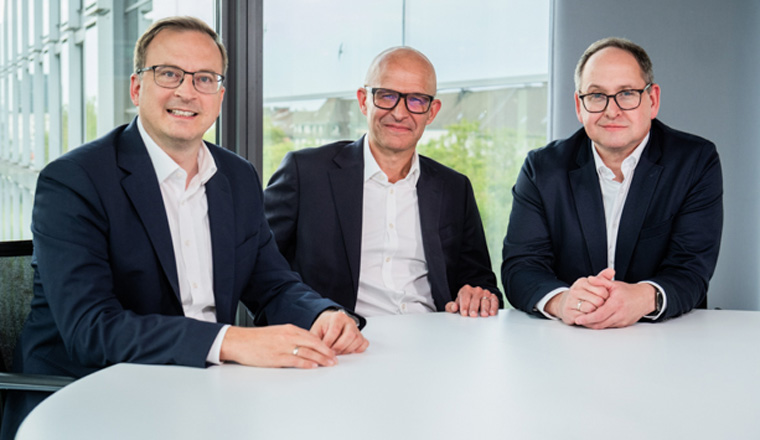

Interview mit Peter Koßmann (Bereichsleiter Makler und Kooperationen Schaden/Unfall bei der ERGO Versicherung AG, Mitte), Christoph Klawunn (Vorstandsvorsitzender der ERGO Direkt AG und Mitglied der Vorstände der ERGO Krankenversicherung AG und der DKV Deutsche Krankenversicherung AG, rechts im Bild) und Dr. Oliver Horn (Vorstandsvorsitzender der ERGO Vorsorge Lebensversicherung AG, links im Bild)
Herr Koßmann, Herr Klawunn, Herr Dr. Horn, welche strategische Bedeutung hat der Maklervertrieb für ERGO?
Peter Koßmann In Schaden/Unfall haben wir uns über die vergangenen Jahre als absatzstärkster Vertriebskanal etabliert. Für mich steht außer Frage, dass wir diese Erfolgsstory fortschreiben wollen. Entscheidend für unseren Erfolg ist dabei, dass wir die Maklerzufriedenheit nachhaltig stärken. Daran arbeiten wir intensiv.
Christoph Klawunn Auch in der Krankenversicherung ist der Maklermarkt neben unseren anderen Vertriebskanälen eine ganz wichtige Säule, in der wir weiter sowohl in Technologie als auch in Personal investieren werden.
Dr. Oliver Horn In der Lebensversicherung investieren wir viel in den Maklermarkt und bauen unsere Betreuung weiter aus. Wir haben unser Personal deutlich aufgestockt und werden es auch künftig ausbauen. Wir setzen auf die Beratung beim Kunden und Makler vor Ort. In den vergangenen Jahren sind wir im Maklermarkt im Schnitt um 30% gewachsen. Für uns ist das ein starkes Wachstumssegment. Dazu haben wir in Produkte, Prozesse und Personal investiert.
Einfache und digitale Prozesse sind dabei ein wichtiges Thema. Wo setzt ERGO konkret an und welche Rolle spielt KI?
OH Die Prozesse müssen stimmen. Es muss dem Makler so einfach wie möglich gemacht werden, weil er die Auswahl zwischen allen Versicherern hat – und das ist auch gut so. Wir werden als ERGO-Konzern in den nächsten fünf Jahren noch einmal mehr als 20 Mio. Euro in die Verbesserung der Prozesse im Maklervertrieb investieren. Dieses Thema muss laufend weiterentwickelt werden.
PK KI ist eminent wichtig und wir investieren stark in die Entwicklung. Ein Beispiel sind große industrielle Ausschreibungen mit umfangreichen Unterlagen und Brandschutzkonzepten. KI kann helfen, diese schnell und effizient auszulesen und zu strukturieren. Dadurch gewinnen wir kostbare Zeit, die wir in den Ausbau unserer Geschäftsbeziehungen einbringen können.
Trotz Digitalisierung und KI setzen Sie also weiterhin auf persönliche Betreuung. Wo bleibt der persönliche Ansprechpartner unverzichtbar?
CK KI wird ein wesentlicher Hebel für Prozessoptimierungen sein. Gleichzeitig nutzen auch Makler und Kunden immer mehr KI-Tools. Aber gerade bei langfristigem Geschäft wie in der Krankenversicherung behält das persönliche Gespräch mit dem Makler, die Erfahrung und Expertise der Maklerbetreuer und Key Account Manager eine hohe Relevanz.
OH KI kann ergänzen und unterstützen, aber die persönliche Beratung nicht ersetzen. Gerade in der Altersvorsorge ist das persönliche Umfeld entscheidend, um eine passgenaue Lösung für den Kunden zu finden.
Der Maklermarkt konsolidiert sich, größere Maklergruppen gewinnen an Bedeutung. Wie verändert das die Zusammenarbeit – und was bedeutet das für kleinere Makler?
PK Ich sehe größere Maklereinheiten zunächst als Chance, weil damit auch eine stärkere Professionalisierung sowie der Aufbau einer leistungsfähigen IT-Infrastruktur einhergehen. Darauf müssen wir uns ausrichten, insbesondere mit Ansprechpartnern auf Managementebene, aber auch dezentral für die Mitgliedsunternehmen vor Ort. Parallel behalten wir auch kleinere Makler im Fokus. Mit guten digitalen Prozessen wollen wir für alle Makler nahbar und erlebbar sein.
OH Wir Versicherer können und wollen den Maklern nicht vorschreiben, wie sie ihr Geschäft betreiben sollten. Wir machen Angebote: Betreuung vor Ort, aber ebenso die Möglichkeit, Geschäft über Konsolidierer oder Pools einzureichen. Egal, wie sich ein Makler entscheidet, wir unterstützen ihn dabei.
Herr Koßmann, in Schaden/Unfall wollen Sie insbesondere im Gewerbe- und Industriesegment wachsen. Wo sehen Sie Potenzial?
PK Der Maklervertrieb Schaden/Unfall ist bei ERGO seit jeher auf Gewerbe und Industrie fokussiert. Genau dort wollen wir weiterwachsen und unsere Stärken ausbauen. Maßgeblich ist in diesem Segment ein exzellenter Umgang mit Daten. Deshalb investieren wir in unser Maklerportal und in Automatisierung. Ein wichtiges Stichwort ist BiPRO, um End-to-End-Fähigkeit in den Prozessketten herzustellen. Dies wird nach meiner Überzeugung ein Differenzierungsmerkmal sein.
Welche Bedeutung hat dabei die Prävention?
PK Prävention spielt gerade in der Industrieversicherung eine bedeutende Rolle. Denken Sie etwa an eine Brandschutzbesichtigung, die der Kunde gemeinsam mit seinem Makler und unserem Underwriter durchführt. Dabei geht es darum, Risiken frühzeitig zu erkennen und entsprechende Maßnahmen zu ergreifen. Dieser persönliche Einsatz und die fachliche Expertise sind unabdingbar.
Auch bei Cyber wollen wir die Risiken versicherbar halten. Dafür müssen vor dem Schaden die richtigen Maßnahmen ergriffen werden. Deshalb investieren wir bereits in unseren Produkten in entsprechende Sicherheitspakete. Prävention ist unglaublich wichtig, um die Versicherbarkeit der Risiken nachhaltig sicherzustellen.
Herr Klawunn, welche Auswirkungen erwarten Sie durch die geplanten Reformen in der gesetzlichen Krankenversicherung auf die PKV?
CK Durch eine höhere Beitragsbemessungsgrenze wird der Krankenversicherungsschutz in der GKV teurer. Hinzu kommen höhere Zuzahlungen und Eigenanteile, etwa bei Medikamenten. Das erhöht die Attraktivität der privaten Krankenversicherung. Insgesamt erwarten wir daher Wachstum sowohl in der Ergänzungs- als auch in der Vollversicherung.
Wir reagieren auf die Reformen mit einer Produktoffensive. In der Ergänzungsversicherung bieten wir beispielsweise bei der ERGO Krankenversicherung den neuen Tarif „Gesundheit und Vorsorge“ an. Versicherte bekommen hier einen Zuschuss zu Vorsorgeuntersuchungen, die über den gesetzlichen Leistungsumfang hinausgehen, sowie einen Zuschuss zu Sehhilfen und in den beiden höheren Stufen auch zu weiteren Hilfsmittel In der Vollversicherung haben wir bei der DKV einen neuen Optionstarif herausgebracht, der 15 Jahre lang die Möglichkeit eröffnet, ohne erneute Gesundheitsprüfung in die Vollversicherung und ausgewählte Ergänzungstarife der DKV zu wechseln.
Die betriebliche Krankenversicherung bezeichnen Sie als „absoluten Wachstumsmarkt“. Was treibt die Nachfrage?
CK Die bKV hat sich als absoluter Wachstumsmarkt etabliert. Viele Arbeitgeber haben die Vorteile erkannt, sowohl im Hinblick auf Mitarbeiterzufriedenheit und als auch der Mitarbeitergewinnung: Gerade bei jüngeren Menschen ist die bKV ein relevantes Argument bei der Wahl des Arbeitgebers, da sie Zuzahlungen in der GKV ausgleichen und zusätzlichen Krankenversicherungsschutz bietet.
Wichtig sind außerdem smarte digitale Prozesse. Bei der bKV haben wir es mit unterschiedlichen Beteiligten zu tun: Arbeitgebern, Vermittlern und Versicherern. In diesen unterschiedlichen Konstellationen müssen wir für alle ein gutes digitales Erlebnis schaffen.
Wir nehmen einen spürbaren Anstieg an Ausschreibungen von Unternehmen wahr und erhalten sehr viele Anfragen.
Herr Dr. Horn, wie positioniert sich ERGO bei der Reform der geförderten privaten Altersvorsorge und was bedeutet sie für bestehende Riester-Kunden?
OH Grundsätzlich freue ich mich über die Diskussion, weil sie deutlich macht, wie wichtig es ist, privat kapitalgedeckt fürs Alter vorzusorgen. Wir werden alle vom Gesetzgeber vorgesehenen Produktvarianten anbieten: ein Standarddepot, ein Altersvorsorgedepot und ein Garantieprodukt. Wir werden sowohl eine lebenslange Rente als auch den vorgesehenen Auszahlplan anbieten. Bei unserem fondsgebundenen Garantieprodukt kann der Kunde eine 100%ige Bruttobeitragsgarantie wählen.
Bei bestehenden Riester-Kunden ist die Situation sehr individuell. Unter den konzernweit mehr als 500.000 Riester-Verträgen im Bestand gibt es beispielsweise Verträge mit bis zu 3,25% Garantiezins. Wenn ein Kunde kurz vor Rentenbeginn steht, muss man überlegen, ob ein Wechsel in ein Altersvorsorgedepot wirklich richtig ist. Es gibt auch viele Verträge mit Zusatzversicherungen. Wir werden sowohl einen einfachen Förderwechsel als auch die Deckungskapitalübertragung in ein neues Altersvorsorgedepot begleiten.
Welche Bedeutung wird die persönliche Beratung bei der neuen geförderten Altersvorsorge spielen, gerade auch im Wettbewerb mit anderen Anbietern?
OH Förderung braucht Beratung! Ich bin überzeugt: Altersvorsorge ist einfach zu kompliziert und zu komplex, um auf persönliche Beratung zu verzichten. Aber natürlich kann sich der Kunde auch für das Standarddepot entscheiden, bei dem der Gesetzgeber keine Beratung vorsieht.
Den Wettbewerb scheue ich überhaupt nicht. Ich freue mich sogar darüber und bin überzeugt, dass wir sowohl im Maklervertrieb als auch in den anderen Vertrieben mit unserer Beratung dem Kunden weiterhelfen können. Das ist ja kein Handyvertrag, den ich monatlich kündigen kann. Bei erfolgreicher Altersvorsorge geht es um eine sehr langfristige Bindung. Deshalb sehe ich gerade in der Beratung einen entscheidenden Erfolgsfaktor.
Lesetipp der Redaktion:„Vertrieb bleibt ein Zukunftsberuf“


- Anmelden, um Kommentare verfassen zu können
- 44 Aufrufe