
Ein Artikel von Knut Besold, Partner bei KPMG im Bereich Financial Services
Derzeit zählt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) hierzulande 92 Anbieter von Kfz-Versicherungen. Damit hat sich die Zahl der Unternehmen seit dem Jahr 2011 auf einem hohen zweistelligen Wert eingependelt. Charakteristisch ist eine hohe Marktkonzentration. Eine Handvoll großer Akteure kontrolliert mehr als ein Drittel des gesamten Marktes (gemessen an den Bruttobeiträgen), während sich der verbleibende Anteil auf ein fragmentiertes Feld kleinerer und mittlerer Anbieter verteilt.
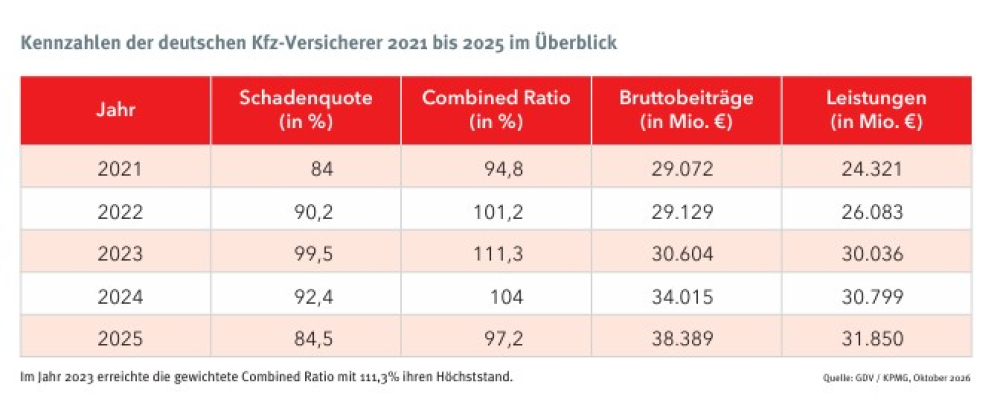
Hinter dieser stabil scheinenden Marktstruktur verbirgt sich eine chronisch angespannte Ertragslage. Von 2021 bis 2025 lag die gewichtete Combined Ratio (Verhältnis Schaden- und Verwaltungskosten zu Prämieneinnahmen, CR) im Schnitt bei defizitären 101,6%. Den Höhepunkt erreichte sie im Jahr 2023 mit einem Wert von 111,3% – angetrieben von einer Schadenquote (Verhältnis Schadenkosten zu Einnahmen) von 99,5%, bei der Schadenzahlungen die Einnahmen fast vollständig aufzehrten. Zwar stiegen die Bruttobeiträge durch Prämienanpassungen auf 38,4 Mrd. Euro (2025), doch diese Erhöhungen hinken der Kostenentwicklung hinterher. Dass die Sparte 2025 mit einer CR von 97,2% vordergründig in die schwarzen Zahlen zurückkehrte, ist trügerisch. Dieser Effekt ist nicht auf gesunkene Reparaturkosten zurückzuführen, sondern auf eine Saison mit deutlich weniger Unwettern. Der grundlegende Kostendruck bleibt somit bestehen.
Höhere Kosten trotz weniger Schäden
Ein wesentlicher Grund für den anhaltenden Kostendruck ist die Schadeninflation. Historisch betrachtet steigen die Reparaturkosten im Schnitt um etwa 3 bis 3,7% pro Jahr. Hier zeigt sich ein branchenspezifisches Paradoxon. Moderne Fahrassistenzsysteme tragen zwar dazu bei, dass die generelle Schadenfrequenz sinkt. Jedoch steigen die Kosten pro Schaden. Die Ursache dafür sind komplexe Bauteile und Sensoren, gestiegene Stundensätze in den Werkstätten sowie die häufigere Inanspruchnahme externer Gutachter. Verschärft wird die Situation durch jüngste BGH-Urteile, die den Versicherern teilweise Grenzen bei Leistungskürzungen setzen.
Neue Kostenfaktoren: E-Autos und Mikromobilität
Neben der reinen Teuerungsrate wirken sich neue Mobilitätsformen ebenfalls auf die Kosten aus. Die zunehmende Elektromobilität spielt hier eine zentrale Rolle. Die Reparaturkosten von E-Autos liegen im Schnitt über denen von Benzinern oder Dieselfahrzeugen. Die Zunahme von E-Fahrzeugen bewirkte zwar eine deutlich effizientere Abwicklung von Reparaturen. So konnte die Kostendifferenz im Vergleich zu Verbrennern von 20 bis 25% im Jahr 2020 auf mittlerweile 15 bis 20% sinken. Aber es wird dauern, bis die Kostendifferenz vollständig abgeschmolzen ist.
Ein weiterer entscheidender Kostentreiber ist die zunehmende Mikromobilität. Die Zahl der E-Scooter hat sich nahezu verdoppelt. Waren 2022 knapp 764.000 E-Scooter in Privatbesitz, lag die Zahl 2025 bereits bei rund 1,36 Millionen, wie Zahlen des GDV belegen. Hinzu kommen noch 300.000 Leih-Scooter. Mit ihrer Zunahme steigt auch die Zahl der Unfälle: 2025 verzeichnete die Polizei 16.496 E-Scooter-Unfälle mit Personenschaden, rund 38% mehr als im Vorjahr. Leih-Scooter fallen bei Unfällen deutlich mehr ins Gewicht. 2025 kamen bei privaten E-Scootern sechs Haftpflichtschäden auf 1.000 versicherte E-Tretroller. Bei Leih-Scootern waren es hingegen 13 Schäden je 1.000 Fahrzeuge. Da Schutzmaßnahmen fehlen, führen diese Unfälle häufig zu schweren Personenschäden. Deren Regulierung und mögliche Pflegekosten belasten die Schadenbilanzen enorm.
Chancen von Telematik und Mobilitätsökosystemen
Ein vielversprechendes Instrument für eine präzisere Tarifgestaltung ist die Telematik. Hier zeigt sich in Deutschland allerdings ein differenziertes Bild. Im Privatkundenbereich stagniert sie; 350.000 bis 500.000 überwachte Fahrzeuge entsprechen einem Marktanteil von lediglich 0,5 bis 1%. Der Grund liegt in den bereits stark ausdifferenzierten Versicherungstarifen, die die potenziellen Beitragsvorteile einer Telematiklösung für Privatfahrer im Vergleich zu anderen Ländern marginalisieren.
Im Flottengeschäft entwickelt sich Telematik hingegen zu einem klaren Wachstumstrend. Hier ermöglicht sie eine risikoorientierte Absicherung, schafft finanzielle Anreize für sicheres Fahren und dient Unternehmen gleichzeitig zur Erfüllung von Nachweispflichten, etwa im Rahmen von Lieferkettengesetzen. Parallel dazu ist in Firmenflotten eine steuerlich getriebene starke Zunahme von E-Nutzfahrzeugen zu beobachten.
Doch auch die Rolle der Versicherer wandelt sich. Der Trend geht in Richtung digitaler Ökosysteme: Anstatt lediglich Rechnungen im Schadenfall zu begleichen, begleiten Versicherer ihre Kunden zunehmend durch die gesamte Mobilitätskette – von der digitalen Erstaufnahme über Assistenzleistungen bis hin zur Einbindung von Partnernetzwerken.
Skaleneffekte als Schlüssel gegen den Margendruck
Um notwendige Investitionen trotz sinkender Margen zu stemmen, führt an Skaleneffekten kein Weg vorbei. Auf übergeordneter Ebene wird dieser Effizienzdruck zu einer spürbaren Marktkonsolidierung führen. Insbesondere kleinere Gesellschaften könnten die eigene Bestandsverwaltung und Schadenabwicklung entweder ganz aufgeben oder sich für eine White-Label-Lösung entscheiden. Im letztgenannten Fall bleibt die Marke für den Endkunden nach außen bestehen, während die eigentliche Administration im Hintergrund von großen Marktteilnehmern übernommen wird.
Der Kfz-Versicherungsmarkt wird sich dadurch weiter verdichten. Anbieter, die ihre Verwaltung durch Kooperationen verschlanken und konsequent skalierfähig sind, werden in diesem kompetitiven Umfeld die Nase vorn haben.
Über den Autor
Knut Besold ist Partner bei KPMG im Bereich Financial Services. Als Teil des Management Consulting Insurance Teams verantwortet er insbesondere die Themen End-2-End-Transformation und Vertrieb. Seit über 17 Jahren berät Knut Besold Versicherer und Makler entlang der gesamten Wertschöpfungskette und unterstützt sie bei der Transformation ihres Geschäftsmodells.
Lesen Sie auch:
Dieses Interview könnte Sie auch interessieren:
Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.
 Knut Besold


- Anmelden, um Kommentare verfassen zu können
- 36 Aufrufe