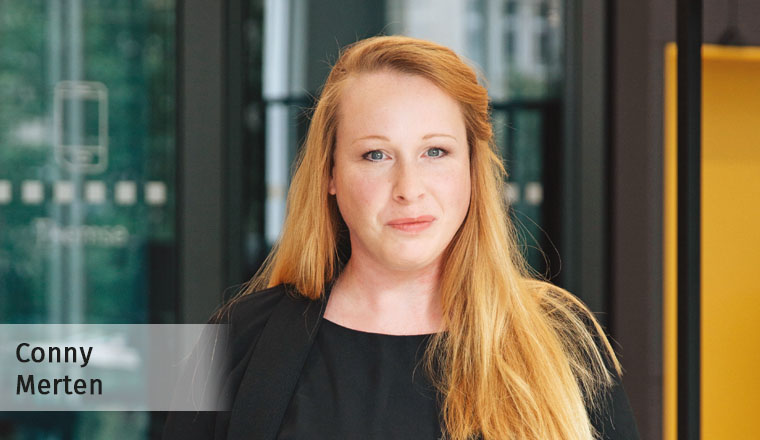
Interview mit Cornelia Merten, Director Sales der Europace AG und Geschäftsführerin der Trinance GmbH
Frau Merten, wie hat sich der Baufinanzierungsmarkt aus Ihrer Sicht in den vergangenen zwei bis drei Jahren verändert?
Der Markt ist deutlich komplexer geworden. Neben den Zinsen wirken politische, geopolitische und regulatorische Veränderungen auf Produkte, Beratung und Nachfrage. Produktanbieter passen ihre Kriterien häufiger an. Allein von Oktober 2025 bis heute wurden Produktkriterien und Kreditrichtlinien 185 Mal angepasst. Finanzierungskonzepte müssen heute individueller geprüft und immer wieder nachgeschärft werden – die einfache Baufinanzierung nach dem Muster „Antrag einreichen, unterschreiben, fertig“ gehört der Vergangenheit an. Leider.
Welche Veränderungen beobachten Sie aktuell bei Kaufinteressenten: Haben sich Finanzierungsvolumen, Eigenkapitaleinsatz oder die Anforderungen an eine Finanzierung spürbar verändert?
Ja, die Anforderungen sind spürbar gestiegen. Käufer:innen müssen heute häufiger mehr Eigenkapital einbringen und ihre Finanzierung sorgfältiger planen. Vollfinanzierungen sind schwieriger geworden, während die Erwerbsnebenkosten weiterhin eine erhebliche zusätzliche Belastung darstellen.
Gleichzeitig geht es längst nicht mehr nur um die Frage, wie viel eine Immobilie kostet. Auch ihr Zustand, der Modernisierungsbedarf, die Energieeffizienz und die unterschiedlichen Bewertungsmaßstäbe der Anbieter spielen eine immer größere Rolle. Eine Finanzierung muss deshalb stärker auf die konkrete Immobilie und die individuelle Lebenssituation zugeschnitten sein.
Wie nehmen Sie die aktuelle Situation am Immobilienmarkt wahr und wie hat sich das Geschäft zuletzt entwickelt?
Wir sehen weiterhin eine hohe Nachfrage bei einem begrenzten Angebot. Besonders junge Käufer:innen weichen deshalb häufig auf ältere Bestandsimmobilien aus und planen notwendige Modernisierungen zunehmend direkt in ihre Finanzierung ein.
Gleichzeitig gewinnt der Neubau wieder an Bedeutung. Allerdings bleibt er für viele Käufer:innen anspruchsvoll, weil die Preise hoch sind und sich die Zusammensetzung der finanzierten Objekte verändert. Insgesamt zeigt sich der Markt regional sehr unterschiedlich. Deshalb lässt sich die Entwicklung nicht mit einer einzigen bundesweiten Zahl beschreiben. Entscheidend ist, welche Immobilie in welcher Region betrachtet wird.
Was bedeutet das derzeitige Marktumfeld für die Beratung rund um Immobilienfinanzierung?
Die Beratung wird wichtiger, nicht weniger wichtig. Verbraucher:innen können sich heute sehr gut vorinformieren; die Beratung hat den Auftrag, die Informationen individuell einzuordnen und langfristig tragfähige Szenarien zu entwickeln, je nach Lebenssituation. Letztlich bleiben jeder Kunde und jedes Objekt einzigartig.
Mit Ihrer Plattform treiben Sie seit Jahren die Digitalisierung im Bereich der Baufinanzierung voran. Wie weit ist die Branche heute tatsächlich von einem durchgängigen digitalen Finanzierungsprozess entfernt?
Wir sind näher an einem durchgängigen digitalen Prozess, als häufig behauptet wird. Allerdings laufen bislang oft nur einzelne Prozessbausteine automatisiert. Danach entstehen Medienbrüche, etwa bei Unterlagen, Rückfragen oder Auszahlung. Die entscheidende Aufgabe ist, alle Phasen belastbar miteinander zu verbinden. Ein digitaler Teilprozess ist noch kein digitales Nutzererlebnis. Informationen müssen medienbruchfrei durch den gesamten Prozess geführt und die jeweils nächsten Schritte vorbereitet werden.
Welche Rolle spielt die Geschwindigkeit einer Finanzierungszusage heute im Immobiliengeschäft – und wo ist Geschwindigkeit weniger wichtig als Verlässlichkeit und Planungssicherheit?
In Ballungsräumen ist Geschwindigkeit wichtig, weil viele Interessent:innen um wenige Immobilien konkurrieren. Allerdings geht es nicht darum, jede Baufinanzierung innerhalb von 30 Minuten abzuschließen. Entscheidend ist, dass die Prozessschritte zuverlässig ineinandergreifen – von der Beratung über die Unterlagenprüfung bis zur Auszahlung. Eine schnelle Kreditentscheidung hilft wenig, wenn danach Unterlagen fehlen, die Auszahlung stockt oder herauskommt, dass die Finanzierungsangaben nicht zu den Dokumenten passen.
Wir raten Verbraucher:innen deshalb: erst beraten lassen, dann die Immobilie suchen. Wer mit einer Finanzierungszusage in der Tasche zur Besichtigung kommt und sein Traumhaus findet, ist vom Zuschlag meist nicht weit entfernt. Ein Gewinn für alle im Prozess, von Makler:in bis Bank.
Sie setzen auf Plattformökonomie und sprechen von Plattformen als künftigem „Betriebssystem“ des Marktes. Was heißt das konkret?
Plattformen werden zum Hygienefaktor, denn ohne KI wird es nicht mehr gehen, oder im Vergleich eben nur sehr langsam. Unsere Branche braucht Systeme, die agentisch arbeiten, also Daten eigenständig verarbeiten und weitergeben, und dabei regulatorisch und datenschutzrechtlich sicher sind. Das schafft Effizienz und Wachstum für Vertriebe und Produktgeber, Verbrauchende profitieren von Transparenz und Verlässlichkeit.
Sie haben künstliche Intelligenz gerade angesprochen. Wo schafft die neue Technologie bereits messbaren Mehrwert und wo sehen Sie die größten Potenziale?
Für Verbraucher schafft KI schon heute einen großen Mehrwert: Sie können sich unabhängig von Terminen informieren und Zinsszenarien verstehen. Für Beratende liegt der Nutzen in Aufgaben wie Unterlagensortierung, Terminierung und der Vorbereitung von Finanzierungsvorschlägen. Je nach Nutzung sind Zeitersparnisse von etwa 5 bis 30% möglich, je nachdem, wie viel Arbeit ich den Agenten überlassen möchte. Im Bereich der Standardprozesse liegt meines Erachtens das größte Potenzial.
Wie könnte eine Baufinanzierung in fünf Jahren konkret aussehen, wenn KI und durchgängige Datenströme konsequent eingesetzt werden?
Viele Vorarbeiten werden künftig von KI-gestützten Agenten übernommen. KI wird außerdem helfen, Widersprüche und mögliche Betrugsfälle früher zu erkennen. Der Berater kommt dann mit einem vorbereiteten Entscheidungsbild zum Gespräch. Das Ziel ist „First Time Right“: unnötige Rückfragen, fehlende Unterlagen und vermeidbare Schleifen sollen gar nicht erst entstehen.
Wie verändert sich damit die Rolle des Beraters und der Stellenwert persönlicher Beratung?
Der Berater der Zukunft muss strategischer Begleiter sein; Standardaufgaben gehören in die Technologie. Die menschliche Kompetenz wird dort gebraucht, wo Risiken bewertet oder unkonventionelle Lösungen entwickelt werden müssen. Die KI kann weder Verantwortung übernehmen noch erkennen, warum ein Kunde zögert. Das Erfahrungswissen und das Einfühlungsvermögen des Beratenden entscheidet in unsicheren Zeiten wie heute mehr denn je über Absprung oder Abschluss.
Über Trinance
Trinance verbindet vertriebliche Dienstleistungen mit technologischen Lösungen und unterstützt Finanzierungsvertriebe bei komplexen Fällen. Im Mittelpunkt stehen Expertenwissen, Qualität, passende Konditionen und tragfähige Finanzierungskonzepte. Trinance arbeitet mit neun Großvertrieben und erreicht 2026 ein Abschlussvolumen von rund 4 Mrd. Euro.
Lesen Sie auch:
Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Makler.
Porträtfoto: © Europace


- Anmelden, um Kommentare verfassen zu können
- 48 Aufrufe