AssCompact suche
Home

0630

Software

bKV und Datenschutz – blockiert Datenschutz Opting-out-Systeme?

Für die Beratungspraxis in der bKV sind schlanke Arbeits- und Beratungsprozesse erforderlich, um eine zügige und unkomplizierte Implementierung zu gewähr­leisten. Sogenannte Opting-out-Systeme sind dafür die erste Wahl. Doch sind diese Systeme datenschutzkonform? Eine Rechtsexpertin klärt auf.

Ein Artikel von Ann-Christin Schilausky, Leiterin Geschäftsbereich „Versorgungsordnungen bAV/bKV“ in der Rechtsanwaltskanzlei Guse, Kanzlei für betriebliche Versorgung

Für viele Unternehmen wird die betriebliche Krankenversicherung (bKV) immer mehr zu einem wichtigen Instrument. Als zusätzlicher Baustein stellt sie einen wertvollen Benefit dar, der einerseits Bindung und Zufriedenheit der Angestellten fördert und andererseits auch zur Gesundheitsförderung beiträgt und ggf. Kosten für die Unternehmen senken kann. Gleichzeitig bietet die bKV den Mitarbeitenden Zugang zu einem umfangreichen Versicherungsschutz, der über die Leistungen einer gesetzlichen Krankenversicherung hinausgeht. Diesen Aufwärtstrend bestätigen auch unsere kanzleiinternen Auswertungen, die zuletzt einen Zuwachs an bKV-Versorgungsordnungen von ca. 150% in den letzten 24 Monaten verzeichnet haben.

Opting-out contra Datenschutz?

Für die Beratungspraxis der VermittlerInnen sind schlanke Arbeits- und Beratungsprozesse erforderlich, um eine zügige und unkomplizierte Implementierung der betrieblichen Krankenversicherung zu gewährleisten. Sogenannte Opting-out-Systeme sind dafür die erste Wahl. Das bedeutet, alle Mitarbeitenden werden durch den Arbeitgeber unter Nennung der Stammdaten der Mitarbeitenden zur bKV angemeldet. Wer die betriebliche Krankenversicherung dann nicht möchte, kann innerhalb einer Frist widersprechen. Das Verfahren gewährleistet eine hohe Teilnahmequote, da nicht jeder Mitarbeitende seine ausdrückliche Zustimmung erteilen muss. Diese automatische Teilnahme bietet aber gleichzeitig eine datenschutzrechtliche Angriffsfläche, weil personenbezogene Daten verarbeitet werden, ohne dass zuvor eine ausdrückliche Einwilligung der Mitarbeitenden eingeholt wurde. In Gesprächen mit VermittlerInnen zeigt sich, dass vermehrt nach „wasserdichten“ und zugleich schlanken Lösungsmöglichkeiten gefragt wird – häufig weil der Datenschutzbeauftragte des Arbeitgebers kurzfristig Bedenken äußert.

Das sagt die DSGVO

Die Datenschutz-Grundverordnung (DSGVO) stellt strenge Anforderungen an Datenschutz (z. B. Erhebung, Verarbeitung und Weitergabe), Datensicherheit und Transparenz. Bei Datenschutzverstößen drohen empfindliche Strafen für Unternehmen. Die Weitergabe, Speicherung und Verarbeitung von Daten durch Dritte ist grundsätzlich verboten. Eine rechtmäßige Verarbeitung ist nur unter bestimmten Bedingungen möglich; diese nennt Art. 6 DSGVO. Die einfachste Lösung ist die Einwilligung (s. Art. 6 Abs. 1 Satz 1 a) der betroffenen Person. Die Einwilligung würde voraussetzen, dass die Mitarbeitenden konkret informiert wurden und freiwillig ausdrücklich eingewilligt haben. Ein passives „Schweigen“ reicht dafür nicht aus. Genau dies erfolgt aber beim Opting-out. Die Mitarbeitenden werden vorher nicht ausdrücklich nach einer Einwilligung zur Datenweitergabe oder einer Zustimmung zum Versicherungsabschluss gefragt.

Vertragliche Notwendigkeit zur Datenverarbeitung

Art. 6 Abs. 1 Satz 1 b) DSGVO kennt aber noch eine andere Lösung. Gemäß Art. 6 Abs. 1 Satz 1 b) DSGVO ist die Verarbeitung rechtmäßig, wenn die Weitergabe der Daten einer betroffenen Person für die Erfüllung eines Vertrages erforderlich ist. Wichtig ist hier die Definition der Erforderlichkeit. Es reicht dabei in der Regel nicht aus, dass lediglich eine irgendwie geartete Verbindung zu einer vertraglichen Vereinbarung besteht. Die Erforderlichkeit hängt also von den spezifischen Umständen der jeweiligen Fallkonstellation ab. Erforderlich kann die Weitergabe der Stammdaten der Mitarbeitenden durch den Arbeitgeber zum Beispiel deswegen sein, weil dieser zuvor seinen Mitarbeitenden im Rahmen einer Gesamtzusage (Versorgungsordnung) arbeitsrechtlich eine bKV versprochen hat. Diese arbeitsrechtliche Zusage kann er ohne die Weitergabe der Stammdaten seiner Mitarbeitenden nicht erfüllen. Die Weitergabe der Daten kann dann nach Art. 6 Abs. 1 Satz 1 b) DSGVO bzw. § 26 Abs. 4 BDSG gerechtfertigt sein.

Insgesamt lässt sich sagen, dass das Opting-out-System in der betrieblichen Krankenversicherung unter gewissen Voraussetzungen datenschutzkonform umgesetzt werden kann. Insbesondere wenn die Verarbeitung der personenbezogenen Daten zur Abwicklung des Vertrages erforderlich ist. Es ist jedoch wichtig, dass Mitarbeitende rechtzeitig und umfassend über die Verarbeitung informiert werden.

Versicherer regeln Einwilligung direkt

Geht es dann später im Rahmen der Leistungserbringung durch den Krankenversicherer um Gesundheitsdaten der Mitarbeitenden, so fragt der Versicherer selbst noch einmal nach der ausdrücklichen Einwilligung. Hier ist dann die oben aufgezeigte Lösung über Art. 6 Abs. 1 Satz 1 b) DSGVO nicht mehr möglich, aber auch nicht notwendig, denn die Krankenversicherer haben dafür ihre eingespielten Wege der Zustimmung durch die versicherten Personen. Hier kann man auch diejenigen Mitarbeitenden beruhigen, die befürchten, dass der Arbeitgeber möglicherweise ihre Gesundheitsdaten einsehen könnte. Die eingespielten Verwaltungswege der Versicherer lassen dies nicht zu.

Lesen Sie auch: „Sagen Sie, wie ist es mit dem Datenschutz in der bAV-Beratung?“

Diesen Beitrag lesen Sie auch in AssCompact 05/2025 und in unserem ePaper.
 
Ein Artikel von
Ann-Christin Schilausky

Komplexe Verträge, klare Sicht: Wie KI Versicherer unterstützt

Versicherer verwalten große Mengen an Verträgen. Tritt ein Schadenfall ein, sollte dieser unabhängig von der Komplexität des Vertrags schnellstmöglich abgewickelt werden. Der gezielte KI-Einsatz kann Abhilfe schaffen, aber auch in der Kundenbetreuung ist es von Vorteil, die Möglichkeiten von KI zu nutzen.

Ein Gastbeitrag von Gerald Martinetz, Head of PreSales beim IT-Unternehmen Mindbreeze

Die unterschiedlichen Arten von Verträgen, die in Haushalten typischerweise existieren, machen es oft schwierig, rasch alle Informationen für ein Kundengespräch vorzubereiten. Lebensversicherungen haben oft eine Vertragslaufzeit von mehreren Jahrzehnten und nur selten kommt es zu keinen Änderungen. Nachträge, Wechsel des Begünstigten oder Anpassungen der Versicherungssumme gehören zum Lebenszyklus dieser Vertragsart. Umso wichtiger ist hier ein klarer Blick auf die aktuell gültigen Eckdaten. Im Gegensatz dazu sind Kfz-Versicherungen eher kurzlebig, mit jährlich wechselnden Tarifen, großen Mengen an Kleinstverträgen, Schadenregulierungen und Bonus-Malus-Systemen.

Alles Wesentliche im Blick – auch bei unterschiedlichen Vertragsarten

Um auch in Zeiten von Personalknappheit und steigender Arbeitslast den Ansprüchen der Kunden gerecht zu werden bietet sich der Einsatz von künstlicher Intelligenz an. Wiederholende Abläufe oder Basisarbeiten wie das Eintippen von Informationen in die Fachanwendung können automatisiert erfolgen. Der Mensch übernimmt dabei als letzte Instanz die Kontrolle. Ebenso unterstützt die künstliche Intelligenz als „Assistent“ bei der Vorbereitung von Beratungsterminen, indem sie die relevanten Informationen in einer Gesamtsicht (360-Grad-Sicht) bereitstellt.


Komplexe Verträge, klare Sicht: Wie KI Versicherer unterstützt


Um diese effiziente Darstellung zu erreichen, braucht es unterschiedliche Methoden der künstlichen Intelligenz (KI) kombiniert mit einer Insight Engine, die sich um die Bereitstellung der relevanten Informationen aus den unterschiedlichen Unternehmensdatenquellen kümmert. Dabei ist es irrelevant, in welcher Form (strukturiert oder unstrukturiert) die Daten vorhanden sind.

Natural Language Processing

Dank Natural Language Processing (NLP) versteht die Anwendung die menschliche Sprache und ist so in der Lage, auf eine Frage wie „Welche Versicherungsverträge uns welche Vertragspartner liegen für den Kunden XY vor?“, eine entsprechende Antwort in einer 360-Grad-Sicht aufzubereiten. Die Insight Engine liefert nur Informationen als Antwort, entsprechend den Zugriffsrechten der Nutzerin oder des Nutzers, da die Berechtigungen bei jeder Abfrage direkt an der Datenquelle geprüft werden.

LLM und RAG

Ergänzend kommen LLMs zum Einsatz. Sie verstehen die natürliche Sprache und generieren neue menschenähnliche Texte. Als Basis dienen hier die Trainingsdaten des Modells, dabei sind aber auch falsche Aussagen (Halluzinationen) nicht ausgeschlossen. Um dem entgegenzuwirken, kommt im Unternehmensumfeld Retrieval Augmented Generation (RAG) zum Einsatz. Beim RAG-Modell generiert das LLM die Antworten aus den vorhandenen Unternehmensinformationen, die die Insight Engine bereitstellt, und nicht aus den Trainingsdaten. Versicherungsunternehmen können das RAG-Modell nutzen, um Zusammenfassungen oder Handlungsempfehlungen erstellen zu lassen.

Auch bei regulatorischen Anforderungen kann KI einen wertvollen Beitrag leisten, wie bei der EU-Verordnung DORA (Digital Operational Resilience Act), die die digitale Widerstandsfähigkeit von Finanzunternehmen stärkt. Ein KI-basiertes System kann die Compliance optimieren, indem es Verträge laufend auf regulatorische Konformität prüft. Automatisierte Compliance-Prüfungen erkennen frühzeitig Risiken und ermöglichen es, notwendige Anpassungen schnell und effizient vorzunehmen.

Fazit

Künstliche Intelligenz ermöglicht heute schon ein breites Spektrum an Möglichkeiten, um Verträge nicht nur effizient zu verwalten, sondern auch die Mitarbeitenden bei ihrer täglichen Arbeit zu unterstützen. Zudem können sie unterstützen, regulatorische Vorgaben einzuhalten und die Servicequalität für Kunden zu verbessern.


KI-Suchmaschinen: Für Versicherer unmittelbar relevant

Der Tech Trend Radar 2025 von Munich Re und ERGO gibt einen Überblick über technologische Trends in der Assekuranz. Welche Entwicklungen künftig dominieren und wo praxisnahe Einsatzfelder sind, dazu hat AssCompact bei Experten von Munich Re und ERGO nachgefragt.

Interview mit Martin Thormählen, Chief Technology Officer Business Technology bei Munich Re, und Daniel Grothues, Chief Technology Officer ERGO Technology & Service Management bei ERGO
Herr Thormälen, Herr Grothues, der Tech Trend Radar 2025 stuft künstliche Intelligenz als strategische Notwendigkeit für Versicherer ein. In welchen Bereichen entlang der Wertschöpfungskette erwarten Sie den stärksten KI-Einsatz in den kommenden zwölf Monaten?

Sicher fordert die steigende Relevanz künstlicher Intelligenz auch Versicherer, Makler und Kunden besonders heraus – eine „silver bullet“ ist KI aber nicht. Unser Tech-Trend-Radar versucht das Portfolio der Möglichkeiten von Technologien auszulegen und eine erste Einschätzung zu geben. Was den konkreten Einsatz angeht, muss jeder selbst passend für seine Organisation entscheiden – entlang verfügbarer Ressourcen, konkreter Geschäftsstrategie und Ambitionen – wie die Balance aus Investition, Effizienz und Kundennähe gelingt.

Spatial Intelligence, Autonomous Interactions und AI Search Engines klingen nach Zukunftsmusik – wo sehen Sie hier praxisnahe Einsatzfelder für die tägliche Arbeit für Versicherer bzw. für das Zusammenspiel zwischen Makler und Versicherer?

Spatial Intelligence ist einfach gesagt die Fähigkeit, räumliche Beziehungen zwischen verschiedenen Entitäten besser zu verstehen. Dieser Trend wird schon seit einiger Zeit durch Geodatenanalyse, Satelliten-Bildgebung und künstliche Intelligenz vorangetrieben. Wir erwarten künftig einen Schub, dessen Wirkung sich dann etwa bei der Risikoeinschätzung von Naturgefahren oder selbstfahrenden Fahrzeuge wie auch bei humanoiden Robotern für Versicherer noch klarer zeigen sollte. Es geht darum, Risiken einfacher zu visualisieren und zu interpretieren, um so genauere Preismodelle und Risikobewertungen zu entwickeln und im besten Fall das Potenzial dafür zu heben, Schäden zu mitigieren oder zu vermeiden.

Und bei den beiden anderen eben angesprochenen Trends?

Hier ist die Zukunft dagegen schon gegenwärtig: Agentische Systeme sind Basis für sogenannte autonomous interactions. Diese Interaktionen, die bisher von Menschen ausgeführt werden, finden direkt und autonom zwischen KI-Systemen und Kunden statt. Wir kennen schon jetzt KI-gesteuerte Chatbots. Ziel sind hochgradig personalisierte Kundenbeziehungen etwa durch maßgeschneiderte Versicherungsangebote. Autonome Interaktionen – etwa im Beschaffungs- oder Auftragsmanagement möglich – können helfen, Kosten zu senken, Umsatz zu steigern und Prozesse zu beschleunigen. Sie bergen aber auch neue Risiken, darunter Fehler in den Ergebnissen von KI-Modellen, Bias oder Diskriminierung und sind grundlegend von der Qualität der Trainingsdaten abhängig. Eine kluge Implementierung sollte die Autonomie mit menschlicher Kontrolle kombinieren.

Was gilt es dabei zu beachten?

KI-Suchmaschinen stellen personalisierte, präzise Antworten bereit. Dabei interpretieren sie die Absicht des Nutzers und integrieren externe Information – die Antworten sind also kontextbezogen. Dieses neue, eher dialogorientierte Such-Paradigma muss in bereitgestellten Inhalten auch von Versicherern berücksichtigt werden, um wettbewerbsfähig zu bleiben. Die Versichertenrecherche beginnt oft online. Antworten aus der KI-Suche versprechen eine Abkürzung gegenüber der Vielzahl bisheriger Dokumente und Angebote, die in einzelnen Suchtreffern gefunden werden müssen. Der komfortable Vergleich verschiedener Anbieter geschieht sofort und ist verständlich formuliert, häufig gestellte Fragen werden sofort mitbeantwortet. Die Zuverlässigkeit der Antworten allerdings ist von Qualität und Vertrauenswürdigkeit der Information dahinter abhängig.

Digital Healthcare zählt zu den besonders hervorgehobenen Trends. Welche Chancen eröffnen sich hier aus Ihrer Sicht für Versicherer?

Digitale Technologien revolutionieren heute, wie Patienten künftig versorgt werden und wie sie mit medizinischen Fachkräften interagieren können. Insgesamt hat dieser Trend nicht nur das Potenzial, Behandlungsergebnisse zu verbessern. Elektronische Gesundheitsakten, Telemedizin oder medizinisches Fernmonitoring sind Beispiele wie digitale Gesundheitslösungen eine bessere Koordination zwischen Gesundheitsdienstleistern, Versicherungsgesellschaften und Patienten erlauben – und können zu einer verbesserten Gesundheitsvorsorge und niedrigeren Gesundheitskosten beitragen. Streng konform mit geltenden Datenschutzregeln und transparent für Versicherte können Informationen – Messwerte zu Körperfunktionen, medizinische Diagnosen, Behandlungen, Laborergebnisse, Verschreibungen – wesentliche Faktoren für eine komplexe und vor allem genauere Risikobewertung sein.

Mit Blick auf die wachsende Bedrohungslage im digitalen Raum: Welche Bedeutung messen Sie im Trendfeld „Deepfake Defense“ für die Versicherungswirtschaft bei?

Die Verbreitung von Deepfakes hat weitreichende Auswirkungen auf unsere Branche. Dabei spielt Betrug eine Hauptrolle: etwa wenn ein Computersystem bei Antragstellung sicherer oder eine Immobilie wertvoller dargestellt wird. Auch betrügerische Schadenansprüche und Social Engineering durch Deepfakes können Versicherern schaden. Nur wer fähig ist Deepfakes frühzeitig zu erkennen, sei es durch die Schulung von Kollegen und den Einsatz von Tools, kann solche Versicherungsrisiken minimieren.

Der Radar bewertet Trends nach Reifegrad und Relevanz. Welcher Technologietrend ist aus Ihrer Sicht für Versicherer aktuell am greifbarsten – also weder zu weit entfernt noch zu komplex, um in den nächsten ein bis zwei Jahren eingesetzt zu werden?

Aus unserer Sicht spielt vor allem die Passung zum eigenen Geschäftszuschnitt die Hauptrolle für den Einsatz von neuen Technologien. Unmittelbar relevant von den neu zu unserem Radar hinzugekommenen Trends sind wohl für viele Versicherer AI Search Engines und Generative AI, auch weil sie in vielen Commodity-Anwendungen schon integriert werden.

Lesen Sie außerdem:
 

WealthTech-Gruppe Etops übernimmt FinanzPortal24

Der Software-Anbieter FinanzPortal24 wird Teil der Etops-Gruppe. Bei Etops handelt es sich um einen Konsolidierer für Wealth- und Asset-Management-Technologie. FinanzPortal24 bleibt mit seinem bestehenden Team an den Standorten Burbach und Marburg und agiert weiter eigenständig am Markt.

Mit der Übernahme des Anbieters von Finanzplanungssoftware FinanzPortal24 baut die unter der Marke Etops auftretende WealthTech-Gruppe ihr Leistungsportfolio aus. Künftig bietet Etops Finanzdienstleistern wie unabhängigen Finanzberatern, Vermittlern sowie Banken und Versicherungen ein noch breiteres Spektrum an integrierten Lösungen für die Beratung von Endkunden, wie das Unternehmen mitteilt.

„Wir freuen uns sehr, mit FinanzPortal24 ein weiteres Unternehmen, das ein tiefes Verständnis für die Bedürfnisse in der Finanzplanung mitbringt, in unsere Gruppe aufzunehmen“, erklärt Pius Stucki, Group CEO von Etops. „Diese Akquisition erlaubt es uns, unser Angebot gezielt zu erweitern und unseren Kunden eine durchgängige, digitale Wertschöpfungskette zu ermöglichen – von der Finanzplanung über die Vermögensverwaltung bis hin zum Reporting.“

FinanzPortal24 weiterhin eigenständig am Markt

FinanzPortal24 wurde 2002 von Hubertus Schmidt in Burbach gegründet. Mit dem bestehenden Team bleibt FinanzPortal24 an den Standorten Burbach und Marburg erhalten und wird weiterhin eigenständig am Markt agieren. Gleichzeitig profitiere das Unternehmen von den Marktzugängen, der Infrastruktur und dem Netzwerk der Etops-Gruppe, wie es in der Pressemitteilung dazu heißt. „In der Etops-Gruppe sehen wir den idealen Partner, um unsere Wachstumsstrategie fortzusetzen und zukunftsweisende Lösungen einer noch breiteren Zielgruppe zugänglich zu machen“, sagt Hubertus Schmidt, Gründer von FinanzPortal24. Die gemeinsame Vision sei es, die digitale Transformation der Finanzberatung aktiv mitzugestalten. (tik)


Vergleichsportale legen zu, Maklervertrieb stabil

Beim Versicherungsabschluss haben Vergleichsportale deutlich an Beliebtheit gewonnen, wie der Vertriebswege-Monitor von Sirius Campus zeigt. Während Vertreter- und Bankenvertrieb weiter Federn lassen müssen, erweist sich der Maklervertrieb mit einer konstanten Akzeptanz bei Kunden als stabil.

Der Online-Abschluss von Versicherungen ist seit Jahren bei Kunden zunehmend gefragt. Die Zuwächse sind seit geraumer Zeit moderat und damit geringer, als es am Anfang des Internetzeitalters vorhergesagt wurde. Wie aus dem „Kundenmonitor e-Assekuranz 2024“ von Sirius Campus hervorgeht, konnten Vergleichsportale im Jahr 2024 nun aber einen sprunghaften Beliebtheitszuwachs beim Versicherungsabschluss verzeichnen. 39% der Kunden zwischen 18 und 69 Jahren können sich inzwischen gut einen Abschluss über ein Vergleichsportal vorstellen. Dies bedeutet ein Plus von 3 Prozentpunkten gegenüber 2023.

Im Rahmen der Untersuchung beleuchtet das Kölner Forschungs- und Beratungsinstitut die Akzeptanz und Nutzung digitaler und persönlicher Vertriebskanäle und Kommunikationswege im deutschen Versicherungsmarkt.

Höchste Nutzung bei der Altersgruppe von 41 bis 50 Jahren

Wie die Studie weiter zeigt, hat auch die tatsächliche Nutzung im gleichen Zeitraum zugenommen: 19% haben 2024 bereits einmal eine Versicherung über ein Vergleichsportal abgeschlossen. Ein Jahr zuvor lag der Anteil nur bei 16%. Insbesondere die Jüngeren stehen dem Online-Abschluss über Vergleichsportale offen gegenüber: 53% der 18- bis 30-Jährigen können sich diesen Abschlussweg vorstellen. Oft mangelt es dieser Gruppe aber noch an praktischer Versicherungserfahrung. Laut Sirius Campus gehe diese mit einer generell hohen Unvoreingenommenheit gegenüber verschiedenen Vertriebskanälen einher.


Vergleichsportale legen zu, Makler stabil


Die höchste Nutzungserfahrung weist die Altersgruppe von 41 bis 50 Jahren auf mit 22%. Bis vor Kurzem entfiel der höchste Anteil noch auf die Gruppe der 31- bis 40-Jährigen. In der mittleren Lebensphase treffen fundiertes Versicherungswissen auf langjährige Interneterfahrung.

Vergleichsportale auch als Informationsquelle relevanter

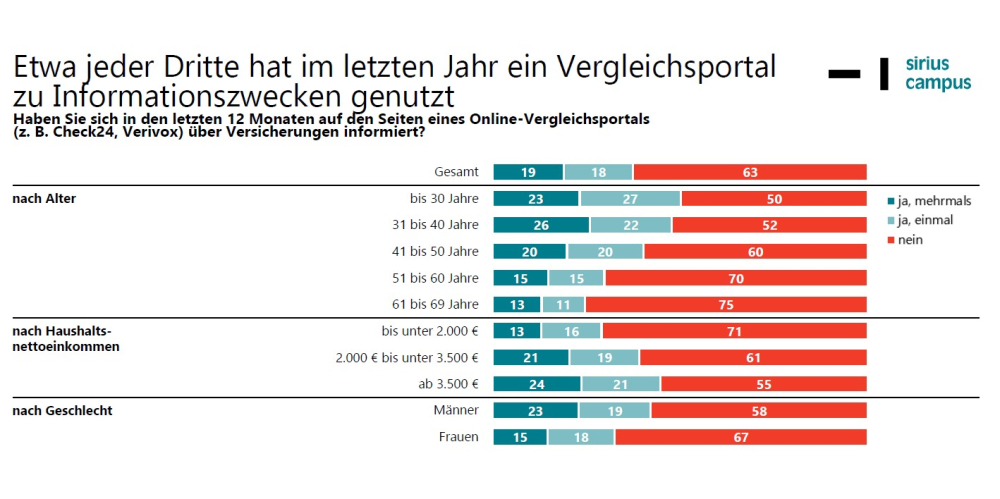
Neben dem Vertragsabschluss steigt vor allem die Bedeutung von Vergleichsportalen als generelle Informationsquelle beim Thema Versicherungen. Auch hier gab es zuletzt einen deutlichen Schub: 37% der Kunden haben sich in den vergangenen zwölf Monaten auf einem Vergleichsrechner über Versicherungen informiert. Das ist eine Zunahme um 4 Prozentpunkte. Zuvor bewegte sich dieser Wert über Jahre relativ konstant bei rund 30%.


Vergleichsportale legen zu, Makler stabil


Überdurchschnittlich oft nutzen junge Menschen, Männer, Personen mit höherem Einkommen sowie Personen, die Sirius Campus als „Optimierer“ und „Eigenständige“ einstuft, Vergleichsportale, um sich zu informieren. Als besonders bezeichnen die Studienautoren, das die älteste Altersgruppe der 60- bis 69-Jährigen den größten Anstieg der Nutzung aufweist: von 19 auf 25%. Bei den 18- bis 30-Jährigen blieb die Quote stabil bei 50%.

Werbung zur Fußball-EM lässt Beliebtheit steigen

„Der starke Beliebtheitszuwachs von Vergleichsportalen dürfte vor allem auf die massive Werbekampagne von Check24 rund um die Fußball-Europameisterschaft 2024 in Deutschland zurückzuführen sein“, erläutert Christoph Müller, Geschäftsführer und Gründer der Sirius Campus GmbH. „Darüber hinaus sehen wir auch in anderen Untersuchungen eine recht hohe Zufriedenheit der Kunden mit Check24 bzgl. Preis und Prozessqualität, allerdings mit deutlichen Mängeln bei der Service- und Beratungsqualität“, so Müller weiter mit Hinblick auf Ergebnisse des Servicebarometer Assekuranz 2025.

Vertreter- und Bankenvertrieb büßt ein, Maklervertrieb stabil

Während digitale Kanäle also in der Akzeptanz wachsen, verlieren klassische Wege. Laut Kundenmonitor e-Assekuranz verliert der Versicherungsabschlusses über Vertreter – sei es in der Agentur oder im häuslichen Umfeld des Kunden – weiter an Akzeptanz. Besonders deutlich sei laut Sirius Campus der Rückgang beim Abschluss mit dem Vertreter zu Hause: Hier bewegt sich die Akzeptanz bei 61%, bis 2010 waren es stets über 80%. Auch der Bankenvertrieb büßt an Zuspruch ein: von 43% im Jahr 2018 auf nun 38%.

Als stabil erweist sich dagegen der Maklervertrieb mit einer konstanten Akzeptanz von rund 51% über die vergangenen Jahre hinweg.

Über den Vertriebswegemonitor

Für die Untersuchung wurden zwischen März und September 2024 rund 9.700 Entscheider und Mitentscheider in Versicherungsangelegenheiten zwischen 18 und 69 Jahren im Rahmen des YouGov-Online-Panels mittels standardisierter Online-Interviews befragt. (tik)

Lesen Sie auch: Service: Vertreter in der Kundengunst vor Maklern
 

Makler-Summit Süd-West am 10.07.2025

Am 10.07.2025 wird der W&W-Campus in Kornwestheim bei Stuttgart zum Treffpunkt für den Makler-Summit Süd-West. Das Vor-Ort-Event hält wieder vielfältige Netzwerkchancen, Weiterbildungsmöglichkeiten und Vorträge zu zahlreichen Themen bereit.

Vor den Toren Stuttgarts auf dem W&W-Campus in Kornwestheim trifft sich in diesem Sommer am 10.07.2025 die Branche, um über die Trends und Entwicklungen der Makler- und Versicherungswelt zu sprechen: Mit neuem Namen und neuer Event-Location wartet dieses Jahr der Makler-Summit Süd-West (ehemals: Forum Süd-West) auf. Das Motto bleibt: Vielfältig. Kompakt. Regional. Persönlich.

Netzwerken, informieren, diskutieren

Die AssCompact Wissen Veranstaltung bietet den Teilnehmenden wie gewohnt ein buntes Programm mit einem breiten Spektrum an unterschiedlichen Themen – von Vorsorge über Vertrieb bis Geldanlage. An den Ständen der Aussteller können Besucherinnen und Besucher mit den anwesenden Experten der Gesellschaften fachliche Fragen klären und weitere Informationen einholen. Zwei Keynotes und rund 20 Impulsvorträge warten auf die Teilnehmenden des Weiterbildungsevents: Nach der Begrüßung durch Tobias Knörrer, CEO und Gesellschafter bei der bbg Betriebsberatungs GmbH, und Zeliha Hanning, Vorstandsvorsitzende bei der Württembergische Versicherung AG, gibt es dieses Jahr Keynotes zum Thema künstliche Intelligenz sowie jeweils halbstündige Workshops zu diversen Themen in drei Konferenzräumen.

Keynotes der Top-Speaker

Leona Spauszus, Social-Media-, Canva- und KI-Expertin sowie Inhaberin von LEONA MEDIA MARKETING, hält eine Keynote mit dem Titel „10x schneller im Vertrieb – Die besten KI-Hacks aus der Praxis“. Dabei wird es darum gehen, wie man im ständig wachsenden KI-Angebot den Überblick behält und die richtigen Tools für sich findet. Spauszus wird zudem darüber sprechen, was KI wirklich kann. Die Top-Speakerin bringt ihrem Publikum Tipps direkt aus der Praxis mit.

Sandro Mund, Head of IT bei der bbg Betriebsberatungs GmbH, spricht in seinem Vortrag „Wie Sie mit KI internes Wissen sicht- und nutzbar machen“ darüber, wie eine KI die Prozesse eines Unternehmens verstehen lernen und Potenziale sichtbar machen kann. Der Top-Speaker zeigt ein KI-Tool, das bei Beschäftigten nachfragt, Wissenslücken erkennt, Rückfragen stellt und zum intelligenten Ansprechpartner im Unternehmen wird. Daraus entsteht ein zentrales Wissenssystem, das Transparenz schafft, Verantwortlichkeiten klärt und operative Abläufe effizienter macht. Dieses Wissen bildet die Grundlage für die nächste Generation unternehmensinterner künstlicher Intelligenz.

Weiterbildungszeit sammeln

Besucherinnen und Besucher des Makler-Summit Süd-West können im Rahmen des Programms aus Keynotes und Impulsvorträgen insgesamt bis zu 3,5 Stunden Weiterbildungszeit sammeln. Das Event beginnt am 10.07.2025 um 09:00 Uhr, Veranstaltungsende ist um 17:15 Uhr.

Aussteller

Adam Riese GmbH | Allianz Versicherungs-AG | BarmeniaGothaer | BCA AG | BGV Badische Versicherungen | degenia Versicherungsdienst AG | DI Deutschland.Immobilien GmbH | Die Stuttgarter | DLVAG – Deutsche Lebensversicherungs-Aktiengesellschaft | Markel Insurance SE | Münchener Verein Versicherungsgruppe | NÜRNBERGER Versicherung | OCC Assekuradeur | rhion.digital | Versicherungskammer Maklermanagement BK und UKV | VHV Allgemeine Versicherung | Waldenburger Versicherung AG | WIFO GmbH | Württembergische Versicherung AG | Wüstenrot Bausparkasse AG

(Stand: 13.06.2025)

Weitere Informationen zum Programm sowie die Anmeldung gibt es hier.
 

Smart InsurTech führt zentrale Datenhaltung ein

Für ihre Plattform-Produkte setzt die Smart InsurTech AG auf eine zentrale Datenhaltung. Vermittler müssen Kundendaten künftig nicht mehr mehrfach eingeben beim Wechsel zwischen dem Maklerverwaltungsprogramm und der Konzeptberatung oder dem Vergleichsrechner.

Über den neu geschaffenen Data Hub lassen sich Vermittler- und Kundendaten aus dem Maklerverwaltungsprogramm Smart Admin (FinanzOffice) automatisch in die Beratungstechnologie Smart Consult und die integrierte Vergleicherstrecke übertragen. „Versicherungsvermittlerinnen und -vermittler müssen Kundendaten künftig nicht mehr mehrfach eingeben, wenn sie zwischen dem Maklerverwaltungsprogramm und der Konzeptberatung oder dem unabhängigen Vergleichsrechner wechseln“, erklärt Sebastian Langrehr, Chief Sales Officer (CSO) der Smart InsurTech AG. Das beschleunige den administrativen Prozess. Die einheitliche Datenhaltung und Datensynchronisation steigere zudem die Qualität und Aktualität der Daten, so Langrehr weiter.

Data Hub als Grundlage für systemübergreifende Datenlogik

Mit dem neuen Data Hub vernetzt Smart InsurTech, Anbieter der Versicherungsplattform Smart Insur, seine Plattform-Produkte tiefer. Die Smart InsurTech AG ist historisch aus einer Vielzahl mittelständischer IT-Unternehmen entstanden. Die einzelnen Produkte waren bisher durch Schnittstellen verbunden, aber die Datenhaltung und -pflege erfolgte jeweils separat. Der Aufbau des Data Hubs als zentraler Daten- und Kommunikationsarchitektur bildet nun die Basis für eine einheitliche, systemübergreifende Datenlogik, wie das Unternehmen mitteilt.

Aktuell lassen sich Kunden- und Vermittlerdaten aus dem MVP Smart Admin in die Beratungstechnologie Smart Consult synchronisiert und im unabhängigen Schnellrechner und der Konzeptberatung in Echtzeit einsetzen. Die Beratung wird effizienter, da bestehende Daten übernommen werden. Zu den weiteren Ausbaustufen zählte es, die bisherige Schnittstellenlösung bei der automatischen Rücksynchronisation von Antragsdaten ins MVP durch den zentralen Data Hub abzulösen. (tik)


BarmeniaGothaer forciert KI im Schadenmanagement

Die BarmeniaGothaer will den Einsatz künstlicher Intelligenz in der Schadenbearbeitung vorantreiben. Hierzu wurde die Geschäftsführung des Gothaer Schaden-Service-Centers um Sophia Thamm erweitert. Die 31-Jährige verantwortet künftig den neu geschaffenen Geschäftsbereich Data & AI.

In der operativen Schadenbearbeitung setzt die BarmeniaGothaer künftig auf die Unterstützung von künstlicher Intelligenz. Die Hebung der Datenpotenziale im Bereich Schadenmanagement soll die Kundenzufriedenheit als auch die Wettbewerbsfähigkeit des Unternehmens erhöhen. Um die Möglichkeiten durch den Einsatz von prädiktiver und generativer KI auszuschöpfen, hat der Konzern die Geschäftsführung des Gothaer Schaden-Service-Centers zum 01.05.2025 ausgebaut. Sophia Thamm verstärkt die Führung als drittes Mitglied und ist für den neu geschaffenen Geschäftsbereich Data & AI verantwortlich. Die 31-jährige übernimmt auch die Leitung der Abteilung Claims Analytics innerhalb der Gothaer Allgemeine Versicherung AG. In dieser Abteilung sollen in Zukunft die Modelle und KI-Services für die Schadenbereiche entwickelt werden.

„Mit Claims Analytics treiben wir die datengetriebene Transformation unseres Schadenmanagements entscheidend voran. Sophia Thamm und ihr Team werden nicht nur ungenutzte Potenziale in unseren Schadendaten erschließen, sondern auch konkrete Prozessinnovationen umsetzen,“ erklärt Thomas Bischof, Vorstandsvorsitzender des Segments Komposit in der BarmeniaGothaer Gruppe.

Thamm begann ihre berufliche Laufbahn bei der Gothaer Allgemeine Versicherung AG nach einem Studium der Betriebswirtschaftslehre und Stationen im Venture Capital und in der Unternehmensberatung im Jahr 2019 als Data Scientist im Aktuariat. 2022 wechselte sie in die Vorstandsassistenz von Co-CEO Oliver Schoeller und begleitete den Zusammenschluss als Projektmanagerin. (tik)

Bild: © BarmeniaGothaer


BCA AG wird Teil des BiPRO-Hub-Netzwerks

Der Maklerpool BCA ist nach langjähriger Mitgliedschaft im Brancheninstitut für Prozessoptimierung e. V. nun auch dem BiPRO-Hub beigetreten. Somit sollen Vermittler, die mit der BCA zusammenarbeiten, künftig von Geschwindigkeitsvorteilen bei der Datenverarbeitung profitieren.

Seit 2008 ist die BCA AG Mitglied im Brancheninstitut für Prozessoptimierung e. V. (BiPRO). Nun ist der Maklerpool mit Sitz in Oberursel auch dem BiPRO-Hub beigetreten. Diese ermöglicht ihren Netzwerkteilnehmern einen standardisierten und prozessoptimierten Daten- und Dokumentenaustausch für das Versicherungsgeschäft.

Über den Eintritt sollen nun alle Vermittler, die mit der BCA zusammenarbeiten, die Datenverarbeitung schneller und effizienter abwickeln können – bei gleichbleibend hohem Qualitätsniveau, so heißt es in der Mitteilung der BCA.

Mehr Effizienz bei der Datenverarbeitung

Als wesentlicher Mehrwert kann über die Datendrehscheibe des BiPRO-Hubs der Daten- und Dokumentenaustausch BiPRO-konform und effizient für das digitale Maklerbüro genutzt werden. Dies beschleunige nicht nur die Digitalisierung des Maklermarktes, sondern auch die Marktdurchdringung der BiPRO-Standards erheblich, so die BCA. Bei der BCA AG erfolgt die Zusammenarbeit mit dem BiPRO-Hub über eine Schnittstelle zur hauseigenen Serviceplattform DIVA. So können die Vermittler auf einheitlich standardisierte Daten und Dokumente im Sinne der teilnehmenden Versicherungsunternehmen zurückgreifen und effizient damit arbeiten.

Roman Schwarze aus dem Vorstand der BCA AG erläutert, dass der Maklerpool mit seiner Serviceplattform DIVA, dem DIVA Portfolio Builder und der Endkunden-App „Ihr FinanzCockpit“ bereits sehr starke Lösungen im Bereich Technik und schnelle Datenverarbeitung biete. Mit dem BiPRO-Hub stärke die BCA die Dateneffizienz weiter. Vermittler könnten dadurch noch schneller Daten verarbeiten, bei gleichbleibend hoher Qualität. (mki)


Die Transformation des Endkunden- und Maklervertriebs

Kunden haben spezielle Erwartungen an Service und Dienstleistung. In der Branche, in der unterschiedliche Player – etwa Versicherer, Pools und Makler – zusammenarbeiten müssen, bedarf es daher funktionierender Schnittstellen. Was genau wollen die Kunden und was ergibt sich daraus für den Vertrieb?

Ein Artikel von Sasha Justmann, CTO bei blau direkt

Der Vertrieb von Versicherungsprodukten hat in den letzten Jahren einen fundamentalen Wandel durchlebt. Die Entwicklung neuer Technologien hat nicht nur die Art und Weise verändert, wie Unternehmen ihre Produkte anbieten, sondern auch die Erwartungen der Kunden hinsichtlich der Interaktivität und Zugänglichkeit von Versicherungsdienstleistungen beeinflusst. Das Zusammenspiel zwischen der Versicherungsbranche und der IT-Branche, geprägt durch den Einsatz moderner IT-Systeme, integrativer Schnittstellen und künstlicher Intelligenz (KI), zieht eine tiefgreifende Transformation im Vertrieb nach sich. Diese Veränderungen werden maßgeblich durch das veränderte Kundenverhalten verursacht. Die Digitalisierung hat nicht nur neue Kommunikationskanäle geschaffen, sondern auch die Erwartungen der Kunden an den Service und die Geschwindigkeit von Versicherungsangeboten verändert. Kunden von heute wünschen sich Transparenz, Flexibilität und eine schnelle, einfache Zugänglichkeit. Dieser Trend zieht sich auch durch den Maklervertrieb und beeinflusst dadurch auch das Anbieterverhalten in der Poollandschaft.

Der Trend zu digitalen Kanälen

In der Vergangenheit war der direkte Kontakt zwischen Maklern und Kunden, sei es durch persönliche Beratung oder Telefonate, gängige Praxis im Versicherungsvertrieb. Heute hingegen zählen digitale Kanäle wie Portale, Apps (bspw. simplr) und Chatbots zu den bevorzugten Kommunikationsmöglichkeiten. „Rund um die Uhr“ und „von wo ich möchte“ sind heute üblich in der Versicherungsberatung. „Digital“ ist längst nichts Neues mehr, sondern Standard. Gleichzeitig bleibt der Kundenwunsch nach maßgeschneiderten Lösungen und individueller Beratung bestehen, insbesondere bei komplexeren Produkten. Dies kann traditionelle Maklervertriebe, die auf persönliche Beratung setzen, aber in einem zunehmend digitalisierten Umfeld agieren, vor Herausforderungen stellen. Lösung kann hier die Umstellung auf integrierte Vertriebssysteme mit BiPRO-Schnittstellen sein, die komplexe Beratungsprozesse verbessern und kundenfreundlicher gestalten. So erhalten Kunden eine individuelle, aber dennoch effiziente Lösung.

Die Rolle der IT-Systeme im Maklervertrieb

Der Einsatz moderner IT-Systeme hat für den Maklervertrieb und die Poollandschaft eine zentrale Bedeutung: Vermittler können ihre Effizienz steigern und gleichzeitig ihren Kunden einen besseren Service bieten. Normierte Schnittstellen helfen, den gesamten Prozess vom Angebot bis zum Abschluss und darüber hinaus für alle Beteiligten zu optimieren. Makler können mittels dieser Schnittstellen teilweise in Echtzeit nahtlos auf die Systeme der Versicherungsunternehmen zugreifen.

Die Verwendung moderner MVPs als zentrale Plattform ermöglicht es Vermittlern, ihre Kundenbeziehungen effektiver zu verwalten und auf alle relevanten Daten gebündelt zuzugreifen. Vollständig miteinander vernetzte Systeme sind demnach nicht mehr wegzudenken, ohne diese Tools entsteht ein deutlicher Wettbewerbsnachteil. Neben MVPs ist es für die heutige Kundenerwartung essenziell, weitere Tools wie CRM (Customer Relationship Management) für die automatisierte Kundenkommunikation zu nutzen. Qonekto ermöglicht beispielsweise Datenverbindungen zwischen unterschiedlichen Systemen und Plattformen, so können Makler ihr MVP mit über 2.000 Tools verbinden und somit Prozesse für die gezielte Kundenkommunikation automatisiert aufbauen. Indem Makler ihre Vertriebs- und Kundenprozesse etwa mithilfe von Qonekto optimieren und automatisieren, können einerseits die Kosten gesenkt und andererseits die Kundenzufriedenheit gesteigert werden, um sich so langfristig Wettbewerbsvorteile zu sichern.

Ein weiterer Vorteil moderner IT-Systeme für Makler ist die Automatisierung von Routineaufgaben. Zum Beispiel können Angebote und Vertragsdokumente automatisch erstellt werden, basierend auf den hinterlegten Kundendaten und Risikoprofilen. Dies reduziert nicht nur die Fehlerquote, sondern erhöht auch die Geschwindigkeit, mit der Makler ihren Kunden einen Versicherungsschutz anbieten.

Künstliche Intelligenz im Endkundenvertrieb

KI hat das Potenzial, die Versicherungsbranche, insbesondere den Endkundenvertrieb, auf eine völlig neue Ebene zu heben. KI-unterstützte Systeme ermöglichen es, Vertriebsprozesse zu optimieren, die Kundenbindung zu stärken und hyperpersonalisierte Service- und Produktangebote zu erstellen.

Im Endkundenvertrieb wird KI insbesondere in der Kundeninteraktion einen enormen Einfluss haben. Durch Chatbots und virtuelle Assistenten können Makler ihre Kunden rund um die Uhr unterstützen. Diese Tools sind in der Lage, einfache Anfragen zu beantworten, grundlegende Versicherungsprodukte anzubieten und sogar eine erste Beratung zu liefern. Das entlastet nicht nur die Makler, sondern bietet Kunden einen schnellen und unkomplizierten Zugang zu Informationen.

Ein weiteres wichtiges Anwendungsgebiet ist Predictive Analytics. Durch die Analyse großer Datenmengen können KI-Algorithmen vorhersagen, welche Versicherungsprodukte für bestimmte Kundengruppen am relevantesten sind. Das ermöglicht eine zielgerichtete Ansprache und eine präzise Personalisierung von Angeboten. Mit Predictive Analytics können Unternehmen die Kommunikation mit ihren Kunden optimieren. Sie können den idealen Zeitpunkt für eine Kontaktaufnahme ermitteln oder sogar vorhersehen. Dies kann zu einer potenziell höheren Abschlussquote und einer besseren Kundenbindung führen.

Herausforderungen und Chancen

Die Implementierung neuer Technologien erfordert Investitionen sowie Know-how. Maklerunternehmen haben immer seltener die Ressourcen, um diese Komplexität zu lösen und zu pflegen, wodurch das Unterstützungsangebot von Pools und Intermediären besonders relevant für den Vertrieb wird. Vermittler brauchen eine starke Plattform für die neuen Herausforderungen. Der Wandel im Endkundenvertrieb ist nicht nur ein Produkt der Digitalisierung, sondern auch der engen Verzahnung mit der IT-Branche. Moderne IT-Systeme, Schnittstellenlösungen und KI haben das Potenzial, den Vertrieb von Versicherungsprodukten effizienter, personalisierter und kundenorientierter zu gestalten. Kurzum: Die Chancen, die sich daraus ergeben, sind enorm. Die Herausforderungen, die mit der Implementierung dieser Technologien einhergehen, sind jedoch nicht zu unterschätzen. Versicherungsunternehmen und Makler, die diese Entwicklungen aktiv gestalten, werden in der Lage sein, sich in einem zunehmend wettbewerbsintensiven Markt erfolgreich zu positionieren und langfristige Kundenbindungen aufzubauen.

Lesen Sie auch:
Der Umgang mit informierten Kunden im Maklerbüro
Diese fünf Entwicklungen prägen den Versicherungsvertrieb von morgen

Diesen Beitrag lesen Sie auch in AssCompact 04/2025 und in unserem ePaper.

 
Ein Artikel von
Sasha Justmann