AssCompact suche
Home

0630

Software

Makler-Business: Digitale Transformation im Maklerbüro

Wie können Versicherungsmakler die Trends und Entwicklungen der Digitalisierung für ihr eigenes Unternehmen nutzen? Und wo bringen neue Technologien und Tools einen echten Mehrwert? Stefanie Weidner gibt praktische Beispiele, wie digitale Lösungen in den Makleralltag eingebaut werden können.

Eine Kolumne von Stefanie Weidner, Leitung Unternehmensentwicklung bei GründerFinanz und Unternehmerin

Die digitale Transformation verändert nahezu alle Branchen – und die Versicherungswelt ist da keine Ausnahme. Für Versicherungsmakler bietet die Digitalisierung enorme Chancen, ihre Arbeitsabläufe effizienter zu gestalten und das Kundenerlebnis zu verbessern. Gleichzeitig bringt der digitale Wandel auch Herausforderungen mit sich, die es zu bewältigen gilt. Warum ist die Digitalisierung für Makler unverzichtbar? Was sind die aktuellen Trends und Technologien? Und welche praktischen Anwendungsbeispiele gibt es, wie digitale Lösungen in den Makleralltag integriert werden können?

Die Bedeutung der Digitalisierung für Versicherungsmakler

Die Digitalisierung im Maklerbüro ist nicht nur ein Trend, sondern wird zunehmend zum Wettbewerbsfaktor. Versicherungsnehmer erwarten heute eine schnelle, transparente und bequeme Abwicklung ihrer Anliegen. Makler, die moderne Technologien nutzen, können effizienter arbeiten und ihren Kunden eine bessere Betreuung bieten. Zudem gewinnt ein digitalisierter Maklerbestand an Wert, da alle Prozesse und Kundeninformationen sauber dokumentiert und leicht nachvollziehbar sind. Ein digitalisierter Bestand ist daher eine Frage der Effizienz, aber auch ein klarer Vorteil bei der Bewertung deines Maklerunternehmens. Es gibt auch Fördermittelprogramme, die die Digitalisierung deines Maklerbetriebs unterstützen.

Aktuelle Trends und Technologien in der Digitalisierung
  • Künstliche Intelligenz (KI) im Maklerbüro

KI-Technologien werden immer präsenter und bieten Maklern spannende Einsatzmöglichkeiten. KI kann helfen, große Datenmengen zu analysieren und Muster zu erkennen, die Menschen oft übersehen. Beispielsweise können Analysetools Kundenpräferenzen ermitteln, indem sie vergangene Interaktionen und Abschlüsse auswerten. Diese Daten helfen, passgenaue Angebote zu erstellen und Cross-Selling-Potenziale zu identifizieren. KI-basierte Chatbots können zudem die Kommunikation mit Kunden automatisieren und einfache Anfragen rund um die Uhr bearbeiten. KI-Assistenten können Telefonanrufe entgegennehmen und Termine vereinbaren.

  • Digitale Unterschriften und Dokumentenmanagement

Durch den Einsatz digitaler Unterschriften wird es möglich, Vertragsabschlüsse schnell und unkompliziert abzuwickeln, ohne dass der Kunde physisch anwesend sein muss. Dies spart nicht nur Zeit, sondern auch Kosten. Ein gut organisiertes, digitales Dokumentenmanagement stellt sicher, dass alle Kundendaten zentral und sicher gespeichert sind. Dies erleichtert den Zugriff auf Informationen, erhöht die Transparenz und sorgt für eine lückenlose Nachverfolgbarkeit.

  • Automatisierte Workflows

Automatisierte Prozesse im Maklerbüro ermöglichen es, administrative Aufgaben zu optimieren. Zahlreiche Schritte, von der Kundenanfrage bis zur Bearbeitung des Vertragsabschlusses, können digital und automatisiert abgewickelt werden. Das reduziert manuelle Arbeit und minimiert Fehlerquellen. Automatisierungen helfen Maklern dabei, ihre Zeit effizienter zu nutzen und sich stärker auf die Kundenbetreuung und Beratung zu konzentrieren.

Praktische Anwendungsbeispiele und Tools
  • Digitalisierung der Kundenkommunikation

E-Mail- und Messenger-Dienste werden zunehmend durch moderne Kundenportale und Apps ergänzt, über die Kunden ihre Versicherungsunterlagen verwalten und mit ihrem Makler kommunizieren können. Diese Apps bieten eine zentrale Anlaufstelle für alle Anfragen, ermöglichen einen direkten Austausch und verbessern die Kundenzufriedenheit durch die schnelle Bearbeitung von Anliegen.

  • Automatisierte Bestandspflege

Durch den Einsatz von digitalen Tools zur Bestandspflege und -analyse können Makler nicht nur ihre Bestände regelmäßig aktualisieren, sondern auch versteckte Potenziale heben. Zum Beispiel lassen sich automatisierte Reports über den Versicherungsstatus von Kunden erstellen, die auf mögliche Lücken im Versicherungsschutz hinweisen. Diese Berichte können dann als Grundlage für zielgerichtete Beratungsgespräche genutzt werden.

Ein digitalisierter Maklerbestand – der Schlüssel zum Erfolg

Ein digitalisierter Maklerbestand steigert nicht nur die Effizienz und Professionalität im Tagesgeschäft, sondern auch den Wert des Maklerunternehmens. Da sämtliche Kundeninformationen strukturiert und übersichtlich erfasst sind, lässt sich der Bestand leichter verwalten und analysieren. Das bringt einerseits einen Vorteil im täglichen Arbeitsalltag und erhöht andererseits den Marktwert des Maklerbestandes. Insbesondere bei einem Verkauf oder einer Bestandsübertragung stellt eine durchgängige Digitalisierung einen klaren Wettbewerbsvorteil dar.

Fazit: Investition lohnt sich

Die digitale Transformation im Maklerbüro bietet sowohl Chancen als auch Herausforderungen. Wer den digitalen Wandel frühzeitig integriert, profitiert von effizienteren Arbeitsprozessen, höherer Kundenzufriedenheit und einem wertvolleren Bestand. Trends wie künstliche Intelligenz, digitale Unterschriften und automatisierte Workflows werden zunehmend Teil des Alltags in der Versicherungsbranche und erleichtern den Maklern ihre Arbeit. Die Investition in digitale Tools und Prozesse lohnt sich – für das operative Geschäft und den langfristigen Erfolg.

Über Stefanie Weidner

Stefanie Weidner leitet beim hybriden Kölner Versicherungsmakler GründerFinanz die Abteilung Unternehmensentwicklung. Mit ihrem eigenen Unternehmen Raketenberater unterstützt sie Unternehmerinnen und Unternehmer, die mit ihrem Betrieb „ohne Wachstumsschmerzen wachsen wollen“, wie sie sagt. Zudem wurde sie ausgezeichnet als eine der Top-50-Frauen für eine digitale Zukunft.

Lesen Sie auch:

Bild: © Stefanie Weidner


Ein Artikel von
Stefanie Weidner

Easy Insurance setzt auf KI-gestützte Schadenbearbeitung

Beim digitalen Assekuradeur Easy Insurance kommt ab sofort KI bei der Schadenbearbeitung zum Einsatz. Gemeinsam mit der Insurtech Services GmbH wurde eine Lösung entwickelt, die Schadenmeldungen im Bereich Elektronikschutz automatisiert prüft und reguliert.

Die Easy Insurance GmbH nutzt ab sofort künstliche Intelligenz (KI) in der Schadenbearbeitung. Der digitale Assekuradeur hat eine Lösung für Schadenmeldungen im Bereich Elektronikschutz wie etwa an Smartphones, Tablets, Smartwatches und Notebooks eingeführt. Die KI analysiert automatisiert die eingereichten Belege, Fotos und Kostenvoranschläge, gleicht die Schadenschilderung mit den jeweiligen Versicherungsbedingungen ab und prüft Reparatur- und Austauschkosten auf Grundlage aktueller Marktpreise – sowohl herstellerseitig als auch im freien Reparaturmarkt.

Wie Easy Insurance mitteilt, erfolgt in rund 80% der Fälle eine vollständig automatisierte Freigabe innerhalb von nur 30 Sekunden. Die Verarbeitung ist dabei vollständig datenschutzkonform und nachvollziehbar dokumentiert. „Unsere Kund:innen und Händler:innen profitieren von einer reibungslosen Abwicklung (24/7), weniger Rückfragen und deutlich kürzeren Bearbeitungszeiten“, erklärt Andreas Maile, Geschäftsführer der Easy Insurance GmbH.

Umsetzung zusammen mit der Insurtech Services GmbH

Die technische Umsetzung erfolgte mit der Insurtech Services GmbH, einem spezialisierten IT- und Schadenmanagement-Dienstleister. Das Unternehmen hat bereits mehrere hunderttausend Schadenfälle digital reguliert und verfügt über tiefes Know-how in den Bereichen Produkt- und Geräteschutz, Bike-/E-Bike-, Tier- sowie Reiseversicherung.

Ausweitung auf Haushaltsgeräte geplant

Künftig soll die KI-Lösung auf weitere Produktkategorien erweitert werden. Bis Mitte 2025 sollen auch Schäden an weißer, brauner und grauer Ware, also an Haushaltsgeräten, Fernsehern und Unterhaltungselektronik, automatisiert geprüft werden können. Laut Insurtech Services GmbH wird die KI perspektivisch auch in weiteren Sparten wie Produkt-/Waren-/Gegenstandsschutz, Bike-/E-Bike-Versicherung, Tier- und Reiseversicherung Anwendung finden. „Unsere Lösungen ermöglichen es Versicherern und Maklern, Prozesse intelligent zu automatisieren und gleichzeitig höchste Servicequalität zu bieten“, erklärt Marc Tecklenburg, Geschäftsführer der Insurtech Services GmbH. (tik)


Xaver bekommt BaFin-Lizenz als Vermögensverwalter

Xaver Asset Management, eine Tochter der Xaver Group, hat von der BaFin die Lizenz als Wertpapierinstitut erhalten und darf somit als Vermögensverwalter agieren. Das FinTech kann nun Investment- und Vorsorgelösungen entwickeln sowie White-Label-Produkte für Versicherer und Finanzvertriebe bereitstellen.

Die in Köln ansässige Xaver Group konzipiert KI-basierte Vertriebs- und Servicelösungen für Banken, Versicherungen und Finanzvertriebe. Für die Tochtergesellschaft Xaver Asset Management hat das FinTech nun von der BaFin die Erlaubnis erhalten, als Vermögensverwalter zu agieren. Mit der BaFin-Lizenz als Wertpapierinstitut baut Xaver das bestehende Angebot einer KI-gestützten Omnikanal-Vertriebsplattform aus. Das Unternehmen kann Banken, Versicherungen und Finanzvertrieben ab sofort auch vollständig integrierte White-Label-Angebote für Altersvorsorge-, Spar- und Investmentprodukte anbieten.

Hierfür wurde Xaver Asset Management mit einer automatisierten Plattform ausgerüstet, die neben klassischen Finanzinstrumenten auch den Zugang zu alternativen Investments ermöglicht. Über die KI-Agenten-fähige Infrastruktur erlaubt die Plattform den KI-Agenten von Xaver die direkte Nutzung von Asset-Management-Prozessen. 

Wie das Unternehmen weiter mitteilt, können auch individuell gestaltete Konzepte wie das Pan-European Pension Product (PEPP) nahezu zu Kosten eines klassischen Fondssparplans angeboten werden. Die Unterstützung von segregierten Endkundendepots als auch von Omnibus-Konten bietet Flexibilität. Die optionale Multi-Custodian-Integration ermöglicht es laut Xaver seinen Partnern, mit mehreren Depotbanken gleichzeitig zu arbeiten. Neben traditionellen Investments bietet Xaver Asset Management Zugang zu Private Markets, institutionellen Fonds sowie ESG-konformen Portfolios, wie es in der Pressemitteilung weiter heißt. Auf Wunsch ist eine steuerlich optimierte Umsetzung der Anlageprodukte mittels Versicherungsmantel möglich. Eine erste Implementierung bei einem Versicherer läuft bereits, der Go-Live auf dem deutschen Markt ist für das dritte Quartal 2025 geplant.


KI-Technologie und persönliche Beratung

„Mit unserer MCP-fähigen Infrastruktur und der BaFin-Lizenz schaffen wir eine neue Dimension personalisierter Finanz- und Investmentberatung – kostengünstig, flexibel und skalierbar“, erklärt Max Bachem, Gründer und CEO der Xaver Group. „Unsere Asset-Management-Infrastruktur in Kombination mit Xavers KI-Vertriebstechnologie ermöglicht es Banken, Versicherungen und Finanzvertrieben, ihren Kund:innen optimal zugeschnittene Vorsorge- und Investmentlösungen anzubieten, gleichzeitig menschliche Berater:innen deutlich zu entlasten und so für Endkunden eine persönliche und erstklassige Beratungserfahrung zu schaffen“, so Bachem weiter.

Neben CEO Bachem gehören Dr. Björn Holste als CFO zum Managementteam sowie Ole Breulmann als CPTO und Nigel Jankelson als COO.

Im März des vergangenen Jahr hatte Xaver im Rahmen einer Finanzierungsrunde 5 Mio. Euro für die Plattform eingesammelt, wie AssCompact berichtete. Die überzeichnete Finanzierungsrunde wurde von Motive Ventures und Cavalry Ventures angeführt. Weitere Investoren sind einige ehemalige Führungskräfte von Finanzinstitutionen und Business Angels und unter anderem auch der Fußballspieler Mario Götze. (tik)

Im Bild oben v. l. n. r.: Dr. Björn Holste (CFO), Max Bachem (CEO), Ole Breulmann (CPTO) und Nigel Jankelson (COO)

Quelle: © Xaver


Makler schöpfen KI-Potenzial kaum aus

Was die Nutzung generativer künstlicher Intelligenz wie ChatGPT in der Finanzberatung angeht, besteht noch Luft nach oben. Dies geht aus dem AfW Vermittlerbarometer hervor. Die Umfrage zeigt, wofür Vermittler KI bereits nutzen und wo sie wiederum Hürden sehen.

Zwischenzeitlich hat der Einsatz von generativer künstlicher Intelligenz in der Finanz- und Versicherungsvermittlung zwar zugenommen, verharrt aber auf niedrigem Niveau. Dies zeigt eine Auswertung des 17. AfW Vermittlerbarometers mit über 1.100 Teilnehmern von November 2024. Demnach nutzen nur 35% der Vermittler KI-Tools wie ChatGPT aktiv – immerhin aber doppelt so viele wie noch im Vorjahr (16%).

Bei lediglich 10,5% der Vermittler kommt KI täglich zum Einsatz. Bei weiteren 14% zumindest wöchentlich. Immerhin 16% haben vor, KI künftig in ihre Arbeit einzubinden.

Texterstellung und Ideenfindung mit Hilfe von KI

Besonders häufig setzen Vermittler auf KI zur Texterstellung (88%) und bei der Ideenfindung (62%). Es folgt die Nutzung zur Informationsbeschaffung. Im direkten Kundenkontakt ist KI bislang kaum im Einsatz. Laut Vermittlerbarometer haben nur 4,8% der Umfrageteilnehmer einen Chatbot für Kundenfragen.

Wo Vermittler Hürden sehen

Nach wie vor gibt es große Hürden für die Anwendung künstlicher Intelligenz. Bedenken haben Vermittler insbesondere in puncto Fehleranfälligkeit von KI (56%), einem möglichen Kontrollverlust (41%) und wegen Datenschutz (38%). 36% der Vermittler nennen die Komplexität der Technologie als Herausforderung.

Infolgedessen lassen Makler aber auch Potenzial der KI liegen, die die Effizienz im Vermittlerbetrieb steigern könnte. Darauf weist Frank Rottenbacher hin, Vorstand des AfW Bundesverband Finanzdienstleistung e.V.: „Die Ergebnisse zeigen, dass viele Vermittelnde das Potenzial von KI noch nicht voll ausschöpfen. Dabei kann KI entscheidend zur Effizienzsteigerung beitragen – sei es bei der Ideenfindung für Kundenansprachen, der Erstellung und Überarbeitung von Texten oder der Zusammenfassung von Dokumentationen.“

Was sich Makler beim Thema KI wünschen

Um den Einstieg in KI zu erleichtern, hätten 75% der befragten Vermittler gerne Hilfe bei der Auswahl passender Tools. 61% brauchen Unterstützung bei der Einbindung von KI in ihre Arbeitsprozesse. 54% haben Fragen zu rechtlichen Rahmenbedingungen. (tik)

Lesen Sie auch:
 

Vergleichsprogramme: Welche Tools Makler nutzen und was sie erwarten

Vergleichsprogramme sind für Versicherungsmakler (fast) unverzichtbar: Sie sparen Zeit, bieten Analysen und erleichtern die Beratung. Doch nicht alle Angebote sind gleich, nur wenige Makler zahlen für die Nutzung – und ein Tool ist unangefochten die Nummer 1.

Im heutigen Versicherungsmaklerhaus spielen Vergleichsprogramme eine entscheidende Rolle. Während früher der manuelle Vergleich von Tarifen und Leistungen zeitaufwendig war, ermöglichen moderne Vergleichstools eine schnelle und detaillierte Analyse zahlreicher Anbieter und Produkte. Zudem erleichtern digitale Schnittstellen vielerorts die nahtlose Integration in die weiterführenden Prozesse.

Natürlich gibt es auch kritische Aspekte: Produkte werden gezielt so gestaltet, dass sie in Vergleichsprogrammen weit oben erscheinen. Zudem sind nicht immer alle Anbieter und Tarife – insbesondere Alttarife – berücksichtigt, und oft steht der Preis im Vordergrund, während wichtige Leistungsmerkmale in den Hintergrund rücken. Versicherungsmakler sollten diese Tools daher bewusst und kritisch einsetzen, um ihre Kunden bestmöglich zu beraten. Dennoch können sich nur noch wenige von ihnen vorstellen, ganz ohne Vergleichssoftware zu arbeiten. Laut der Studie „AssCompact TRENDS I/2025“ fällt es 87% der befragten Versicherungsmakler schwer, darauf zu verzichten – genauso viele, wie angeben, ein solches Programm zu nutzen.

Nur wenige Makler nutzen kostenpflichtige Vergleichsprogramme

Nur ein relativ kleiner Teil der Versicherungsmakler zahlt für die Nutzung einer Vergleichssoftware – lediglich 37%. Die übrigen greifen laut Studie in gleicher Anzahl entweder auf Angebote von Maklerpools oder auf frei verfügbare Vergleichsprogramme zurück. In vielen Maklerhäusern kommen dabei verschiedene Tools parallel zum Einsatz: Während sich 20% auf ein einziges Vergleichsprogramm beschränken, nutzen 36% zwei verschiedene. Bei 26% sind es drei, wobei hier neben Versicherungsvergleichen auch Finanzierungs- oder Kreditvergleichsprogramme gemeint sein können.

Dieses Vergleichsprogramm macht das Rennen

Welches Vergleichsprogramm wird am häufigsten genutzt? Auch darauf gibt die oben genannte Studie eine klare Antwort – und wer im Kfz-Versicherungsgeschäft tätig ist, dürfte es bereits ahnen. Mit großem Abstand dominiert NAFI den ansonsten stark fragmentierten Markt: 67% der Versicherungsmakler setzen auf diese Software. Die NAFI GmbH entwickelt seit über 30 Jahren Vergleichssoftware für Kfz- und Kleinflottenversicherungen und hat ihr Portfolio mittlerweile um Sach- und Unfallversicherungen erweitert. Seit 2014 gehört das Unternehmen zur Acturis-Gruppe, zu der auch die ASSFINET-Gruppe zählt. Die NAFI-Software wird nicht nur von Versicherern, Maklerpools und Maklern direkt genutzt, sondern ist auch als Vergleichsrechner auf Makler-Websites im Einsatz.

Auf den weiteren Plätzen folgen softfair.ONE (29%), der VEMA-Tarifrechner (28%) und M&M Office (27%). Während softfair.ONE zum Ökosystem des Maklerpools Fonds Finanz gehört, ist M&M Office von MORGEN & MORGEN Teil der JDC-Gruppe. Die VEMA hingegen erfreut sich als Maklergenossenschaft seit Jahren wachsender Beliebtheit und gewinnt kontinuierlich neue Partnerbetriebe hinzu, was sich auch in der Nutzung der VEMA-Tools bemerkbar macht. Im Ergebnis zeigt sich, dass auch Vergleichsprogramme und die dahinterstehenden Unternehmen seit geraumer Zeit einem Konsolidierungsprozess unterliegen.

Das erwarten Makler von Vergleichern

Versicherungsmakler haben klare Erwartungen an ein Vergleichsprogramm – an erster Stelle stehen eine hohe Benutzerfreundlichkeit und valide Ergebnisse. Und zwar laut Studie in dieser Reihenfolge. Für 77% der Makler ist also eine intuitive Bedienoberfläche essenziell, ebenso wie eine schnelle Berechnung sowie praktische Filter- und Sortierfunktionen. Valide Ergebnisse sind für 75% der Befragten unverzichtbar – beinahe eine Selbstverständlichkeit, möchte man meinen, schließlich bildet das Vergleichsergebnis die Grundlage für den gesamten Vermittlungsprozess. Etwas mehr als die Hälfte der Makler legt zudem Wert auf die Ermittlung des besten Preis-Leistungs-Verhältnisses sowie eine allgemeine Übersicht der Anbieter.

Themen wie Datenschutz, Kundensupport oder Schnittstellen spielen eine eher untergeordnete Rolle. Auch die Integration in das Maklerverwaltungsprogramm (MVP) hat für viele nur geringe Relevanz: Lediglich 36% halten eine direkte Anbindung für wichtig – was sich mit der Tatsache deckt, dass knapp 70% MVP und Vergleichsprogramm getrennt voneinander nutzen. Die Finanzkraft des Anbieters interessiert nur 9% der Befragten.

Neue Technologien, mehr Transparenz

Die Entwicklung von Vergleichsprogrammen wird sich sicherlich weiterhin fortsetzen, wobei neue Technologien und Transparenz eine immer größere Rolle spielen werden. Und besonders im Fall von Umdeckungen gilt es für Versicherungsmakler, bei der Nutzung von Vergleichsprogrammen umsichtig vorzugehen. Denn auch hier gilt wie so oft im Makleralltag: Nur so können Haftungsrisiken effektiv vermieden werden. (bh)

Über die Studie

Die Online-Befragung zur Studie „AssCompact TRENDS I/2025“ wurde vom 07.01.2025 bis 17.01.2025 durchgeführt. Nach einer Qualitätsprüfung flossen die Stimmen von 377 Vermittlerinnen und Vermittlern aus der Finanz- und Versicherungsbranche in die Stichprobe ein, die ein sehr gutes Abbild der Assekuranz- und Finanzvermittler und -vermittlerinnen hinsichtlich der Alters- und Geschlechtsstruktur darstellt. Die Studie kann bei AssCompact kostenpflichtig erworben werden.


Informationen zu allen weiteren AssCompact Studien sind unter asscompact-studien.de zu finden.


So stehen Kunden zu KI bei Versicherungen

Sirius Campus hat beleuchtet, was Verbraucher vom Einsatz künstlicher Intelligenz im Versicherungskontext halten. Demnach sieht nur jeder Fünfte die Nutzung von KI in der Assekuranz positiv. Große Skepsis besteht gegenüber Chatbots & Co. Wichtiger Aspekt in Sachen KI ist für Kunden Transparenz.

Die Anwendung von KI schreitet in allen Bereichen voran, doch nicht überall wird der Einsatz künstlicher Intelligenz positiv aufgenommen. So ist die Akzeptanz in technologieaffinen Bereichen hoch, zeigt sich im Finanzsektor hingegen ein anderes Bild: Laut einer Studie von Sirius Campus bewerten lediglich 20% der Befragten den Einsatz von KI in der Versicherungsbranche positiv. 37% stehen der Anwendung negativ gegenüber. 36% betrachten es „neutral“, 6% „keine Angabe“. Als besonders skeptisch erweisen sich ältere Menschen, Frauen sowie Bezieher von niedrigem Einkommen.

Noch deutlicher fällt das Urteil über den Einsatz von KI im Bankwesen aus: Die Zustimmung bewegt sich mit 19% auf ähnlichem Niveau wie bei Versicherungen, doch betrachten nahezu die Hälfte der Befragten (48%) den KI-Einsatz von Banken kritisch.

In puncto KI herrscht noch viel Unsicherheit

Generell stehen die Befragten zum Thema künstliche Intelligenz sogar leicht positiv (31% „positiv“, 28% „negativ“, Rest „neutral“ oder „keine Angabe“). Besonders Jüngere sind optimistisch gestimmt. So sehen 50% KI grundsätzlich positiv. Doch wie bei vielen technologischen Neuerungen geht auch dieses Thema einher mit einem hohen Maß an Unsicherheit. Positive und negative Assoziationen stehen laut Sirius Campus meist noch unverbunden nebeneinander: So haben viele Menschen Angst vor negativen Folgen wie etwa den Verlust von Arbeitsplätzen, halten den Einsatz von KI für besorgniserregend oder betrachten KI gar als Bedrohung für die Menschheit. Zugleich herrscht aber auch Offenheit und Hoffnung: So hoffen 56%, dass KI den Alltag erleichtert.

Für Verbraucher zählt Transparenz

Wie die Studie zudem ergab, dominiert der Wunsch nach Transparenz. So möchten 77% der Befragten klar erkennen können, wann ein Programm oder Service auf KI beruht. Dies trifft besonders auf die Altersgruppe der über 55-Jährigen zu: Hier ist Transparenz für 84% für Akzeptanz ausschlaggebend.

Offenheit gegenüber KI zur Prozessoptimierung

Eine knappe Mehrheit der Befragten erwartet, dass KI dabei unterstützen kann, Prozesse bei Versicherungen zu beschleunigen (43% Zustimmung vs. 33% Ablehnung) und den Service zu verbessern (39% vs. 37%). Bei der Schadenregulierung zeigen sich die Kunden etwas zurückhaltender mit 34% Zustimmung gegenüber 37% Ablehnung. Doch immerhin ein knappes Drittel der Umfrageteilnehmer findet es gut, im Schadenfall einen automatisch erstellten Bericht von der Versicherung zu bekommen.

KI-basierte Produktempfehlungen? Nein, danke

Für wenig Begeisterung sorgen hingegen KI-basierte Produktempfehlungen – etwa nach dem Muster „Kunden wie Sie haben außerdem … gekauft“. Nur 17% bewerten solche Vorschläge positiv.

„Auf der Prozessebene stößt der Einsatz von künstlicher Intelligenz bereits auf Offenheit – gerade dort, wo er Abläufe beschleunigt oder vereinfacht. In der direkten Kundenansprache und Beratung hingegen braucht es noch viel Überzeugungsarbeit“, erklärt Christoph Müller, Geschäftsführer und Gründer der Sirius Campus GmbH. „Dabei kommt es nicht nur auf smarte technische Lösungen an, sondern vor allem auf nachvollziehbare Vorteile und eine offene und transparente Kommunikation.“

Große Skepsis gegenüber Chatbots & Co.

Digitale Dialogassistenten wie Chatbots und Voice-Bots sind im Kundenservice inzwischen weit verbreitet. In Sachen Akzeptanz besteht aber noch Luft nach oben. Laut Sirius Campus gibt es bei Kunden vor allem im Versicherungsumfeld Vorbehalte: Lediglich 18% der Befragten beurteilen den Einsatz von Voice-Bots bei Versicherern positiv, 45% negativ. 63% sagen aus, Voice-Bots beim Thema Versicherung nach Möglichkeit zu vermeiden.

Nachteile überwiegen in Kundenmeinung noch

Viele Kunden wissen aber auch um die Vorteile von Bots: 43% begrüßen die permanente Verfügbarkeit, 27% die schnelle Reaktion. Dennoch würden diese Pluspunkte derzeit noch häufig von den Nachteilen überlagert – etwa der Gefahr von Missverständnissen oder dem Fehlen persönlicher Interaktion, wie es von den Experten von Sirius Campus dazu heißt.

Kunden, die regelmäßig mit Chat- oder Voice-Bots interagieren, nehmen die Vorteile übrigens deutlich stärker wahr. Hier zeige sich, dass Vertrauen und Akzeptanz vor allem durch wiederholte, möglichst positive Nutzererfahrungen entstehen würden.


softfair mit neuer Version des Risiko-LV-Vergleichsmoduls

Die softfair GmbH hat eine neue Generation ihres Vergleichsmoduls im Bereich Risikolebensversicherung präsentiert. Die überarbeitete Version bietet Maklern unter anderem verbesserte Berechnungen und ermöglicht noch detailliertere Tarifvergleiche.

Die softfair GmbH hat eine neue Generation ihres Vergleichsmoduls im Bereich Risikolebensversicherung auf den Markt gebracht. Bei der neuesten Version wurden die Berechnungen verbessert und die Nutzerführung angepasst. Es lassen sich noch detailliertere Tarifvergleiche durchführen. Versicherungsmakler und Berater sollen somit von einer noch genaueren Analyse der besten Risikolebensversicherungen für ihre Kunden profitieren, wie es vonseiten des Unternehmens dazu heißt.

Zu den wichtigsten Neuerungen zählen eine Über-Kreuz-Berechnung, also eine parallele Berechnung zweier Szenarien. Eine KI-Berufssuche für eine höhere Trefferquote bei der Eingabe von Berufen. Mit dem dynamischen Tarif-Streaming springen Anwender direkt zur Ergebnisseite, während die Tarife „on the fly“ in die Liste geladen werden.

Außerdem hat softfair bei dem Risiko-LV-Vergleichsmodul die Filterfunktionen erweitert: Nutzer können spezifische Kriterien für individuelle Kundenbedürfnisse besser berücksichtigen.

„Wir haben uns eng an den Bedürfnissen unserer Nutzer orientiert und das Feedback aus der Praxis direkt in die Entwicklung einfließen lassen. So ist ein Vergleichsmodul entstanden, das nicht nur schneller, sondern auch flexibler und transparenter ist“, erklärt Nicole Rode, Abteilungsleiterin Leben bei der softfair GmbH. (tik)


BCA als weiterer Gesellschafter bei comparit an Bord

Die cpit comparit GmbH hat ihren Gesellschafterkreis um den Oberurseler Maklerpool BCA erweitert. Damit haben sich inzwischen elf Pools und Finanzvertriebe der Initiative angeschlossen. Zugleich wurden die Vergleichsrechner von comparit in das Maklerverwaltungsplattform DIVA der BCA eingebunden.

Die cpit comparit GmbH, die 2022 als Brancheninitiative zur Entwicklung einer unabhängigen Vergleichsplattform gestartet ist, hat einen neuen Gesellschafter im Boot: Der Allfinanz-Maklerpool BCA AG aus Oberursel ist an comparit beteiligt. Neben der BCA haben sich bereits zehn weitere Maklerpools und Finanzvertriebe der Initiative angeschlossen: Apella, blau direkt, FiNet, FondsKonzept, germanBroker.net, Netfonds, PHÖNIX MAXPOOL, TauRes, die TELIS Unternehmensgruppe und WIFO.

Die Beteiligung dieser elf Branchenteilnehmer unterstreiche den Bedarf an einer neutralen Vergleichsplattform, die unabhängig von den Interessen einzelner Versicherer oder Vertriebsgesellschaften agiere, wie comparit unterstreicht.

Maklerpartner der BCA haben künftig die Möglichkeit, die comparit Vergleichsrechner zu nutzen, die in die Maklerverwaltungsplattform „DIVA“ der BCA integriert wurden. (tik)


EU AI Act: Worauf Makler jetzt achten sollten

Viele Regelungen des EU AI Act treten dieses Jahr in Kraft. Bei dem „KI-Gesetz“ handelt es sich um eine europäische Verordnung über künstliche Intelligenz, die verschiedene rechtliche Verpflichtungen mit sich bringt. Aber sind Makler überhaupt davon betroffen und was ist nun zu unternehmen?

Ein Artikel von Paulina Pieloth, Versicherungsjuristin (LL.M.) im Bundesverband Deutscher Versicherungsmakler e. V. (BDVM)

Der AI Act (auch KI-Verordnung genannt) der EU zielt darauf ab, einen europäisch einheit­lichen rechtlichen Rahmen für den sicheren und ethischen Einsatz künstlicher Intelligenz zu schaffen. Vorweg sollte klargestellt werden, wann man überhaupt von KI spricht und wann nicht. Es gibt (leider) keine einheitliche, allgemeingültige Definition von künstlicher Intelligenz. Der AI Act gibt aber an unterschiedlichen Stellen (z. B. im Erwägungsgrund 12 der Verordnung) Auskunft darüber, was ein System können muss, um als KI-System im Sinne der Verordnung angesehen zu werden. Danach spricht man von einem KI-System, wenn es in der Lage ist, aus eingegebenen Daten etwas abzuleiten, also selbstständig zu schlussfolgern, zu modellieren, zu erstellen – und eben nicht nur „Vorprogrammiertes“ wiedergibt.

Man kann sich das am Beispiel moderner PDF-Reader gut vorstellen: Hilft mir die Suchfunktion durch die Eingabe eines bestimmten Wortes lediglich die bestimmte Information schneller zu finden, weil es Buchstaben abgleicht und mir die entsprechende Fundstelle anzeigt (keine KI) oder ist es in der Lage, den Absatz / das Kapitel für mich auch zusammenzufassen und sogar zu prüfen, wie sich diese Informationen auf meinen Fall / meine Vorgabe auswirken? Im letzteren Fall kann das System also ableiten und etwas Neues generieren. Man spricht daher auch oft von „generativer KI“. Ein gutes Beispiel für generative KI ist die Anwendung ChatGPT, die sicher viele schon ausprobiert haben (im privaten oder beruflichen Umfeld).

Sind Makler vom AI Act betroffen?


EU AI Act: Worauf Makler jetzt achten sollten


Das kommt darauf an, ob die Makler KI nutzen oder nicht, also ob sie nach der Verordnung als Betreiber oder Anbieter von KI-Systemen anzusehen sind, Art. 2 Abs. 1 des EU AI Act. Betreiber ist man nach Art. 3 S. 1 Nr. 4 schon dann, wenn man ein KI-System verwendet. Dabei ist es erst einmal ganz gleich, ob KI „nur“ derart zum Einsatz kommt, dass man beispielsweise Anwendungen wie ChatGPT nutzt, um bei Formulierungen zu helfen, Bilder zu generieren oder sich einen schnellen Überblick über ein Thema zu verschaffen. Es kommt auch nicht darauf an, ob die eingesetzte KI direkt mit dem Kunden interagiert, wie es z. B. bei einem Chat-Bot auf der Homepage der Fall wäre, oder ob die KI dem Makler bei der Auswahl geeigneter Produkte bzw. der Beratung behilflich ist (wie man es sich bei intelligenter Vergleichssoftware vorstellen kann). Die Schwelle, KI-Betreiber zu sein, ist also sehr niedrig und mit der Zeit werden sich erfahrungsgemäß mehr und mehr KI-Komponenten im beruflichen Alltag wiederfinden.

Alle KI-Betreiber betrifft seit dem 02.02.2025 die Pflicht, KI-Kompetenz in ihrer Belegschaft herzustellen. Dazu gleich mehr.

Aber ich benutze doch nur „harmlose KI“!

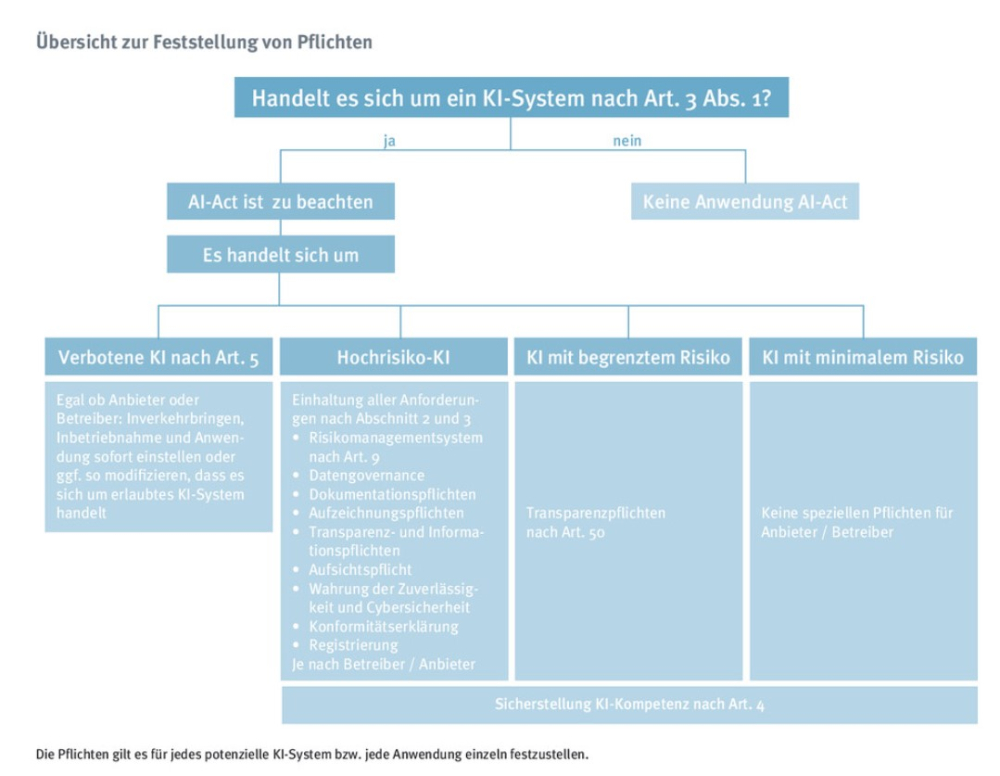
KI wird in unterschiedliche Risiko-Kategorien unterteilt. Die folgenden Klassifizierungen kennt der AI Act:

  • Verbotene KI-Systeme nach Art. 5

Dazu gehören z. B. Systeme, die ein Social Scoring ermöglichen, Gesichtserkennungssoftware und Programme, die der Manipulation von Menschen dienen. Leicht nachzuvollziehen, warum diese Systeme verboten sind und daher hier auch nicht näher darauf eingegangen wird.

  • Hochrisiko-KI

Bei Hochrisiko-KI nach Art. 6 i. V. m. Anhang I und Anhang III der Verordnung geht es hauptsächlich um KI, die in Verkehrsmitteln, Infrastruktur oder z. B. in Spielzeug Einsatz findet oder dem Profiling dient, aber auch – und das ist für den Versicherungssektor relevant – genutzt wird, um die Risikobewertung und die Preisbildung im Bereich der Lebens- und Krankenversicherung durchzuführen (Art. 6 Abs. 2 i. V. m. Anhang III Ziff. 5 c. Davon sind Makler in aller Regel aber auch nicht betroffen. Anhang III Ziff. 4 a nennt aber einen Bereich, der auf Makler eher zutreffen könnte, nämlich den Einsatz von KI-Systemen im Bewerbungsverfahren (z. B. Sichtung von Bewerbungsunterlagen und Bewertung von Bewerbenden). Auch der Einsatz von KI bei der Beurteilung von Leistungen und Verhalten der Mitarbeitenden nach Ziff. 4 b ist denkbar.

Es gibt aber hier Ausnahmen: KI, die für einen in Anlage III genannten Zweck eingesetzt wird, ist dann nicht als Hochrisiko-KI anzusehen, wenn sie nach Art. 6 Abs. 3 das Ergebnis der Entscheidungsfindung nicht wesentlich beeinflusst (sondern z. B. nur einen Teilbereich des Verfahrens erfüllt, eine bereits menschlich durchgeführte Tätigkeit verbessert oder nur vorbereitende Aufgaben übernimmt). Die Schwierigkeit liegt hier sicherlich in der Auslegung und Abgrenzung. Man kann aber zusammenfassen, dass, je mehr „menschliche Intelligenz“ bei der Entscheidungsfindung involviert ist, umso eher keine Hochrisiko-KI vorliegt.

Abgrenzungskriterien wären an dieser Stelle jedoch hilfreich! Der Anbieter oder Betreiber hat die Pflicht, diese Bewertung (Nicht-Vorliegen von Hochrisiko-KI) zu dokumentieren und die KI trotzdem zu registrieren, wie es Art. 6 Abs. 4 der KI-Verordnung vorsieht.

  • KI mit begrenztem/limitiertem Risiko

Das sind unter anderem KI-Systeme mit allgemeinem Verwendungszweck, die Audio-, Video-, Bild- oder Textinhalte erzeugen können, oder auch Chatbots. Prominentes Beispiel ist ChatGPT. Hier gibt es Transparenzpflichten, wenn Sie als Betreiber mithilfe der KI Deep­fakes erstellen (Art. 50 Abs. 4).

  • KI mit geringem/minimalem Risiko

Dies sind alle KI-Systeme, die nicht in die anderen drei Kategorien fallen, also mit noch weniger Risiko behaftet sind, z. B. „intelligente“ Spam-Filter. Hier gibt es – außer der Pflicht zur Sicherstellung allgemeiner KI-Kompetenz nach Art. 4 – keine weiteren Plichten zu beachten.

KI-Kompetenz betrifft (fast) alle!

Wenn Sie wirklich sicher sind, dass Sie derzeit keine KI in Ihrem Maklerbüro einsetzen, dann können Sie erst mal an dieser Stelle aufhören zu lesen: Der AI Act betrifft Sie nicht. Aber es handelt sich immer um eine Momentaufnahme. Schon ein neues Programm, ein neues Update bzw. Upgrade kann dies ändern. Und dann ist zumindest für KI-Kompetenz zu sorgen.

Unter KI-Kompetenz versteht man nach Art. 4 bzw. dem Erwägungsgrund 20 der Verordnung das Wissen um den sachkundigen Einsatz von KI sowie das Bewusstsein über deren Risiken. Es bedeutet nicht, dass man nur noch IT-Profis beschäftigen darf oder allen Mitarbeitenden teure Fortbildungen anbieten muss. Eine Legaldefinition der „Kompetenz“ findet sich in Art. 3 S. 1 Nr. 56.

Im Ergebnis ist die Kompetenz individuell danach zu bestimmen, zu welchem Zweck KI eingesetzt wird, wie oft sie eingesetzt wird und welchen Schaden sie potenziell anrichten kann. Natürlich kommt es auch darauf an, welche Daten die KI verwendet (z. B. Kundendaten).

Was sollten Makler nun tun?
  • Sorgen Sie für ein KI-Grundverständnis in Ihrer gesamten Belegschaft. Das kann Ihnen doppelt zugutekommen, denn Mitarbeitende haben dann auch ein Verständnis dafür, wo KI sie bei (wiederkehrenden) Aufgaben entlasten kann, also wo Prozesse optimiert werden können. Der BDVM bietet ein entsprechendes Basis-Webinar für seine Mitglieder an.
  • Regeln Sie, welche Mitarbeiter(gruppen) welche KI-Systeme aufgrund von dienstlicher Notwendigkeit nutzen dürfen bzw. sollen und schränken Sie ggf. den Zugang für andere Mitarbeitende ein.
  • Prüfen Sie, welcher Risikokategorie die KI-Systeme angehören, und stellen Sie fest, welche Pflichten Sie einhalten müssen.
Welche Folgen haben Verstöße gegen diese Pflichten?

Sanktionen sind grundsätzlich in Art. 99 der KI-VO beschrieben, beziehen sich aber nicht auf Verstöße gegen Art. 4 (KI-Kompetenz), sondern hauptsächlich gegen die Pflichten von Betreibern von sog. Hochrisiko-KI (siehe oben). Nach Art. 99 Abs. 1 AI Act (der am 02.08.2025 in Kraft tritt) sollen die Mitgliedsstaaten eigene Vorschriften für Sanktionen erlassen. Das ist in Deutschland noch nicht erfolgt.

Was auch noch aussteht, ist die Benennung der nationalen Aufsichtsbehörde. Dafür hat jeder Mitgliedsstaat ebenfalls bis zum 02.08.2025 Zeit. Mehr hierzu finden Sie in dem Kurzpapier der DIHK, abrufbar unter Aktuelles und Presse > Thema der Woche > Nationale KI-Aufsicht praxisgerecht gestalten bzw. auf der Website des Deutschen Bundestages unter bundestag.de > Dokumente > Textarchiv > dort 15.05.2024 eingeben > „Nationale Aufsicht bei Künstlicher Intelligenz komplex“.

Entsteht einem Kunden ein Schaden, der auf mangelnde Kompetenz des Maklers (bzw. der Mitarbeitenden) im Umgang mit der genutzten KI zurückzuführen ist, so können vertragliche oder deliktische Haftungsansprüche entstehen. Die Einhaltung und Dokumentation der KI-Kompetenzvermittlung nach Art. 4 kann entlastend wirken.

Diesen Beitrag lesen Sie auch in AssCompact 04/2025 und in unserem ePaper.

Lesen Sie außerdem: Orientierungshilfe zur KI-Verordnung


Ein Artikel von
Paulina Pieloth

Orientierungshilfe zur KI-Verordnung

Mit der neuen EU-KI-Verordnung gelten schrittweise neue Vorgaben für den Einsatz künstlicher Intelligenz in Firmen. Wie der AfW mitteilt, hat eine Expertengruppe, die sich bereits mit datenschutzrechtlichen Fragen in der Vermittlerbranche befasst hat, nun ein Informationspapier zur Verordnung vorgelegt.

Die neue EU-KI-Verordnung nennt klare Regeln für den professionellen Einsatz von künstlicher Intelligenz (KI) und unterscheidet verschiedene Risikoklassen. Allgemeine Anwendungen wie Chatbots oder Textgeneratoren unterliegen Transparenzpflichten, während für sogenannte Hochrisiko-KI wie etwa in der automatisierten Kreditwürdigkeitsprüfung oder Schadensregulierung – besonders strenge Regeln gelten. In diesem Zusammenhang weist der AfW Bundesverband Finanzdienstleistung darauf hin, dass sich Vermittler zudem mit datenschutzrechtlichen Fragen beschäftigen müssen, weil der Einsatz von KI oft mit der Verarbeitung personenbezogener Daten verbunden sei.

Informationspapier zu Auswirkungen der KI-Verordnung

„Die Geschwindigkeit, mit der sich KI entwickelt, stellt die Branche vor neue Herausforderungen“, beton Norman Wirth, Geschäftsführender Vorstand des AfW. „Mit dem nun veröffentlichten Infoblatt bieten wir eine fundierte Orientierungshilfe, die Vermittler dabei unterstützt, die Auswirkungen der KI-VO besser zu verstehen und sich frühzeitig darauf vorzubereiten“, so Wirth weiter.

Branchenstandard als Vorbild für künftige KI-Regelungen

Die Expertengruppe, die die Orientierungshilfe veröffentlicht ha, ist auch für den Branchenstandard zur Einwilligungserklärung in die Datenverarbeitung zuständig, der 2020 als freiwilliger Standard für die Vermittlerbranche konzipiert wurde. Ziel des Branchenstandards ist es, möglichst breit am Markt akzeptierte und laufend aktualisierte Vorlagen rund um die Themen Einwilligungserklärung, Risikovoranfrage und Information zur Datenverarbeitung zu bieten. Durch den Einsatz des Branchenstandards sollen Vermittlerprozesse wie Bestandsübertragungen, Bestandsverkäufe und Risikovoranfragen erleichtert werden. Die kostenlosen Dokumente gibt es unter bundesverband-finanzdienstleistung.de.

KI künftiger Bestandteil des Branchenstandards

Die Orientierungshilfe zur KI-Verordnung soll eine Vorarbeit für die künftige Integration von KI-Themen in den Branchenstandard zur Einwilligungserklärung darstellen. Denn laut AfW werde es mit der zunehmenden Nutzung von KI in der Vermittlerbranche unerlässlich sein, KI auch in die Einwilligungsprozesse der Kunden mit einzubeziehen. Die Expertengruppe sehe hier langfristig Handlungsbedarf, um den Standard weiterzuentwickeln und den neuen regulatorischen Anforderungen gerecht zu werden.

Das vollständige Informationspapier lässt sich hier abrufen. (tik)