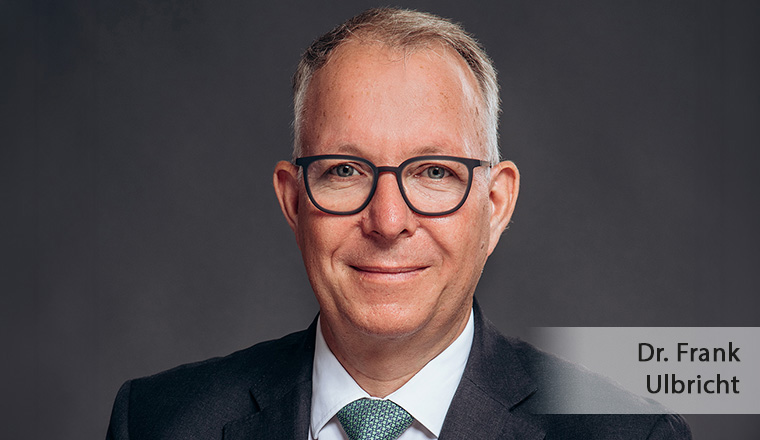

Herr Dr. Ulbricht, das Altersvorsorgedepot wird den Markt der staatlich geförderten Altersvorsorge verändern. Warum ist es für die BCA so wichtig, hier frühzeitig eigene Lösungen zu entwickeln?
Das Altersvorsorgedepot eröffnet Vermittlern einen neuen, breiteren Vorsorgemarkt. Mehr Kapitalmarkt, neue Zielgruppen und digitale Zugangswege schaffen konkrete Chancen für Beratung und Vertrieb. Diese Chancen wollen wir von Beginn an nutzbar machen. Deshalb führen wir frühzeitig Produktkonzept, Investmentkompetenz und digitale Prozesse zu einem praxistauglichen Gesamtangebot zusammen. Unser Anspruch ist klar: Unsere Partner sollen zum Marktstart nicht nur informiert, sondern vertrieblich handlungsfähig sein.
Sie planen eine digitale Plattformlösung für das Altersvorsorgedepot. Welche Vorteile soll diese Lösung Vermittlern und Kunden im Beratungs- und Abschlussprozess bieten?
Das Altersvorsorgedepot wird zu großen Teilen digital vermittelt. Deshalb muss der gesamte Weg von der ersten Information bis zum Abschluss einfach und durchgängig sein. Wir bauen auf unserer bestehenden Infrastruktur auf: Die Vermittlerplattform DIVA und der Investmentshop verbinden Beratung mit digitalem Abschluss. Hierzu arbeiten wir mit ausgewählten Finanzdienstleistern in Kooperationen zusammen. Vermittler können den Prozess persönlich begleiten oder, wo sinnvoll, einen eigenständigen digitalen Abschluss ermöglichen. Ergänzend sind ein Vorteilsrechner und Vergleichsmöglichkeiten für bestehende Riester-Verträge vorgesehen. Digitalisierung soll die Beratung nicht ersetzen, sondern Administration reduzieren und mehr Raum für persönliche Einordnung und eine langfristig passende Strategie schaffen.
Mit ODDO BHF Asset Management und Xaver haben Sie zwei Partner für Ihre Altersvorsorgedepot-Lösung gewonnen. Welche Kompetenzen bringen die Unternehmen ein, und was zeichnet das gemeinsame Angebot aus?
Für ein leistungsfähiges Altersvorsorgedepot müssen Produkt, Investmentkompetenz, Technologie und Vertrieb ineinandergreifen. Die Xaver Asset Management ist als Vermögensverwalter Anbieter des Altersvorsorgedepots: Sie verantwortet Produktgestaltung und Zertifizierung und trifft die Anlageentscheidungen. ODDO BHF Asset Management berät die Xaver Asset Management bei den Anlagestrategien und bringt dafür seine Investmentexpertise ein. Die Xaver Group stellt die technische Infrastruktur für Vertrieb und Betreuung bereit: eine modulare Plattform für Produktmanagement, KI-gestützte Vertriebsunterstützung und hybride Beratungsstrecken. Das BCA Xaver Altersvorsorgedepot powered by ODDO BHF Asset Management wird dabei in einer Standard- und einer Premiumvariante angeboten. Ab Oktober 2026 können sich Vermittler mit den Produktvarianten und Abläufen vertraut machen. Abschlüsse im Rahmen des neuen Altersvorsorgedepots sind ab Januar 2027 vorgesehen.
Die Kooperation mit ODDO BHF Asset Management und Xaver ist für uns der Startschuss. Wir sehen das Altersvorsorgedepot als eines der wichtigsten Zukunftsfelder für Vermittler und bauen daher bereits heute weitere Partnerschaften und Lösungen auf. Unser Anspruch ist es, unseren Partnern künftig eine der breitesten Angebotswelten rund um das Altersvorsorgedepot im Maklermarkt zur Verfügung zu stellen.
Das Altersvorsorgedepot soll auch über kostengünstige Standardprodukte funktionieren. Welche Bedeutung hat das Thema Kosten für den Erfolg dieses neuen Vorsorgemarktes?
Kosten werden ein Erfolgsfaktor sein, gerade beim Standardprodukt. Dafür braucht es effiziente und skalierbare Prozesse. Die Diskussion darf aber nicht auf den niedrigsten Preis verkürzt werden. Altersvorsorge lässt sich nicht mit einem Klick erledigen. Eine tragfähige Lösung muss zur Lebenssituation, zum Anlagehorizont und zur Risikobereitschaft des Kunden passen. Auch Förderung, Besteuerung, bestehende Verträge und die spätere Auszahlung gehören in die Betrachtung. Genau darin liegt der Mehrwert qualifizierter Beratung gegenüber reinen Klick-Angeboten. Entscheidend bleibt Transparenz: Der Kunde muss verstehen, welche Leistung er für welchen Preis erhält. Die Botschaft des ThinkTank VorsorgeVertrieb lautet deshalb:„Nicht einfach klicken!“
Die Verteilung der Abschluss- und Vertriebskosten auf die gesamte Vertragslaufzeit ist nach wie vor kontrovers. Wie sehen Sie das und können Sie als BCA hier vielleicht unterstützen?
Die Vergütungsdebatte ist im Kern keine reine Provisionsdebatte, sondern eine Qualitätsdebatte. Analyse, Vertragseinordnung, Strategieauswahl, rechtssichere Dokumentation und langfristige Begleitung sind konkrete Leistungen, die tragfähig vergütet werden müssen. Die Verteilung der Abschlusskosten über die Ansparphase ist ein Systemwechsel weg von der vorgezogenen Kostenbelastung. Sie beantwortet aber noch nicht, wie laufende Betreuung angemessen vergütet werden kann. Beratung beim Abschluss und kontinuierliche Begleitung sollten deshalb sauber getrennt und jeweils nachvollziehbar vergütet werden. Als BCA standardisieren wir Prozesse und entlasten Vermittler bei Dokumentation und Administration. So bleibt mehr Raum für qualifizierte persönliche Beratung.
Droht durch digitale Altersvorsorgeangebote eine stärkere Konkurrenz zum klassischen Vermittlergeschäft?
Der Wettbewerb wird intensiver. Banken, Versicherer, Asset-Manager und digitale Plattformen ringen um den Kundenzugang. Für Vermittler ist das aber nicht nur eine Bedrohung, sondern auch eine Chance. Digitale Angebote sind stark bei Information, Standardprozessen und einfachem Abschluss. Ihre Grenzen zeigen sich, wenn Kunden ihre persönliche Situation einordnen, bestehende Riester-Verträge bewerten oder zwischen Anlage-, Garantie- und Auszahlungsvarianten wählen müssen. Die Zukunft liegt deshalb im hybriden Modell: Standardprozesse laufen digital, Vermittler konzentrieren sich auf Analyse, Strategie und langfristige Begleitung. Gute Technik ersetzt den Vermittler nicht. Sie gibt ihm mehr Zeit für seine eigentliche Aufgabe.
Der Markt für das Altersvorsorgedepot wird zunehmend umkämpft sein – mit Versicherern, Asset-Managern, Banken und digitalen Anbietern. Wo sehen Sie den besonderen Mehrwert von Maklerpools in diesem Wettbewerb?
Der Mehrwert eines Maklerpools liegt darin, nicht nur einen einzelnen Produktzugang anzubieten, sondern unterschiedliche Anbieter und Vertriebswege über eine gemeinsame Infrastruktur zu verbinden. Beim Altersvorsorgedepot müssen Investmentkompetenz, Förderlogik, digitale Prozesse und Dokumentation zusammengedacht werden. Ein leistungsfähiger Allfinanz-Maklerpool übersetzt diese Komplexität in praxistaugliche Abläufe. Für die BCA bedeutet das: Orientierung, Vergleichsmöglichkeiten, digitale Abschlussstrecken und persönlicher Service bei einer offenen Plattformstrategie. Der Vermittler bleibt unabhängig. Künftig entscheiden nicht einzelne Produkte allein, sondern vor allem Prozessqualität und Beratungsunterstützung. Wir sehen uns an dieser Stelle für diesen Wettbewerb bestens aufgestellt.


- Anmelden, um Kommentare verfassen zu können
- 8 Aufrufe