
Ein Beitrag von Klaus-Jürgen Baum, ASSURACON GmbH, und Dr.-Ing. Dietmar Kottmann, Oliver Wyman
Die Arbeiten an der Neuauflage der AssCompact Pool- & Verbundstudie 2026 laufen auf Hochtouren. Sie setzt auf den Vorjahresanalysen auf und wird wie in den Vorjahren von Klaus-Jürgen Baum, geschäftsführender Gesellschafter der ASSURACON GmbH, und Dr.-Ing. Dietmar Kottmann, Partner und Market Lead DACH Insurance and Asset Management bei der Strategieberatung Oliver Wyman, durchgeführt.
Mittlerweile liegen die Geschäftszahlen für INFITECH, blau direkt, JDC und VEMA für das Jahr 2025 vor. Deren vorläufige Analyse zeichnet ein klares Bild: Die BIG 4 glänzen unverändert mit starkem organischem Wachstum. Gleichzeitig konnten speziell die beiden Unternehmensgruppen in Investorenhänden – INFITECH und blau direkt – ihre Profitabilitätskennzahlen stark verbessern. Und mit Ausnahme der VEMA waren bei den BIG 4 im Jahr 2025 und Anfang 2026 einige marktbewegende Übernahmen zu verzeichnen.
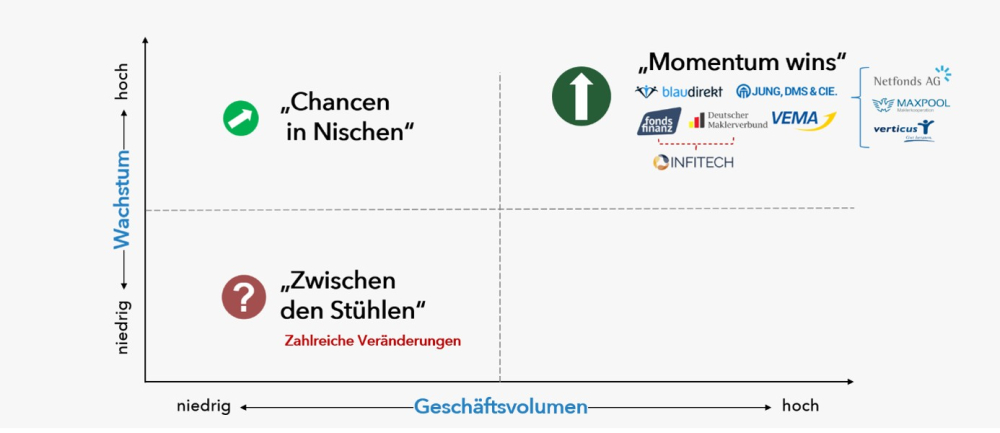
Die Autoren setzen im Kernmarkt der versicherungsorientierten Intermediäre auf das Wachstumsmomentum weniger Outperformer.
INFITECH weiter unangefochten die Nummer 1
Deutschlands größter Maklerpool Fonds Finanz setzte 2025 seinen Wachstumskurs konsequent fort: Die Umsatzerlöse stiegen von 341,2 Mio. Euro 2024 auf 382,5 Mio. Euro 2025 (+12,1%), das Rohergebnis von 76,6 Mio. Euro auf 84,9 Mio. Euro(+10,9%).
Noch beeindruckender ist der Fortschritt bei der operativen Profitabilität: Das EBITDA stieg um zwei Drittel auf nun 24,3 Mio. Euro (2024: 14,7 Mio. Euro; +65,8%). In nur vier Jahren seit 2022 konnte Fonds Finanz das Verhältnis von operativen Kosten zum Rohergebnis um über 20 Prozentpunkte verbessern (von 92,7% im Jahr 2021 auf 71,4% 2025). Haupttreiber dieser Entwicklung waren Anstrengungen bei der Prozessautomatisierung und die erfolgreiche Nutzung von Skalenvorteilen. Im Ergebnis fielen dadurch die Kostensteigerungen in den vergangenen Jahren deutlich niedriger aus als der Anstieg des Geschäftsvolumens.
Diese Entwicklung dürfte ganz nach dem Geschmack des Hauptgesellschafters, der Beteiligungsgesellschaft HG Capital, sein. Nach dem Einstieg bei Fonds Finanz 2021 kommt deren Investment in den deutschen Pool- und Verbundmarkt allmählich in die Reifephase.
Die Fonds Finanz-Schwester DEMV knüpfte 2025 nahtlos an die Vorjahresergebnisse an und konnte so ihren ihre Position als „Wachstumschampion“ verteidigen: Der Umsatz legte um gut 34,5% auf nun 17,6 Mio. Euro zu (2024: 13,1 Mio. Euro). Das entspricht einem betreuten Courtagevolumen von ca. 176 Mio. Euro. Als Maklerverbund administriert DEMV ausschließlich Direktvereinbarungen der Maklerpartner und erhält dafür von den Versicherern einen „Overhead“ auf die individuellen Maklercourtagen.
(Hinweis: Die Umsatzerlöse von Maklerverbünden sind aus Autorensicht weitestgehend mit dem Rohertrag (=Netto-Courtagen) klassischer Pools vergleichbar.) Noch stärker legte das EBITDA zu: DEMV erreichte in 2025 10,2 Mio. Euro nach 6,6 Mio. Euro im Vorjahr (+64,2).
Im Markt agieren Fonds Finanz und DEMV seit 2023 eng abgestimmt unter dem Dach der INFITECH-Gruppe und positionieren sich selbst als „das Beste aus zwei Welten“. Die Autoren haben darum neben der Einzelbetrachtung der beiden Unternehmen auch eine Gruppenbetrachtung angestellt (Basis ist eine Pro-forma-Konsolidierung der Geschäftszahlen):
Dabei knackt die INFITECH beim Rohergebnis die 100-Mio.-Euro-Marke und liegt beim EBITDA mit 34,6 Mio. Euro klar vor allen Wettbewerbern.
(Hinweis: Die zahlreichen Software-Töchter und Dienstleiter wie Softfair, Vorfina und Finance Key Systems sind in den vorgenannten Werten nicht enthalten.)
Mit der Übernahme der dynamisch wachsenden verticus-Gruppe im Frühjahr 2026 baut die INFITECH ihre führende Position unter den Versicherungsmaklerdienstleistern nun nochmals aus. verticus ist ein hochgradig spezialisierter Maklerpool und Finanzdienstleister mit Schwerpunkt auf privaten Krankenversicherungen (PKV). Im Frühjahr 2026 verkaufte die HVP Hanse Vertriebspartner AG (eine Konzerntochter der HanseMerkur) ihre rund 80%-ige Beteiligung vollständig an INFITECH. Neben knapp 400 Einzelmaklern nutzen auch bekannte B2C-Fintechs wie Clark und Verivox die verticus-Services.
Die Geschäftsentwicklung von verticus verläuft seit einigen Jahren ausgesprochen dynamisch: Die Umsatzerlöse erreichten 80,0 Mio. Euro (+23,0%; davon ca. ein Viertel Erlöse aus dem Lead Management), Rohergebnis 22,2 Mio. Euro (+22,8%) und das EBITDA 8,1 Mio. Euro (+95,6%).
Addiert man die Werte zu den INFITECH-Zahlen kratzte die erweiterte Gruppe („INFITECH Plus“) 2025 an der Marke von 500 Mio. Euro beim Umsatz, und hat auch beim Rohergebnis (Addition: 122,1 Mio. Euro) und beim EBITDA (Addition: 43,3 Mio. Euro) die Nase klar vor allen Wettbewerbern.
blau direkt im Expresstempo
Der blau direkt Konzern (firmiert inzwischen als German Brokerage & Technology Holding GmbH (GBTH)) hat sein Geschäft im Jahr 2025 im Expresstempo weiter ausgebaut: 335,8 Mio. Euro Umsatzerlöse entsprechen einem Plus von 33,8% gegenüber 2024. Das Rohergebnis erreichte 67,1 Mio. Euro (Vj.: 49,3 Mio. Euro; +36,1%), das EBITDA kletterte auf 28,8 Mio. Euro (Vj.: 17,2 Mio Euro; +67,8%). Die blau direkt Gruppe überholt damit JDC und VEMA und verkleinert den Abstand zu INFITECH.
Die Konzernsicht umfasst außer dem Poolgeschäft der operativen Kerngesellschaft blau direkt GmbH verschiedene Tochtergesellschaften wie Tjara, KV Werk und bisure („Teilkonzernsicht“) sowie zeitanteilig auch die MAXPOOL Gruppe.
Neben dem starken organischen Wachstum hat sich im blau direkt Konzern auch beim anorganischen Wachstum einiges getan: Erst wurde im September 2025 die PHÖNIX MAXPOOL-Gruppe übernommen, nachdem die Unternehmen zuvor zwei Jahre lang eng kooperiert hatten. Für 2025 wies die PHÖNIX MAXPOOL-Gruppe Umsatzerlöse von 34,5 Mio. Euro (Vj: 23,3 Mio. Euro), ein Rohergebnis von 8,3 Mio. Euro (Vj: 6,4 Mio. Euro) und ein EBITDA von 2,1 Mio. Euro (Vj: 0,02 Mio. Euro) aus. PHÖNIX MAXPOOL soll als eigenständige Marke mit dem bisherigen Personalstamm erhalten bleiben.
Im Frühjahr 2026 folgte dann der nächste Paukenschlag: Durch den Zusammenschluss der Netfonds Gruppe mit der blau direkt Gruppe unter dem Dach von Fonds des Private-Equity-Investors Warburg Pincus, entsteht perspektivisch ein leistungsstarker Anbieter für Software- und Infrastrukturdienstleistungen für die Finanz- und Versicherungsbranche deutlich über das klassische Maklerpoolgeschäft hinaus. Die Bewertung der Netfonds Gruppe im Rahmen der Transaktion betrug mehr als 180 Mio. Euro. Während blau direkt führende Automatisierungserfahrung im Versicherungssektor beisteuert, bringt Netfonds tiefgehende Expertise im Investmentbereich, in der Regulatorik und im 360-Grad-Plattform-Ansatz („finfire“) in die Allianz ein.
Für sich betrachtet ist die Netfonds-Gruppe die Nummer 1 unter den investmentorientierten Plattformendienstleistern. Das Poolgeschäft innerhalb der Netfonds-Gruppe besteht aus der Netfonds AG, der Netfonds Versicherungsservice AG und der Argentos AG (Teilkonzernsicht). Die gesamten Courtageerlöse dieser Gesellschaften erreichten 2025 120,6 Mio. Euro (Vj: 113,7 Mio. Euro), darin enthalten ist ein Versicherungsbereich mit Courtageerlösen von ca. 40 Mio. Euro. Das Rohergebnis des Netfonds Teilkonzerns lag bei 23,6 Mio. Euro (Vj: 21,2 Mio. Euro) und das EBITDA bei 5,5 Mio. Euro (Vj: 3,9 Mio. Euro).
Zweites Standbein der Netfonds-Gruppe ist das volumenstarke, aber eher engmargige Haftungsdachgeschäft mit Private Bankern, Vermögensverwaltern und Asset Managern über die Netfonds Financial Services. Es war der Hauptreiber des starken Wachstums von Netfonds in den letzten Jahren.
Eine Addition der Geschäftszahlen des blau direkt Konzerns und des Netfonds-Poolgeschäfts („GBTH Plus“) für das Jahr 2025 führt zu Gesamterlösen von 456,3 Mio. Euro, einem Rohergebnis von 90,6 Mio. Euro und einem EBITDA von 34,3 Mio Euro.
Es wird spannend zu beobachten sein, wie blau direkt und Netfonds unter dem geplanten Dach einer Managementholding die angekündigten Synergien zwischen den Unternehmen heben und so echte Mehrwerte für die angebundenen Geschäftspartnern und die Investoren schaffen werden.
VEMA zurück auf dem langfristigen Wachstumspfad
Nach der etwas gedämpften Entwicklung im Jahr 2024 konnte die VEMA 2025 an das starke Wachstum vorheriger Jahre anknüpfen: Die Umsatzerlöse vor Rückvergütungen stiegen auf 54,3 Mio. Euro (+19,5%), das Rohergebnis auf 55,5 Mio. Euro. Die Erlöse stammen im Wesentlichen aus Overhead-Zahlungen der Versicherer. Dahinter steht ein betreutes Courtagevolumen aller VEMA-Makler von insgesamt rund 530 Mio. Euro.
Wenngleich die VEMA nicht auf Gewinnoptimierung ausgerichtet ist, konnte sie ihr EBITDA deutlich erhöhen: Mit 27,0 Mio. Euro (inkl. Umsatzrückvergütungen; 10,0 Mio. Euro nach HGB) spielt sie nach operativer Ertragskraft in der ersten Liga.
Die Zahl der Maklerpartner stieg zum Jahresende 2025 auf über 5.000 (+273 ggü. 2024). Die VEMA punktet als „sicherer Hafen“ von den aktuellen Entwicklungen im Maklermarkt vor allem bei zwei Gruppen/ in zwei Segmenten: zum einen bei denjenigen Mittelstandsmaklern, die ihre unternehmerische Unabhängigkeit bewahren und nicht an einen der zahlreichen Konsolidierer verkaufen wollen; zum anderen bei den eher kleineren gemischten Maklern, die um ihre digitale Autonomie fürchten und sich darum nicht von den „digitalen Ökosystemen“ der investorengetriebenen Technologieführer unter den Pools abhängig machen wollen.
Zugleich ist unübersehbar, dass auch unter den VEMA-Partnern die Zahl derjenigen wächst, die ihre Unternehmen an einen der zahlreichen Konsolidierer veräußern – eine Entwicklung, die sich nach Einschätzung der Autoren fortsetzen dürfte.
Zwar gab in der aktuellen AssCompact Studie Vermittlermarkt 2030+ die Mehrzahl der befragten Makler an, dass sie im Fall einer externen Nachfolgelösung den Verkauf an einen unabhängigen Maklerkollegen in der Region präferieren würden. Allerdings betonten die befragten Makler auch die Wichtigkeit der Höhe und der Gestaltung des Kaufpreises – womit die Konsolidierer einen wichtigen Entscheidungsfaktor auf ihrer Seite haben. Denn erfahrungsgemäß bewerten Maklerkollegen die angebotenen Betriebe niedriger und sind meist nicht bereit und/oder in der Lage, die aktuell hohen Kaufpreise zu bezahlen. Im Vergleich zu den zahlreichen Maklerkonsolidierern mit Private Equity Hintergrund haben sie geringere Synergiepotenziale und können auch nicht die „Exit-Fantasie“ der professionellen Firmenaufkäufer einpreisen.
Mittelfristig darf man also vor allem gespannt sein, wie sich die großen Maklerkonsolidierer gegenüber der VEMA positionieren werden. Der Auf- und Ausbau eigener Assekuradeure könnte sich jedenfalls langfristig als Bedrohung für die etablierten Deckungskonzepte der VEMA und die dahinterstehenden Geschäftsvolumina erweisen.
JDC mit strategischem Zukauf
Das Poolgeschäft von JDC legte 2025 weiter zu – mit besonderem Fokus auf die Ertragsstärke: Die Umsatzerlöse im betrachteten Konzernsegment Advisortech erreichten den neuen Höchststand von 210,8 Mio. Euro, parallel stieg das Rohergebnis auf 54,3 Mio. Euro. Das EBITDA konnte JDC 2025 erneut kräftig auf 19,6 Mio. Euro steigern. Bereits in den Vorjahren hatten die Autoren das Poolgeschäft der JDC Group als Ertragsperle bezeichnet.
(Hinweis: Im Wesentlichen besteht das JDC Poolgeschäft aus den beiden Töchtern Jung DMS Pool GmbH und Jung DMS Pro GmbH; sie sind die Kerngesellschaften des Konzernsegments Advisortech)
Die JDC Geschäftszahlen für 2025 weisen zwei Sonderfaktoren auf:
- Erstens: Die interne Umgliederung von Umsätzen und Erträgen aus dem in der Studie betrachteten Konzernsegment Advisortech in das Segment Advisory. Konkret wurde die in 2023 übernommene Top Ten Wertpapier GmbH auf die FINUM.PrivateFinance AG verschmolzen. JDC will hierdurch künftig in nennenswertem Umfang Regulatorikkosten einsparen. Wäre diese Strukturmaßnahme bereits im Jahr 2024 umgesetzt wurde, hätte die Umsatzsteigerung im Segment Advisortech 14,0% betragen (gem. Jahresabschluss +7,0%).
- Zweitens: Den Erwerb von 60% der Anteile an der FMK-Gruppe (Kaufpreis >70 Mio. Euro) im September 2025. Die FMK ist eine datengestützte, auf digitale Leadgenerierung gestützte Technologieplattform, die Online-Abschlüsse mit kaufbereiten Konsumenten generiert. FMK trug 2025 11,8 Mio. Euro zu den Umsatzerlösen und 3,0 Mio. Euro zum Konzern-EBITDA bei (zeitanteilig für vier Monate). Künftig sollen Teile der wachsenden Lead Produktion – speziell bei Versicherungen und Finanzanlagen – über die JDC Maklerwelt abgewickelt werden.
Dass diese Strategie aufgehen könnte, darauf deuten die Zahlen für das erste Halbjahr 2026 hin: Danach erzielte die JDC ein Umsatzplus von 26,1% und das EBITDA sogar um 91% (beide Werte bereinigt um Einmaleffekte im Vergleichszeitraum des Vorjahres).
2026 wieder qualitative Befragung von Pools und Verbünden
Die diesjährige AssCompact Trendstudie zu Maklerpools und -verbünden umfasst wieder einen qualitativen Teil. Dazu erfolgt – wie erstmalig im Jahr 2024 – eine Online-Befragung der Unternehmensverantwortlichen. Die Befragung hat drei Themenschwerpunkte:
- Maklerdemografie: Wie schätzen Pools und Verbünde die weitere Entwicklung der Maklerzahlen ein? Welche Angebote haben Sie für ausscheidende Makler und welche Strategien verfolgen sie mit den übernommenen Beständen?
- IT-Strategie: Welche Investitionsschwerpunkte haben Pools und Verbünde? Wie setzen sie KI ein – in der eigenen Organisation und zur Unterstützung von Maklern?
- Private Altersvorsorge: Welche Auswirkungen hat das Altersvorsorgedepot auf das eigene Geschäft? Wie werden sich Makler zu den neuen Umsetzungsoptionen positionieren?
Außerdem sind die Fragen und Hypothesen zur generellen Entwicklung des Pool- und Verbundmarkts enthalten. Sie entsprechen weitgehend der Befragung im Jahr 2024, was einen Zeitvergleich der Antworten und Einschätzungen ermöglicht.
Die Präsentation der vollständigen Studienergebnisse erfolgt auf der DKM 2026, 28.10.2026, 11:45 Uhr bis 12:30 Uhr, im Rahmen des Kongresses Maklermarkt 2030+, Halle 3, Fläche G03. Titel: Play-Offs im Poolmarkt: Die neue Machtarchitektur der Pools und Verbünde
Überblick Umsatzerlöse, Rohergebnis, EBITDA der BIG 4

Umsatzerlöse BIG 4
Hinweise: (1) INFITECH: Summe der Geschäftszahlen von Fonds Finanz und DEMV. INFITECH Plus: INFITECH plus verticus Gruppe. (2) GBTH: blau direkt GmbH, MAXPOOL Gruppe sowie weitere Konzerngesellschaften, die zum Poolgeschäft zählen, unter Berücksichtigung von Normierungen. GBTH Plus: GBTH plus Netfonds Teilkonzern 1 (nur Pools). (3) JDC: Entspricht dem Segment Advisortech der JDC Group. (4) VEMA (Adj.): Inklusive Umsatzrückvergütungen i. H. v. 17,0 Mio. Euro (2025) bzw. 14,5 Mio. Euro (2024). (5) Nur HGB-Werte sind direkt vergleichbar.
Rohergebnis BIG 4

Hinweise: (1) INFITECH: Summe der Geschäftszahlen von Fonds Finanz und DEMV. INFITECH Plus: INFITECH plus verticus Gruppe. (2) GBTH: blau direkt GmbH, MAXPOOL Gruppe sowie weitere Konzerngesellschaften, die zum Poolgeschäft zählen, unter Berücksichtigung von Normierungen. GBTH Plus: GBTH plus Netfonds Teilkonzern 1 (nur Pools). (3) JDC: Entspricht dem Segment Advisortech der JDC Group. (4) VEMA (Adj.): Inklusive Umsatzrückvergütungen i. H. v. 17,0 MioEuro (2025) bzw. 14,5 Mio. Euro (2024). (5) Nur HGB-Werte sind direkt vergleichbar.
EBITDA BIG 4

Hinweise: (1) INFITECH: Summe der Geschäftszahlen von Fonds Finanz und DEMV. INFITECH Plus: INFITECH plus verticus Gruppe. (2) GBTH: blau direkt GmbH, MAXPOOL Gruppe sowie weitere Konzerngesellschaften, die zum Poolgeschäft zählen, unter Berücksichtigung von Normierungen. GBTH Plus: GBTH plus Netfonds Teilkonzern 1 (nur Pools). (3) JDC: Entspricht dem Segment Advisortech der JDC Group. (4) VEMA (Adj.): Inklusive Umsatzrückvergütungen i. H. v. 17,0 MioEuro (2025) bzw. 14,5 Mio. Euro (2024). (5) Nur HGB-Werte sind direkt vergleichbar.


- Anmelden, um Kommentare verfassen zu können
- 31 Aufrufe