Welche Folgen befürchten Sie über die private Altersvorsorge hinaus? Inwiefern kann die Reform zum Präzedenzfall werden?
Für mich ist insbesondere der Beratungs- und Dokumentationsverzicht ein Einfallstor. Wenn ich diese Tür einmal geöffnet habe, muss ich mich fragen: Warum sollte man andere Produktkategorien künftig nicht ähnlich behandeln?
Deshalb sage ich: Hütet euch vor den Anfängen. Wenn der Staat erst einmal den Fuß in der privaten Wirtschaft hat, wie schnell kommen wir dann zum nächsten Schritt? Dann wird vielleicht auch die betriebliche Altersversorgung stärker in diese Richtung reguliert. Und irgendwann steht möglicherweise wieder das Thema Bürgerversicherung auf der Tagesordnung.
Das ist für mich die eigentliche Gefahr. Was einmal zugelassen wurde, lässt sich später immer als Argument heranziehen: Dort ging es doch auch – warum sollte es hier nicht funktionieren? Ich glaube deshalb, dass dieser Präzedenzfall Folgen haben wird, und zwar möglicherweise früher, als viele heute denken.
Was bedeutet die neue Altersvorsorgewelt aus Ihrer Sicht konkret für die Vermittler?
Der Beratungsbedarf wird steigen. Denn glauben wir wirklich, dass die Menschen künftig einfach ein staatlich gefördertes Depot abschließen und keine Fragen mehr haben? Sie werden zu ihren Vermittlern gehen und fragen: Was soll ich machen? Was bedeutet die Förderung für mich? Was passiert mit meinem bestehenden Riester-Vertrag? Wie passt das Depot zu meiner übrigen Altersvorsorge?
Man nimmt also etwas aus der formalen Beratungs- und Dokumentationspflicht heraus, aber der tatsächliche Beratungsbedarf bleibt bestehen. Und genau hier sehe ich das Problem: Der Vermittler berät den Kunden weiterhin ganzheitlich, muss bei den übrigen Bestandteilen seiner Empfehlung sämtliche Anforderungen erfüllen – aber für einen Teil dieser Beratungsleistung fehlt ihm möglicherweise die entsprechende Vergütung. Der Gesetzgeber kann nicht dauerhaft erwarten, dass eine qualifizierte Beratungsleistung kostenlos erbracht wird.
Und wenn Sie den Blick etwas weiter fassen: Was bedeutet die Reform für Lebensversicherer und wie blicken Sie insgesamt auf die kommenden Jahre der Branche?
Zunächst gibt es natürlich ein Bestandsrisiko. Wir haben Millionen bestehende Riester-Verträge. Kunden könnten auf die Idee kommen, bestehende Verträge aufzulösen oder Geld in andere Lösungen umzuschichten. Das kann die Versicherungswirtschaft treffen. Deshalb muss sie eine Strategie entwickeln: Wie werden wir selbst Teil dieser neuen Altersvorsorgewelt? Können wir unter den regulatorischen Rahmenbedingungen, die für uns gelten, konkurrenzfähige und kostengünstige Produkte anbieten? Und wie organisieren wir gemeinsam mit den Vertrieben das Neugeschäft?
Denn gleichzeitig nimmt die Kaufkraft ab. Wenn ich mir die wirtschaftliche Situation in Deutschland anschaue und Inflation sowie steigende Kosten für Wohnen und den täglichen Lebensunterhalt berücksichtige, bleibt in vielen Haushalten weniger Geld übrig. Gleichzeitig wollen die Menschen verständlicherweise auch konsumieren und sich etwas leisten. Das bedeutet: Für zusätzliches Sparen und Altersvorsorge bleibt weniger.
Deshalb glaube ich, dass Wachstum in der privaten Versicherungswirtschaft in den nächsten Jahren deutlich schwieriger wird. Die Branche muss sich auf einen Wettbewerb einstellen, der unter teilweise unterschiedlichen Rahmenbedingungen stattfindet. Das wird eine große Herausforderung – und sie kommt sehr schnell.
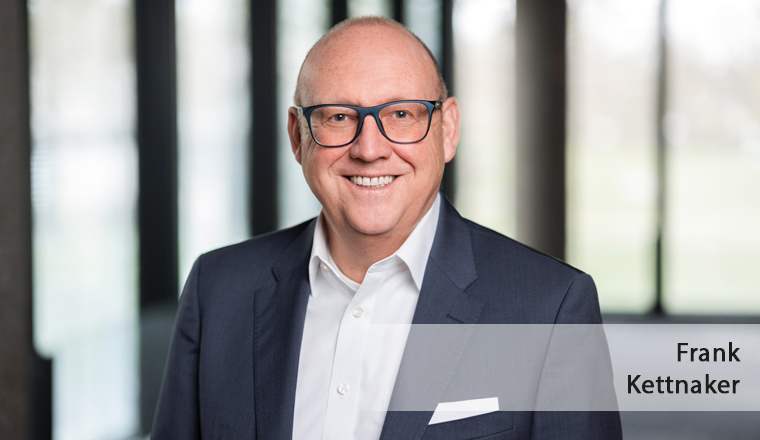
Seite 1 Frank Kettnaker zur AV-Reform: „Der GDV hat mich zutiefst enttäuscht“
Seite 2 Oberster Interessenvertreter ist der GDV. Was hätte der Verband konkret anders machen müssen?
Seite 3 Welche Folgen befürchten Sie über die private Altersvorsorge hinaus? Inwiefern kann die Reform zum Präzedenzfall werden?


- Anmelden, um Kommentare verfassen zu können
- 9 Aufrufe