
Extremwetter bekommt hierzulande ein immer vielseitigeres Gesicht. Neben Stürmen, Starkregen und Hagel treten noch dazu Hochwasser und Hitze intensiv und auch in Kombination miteinander auf. Welche Folgen hat das für Planung, Bau und besonders die Absicherung von Gebäuden? Wie verändern Extremwetterereignisse die Rahmenbedingungen für Gebäude?
Mit Fragen wie diesen haben sich die VHV Allgemeine Versicherung AG und das Institut für Bauforschung e. V. (IFB) gemeinsam befasst, und zwar in der Studie „Klimawandel und Extremwetterereignisse – Schadenentwicklung und Anforderungen an Wohngebäude“.
Aus der Schadenperspektive der Wohngebäudeversicherung etwa seien „die wirtschaftlichen Konsequenzen erheblich“, heißt es in der Einführung der Studie. Sturm- und Hagelereignisse gehören demnach seit Jahren zu den schadenträchtigsten Gefahren. Somit hat sich die Absicherung gegen Sturm und Hagel auch weitgehend in der Breite durchgesetzt. Was jedoch weitere Naturgefahren wie Starkregen und Überschwemmung angeht, ist die Versicherungsdichte der Studie zufolge hierzulande sehr viel geringer. Im Schnitt sei lediglich die Hälfte der Gebäude dagegen abgesichert. Den Studienautoren zufolge müssen hier mehr Prävention, Aufklärung und adäquate Risikovorsorge stattfinden, um die „verbleibende Verwundbarkeit“ zu senken.
Wohngebäudeversicherung: Unbedingt auf ausreichende Versicherungssumme achten
Die Wohngebäudeversicherung bilde die Basis, in der typischerweise Schäden durch Feuer, Blitzschlag und Überspannung, Explosion, Sturm, Hagel, Leitungswasser zur Grundabdeckung zählen. Die Studienautoren weisen darauf hin, dass hier aber der erweiterte Elementarschadenbaustein entscheidend ist. Denn er bringt den zusätzlichen Schutz vor weiteren Ereignissen wie Überschwemmung, Rückstau, Starkregenereignisse, Schneedruck, Lawinen, Erdrutsch, Erdsenkung oder Erdbeben.
Hier sind üblicherweise Reparaturen am und im Gebäude, Aufräum-, Abbruch- und Entsorgungskosten abgesichert, bei Totalschaden Abriss und Neubau in gleicher Art und Güte nach aktuellem Baurecht, heißt es. Die Autoren betonen, wie wichtig es sei, auf eine ausreichende Versicherungssumme (Neuwert, gestiegene Baupreise) zu achten und diese nach Umbau/Anbau, PV-Nachrüstung oder Wertsteigerungen anzupassen. Dabei müssen außerdem Nebengebäude und Außenanlagen wie Garage, Carport, Gartenhaus, Zaun, Pool usw. angegeben und mitversichert werden – genauso wie Wärmepumpe, Klimageräte oder freistehende PV-Anlagen.
Hausratversicherung: Was ist zu beachten?
Für Schäden am beweglichen Inventar durch Hagel, Sturm, Blitzschlag und Überspannung gibt es die Hausratversicherung. Auch hier existiert ein zu ergänzender Elementarbaustein, durch den zusätzlich Beschädigungen etwa durch Überschwemmung, Rückstau, Schneedruck usw. abgedeckt werden. Oft beinhaltet dies Aufräum-, Transport- und Lagerkosten sowie eine Außenversicherung für Gartenmöbel, Sachwerte in Keller/Garage, zeitweise außerhalb gelagerte Gegenstände innerhalb festgelegter Grenzen. Hier weisen die Autoren ebenfalls darauf hin, dass eine ausreichende Versicherungssumme und ein sinnvoller Selbstbehalt äußerst wichtig seien. Photovoltaik und Gebäudetechnik sind je nach Tarif in der Wohngebäude- oder Hausratversicherung mitversichert. Auch müssen für einen ausreichenden Schutz diverse Kriterien geprüft werden, u. a. Leitungen, Batteriespeicher, Brandschäden/Kurzschluss, Diebstahl/Vandalismus, Überspannung durch Blitz etc.
Bauphase: Unfertige Bauwerke auch witterungsanfällig
Die Studie hat sich darüber hinaus auch mit Versicherungen beschäftigt, die in der Bauphase von Gebäuden relevant sind. Denn unfertige Bauwerke sind ebenfalls witterungsanfällig. Demnach schütze die Bauleistungsversicherung Auftraggeber und bauausführende Unternehmen gegen unvorhergesehene Beschädigungen und Zerstörungen der Bauleistung. Hier sind u. a. auch Schäden durch Extremwetterfolgen wie Starkregen, Überflutung, Sturm und Hagel eingeschlossen. Diese können die geplante Bauzeit verlängern und die Baukosten erhöhen.
Ausgestaltung des Vertrages
Bei der Wirksamkeit des Versicherungsschutzes spielt die Ausgestaltung des Vertrages eine große Rolle. In der Studie werden in diesem Zusammenhang folgende Kriterien genannt, die berücksichtigt werden müssen:
- ausreichende Summen (Neuwert, gleitender Neuwert),
- realistische Selbstbehalte,
- klare Deckungsbausteine (Rückstau, Nebengebäude, Außenanlagen usw.),
- Dokumentation von Präventionsmaßnahmen (kann Versicherbarkeit und Konditionen verbessern),
- Pflichten und Obliegenheiten: Instandhaltung, Wartung, Prüfung (Rückstauklappen, Dach- und Entwässerung).
Einstufungen beispielsweise über ZÜRS Geo (DE) erklären mit, warum bestimmte Regionen und Objekttypen in den Schadenstatistiken höhere Frequenzen und Schadenausmaße aufweisen.
Zusammenhänge in der Praxis: Häufigste und teuerste Schäden
Die Studie spricht sich insgesamt für eine Kombination aus baulicher Vorsorge und passendem Versicherungsschutz aus, da dies Schadeneintritt und -tiefe reduziere und im Schadenfall Mittel für die Wiederherstellung bereitstelle.
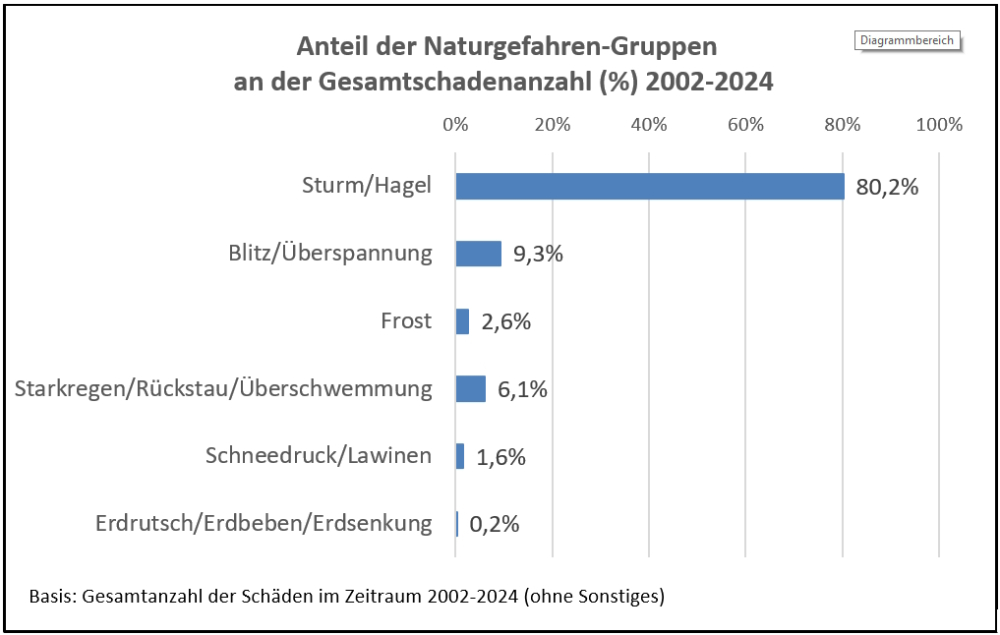
Die Auswirkungen in der Praxis zeigen Auswertungen aus der Studie. Demnach prägen nicht nur einzelne Extremereignisse, sondern auch viele kleine lokale Schadenereignisse die Gesamtbilanz, heißt es. Während Sturm und Hagel besonders häufig auftreten, kommt es durch Elementargefahren wie Starkregen, Rückstau, Überschwemmung oder Schneedruck zwar seltener zu Schäden, im Einzelfall können diese aber besonders teuer werden (siehe Grafiken).
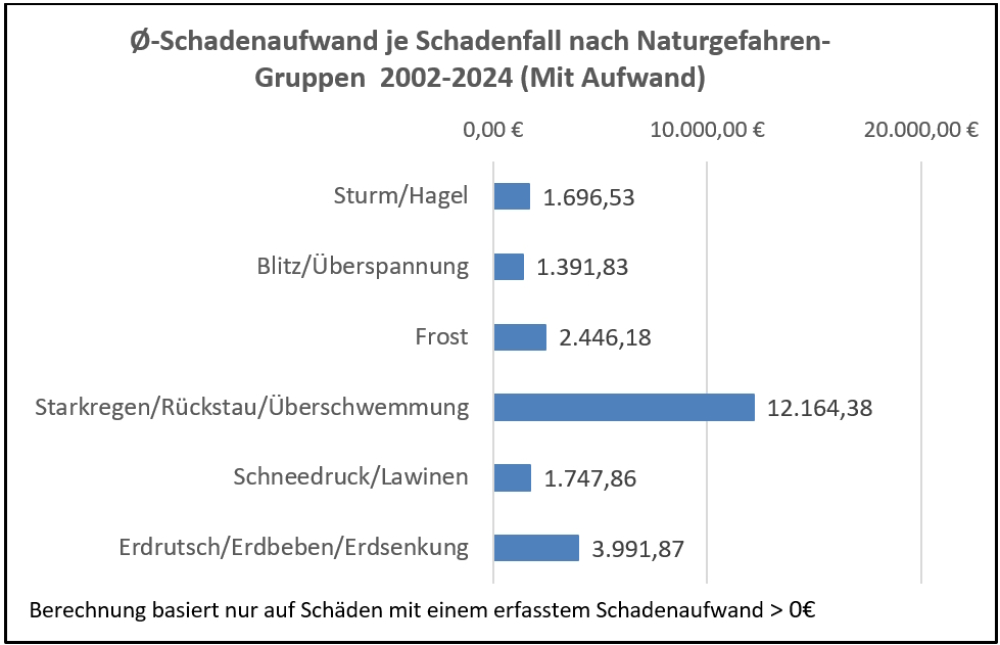
Des Weiteren gewinnen komplexe Schäden an Bedeutung, bei denen mehrere Einwirkungen zusammenkommen oder aufeinander folgen, z. B. Starkregen mit Rückstau, Überflutung, Hagel und Sturmböen. Die Anforderungen an Gebäudehülle, Kellerbereiche und technische Anlagen werden also größer. In der Studie wird zwischen Schäden durch Sturm, Hagel, Blitz und Frost sowie durch die zusätzlich versicherbaren Elementargefahren wie Starkregen, Überschwemmung oder Schneedruck unterschieden.
Auch in Kfz-Versicherung vermehrt Kumulschadenereignisse
„Mit unserer Studie machen wir darauf aufmerksam, wie stark Gebäude durch Extremwetter gefährdet sind und wie wichtig Prävention und die richtige Absicherung der Risiken zunehmend werden. Extremwetterereignisse verursachen nicht nur Schäden an Dächern, Fassaden und Kellern von Gebäuden – häufig ist auch die gesamte Gebäudetechnik betroffen. Gleichzeitig beobachten wir auch in der Kfz-Versicherung vermehrt Kumulschadenereignisse infolge von Hagel, Sturm, Hitze, Trockenheit, Starkregen und Überschwemmungen“, sagt Dr. Sebastian Reddemann, Sprecher des Vorstandes der VHV Allgemeine Versicherung AG. (lg)
Über die Studie
Die Studie „Klimawandel und Extremwetterereignisse – Schadenentwicklung und Anforderungen an Wohngebäude“ basiert auf Schadenstatistiken der VHV Allgemeine Versicherung AG zu Schadenmeldungen der Wohngebäude- (inkl. Elementar-) und Bauleistungsversicherung ab 2002 in Deutschland sowie auf Daten des Gesamtverbandes der Deutschen Versicherungswirtschaft e. V. (GDV) ab 1970. Diese detaillierten Zeitreihen erlauben eine differenzierte Betrachtung von Schadenhäufigkeiten, Schadenhöhen sowie deren zeitlicher Entwicklung. Berücksichtigt wurden ausschließlich gemeldete und versicherte Schäden. In der Regel entspricht in der Wohngebäudeversicherung ein Vertrag auch einem versicherten Gebäude. Deswegen können die Kennzahlen auch je Gebäude interpretiert werden. Die vollständige Studie gibt es auf der Website der VHV zum Download.
Abbildungen: Entwicklung des gesamten Schadenaufwands aus Naturgefahren und weitere Naturgefahren – VGV-Grunddeckung und Elementar-Zusatzdeckung 2002 – 2024 (Daten: VHV 2025, Grafik: © IFB)


- Anmelden, um Kommentare verfassen zu können
- 9 Aufrufe