AssCompact suche
Home

0630

Software

KI-Klon des Maklers: Wo digitale Doppelgänger eingesetzt werden

Leona Spauszus ist Trainerin und Speakerin für künstliche Intelligenz im Versicherungsvertrieb. Als KI-Pionierin zeigt sie, wie KI den Arbeitsalltag von Vermittlern und Führungskräften im Vertrieb effizienter macht. Für AssCompact gibt sie in ihrer monatlichen KI-Kolumne praxisnahe KI-Tipps speziell für Makler.

Ein großer Teil der Kommunikation im Maklerbüro findet schriftlich statt. Angebotsmails, Rückfragen, Weiterleitungen oder Anträge gehören zum Alltag. Künstliche Intelligenz ist hier längst im Einsatz. KI formuliert Texte vor, Makler prüfen, passen an und versenden. Für Kunden ist dabei kaum erkennbar, dass der Text nicht direkt vom Makler selbst stammt. Damit ist der erste Schritt in Richtung eines digitalen KI-Klons bereits Realität.

Wenn Fotos vom Makler entstehen, die nie geschossen wurden

Auf Basis vorhandener Fotos lassen sich heute realistische neue Bilder erzeugen. Der Makler erscheint in einem Büro, im Kundengespräch oder auf Veranstaltungen, die so nie stattgefunden haben. Erste Makler nutzen solche KI-Bilder bereits für Social Media, Präsentationen oder Webseiten. Der Vorteil liegt auf der Hand: maximale Sichtbarkeit ohne zeitaufwendige Fotoshootings.

KI-Avatare: Wenn der digitale Doppelgänger spricht

Noch einen Schritt weiter gehen KI-Avatare. Dabei handelt es sich um sich bewegende digitale Abbilder, die aussehen und sprechen wie der Makler. Mit diesen KI-Avataren können Social-Media-, Erklär- oder Begrüßungsvideos erstellt werden. Und das in nur wenigen Minuten. Die Technologie wird immer besser, und für den Kunden wirkt es so, als würde der Makler selbst sprechen. Stimme, Tonfall und Erscheinung sind vertraut. Tatsächlich steht der Makler jedoch nicht vor der Kamera.

Wenn KI-Avatare mit Versicherungswissen antworten

KI-Avatare können inzwischen mehr als vorgefertigte Inhalte abspielen. Sie lassen sich mit Versicherungswissen hinterlegen. Dazu zählen Produktinformationen, Prozessbeschreibungen oder häufige Kundenfragen. Der Support-Avatar antwortet im Stil des Maklers und greift auf hinterlegte Inhalte zurück. Eine individuelle Beratung findet dabei nicht statt, wohl aber eine erste Orientierung und Einordnung.

Deepfakes: Wenn die eigene Identität missbraucht wird

Der Begriff Deepfake bezeichnet täuschend echte, KI-manipulierte Medieninhalte. Problematisch wird es vor allem dann, wenn reale Personen ohne ihr Wissen oder ihre Einwilligung eingesetzt werden und so Identität oder Vertrauen missbraucht werden. Die Technologien zur Erzeugung realistischer Inhalte haben demnach auch eine zweite Seite. Deepfakes können Aussagen suggerieren, die nie getätigt wurden, oder gezielt Vertrauen missbrauchen.

Transparenz wird zur Pflicht

Mit dem EU AI Act wird Transparenz verbindlich. Artikel 50 führt Kennzeichnungs- und Transparenzpflichten für bestimmte KI-Systeme ein. Dazu zählen unter anderem Chatbots, KI-Avatare und realistisch wirkende synthetische Inhalte. Nutzer müssen erkennen können, ob sie mit einem Menschen oder mit einem KI-System interagieren.

Eine versteckte oder missverständliche Nutzung kann rechtliche Risiken nach sich ziehen und vor allem Vertrauen beschädigen. Transparenz ist damit nicht nur eine regulatorische Vorgabe, sondern auch ein strategischer Faktor für Glaubwürdigkeit im Kundenkontakt. Wer KI offen einsetzt und eindeutig kennzeichnet, positioniert sich als moderner und verantwortungsvoller Makler.

Zwischen Effizienz, Ethik und Ehrlichkeit

In großen Unternehmen führen KI-Avatare bereits Bewerbungsgespräche. Die Prozesse sind effizient, doch Bewerber berichten von Unbehagen, wenn eine KI anstelle eines Menschen über ihren Lebenslauf spricht. Diese Reaktion ist aufschlussreich für Makler. Denn auch in der Versicherungsberatung wird der Kundenkontakt zunehmend mit KI vermischt. ChatGPT, Gemini und Co. formulieren bereits Texte, KI-Avatare oder synthetische Stimmen kommen immer mehr zum Einsatz. Der Effizienzgewinn ist real. Zeitliche Entlastung, mehr Präsenz, schnellere Reaktionen. Gleichzeitig berührt der Einsatz zentrale Werte der Branche: Vertrauen, persönliche Beziehung, Glaubwürdigkeit. Ob Kunden KI-gestützte Kommunikation als modernen Service empfinden oder als Distanz, lässt sich nicht vorhersagen. Akzeptanz entsteht durch Transparenz, das richtige Maß und vor allem durch Zeit.

KI-Tools für den eigenen KI-Doppelgänger

Im KI-Starterpaket erfahren Makler, mit welchen KI-Tools und welchen Prompts (KI-Befehlen) sie ihren digitalen KI-Klon erzeugen können, um Zeit und Kosten bei ihrem Online-Auftritt zu sparen. Dies kommt besonders Maklern entgegen, die ihre Sichtbarkeit ausbauen möchten, ohne selbst regelmäßig vor der Kamera zu stehen. Mehr Infos zum Starterpaket gibt es unter ki-starterpaket.asscompact.de.

Lesen Sie auch: Warum Makler mit nur einem KI-Modell Potenzial verschenken

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler


ChatGPT – Helfer oder Konkurrent der Versicherungsmakler?

Wird ChatGPT bald zum persönlichen Assistenten in Versicherungsfragen? Das ist offen. Doch KI kann schon heute Risiken analysieren, Angebote erstellen und Empfehlungen geben. Bleibt sie nützliches Werkzeug für Versicherungsmakler oder verändert sie den Markt grundlegend?

Disruptive InsurTechs, Siri und Alexa, dann digitale Versicherungsmakler und Vergleichsplattformen – und immer die gleiche Botschaft: Klassische Versicherungsvermittler verlieren an Bedeutung. Jetzt steht vermeintlich die nächste Revolution vor der Tür: Künstliche Intelligenz (KI) übernimmt die Beratung, analysiert Risiken, erstellt Angebote und vermittelt – zumindest vermeintlich. Erste Projekte etwa in den USA und in Spanien laufen schon.

KI im Vertrieb: Risiko für alle Vermittler?

Doch wie groß ist das tatsächliche Disruptionspotenzial? Und trifft es eher Versicherer oder Versicherungsvermittler? Mit den Fragen rund um die Digitalisierung der Versicherungswirtschaft beschäftigt sich Dr. Thomas Zwack, Partner der Unternehmensberatung Argon & Co, seit vielen Jahren. Aus seiner Sicht könnte die Entwicklung tatsächlich vor allem den Vertrieb verändern. Der Erstversicherer bleibe weiterhin Risikoträger, doch die Vertriebskanäle verschieben sich zunehmend.

Auch innerhalb des Vermittlermarktes sieht Zwack klare Unterschiede. Große internationale Maklerhäuser wie Marsh, Aon oder WTW verloren zwar nach Bekanntwerden erster entsprechender ChatGPT-Projekte kurzfristig bis zu 15% ihres Börsenwerts. Das Disruptionspotenzial hält er hier dennoch für begrenzt. Schließlich begleiten große Maklerorganisationen vor allem Industrie- und Unternehmenskunden beim Risikomanagement.

Anders könnte die Lage für kleinere Vermittler aussehen. Zwack erläutert: „Für kleinere Maklerorganisationen, Vermittler und Agenturen kann es hingegen zunehmend schwieriger werden. Wer die Kundenschnittstelle kontrolliert, beeinflusst auch die Markttransparenz und die Sichtbarkeit einzelner Anbieter.“ Wenn Kunden sich fortwährend in KI-Anwendungen wie ChatGPT bewegen, können diese zum zentralen Zugang zu Angeboten aller Art werden. Im Privatkundengeschäft, etwa bei Haftpflicht oder Hausrat, ist dies durchaus vorstellbar.

KI im Fokus: BVK fordert gleiche Regeln für alle

Auch die Vermittlerverbände verfolgen die aktuellen Entwicklungen aufmerksam. Michael Heinz, Präsident des Bundesverbands Deutscher Versicherungskaufleute (BVK), ordnet die Veränderungen im Kontext der vergangenen Jahre ein: „Unser Berufsstand war schon oft mit Herausforderungen konfrontiert und auch unser Berufsbild entwickelt sich permanent weiter. Wenn man sich den Anteil der unterschiedlichen Vertriebswege für die Sparten anschaut, sieht man, dass der persönliche Versicherungsvertrieb nach wie vor der dominante ist. Wir halten über Generationen Kontakt zu unseren Kunden, kennen sie teilweise von Kindesbeinen an und können ihr Absicherungsinteresse viel tiefliegender einschätzen, als es jemals ein Direkt- oder KI-Vertrieb je könnte.“

Dennoch bleibe man wachsam. Sowohl die rasanten Entwicklungen im Bereich der KI als auch die politische Diskussion über ein Altersvorsorgeprodukt, bei dem die gesetzliche Beratungspflicht ausgesetzt werden könnte, beschäftigten den BVK intensiv. Beide Themen zeigten aus Sicht des Verbands, dass der Berufsstand weiter vor ernstzunehmenden Herausforderungen steht. Entwicklungen also, die man nicht einfach hinnehmen wolle. Heinz erläutert: „Wir werden im Rahmen unserer guten interessenpolitischen Vernetzung und Vertretung in Berlin und Brüssel darauf hinwirken, dass weder die gesetzliche Beratungspflicht beim Vertrieb von Altersvorsorgeprodukten – wie standardisiert diese auch sind – noch die rechtlichen Rahmenbedingungen beim KI-Vertrieb aufgeweicht werden. Daneben werden wir Hebel in Bewegung setzen und auf die politischen Entscheidungsträger einwirken, dass gleiche rechtliche Rahmenbedingungen für den Versicherungsvertrieb von KI-Modulen eingehalten werden, wie sie bereits seit Jahren für Versicherungsvermittler gelten.“


KI im Alltag: Unterstützung statt Ersatz für Vermittler und Versicherer

Vor diesem Hintergrund stellt sich die Frage, wie sich die aktuellen Entwicklungen konkret in der Praxis bemerkbar machen. Noch vermittelt ChatGPT oder andere KI tatsächlich keine Versicherungsprodukte. Insofern geht es derzeit weniger um einen direkten Ersatz des Vermittlers, sondern eher um Anwendungen, die seine Arbeit unterstützen. Branchenkenner Zwack erklärt: „Künstliche Intelligenz wird bereits heute im Versicherungsvertrieb eingesetzt, um Vertriebspotenziale besser zu nutzen und Abschlussquoten zu erhöhen. KI-basierte Analysetools werten Kundendaten aus und identifizieren potenzielle Leads sowie Cross- und Upselling-Möglichkeiten. Gleichzeitig unterstützen KI-Vertriebsassistenten Vermittler bei Aufgaben wie Angebotserstellung, Kundenanfragen oder Produktempfehlungen.“

Auch bei der Kundenkommunikation sieht Zwack neue Chancen: Chatbots ermöglichen eine digitale Beratung rund um die Uhr. Darüber hinaus können Versicherer und Vermittler eigene KI-gestützte Beratungsfunktionen in Kundenportalen oder Apps integrieren – eine weitere Möglichkeit, um den direkten Kontakt zum Kunden zu halten.

Zwack geht zudem davon aus, dass die Entwicklung langfristig Auswirkungen auf die Gestaltung von Versicherungsprodukten haben könnte. Seiner Ansicht nach wird es mehr denn je notwendig, Produkte über standardisierte Schnittstellen bereitzustellen, damit sie leichter in digitale Plattformen integriert und dort angeboten werden können.

KI im Blick: Chancen und Grenzen

Am Ende bleibt die zentrale Frage nach dem Disruptionspotenzial bestehen. Künstliche Intelligenz unterstützt den Vertriebsprozess bereits heute und übernimmt an bestimmten Stellen auch Automatisierungen. Von einer vollständigen Beratung und Vermittlung vonseiten der KI, insbesondere bei komplexen Absicherungsfragen, ist der Markt jedoch noch entfernt. Die eigentliche Herausforderung besteht vielmehr darin, wie Versicherungsvermittler die neue Technologie nutzen, um ihre Profitabilität zu steigern und gleichzeitig die Kundennähe zu wahren – und sicherzustellen, dass für alle Konstellationen im Versicherungsvertrieb die gleichen Regeln gelten. (bh)


KI-gestützte Transkription: Schritt hin zu effizienterer Beratung

Das Gefühl, ein perfektes Gedächtnis zu haben – so beschreiben Makler den Mehrwert von KI-Transkriptionslösungen im Kundengespräch. Während KI bisher in der Schadenbearbeitung oder als Chatbots eingesetzt wurde, zieht sie nun in den Vertrieb ein. Was müssen Makler beachten?

Ein Artikel von Michael Gackstatter, CEO bei UseToday ApS

Viele Berater kennen die Situation: Nach einem Tag voller Jahresgespräche und Anfragen bleiben mehrere Stunden an Nacharbeit: Man prüft Gesprächsnotizen, berechnet Angebote und dokumentiert die Beratung. Erkundigt sich der Kunde im Nachgang nach der besprochenen Hausrat- versicherung, fällt einem siedend heiß ein, dass man dieses „To-do“ vergessen hat.

Hier versprechen KI-Assistenten direkte Unterstützung in der Kundenberatung. Die letzte AssCompact Vermittlerstudie über den Einsatz von KI im Maklerhaus zeigte, dass 49% der Makler offen für intelligente Beratungsassistenten sind.

KI-Lösungen können eine Kundenberatung vielfältig unterstützen und etwa:

  • einleiten, wenn z. B. ein Chatbot auf der Website oder eine Telefon-KI Kunden vorqualifiziert,
  • vorbereiten, z. B. in der Terminvorbereitung,
  • begleiten, z. B. als Meeting-Assistent,
  • nachbereiten, z. B. in Form automatisierter Dokumentation und Datenübernahme in MVP und CRM.


Während traditionelle Beratungstools vorgeben, wie das Beratungsgespräch abläuft, protokollieren KI-Transkriptionslösungen als „stiller Helfer“ im Hintergrund. Spezialisierte Tools transkribieren Gespräche per App für Handy oder Tablet, über Voice-over-IP-Telefonie oder in Videoberatungen. Sie überzeugen mit höheren Erkennungsraten für versicherungsspezifische Begriffe im Vergleich zu gewöhnlicher Videoberatungssoftware wie Google Gemini oder Microsoft Teams. Stellen deren Protokolle zentrale Aspekte falsch dar, wird es schwer, eine verlässliche Beratungsdokumentation zu erstellen. 

Aufgrund der Vielzahl an Lösungen fällt es vielen Maklern schwer, den echten Mehrwert von KI-Tools einzuschätzen. Gleichzeitig sorgen sich viele Makler darum, ob Kunden diese Tools ablehnen, ob Lösungen ihre Lizenzkosten rechtfertigen und wie sie diese Tools rechtssicher und datenschutzkonform nutzen können.

Zentrale Mehrwerte

Dabei zeigt sich in der Maklerschaft: Transkription ist kein Zukunftsthema, sondern gelebter Alltag in vielen Maklerhäusern, Vertrieben und der Jungmakler-Community. Ein führender Vertrieb pilotierte die Lösung „TODAY“ mit dem Ergebnis, dass Anwender bis zu 30% Zeit durch automatisierte Gesprächsprotokolle und vorausgefüllte Beratungsdokumentationen sparten. Gleichzeitig konnte durch die gelieferten Vertriebsimpulse der Umsatz um 10% gesteigert werden. Zudem werden alle Beratungen automatisch dokumentiert, was für Haftungssicherheit sorgt.

Berater können in manchen Tools auch Datenpunkte definieren, die aus den Gesprächen automatisch extrahiert und in das MVP übertragen werden sollen. Damit gewinnen Makler bereits heute bis zu 80 zusätzliche Datenpunkte pro Gespräch. So verstehen Berater nicht nur die ganze Kundensituation, sondern haben gleichzeitig wertvolle Anlässe für zukünftige Beratungen. Anstatt nur diejenigen Datenpunkte zu notieren, die für eine Angebotsberechnung benötigt werden, bauen Berater hiermit eine tiefgreifende Kundenbeziehung auf. Ganz praktisch ausgedrückt: Statt an das monatliche Bruttogehalt und das gefährliche Hobby erinnert man sich perfekt an die Traumreise oder den Namen der Kinder. Dies ist besonders wertvoll für Makler, die planen, ihren Bestand zu übergeben: Ein durch KI aufgewerteter Bestand bietet wertvolle Anlässe für Bestandskampagnen, Cross-Selling und holistische Beratung.

Mitgelieferte Impulse zur Gesprächsführung und zum Kommunikationsstil unterstützen dabei, gelungener zu kommunizieren, und zeigen Spracheigenheiten wie Relativierungen, Sprachanteile und Unterbrechungen auf. Die Lösung „TODAY“ vereint etwa die Erfahrungswerte von erfahrenen Vertriebstrainern und ermöglicht flexibel hauseigene Beratungslogiken oder -normen zu hinterlegen.

Ein unterschätzter Mehrwert: Makler berichten, dank Transkriptionstools im Gespräch präsenter und zugewandter zu sein. Das erlaubt ihnen, die Kunden besser zu verstehen und deren Bedürfnisse tiefgreifender zu erfassen. Ihr Fazit: Nach einer Woche sind derartige Lösungen nicht mehr aus dem Alltag wegzudenken.

Moderne und spezialisierte Tools wie „TODAY“ oder „Sally“ überzeugen mit einer akkuraten Transkription für Finanz- und Versicherungsbegriffe sowie Gesellschafts- und Tarifnamen. Makler erhalten damit eine saubere Basis, die Daten und Protokolle automatisch in gängige MVPs und CRMs zu überführen – samt wertvollen Vertriebsimpulsen für das nächste Gespräch.

Fallstricke, die man beachten sollte

Bisher verhinderten vier Gründe eine flächendeckende Nutzung von KI-Transkriptionslösungen: Kosten, Nutzen, rechtliche Bedenken und Sorgen zur Kundenakzeptanz. Da viele Transkriptionslösungen aus dem B2B-Vertrieb kommen, waren sie bisher für Makler unerschwinglich. Heutige Lösungen sind erschwinglicher und bieten oft die Möglichkeit einer kostenfreien Probephase.

Gleichzeitig sind viele Vermittler mit Standardlösungen wie Microsoft Teams oder Google Gemini unzufrieden, da sie Tarif- und Gesellschaftsnamen ungenau erfassen. Ein falsches Transkript lässt sich nachträglich nur mit hohem Aufwand korrigieren. Gleichzeitig fehlen oft Integrationen, um Daten automatisch zu übernehmen oder eine Dokumentation automatisch zu erzeugen.

Makler sollten prüfen, ob die Transkriptionslösung eine Aufzeichnung oder ein Echtzeit-Streaming unternimmt. Innovative Anbieter bieten datenminimierende Streaming-Technologie. Diese erlaubt, Gespräche nur mit Vorabinformation, aber ohne Zustimmungspflicht zu Gesprächsbeginn zu transkribieren. Berater sollten Kunden zur Terminvereinbarung und in ihrer Datenschutzerklärung über die Nutzung einer KI-Lösung informieren. Nach der EU KI-Verordnung (EU AI Act) ist zudem jegliche Profilbildung und Emotionserkennung verboten, worauf seriöse Anbieter hinweisen.

Die Praxiserfahrung zeigt: Kunden sind sehr offen gegenüber KI-Assistenten. Nur 1–5% lehnen Transkription ab, da viele Transkriptionslösungen aus dem Arbeitsalltag kennen und sich davon selbst Beratungssicherheit versprechen. Kunden vertrauen besonders auf Anbieter, die Daten in Europa verarbeiten.

3 Tipps, um sicher zu starten

Da sich die KI-Branche dynamisch entwickelt, sollten Makler kontinuierlich neue Lösungen testen, um ein Gespür für die aktuellen Entwicklungen zu erhalten.

  • Erstens sollten Makler bei der Anbieterauswahl auf Compliance mit der DSGVO sowie der EU KI-Verordnung achten. Gleichzeitig ist zu prüfen, ob die Daten in der EU verarbeitet werden. Weitere Qualitätssiegel sind eine ISO-27001-Zertifi­zierung oder Referenzen aus der Branche.
  • Zweitens sollte geprüft werden, wie versicherungsspezifische Fachbegriffe oder auch regionale Dialekte erkannt werden.
  • Drittens sollten Integrationen in Maklerverwaltungsprogramme oder CRMs vorliegen, um Daten möglichst nahtlos zu übernehmen.


Die bereits sehr geringen Fehlerquoten von Transkriptionstools von 3–5% werden sich weiter reduzieren. Gleichzeitig werden derartige Tools in der Terminvorbereitung unterstützen und Berater situativ im Gespräch unterstützen. Daher sollten sich Makler mit diesen Chancen beschäftigen, um von den Fortschritten in der Audio-KI zu profitieren.

 
Ein Artikel von
Michael Gackstatter

Digital Insurance Podcast: Coaching-Scams und die Gen Z

In der neuesten Ausgabe des Digital Insurance Podcast „Vertrieb 2.0: Coaching-Scams vs. Echter Erfolg“ spricht Moderator Jonas Piela mit Thorben Schwarz, Practice Lead Insurance Sales bei Piela & Co. Beide beleuchten, wie ein Social-Media-Hype die Gen Z zurück in die Versicherungsbranche holt.

In der aktuellen Folge des Digital Insurance Podcast begrüßt Moderator Jonas Piela einen Experten mit über 25 Jahren Praxiserfahrung: Thorben Schwarz, Practice Lead Insurance Sales bei Piela & Co. Gemeinsam analysieren sie eine überraschende Marktentwicklung: Während der klassische Ausschließlichkeitsvertrieb händeringend nach Nachwuchs sucht, erlebt der Strukturvertrieb durch gezielte Inszenierung in den sozialen Medien eine ungeahnte Renaissance bei der Generation Z.

Statussymbole als Magnet für die Gen Z

Ein zentrales Thema des Gesprächs ist die psychologische Wirkung von Statussymbolen wie Luxusuhren und teuren Autos auf Plattformen wie Instagram und TikTok. Thorben Schwarz beobachtet, dass diese oft plakativen Darstellungen eines erfolgreichen Lebensstils junge Menschen heute stärker ansprechen als geregelte Bürostrukturen. Der Strukturvertrieb nutzt dieses Lebensgefühl von Erfolg und finanzieller Unabhängigkeit geschickt aus, um junge Talente zu gewinnen, die sich von traditionellen Agenturmodellen nicht mehr abgeholt fühlen.

Coaching-Boom und die Grenze zur Seriosität

Die Diskussion beleuchtet auch die Schattenseiten dieses Trends. Schwarz warnt vor einer unübersichtlichen Schwemme an „Finanzcoaches“, die teilweise ohne fundierte Ausbildung oder die notwendige Zertifizierung nach § 34f GewO agieren. Dies stelle die etablierte Versicherungswirtschaft vor ein Dilemma: Einerseits möchte man junge, vertriebsstarke Menschen gewinnen, andererseits darf die fachliche Qualität und Seriosität der Beratung nicht unter dem Druck zur schnellen Monetarisierung leiden.

Hybridmodelle und Individualisierung als Lösungsansatz

Um zukunftsfähig zu bleiben, müssen Versicherer laut Schwarz neue Wege im Employer Branding gehen. Ein vielversprechender Ansatz sei die Ermöglichung von Individualmarken innerhalb eines Konzernschutzes. Junge Berater könnten sich so als Experten für Nischenthemen wie Tierversicherungen oder Oldtimer positionieren und ihre eigene authentische Marke aufbauen, während sie gleichzeitig vom Vertrauensvorschuss einer großen Versicherungsgesellschaft profitieren.

Automatisierung entlastet den Vertrieb

Einig sind sich Piela und Schwarz darin, dass die Digitalisierung kein Ersatz für den menschlichen Berater ist, sondern dessen Arbeit effizienter gestalten muss. Durch Automatisierung und Self-Service-Angebote für einfaches Standardgeschäft werden Berater von administrativen Aufgaben entlastet. Moderne Data-Mining-Tools können zudem helfen, den richtigen Kontaktzeitpunkt beim Kunden zu identifizieren, sodass der Vertrieb proaktiv und bedarfsgerecht agieren kann, anstatt Zeit mit ineffizienter Kaltakquise zu verschwenden.

Hier geht es zur Folge:
Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts
 

Das sind die Themen beim Makler-Summit Süd-West 2026

Am 29.04.2026 lädt der Makler-Summit Süd-West zum fachlichen Austausch und Netzwerken nach Kornwestheim bei Stuttgart. Die Fachbesucher erwartet ein breites Programm mit hochkarätigen Vorträgen, unter anderem zur Altersvorsorgereform, zur Dynamik am Poolmarkt oder auch zur künftigen Rolle der MVPs.

Vor den Toren Stuttgarts auf dem W&W-Campus in Kornwestheim trifft sich die Branche am 29.04.2026, um über die Trends und Entwicklungen im Makler- und Versicherungsmarkt zu sprechen. Beim Makler-Summit Süd-West auf dem W&W-Campus haben die Fachbesucherinnen und Fachbesucher nicht nur Gelegenheit, Fachwissen zu tanken und Weiterbildungszeit zu sammeln, sondern das Event bietet auch einen idealen Rahmen zum Austausch mit Vermittlerkollegen und Experten der anwesenden Aussteller vor Ort.

Vielfältiges Vortragsprogramm

Das breit gefächerte Vortragsprogramm deckt die Themen ab, die Vermittler aktuell bewegen. Umbrüche im Maklermarkt, die fortschreitende Konsolidierung und technologische Abhängigkeiten verändern die Spielregeln. Der Makler-Summit bietet Orientierung für wichtige strategische Entscheidungen der kommenden Jahre.

Keynotes der Top-Speaker

Die Bandbreite an Themen reicht von der privaten Altersvorsorge über Umbrüche im Markt der Maklerpools und Verbünde bis hin zu aktuellen Entwicklungen im Bereich der Maklerverwaltungsprogramme. Das sind die Keynotes der Top-Speaker:

  • Klaus-Jürgen Baum, Inhaber von KJB Consulting: „Pool- und Verbundmarkt: blau direkt und Netfonds treiben die Marktkonzentration auf neues Rekordhoch“
  • Prof. Michael Hauer, Geschäftsführer beim Institut für Vorsorge und Finanzplanung (IVFP): „Konsequenzen aus dem geplanten Gesetz zur privaten Altersvorsorge“
  • Marc Rindermann, Geschäftsführer der Acturis Deutschland GmbH/ASSFINET GmbH: „KI-Integration im MVP: Was heute geht – was morgen kommt“

Infos zu den weiteren Vorträgen, zum Programmablauf und zur Anmeldung finden Sie auf der Webseite zum Makler-Summit Süd-West 2026.

Aussteller

Adam Riese GmbH | ALH Gruppe Alte Leipziger – Hallesche | ARAG SE, ARAG KV, Interlloyd Versicherungs-AG | ASSFINET GmbH | blau direkt GmbH | Canada Life Assurance Europe plc | DELA Lebensversicherungen | DLVAG – Deutsche Lebensversicherungs-AG / Allianz | Die Haftpflichtkasse VVaG | DOMCURA AG | INTER Versicherungsgruppe | NAMMERT® Boot besser versichert. | NÜRNBERGER Versicherung | WIFO GmbH | Württembergische Vertriebspartner GmbH | Wüstenrot Bausparkasse AG (Stand: 12.03.2026)


BCA setzt bei Vertrags- und Antragserfassung auf KI

Die BCA AG führt zur weiteren Automatisierung ihrer digitalen Serviceplattform zwei KI-gestützte Funktionen ein. In der Kundenapp „Ihr FinanzCockpit“ (IFC) und in der Vermittlerplattform DIVA übernimmt künstliche Intelligenz künftig zentrale Schritte bei der Vertrags- und Antragserfassung.

Der Maklerpool BCA startet zwei neue KI-basierte Funktionen zur Unterstützung bei der Vertrags- und Antragserfassung. Künftig liest künstliche Intelligenz Versicherungsverträge direkt aus der Kundenapp „Ihr FinanzCockpit“ (IFC) aus. Endkunden können in der App Verträge ab sofort fotografieren oder als Datei hochladen. Eine integrierte KI erkennt relevante Vertragsdaten automatisiert und überträgt sie strukturiert in die Anwendung. Medienbrüche und manuelle Übertragungsfehler werden so deutlich verringert und die Datenqualität erhöht. Vermittler verfügen somit über einen aktuellen digital erfassten Vertragsbestand.

Automatisierte Antragserfassung in DIVA

Außerdem hat die BCA ihre Vermittlerplattform DIVA um eine KI-gestützte Dokumentenauslese ergänzt. Versicherungsanträge lassen sich per PDF-Upload oder Drag & Drop in die Antragsstrecke einbinden. Die KI erkennt Pflichtangaben automatisch – und zwar unabhängig davon, ob das Dokument digital erstellt oder eingescannt wurde. Die Daten werden direkt in die jeweiligen Felder übertragen. Wie der Maklerpool mitteilt, befindet sich die Funktion in der Einführungsphase und soll praxisnah weiterentwickelt werden.

Weiter heißt es von der BCA AG, die hochgeladenen Dokumente würden ausschließlich zur jeweiligen Datenextraktion verarbeitet. Eine Nutzung für Trainingszwecke von KI-Modellen erfolge nicht. (tik)

Das könnte Sie auch interessieren:
Weitere News rund um neue Services, Tools und Dienstleistungen finden Sie in unserer Rubrik „Management & Vertrieb“.
 

Cyber 2026: Das größte Risiko liegt in Abhängigkeiten

Cyber-Schäden entstehen 2026 immer häufiger dort, wo Unternehmen voneinander abhängig sind. Viele Unternehmen sind heute „digital verkettet“. Für Makler bedeutet das: Nicht nur IT-Schutzmaßnahmen abfragen, sondern Abhängigkeiten sichtbar machen und die Policenlogik daran spiegeln.

Ein Artikel von Jannik Stuckstätte, Leiter CERT bei Stoïk GmbH

IT-Sicherheit wurde lange als „Schutzzaun rund ums eigene Haus“ verstanden: Firewall, regelmäßige Updates, Mitarbeiterschulungen, Backups. Diese Grundlagen bleiben zwingend. Die aktuelle Schadenpraxis zeigt aber eine Verschiebung: Der Einstieg passiert zunehmend dort, wo Unternehmen voneinander abhängig sind. Das sind banal gesprochen „Bausteine und Helfer“, die viele Firmen gleichzeitig nutzen. Zum Beispiel weitverbreitete Software, zentrale IT-Dienste (etwa E-Mail oder Anmeldedienste), Cloud-Zugänge sowie IT-Dienstleister, die für mehrere Kunden arbeiten und dafür oft sehr weitreichende Rechte benötigen. Genau diese Abhängigkeiten erhöhen die Gleichläufigkeit.

Vier Muster, die Underwriting und Schaden verändern
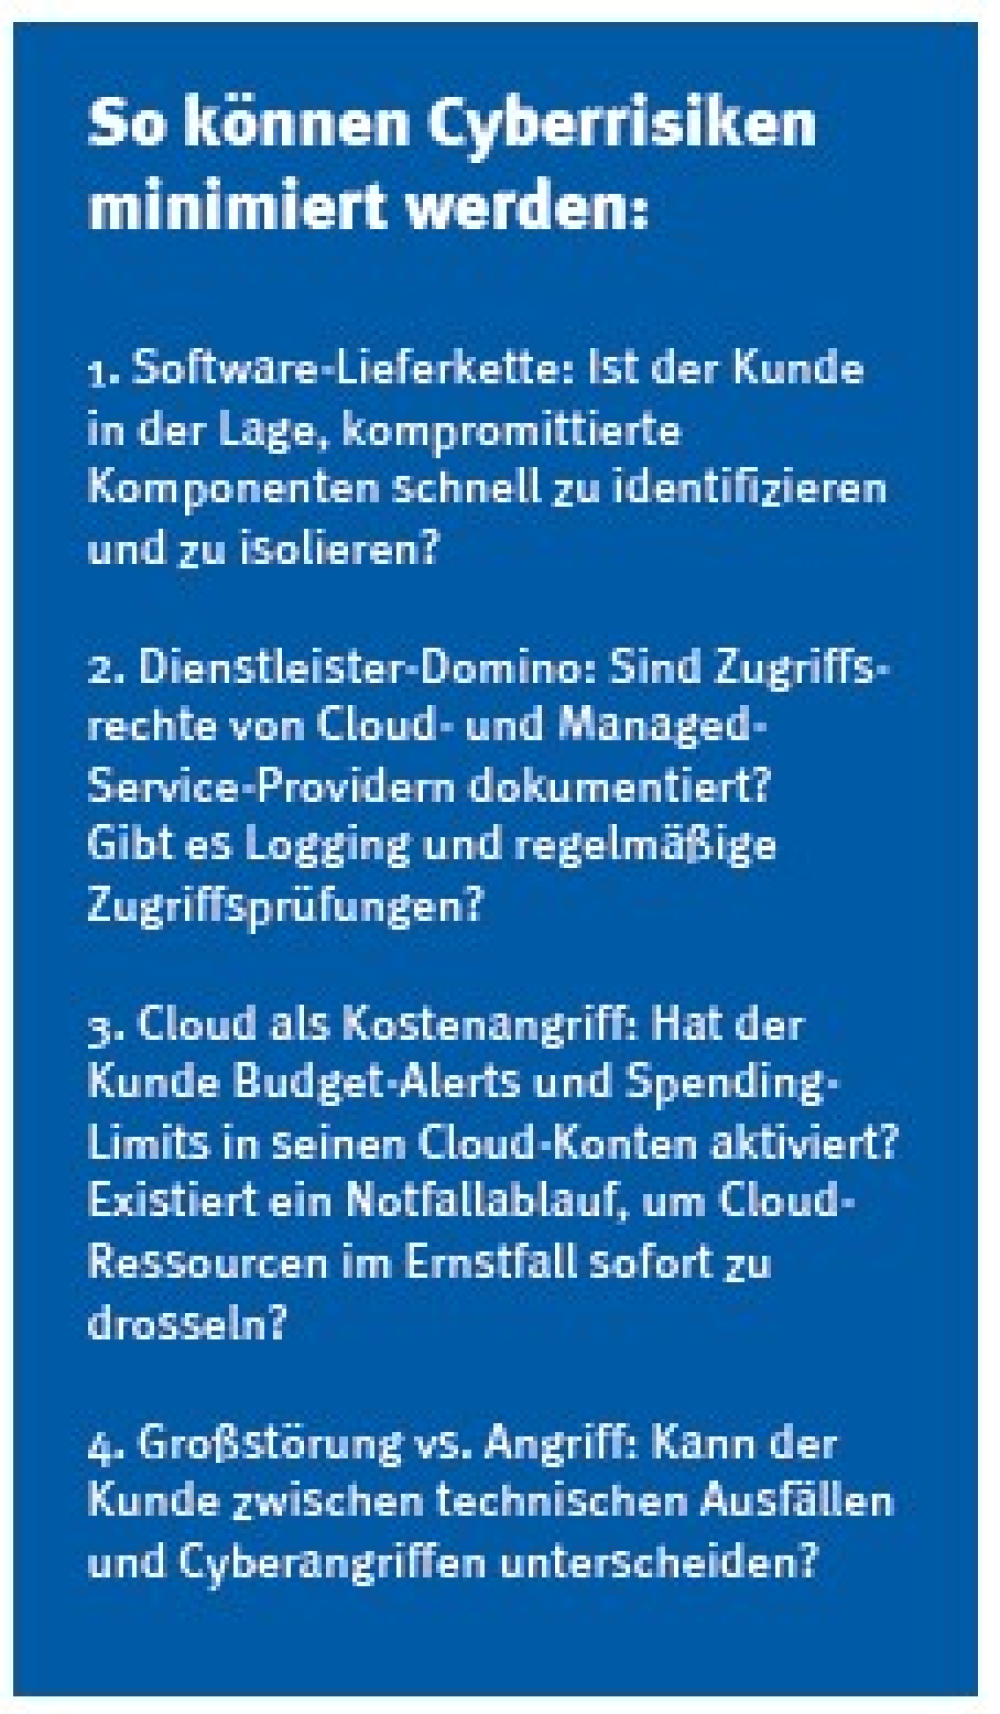
Software-Lieferkette: Reichweite schlägt Raffinesse

Wenn ein verbreiteter Software-Baustein manipuliert ist, wirkt das wie ein „verseuchtes Ersatzteil“: Er kann über reguläre Updates in sehr viele Systeme gelangen. Dann lautet die operative Kernfrage nicht mehr: „Welches Update war es?“, sondern: „Wo steckt dieser Baustein überall drin?“ – in welchen Anwendungen, in welchen Versionen, in welchen Systemen? Das macht die Wiederherstellung anspruchsvoll, weil man den Betrieb erst dann stabil wieder hochfahren kann, wenn klar ist, wo überall aufgeräumt und abgesichert werden muss – sonst verteilt man den Fehler im Zweifel erneut.

Dienstleister-Domino: Ein Zugang, viele Kunden

Managed Service Provider, Cloud- und Operations-Partner arbeiten oft mit identischen Tools, Rollen und Fernzugängen in mehreren Mandanten. Wird ein Dienstleister kompromittiert, kann daraus eine Schadenkaskade über mehrere Kunden werden. In der Bewertung zählt daher weniger die reine Lieferantenliste, sondern die Frage nach privilegierten Zugriffen, Logging-Pflichten oder Wartungsfenstern.

Cloud als Kostenangriff: Monetarisierung in Echtzeit

Ein Trend aus Incident-Response-Fällen 2025: Wenn Angreifer Cloud-Zugänge kompromittieren, müssen sie nicht mehr zwingend verschlüsseln oder erpressen, um Geld zu verdienen. Sie nutzen stattdessen die Cloud-Infrastruktur des Opfers. Ein häufiger Fall: Die Cloud-Infrastruktur wird für Krypto-Mining genutzt. Auf Kosten des Unternehmens schürfen die Angreifer Bitcoin und Co. Der Schaden ist dabei oft sofort sichtbar, weil die Cloud-Abrechnung nach Verbrauch funktioniert und die Kosten binnen Stunden stark ansteigen können.

Wichtig ist: Der Kostenschaden entsteht nicht nur, weil „mehr Rechenleistung“ läuft. In der Cloud greifen häufig Automatismen: Wenn plötzlich ungewöhnlich viel Last entsteht, stellt die Plattform selbstständig mehr Kapazität bereit und jede zusätzliche Nutzung wird abgerechnet. Entscheidend ist deshalb, ob der Kunde Kostenbremsen und Frühwarnung eingerichtet hat wie zum Beispiel Warnmeldungen oder Limits. Existiert ein klarer Notfallablauf, der auch unter Stress funktioniert? Wer darf im Ernstfall was stoppen, wie schnell und in welcher Reihenfolge? So lässt sich verhindern, dass aus einem Vorfall binnen Stunden eine Kostenlawine wird.

Großstörung wirkt wie Angriff: Erst klassifizieren, dann eskalieren

Ausfälle bei zentralen Plattformen sind operativ kaum von einem Cyberangriff zu unterscheiden: Zugriff auf Systeme geht verloren, Services degradieren, nachgelagerte Prozesse kippen. In der Akutphase entscheidet die saubere Einordnung – Angriff, Kollateralschaden über Dritte oder technische Störung – über Gegenmaßnahmen, Meldewege, Krisenkommunikation und die versicherungsseitige Zuordnung.

Ein konkretes Szenario: Ein Unternehmen kann plötzlich nicht auf seinen Cloud-Provider zugreifen. Sind die Systeme gehackt? Ist es ein Angriff auf den Provider? Oder nur eine technische Störung? Die ersten 30 Minuten entscheiden: Wird ein echter Angriff zu spät erkannt, weil man von einem technischen Ausfall ausging, können die Schäden erheblich sein.

Was all diese Muster verbindet? Sie nutzen zentrale Abhängigkeiten und „legitime“ Zugänge. Einmal mehr wird also klar, dass Cyberrisiken systemisch sind. Für Makler wird damit auch die Schnittstelle zwischen Cyberdeckung und Cybersicherheit wichtiger.


Cyber 2026: Das größte Risiko liegt in Abhängigkeiten


Was Makler und Versicherer 2026 konkreter prüfen sollten

Der größte Hebel ist ein einfacher Perspektivwechsel: Cyberrisiken entstehen heute oft nicht „im eigenen Haus“, sondern dort, wo Unternehmen von anderen abhängig sind – von Cloud-Plattformen, Identitätsdiensten, Standard-Software und IT-Dienstleistern. Genau deshalb sollte die Prüfung nicht nur technisch geführt werden, sondern immer auch über Prozesse und die Policen-Logik: Passt das, was im Betrieb tatsächlich passiert, zu dem, was versichert ist? Und zu dem, was im Ernstfall schnell entschieden werden muss?

Ein pragmatischer Einstieg in die Beratung ist der 72-Stunden-Realitätscheck: Welche Kernprozesse laufen weiter, wenn ein zentraler Anbieter drei Tage nicht verfügbar ist, etwa der Login/Identitätsdienst, die E-Mail-Plattform oder der Cloud-Provider? Diese Frage zwingt zu Klarheit, ohne sich in Technikdetails zu verlieren. Sie zeigt schnell, wo ein echter „Single Point of Failure“ sitzt, ob es Ausweichwege gibt und ob Notfall- und Wiederanlaufpläne wirklich belastbar sind, also nicht nur auf dem Papier existieren.

Im zweiten Schritt lohnt es sich, das Thema Zugänge in den Mittelpunkt zu stellen, weil viele Vorfälle über missbrauchte, aber formal „legitime“ Zugänge laufen. Beispiele sind gestohlene Passwörter, gekaperte Sessions, zu weitreichende Dienstleisterrechte. Für Makler und Vermittler heißt das zur soliden Kundenberatung: konsequente Zwei-Faktor-Anmeldung, Vier-Augen-Prinzip bei wichtigen Finanzvorgängen, getrennte Admin-Konten, Rechte nach dem Prinzip „so wenig wie möglich“ und bei externen Dienstleistern Zugänge nur zeitlich begrenzt.

Lesen Sie auch: Cybersicherheit ist auch im Maklerhaus Pflicht

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.

 
Ein Artikel von
Jannik Stuckstätte

Digital Insurance Podcast: Kundenbeziehung und Digitalisierung

In dieser Live-Aufzeichnung einer Paneldiskussion im November 2025 in Kooperation mit Liferay in München präsentiert Jonas Piela den zweiten Teil der „Digital Insurance Show“. In der Diskussion geht es darum, die Kundenbeziehung mittels Digitalisierung relevant zu gestalten.

Im Rahmen der Paneldiskussion des Digital Insurance Podcasts, aufgezeichnet im November 2025 in Kooperation mit Liferay in München, beleuchteten Branchenexperten die drängendsten Fragen der digitalen Transformation in der Versicherungsbranche. Unter der Moderation von Jonas Piela entstand eine tiefgreifende Debatte über die Notwendigkeit von Kundenzentrierung, technologische Modernisierung und die sich wandelnde Rolle der Beratung in einer zunehmend digitalisierten Welt.

Rolle von User Experience in einer vergleichbaren Produktwelt

Ein zentrales Thema der Diskussion war die Erkenntnis, dass sich Versicherungsprodukte in einem gesättigten Markt immer stärker ähneln, was den Preisdruck durch Vergleichsportale massiv erhöht. Die Experten waren sich einig, dass eine herausragende „Total Experience“ – also die ganzheitliche Erfahrung für Kunden, Makler und Innendienst – zum entscheidenden Differenzierungsmerkmal wird. Es gehe nicht mehr nur um den reinen Abschluss, sondern darum, den Kunden über die gesamte Vertragslaufzeit digital zu begleiten und Mehrwerte zu schaffen, die über das konventionelle Versichern hinausgehen. Als Beispiel wurden hier Assistenzleistungen und Präventionsmaßnahmen genannt, die durch digitale Schnittstellen wie Sensoren oder Apps realisiert werden können.

Dilemma der IT-Legacy und Einzug der künstlichen Intelligenz

Die Diskussion legte jedoch auch die erheblichen Hürden offen, die der Branche im Weg stehen. Insbesondere die veralteten IT-Systeme, die oft noch auf Strukturen aus den 1970er-Jahren basieren, erschweren eine schnelle Modernisierung. Ein einfacher Verzicht auf den postalischen Briefversand zugunsten digitaler Kommunikation stelle viele Unternehmen bereits vor gewaltige IT-Herausforderungen. In diesem Kontext wurde die Rolle der künstlichen Intelligenz (KI) als notwendiges Instrument bewertet, um Effizienzsteigerungen zu erzielen und individualisierte Kundenansprachen in Echtzeit zu ermöglichen. KI sei kein kurzfristiger Hype wie die Blockchain, sondern eine überlebenswichtige Technologie für Versicherer, um im Wettbewerb mit Technologiegiganten bestehen zu können.

Beratung als menschlicher Anker in der digitalen Welt

Trotz des Fokus auf Technologie betonten die Panelteilnehmer, dass der Faktor Mensch nicht an Bedeutung verliert. Ein interessanter Gegentrend zur reinen Digitalisierung sei die gezielte Einbindung von Beratern in digitale Underwriting-Prozesse. Durch persönliche Vor-Ort-Besuche und individuelle Beratung könne ein Qualitätsniveau erreicht werden, das rein algorithmische Prüfungen derzeit noch nicht bieten. Die Vision einer „Phygital“-Strategie – der Verknüpfung von physischer Präsenz und digitalen Plattformen – kristallisierte sich als Idealweg heraus. Letztlich sei „Einfachheit“ das oberste Ziel: Digitale Prozesse müssen so intuitiv gestaltet sein, dass sie dem Kunden Zeit sparen und ein Gefühl der Sicherheit vermitteln.

Hier geht es zur Folge:
Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts
 

Kfz-Tarifsuche per KI: Vermittler noch gefragt?

Immer mehr junge Leute, die nach einer Kfz-Versicherung Ausschau halten, setzen auf KI-Suchmaschinen. Laut einer Analyse von Sirius Campus nehmen Kunden aber auch die Grenzen von KI-Nutzung wahr und wenden sich dann an einen Vermittler. Oder sie lassen sich via KI auf die Beratung vorbereiten.

Ein Viertel der Gen Z (bis 30 Jahre) lassen sich bei der Suche nach einer neuen Kfz-Versicherung von künstlicher Intelligenz (KI) unterstützen. Bei Kunden über 30 Jahren sind es lediglich 5%. Bei der jüngeren Generation hat sich der Anteil derjenigen, die auf KI-Tools bei der Suche setzen, innerhalb eines Jahres verdoppelt. Zum Vergleich: 2024 lag der Anteil bei den unter 30-Jährigen bei 13%. Dies geht aus einer Marktuntersuchung von Sirius Campus hervor.

Neben der Suche nach günstigen Tarifen befragen Kunden die KI-Suchmaschinen auch nach Qualitätsunterschieden und der Relevanz einzelner Leistungen. Teilweise lassen sich versierte Anwender auch Vergleichstabellen für ihr Auto erstellen und verzichten auf Vergleichsportale. 16% der KI-Nutzer finden so direkt eine passende Kfz-Police. Weitere 23% fühlen sich nach der KI-Nutzung sicher genug für einen eigenständigen Direktabschluss beim Kfz-Versicherungswechsel, wie es von Sirius Campus heißt.

20% setzen auf KI-Tools, um sich auf die Beratung mit einem Vermittler vorzubereiten.

Womit KI-Suchmaschinen bei Kunden punkten

An den Ergebnissen der KI-Suche schätzen die Kunden insbesondere die übersichtliche Aufbereitung, die Sortierung mit einem klaren Ranking und die dialogische Vertiefungsmöglichkeit. Zwar würden laut Sirius Campus ChatGPT oder Gemini in den Antworten regelmäßig die Nutzung eines Vergleichsportals empfehlen, aber nur Check24-Fans würden dorthin dann auch weitersuchen.

Vertrauen in KI, aber auch Bewusstsein um Grenzen

Wie die Analyse weiter zeigt, geben KI-affine Kunden bei der Produktsuche ausführlich und offen alle relevanten Informationen zu ihrer Person oder zu ihrem Wohnort in der KI-Suchmaschine an.

„Nutzer von KI-Suchmaschinen bringen ihrem ‚digitalen Buddy‘ ein erschreckend hohes Vertrauen entgegen. Aber sie nehmen auch Grenzen bei der KI-Nutzung wahr und suchen dann den Kontakt zu ihrem bestehenden oder zu einem neuen Vermittler“, erläutert Dr. Oliver Gaedeke, Gründer und Geschäftsführer von Sirius Campus.

Große und kleine Anbieter sowie Relevanz von Rankings

Gemini und ChatGPT berücksichtigen große Versicherermarken öfter. Doch die KI-Tools schlagen auch kleinere oder spezialisierte Anbieter vor. Der Marktuntersuchung zufolge ist das Ranking in der Vorschlagsliste für einen Tarif zwar von großer, aber nicht entscheidender Bedeutung für die KI-Nutzer.

Vertiefende Dialoge mit der KI würden teilweise neue Tarife von anderen Anbietern hervorbringen, mit denen sich die Kunden dann mit höherer Aufmerksamkeit befassen. Die direkten und dialogischen Vertiefungsmöglichkeiten in konkrete Tarife würden häufiger dazu führen, dass Kunden sich im nächsten Schritt direkt mit dem jeweiligen Versicherer in Verbindung setzen, so die Experten von Sirius Campus.

„Versicherer und auch Vermittler sollten ihre Kontaktformulare und Landingpages für eine Terminvereinbarung optimieren, um von der zunehmenden KI-Nutzung zu profitieren“, sagt Dr. Oliver Gaedeke.

KI-Nutzung im Versicherungsvertrieb

Neben Versicherungsnehmern wurden auch Versicherungsvertreter aus Ausschließlichkeitsorganisationen zu KI befragt. Wie sich zeigt, wollen praktisch alle KI-Anwendungen in ihre Arbeit integrieren. Vor allem jüngere Vertreter wollen KI in der Kundenkommunikation und für Verwaltungstätigkeiten sowie Serviceprozesse einsetzen. Wie die Umfrage weiter zeigt, wünschen sich Vertreter hierbei mehr Unterstützung von ihren Versicherern. „Versicherer sollten mit einem ganzheitlichen Blick vom Kunden bei der ersten KI-Nutzung bis hin zum Vermittler- oder Direktabschluss ihre KI-Strategien entwickeln. Punktuelle Aktivitäten werden eindeutig zu kurz greifen“, beton Dr. Oliver Gaedeke. (tik)

Lesen Sie auch:
 

FiNet setzt auf Vergleichsplattform comparit

Die FiNet Financial Services Network AG stellt ihren angebundenen Vermittlern ab sofort die Vergleichsrechner der cpit comparit GmbH bereit. Durch die Einbindung der comparit-Vergleichsplattform baut das Unternehmen seine Systemlandschaft weiter aus.

Die FiNet Financial Services Network AG hat die unabhängige Vergleichsplattform comparit in ihre Systemlandschaft integriert. An FiNet angebundene Vermittler können ab sofort auf die Vergleichsrechner der cpit comparit GmbH zugreifen. Damit setzt ein weiteres Unternehmen auf die neutrale Lösung für Versicherungsvergleiche und digitale Antragsprozesse. Die Plattform basiert auf einem API-First-Ansatz und ermöglicht eine nahtlose Einbindung in bestehende Systemumgebungen. Kundendaten können strukturiert übernommen, Vergleichsergebnisse medienbruchfrei weiterverarbeitet und Antragsprozesse digital abgebildet werden.

Wie die Unternehmen mitteilen, wollen sie mit der technischen Anbindung von comparit ihre Kooperation weiter ausbauen und die digitale Infrastruktur im Maklerumfeld stärken. Die Zusammenarbeit sei Ausdruck eines gemeinsamen Verständnisses: Digitale Vergleichstechnologie soll im Interesse unabhängiger Vermittler weiterentwickelt und flexibel in unterschiedliche Systemlandschaften integrierbar sein. 

„Digitale Infrastruktur ist heute ein zentraler Wettbewerbsfaktor“, unterstreicht Stefan Klapproth, verantwortlich für den Vertrieb und die Partnerbetreuung bei FiNet. „Mit comparit erweitern wir unser digitales Angebot um eine leistungsfähige Vergleichslösung, die wir unseren Partnerinnen und Partnern innerhalb unserer Systemlandschaft zur Verfügung stellen.“

Matthias Brauch, CEO der cpit comparit GmbH, ergänzt: „Unser Ziel ist es, unabhängige Vermittler mit moderner Technologie zu unterstützen und eine Vergleichslösung bereitzustellen, die Beratungsqualität und Effizienz gleichermaßen stärkt.“ (tik)

Lesen Sie auch: comparit startet neue Sach- und PKV-Vergleichsrechner

Weitere News rund um neue Services, Tools und Dienstleistungen finden Sie in unserer Rubrik „Management & Vertrieb“.