AssCompact suche
Home

0630

Software

SDV und Smart InsurTech: Neues in „SmartConsult“

Die SDV AG und die Smart InsurTech AG haben neue Module in ihrer gemeinsamen Produktpalette vorgestellt: die neue Sparte Sach im Vergleichsrechner „SmartConsult“, einen Lückenrechner und die Nutzung des Verbraucherschutzratings „SmartCheck“.

Im vergangenen Jahr hatten die SDV AG und die Smart InsurTech AG bereits angekündigt, dass im Vergleichsrechner „SmartConsult“ weitere Bausteine folgen sollen, wie AssCompact berichtete. Nun präsentieren beide Unternehmen neue Module. So gibt es nun einen neuen Vergleichsrechner für die Sparte Sach. Mit einer benutzerfreundlichen Oberfläche und einer präzisen Berechnungsmethode ermöglicht der Vergleichsrechner eine effiziente Gegenüberstellung verschiedener Versicherungsprodukte, wie die Unternehmen betonen. Bei der Ergebnisseite samt Absprung in die Antragsstrecke finden Nutzer bekannte Funktionen und Oberflächen aus „Sniver“ wieder. Was in „Sniver“ berechnet wird, lässt sich dort auch als Ergebnis wiederfinden. Das Tool bleibt erhalten, es gibt keine Einschränkung.

„SmartCheck“ und neuer Lückenrechner

Als weiteres Modul in der gemeinsamen Produktpalette steht nun das Verbraucherschutz-Rating „SmartCheck“ zur Verfügung. Es ermöglicht eine umfassende Analyse und Optimierung bestehender Versicherungsverträge, wobei die Kriterien etablierter Verbraucherschutzorganisationen berücksichtigt werden, aber auch zusätzliche Leistungskriterien herangezogen werden.

Neu ist außerdem ein Lückenrechner, mit dem sich Versorgungslücken in allen Sparten ermitteln lassen. Das Tool unterstützt Vermittler, ihren Kunden eine klare Übersicht über deren Absicherungsbedarf zu verschaffen und passende Lösungen anzubieten.

Die neuen Tools stehen im vorhandenen Zugang zu SmartConsult allen Nutzern und Partnern der SDV AG zur Verfügung. (tik)

Bild: © Golden Sikorka – stock.adobe.com


MVP Insurgo mit neuen Funktionen für Makler

Neues im Maklerverwaltungsprogramm des Softwareunternehmens Insurgo GmbH: Mit „Kanaban Boards“ und „Kundenformulare“ stehen Versicherungsmaklern nun zwei neue Funktionen zur Verfügung, um Effizienz und Transparenz zu steigern.

Mit der neuen Funktion „Kundenformulare“ können Versicherungsmakler individuelle Formulare zur Schadenmeldung, Risikoerfassung oder Bestandsdatenprüfung mit einem Klick erstellen und teilen. Dies Formulare erleichtern die Abfrage und Prüfung von Daten, indem sie einen reibungslosen Austausch zwischen Makler und Kunde ermöglichen. Kunden können ihre Daten per Link mitteilen, auch via Smartphone. „Unsere Kundenformulare bieten einen enormen Mehrwert, da sie die Daten ohne Medienbruch direkt in die Insurgo Cloud des Maklers integrieren,“ erklärt Yannick Leippold, Geschäftsführer von Insurgo GmbH.

Die „Kanban-Boards“ können Makler zur Organisation von Vertriebsprozessen, Neukundenonboarding, Bestandsaktionen und Schadenabläufen nutzen. Die Boards fördern eine erhöhte Transparenz im Unternehmen und verbessern die Zusammenarbeit im Team, wie es von Insurgo heißt. Durch die klare Visualisierung des Arbeitsflusses lassen sich Aufgaben effizienter verfolgen und abschließen. (tik)

Bild: greenbutterfly – stock.adobe.com


KI: Verbrauchersicht und Strategien für Versicherer

Künstliche Intelligenz hat auch in der Assekuranz längst Einzug gehalten. Mit generativer KI haben sich die Perspektiven nochmals erweitert und die Versicherer erproben laufend neue Einsatzmöglichkeiten. Doch wie steht es um die Akzeptanz bei den Verbrauchern?

Ein Artikel von René Schoenauer, Director Product Marketing EMEA bei Guidewire

Versicherer integrieren kontinuierlich fortschrittliche Technologien in ihre IT-Systeme und Prozesse, um jeden Aspekt des Versicherungslebenszyklus zu optimieren. Aktuell befindet sich die Branche an einem Wendepunkt, denn generative KI hat das Potenzial, die Customer Experience grundlegend zu verändern. Die Versicherer loten diese neuen Möglichkeiten aus, begegnen aber auch Herausforderungen beim Einsatz von KI, vor allem im Hinblick auf Datenschutz und -sicherheit. Wie offen sind die Verbraucher für KI in Versicherungsprozessen? Und worauf müssen Versicherer achten, um das Vertrauen ihrer Kunden in KI-­gestützte Prozesse zu stärken?

Gemischte Gefühle bei den Versicherten

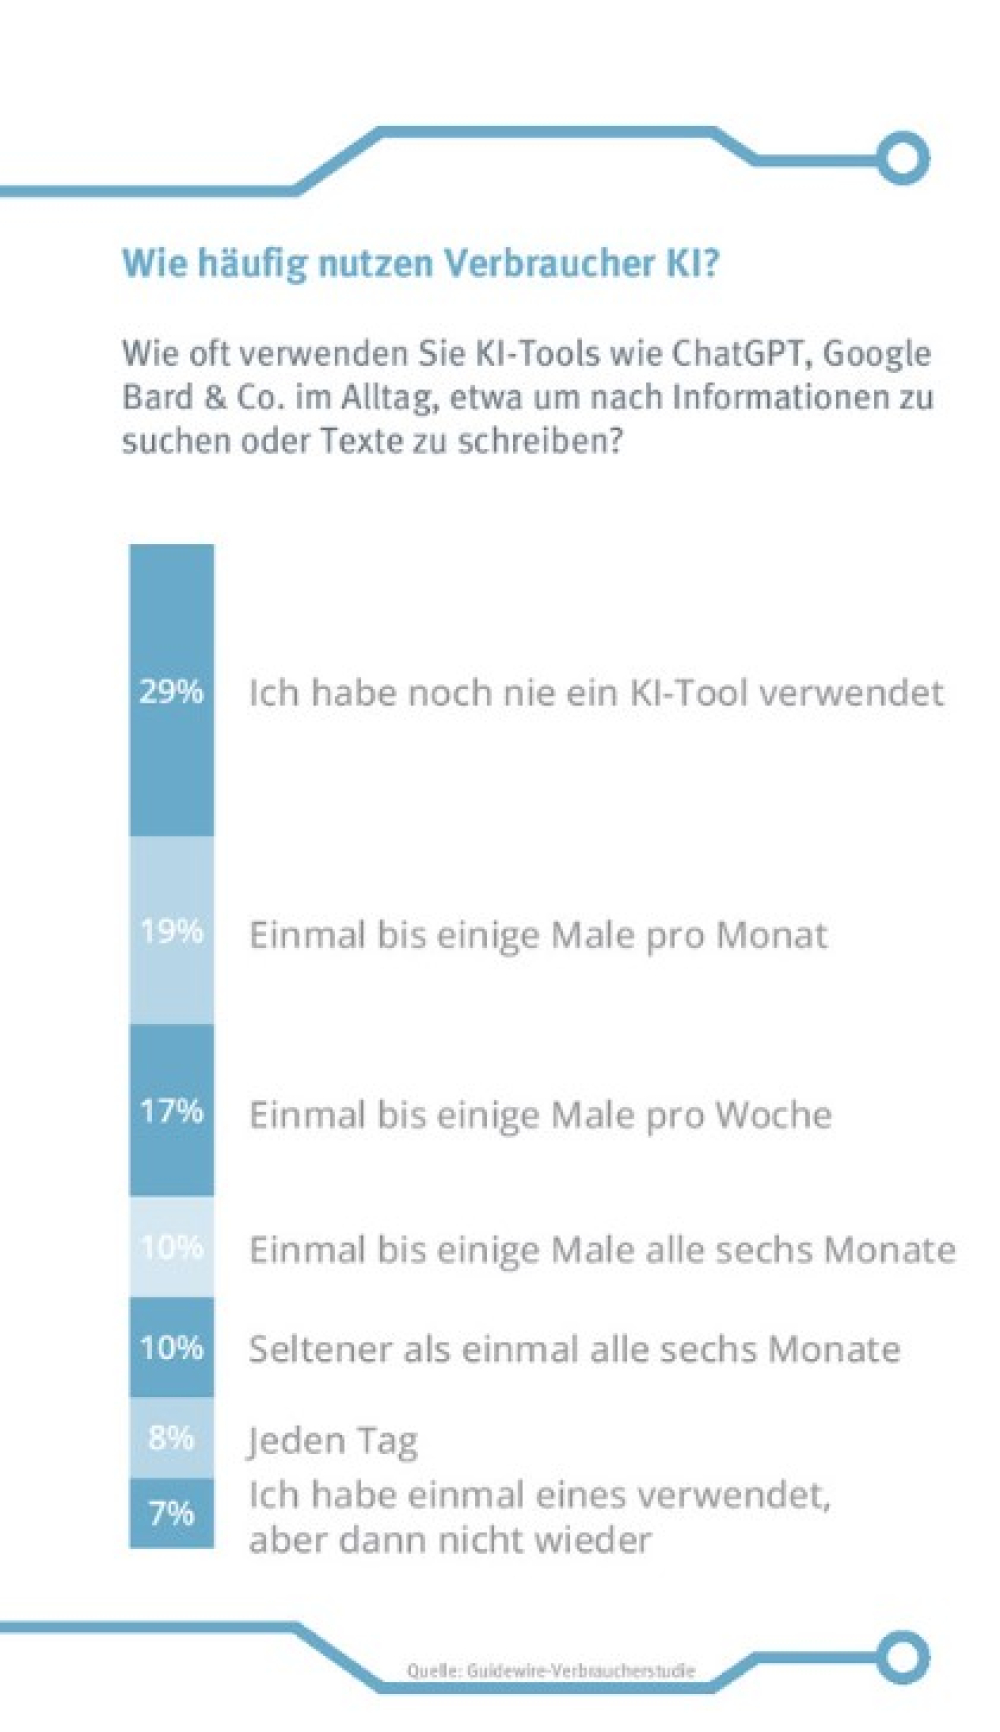
Die diesjährige europäische Verbraucherstudie von Guidewire zeigt, dass deutsche Versicherungsnehmer – im Vergleich zu Spanien, Frankreich und dem Vereinigten Königreich – am experimentierfreudigsten hinsichtlich generativer KI sind. Nur etwas weniger als ein Drittel (29%) der deutschen Befragten hat noch nie ein GenAI-Tool verwendet, im Vergleich sind es im Vereinigten Königreich mehr als die Hälfte (55%). Immerhin 45% der deutschen Befragten verwenden mindestens mehrmals monatlich Tools wie ChatGPT oder Google Bard.

KI: Verbrauchersicht und Strategien für Versicherer

Grafik: Wie häufig nutzen Verbraucher KI?

Frage: Wie oft verwenden Sie KI-Tools wie ChatGPT, Google Bard & Co. im Alltag, etwa um nach Informationen zu suchen oder Texte zu schreiben?

Die Offenheit der deutschen Verbraucher für KI in Versicherungsprozessen hängt vom Einsatz­szenario ab. 56% der deutschen Verbraucher können sich vorstellen, dass sie beim Ausfüllen von Versicherungsunterlagen KI nutzen. Knapp die Hälfte der Befragten (48%) kann sich mit dem Gedanken anfreunden, dass der Service-Mitarbeiter der Versicherung durch KI unterstützt wird. Wenn es darum geht, dass die KI ohne menschliches Zutun die Preisgestaltung ihrer Versicherungspolice übernimmt, fühlen sich 36% der Deutschen mit dieser Vorstellung wohl. Wenig überraschend sinkt die Akzeptanz mit steigendem Alter. Das geringste Vertrauen in KI haben die Verbraucher, wenn es darum geht, die Schadenbearbeitung für ihren Versicherungsfall abzuwickeln – 44% der Befragten in Deutschland lehnen dies ab.

Die Möglichkeit, die von einer KI getroffene Entscheidung bei einem Konflikt an einen Mitarbeiter weiterzuleiten, gäbe 41% der Teilnehmer aus Deutschland mehr Zuversicht beim Einsatz von KI bei Versicherern. Für ein Fünftel (21%) der Deutschen gibt es nichts, das ihnen Zuversicht in KI geben könnte (im Vereinigten Königreich sind es 41%). Nur 10% der Befragten haben schon jetzt volles Vertrauen in die Nutzung von KI im Versicherungswesen.

Ziel: Profitabilität und Kundenbindung steigern

Aktuell sind viele Versicherer dabei, mit den Möglichkeiten generativer KI zu experimentieren. Von ihren Investitionen in die neue Technologie versprechen sie sich Kosteneinsparungen, höhere Effizienz und Profitabilität – aber auch eine optimierte Customer Experience, die zu einer stärkeren Kundenbindung führt. Die potenziellen Anwendungen generativer KI über den gesamten Versicherungslebenszyklus hinweg umfassen Vertrieb, Preisgestaltung und Underwriting genauso wie Schadenmanagement und -prävention. Laut der Deloitte-Studie „Generative KI im Versicherungswesen“ fokussieren sich Schaden- und Unfallversicherer vor allem auf Anwendungsfälle in der Schadenbearbeitung – für höhere Produktivität und niedrigere Kosten – und im Sektor Schadenvermeidung und -kontrolle.

Die Technologie in Schach halten

Die Guidewire-Studie zeigt, dass die Verbraucher dem Thema KI noch sehr kritisch gegenüberstehen. Sensible Themen aus Verbrauchersicht sind Datenschutz und Transparenz sowie die Bedenken, den Entscheidungen einer künstlichen Intelligenz ausgeliefert zu sein. Um das Potenzial von GenAI ausschöpfen zu können und das Vertrauen ihrer Kunden zu stärken, sollten Versicherer daher sicherstellen, dass ihre KI-­Anwendungen einem Rahmenwerk unterliegen, das allen regulatorischen Anforderungen genügt.

Die Grundlage für den erfolgreichen Einsatz generativer KI ist eine Governance-Strategie, die Datensicherheit sowie den ethischen Umgang mit Daten gewährleistet. Generative KI nutzt zum Beispiel in Prompts viele unstrukturierte Daten, was spezielle Methoden erfordert, um sensible Daten herauszufiltern, ohne die semantische Bedeutung zu verändern. Eine weitere Herausforderung ist KI-Halluzination: In solchen Fällen „erfindet“ künstliche Intelligenz Informationen, die objektiv falsch sind. Versicherer sind deshalb gut beraten, verschiedene Large Language Models zu verwenden, um solche Fehler zu vermeiden. Die Einbindung mehrerer KI-Modelle unterschiedlicher Anbieter erfordert eine flexible und skalierbare IT-Plattform – hier führt kein Weg an einem Cloud-Modell vorbei.

Es ist zu erwarten, dass Versicherer Kompetenzzentren gründen werden, um das technische und regulatorische Rahmenwerk für einzelne GenAI-Anwendungsfälle zu definieren. Gleichzeitig werden neue Berufsprofile für KI-Experten entstehen und Versicherer sollten sich die erforderliche Expertise an Bord holen, um tragfähige KI-Strategien zu entwickeln und umzusetzen. Alle diejenigen, die generative KI nutzen – Kunden, Mitarbeiter und Partner –, sollten verstehen, wie die KI genutzt wird und welche Daten als Input dienen. Vor den Versicherern liegt noch viel Aufklärungsarbeit, denn nur ein besseres Verständnis der Funktionsweise von GenAI kann die Bedenken der Verbraucher ausräumen.

Der menschliche Faktor

Bei allem Potenzial, das in der Automatisierung durch KI-Tools liegt, sollten Versicherer immer im Blick behalten, dass ihre Kunden – gerade bei einem belastenden Schadenfall – nicht auf die menschliche Kommunikation verzichten wollen. Empathie ist ein wichtiger Faktor im Versicherungswesen. Diese Einsicht bestärken auch die in der Guidewire-Studie von den Verbrauchern genannten präferierten Kommunikationskanäle bei der Schadenmeldung. 65% der Befragten bevorzugen das Telefon, während der Chat-Bot für nur 10% infrage kommt. Für den Grad der Kundenzufriedenheit wird auch in Zukunft noch der persönliche Kontakt zum Versicherer eine wichtige Rolle spielen.

Generative KI bietet Versicherern eine außergewöhnliche Chance, ihr Geschäftsmodell neu auszurichten und einen Mehrwert für Kunden und Partner zu schaffen. Der Weg von der Wahrnehmung von generativer KI als Wunderwaffe bis zum alltäglichen Einsatz zuverlässiger Tools – die berechtigte Grenzen haben – wird eine Herausforderung sein. Diejenigen Versicherer, die den Fokus auf Governance legen und das Zusammenspiel zwischen Mensch und Maschine optimal ausbalancieren, werden die Zukunft der Branche gestalten.

Diesen Beitrag lesen Sie auch in AssCompact 07/2024 und in unserem ePaper.

Bild: © Urupong – stock.adobe.com; Grafik: © Guidewire-Verbraucherstudie


blau direkt verzeichnet Rekordumsatz für 2023

In ihrer Pressekonferenz hat die blau direkt-Gruppe die Zahlen für das Jahr 2023 bekannt gegeben. Demnach liegt das Umsatzwachstum deutlich über dem Niveau des Marktes, wie das Unternehmen mitteilt. Der neue Rekordumsatz des Lübecker Technologieanbieters beträgt 193 Mio. Euro.

Ein Umsatzwachstum von 24% verbucht blau direkt für das Geschäftsjahr 2023 gegenüber dem Vorjahr. Der Gesamtumsatz betrug 193 Mio. Euro und kletterte damit auf einen Rekordwert. Werden nur die reinen Provisionserlöse betrachtet, fällt das Wachstum mit 30% gegenüber dem Vorjahr laut blau direkt noch stärker aus. Die Analyse der aktuellen Finanzkennzahlen belege, wie das Unternehmen mittteilt, dass die vor 2018 neu angebundenen Partner ihre Umsätze bis zum Jahr 2023 im Durchschnitt verdoppeln konnten.

Investitionen in Technologieweiterentwicklung

Den wirtschaftlichen Erfolg führt blau direkt u. a. auf die Strategie zurück, dauerhaft hohe Investitionen in die Weiterentwicklung von Spitzentechnologie zu stecken sowie die Bereitstellung des leistungsstärksten und innovativsten Systems am Markt anzustreben. Im Geschäftsjahr 2023 unterstützte blau direkt beispielsweise die Finanzierung der unabhängigen Comparit Vergleichsplattform. Die Endkunden-App simplr wurde im vergangenen Jahr ebenfalls weiterentwickelt.

Eine Weiterentwicklung und tiefere Integration erfuhr auch die intelligente Endkunden-Kommunikationssoftware MAILIEN. Das Tool stellt der Lübecker Technologiepool seinen Partnern zur Verfügung, um neben der persönlichen Beratung auch eine digitale Form der Kundenbeziehung aufzubauen, heißt es von blau direkt.

Blick aufs laufende Jahr

Auch im laufenden Geschäftsjahr ist das Unternehmen bisher im Wachstum begriffen. Für das erste Quartal 2024 etwa wurde ein Spitzenwert beim Gesamtumsatz erwirtschaftet, mit einer Steigerung von rund 30% gegenüber dem Vorjahreszeitraum. (lg)

Bild: © jex – stock.adobe.com


Altersvorsorge: Continentale mit neuem Fondsanalyse-Tool

Die Continentale bietet ab sofort ein neues Instrument, das die Beratung zur fondsgebundenen Altersvorsorge vereinfachen soll. Das neue Fondsanalyse-Tool verfügt über mehr Funktionen als das bisherige. Nun gibt es beispielsweise eine Detailanalyse der Depots und es lassen sich individuelle Fondslisten anlegen.

Bei der fondsgebundenen Altersvorsorge kommt es auf eine passende Fondsauswahl und -analyse an, die zudem einfach zu handhaben sein sollte. Die Continentale hat ein neues Tool zur Fondsanalyse gestartet, das mehr Funktionen bietet als das bisherige und die Beratung somit einfacher machen und die Qualität verbessern soll.

Das Tool basiert auf der Ratingplattform des Finanzinformations- und Analyseunternehmens Morningstar und ist auf die Ansprüche der Continentale zugeschnitten. Über einen Start-Button erhalten Nutzer zunächst eine Gesamtübersicht aller Fonds. Um auf die entsprechende Fondsauswahl der jeweiligen Tarife zugreifen zu können, braucht es lediglich wenige Angaben.

Detailanalyse der Depots, individuelle Fondslisten, mehr Filter

Zu den Neuerungen des Tools gehören auch die Detailanalyse der Depots, unter anderem mit Nachhaltigkeitsmerkmalen, aktuellen Wertentwicklungen, Gebühren sowie Angaben zu Risiko und Rating. Außerdem haben Nutzer die Möglichkeit, individuelle Fondslisten anzulegen oder Fonds im Renditevergleich gegenüberzustellen. Zudem hat das Tool mehr Filter als bislang, mit denen Vermittler die persönlichen Kriterien eines Kunden in die Analyse einfließen lassen können.

Nachhaltigkeitspräferenzabfrage erweitert

Neues gibt es auch bei der erforderlichen Abfrage von Nachhaltigkeitspräferenzen. Hierbei haben Kunden die Möglichkeit zu wählen, welche Nachhaltigkeitskriterien bei ihren Investitionsentscheidungen greifen sollen. Auf Fondsebene lässt sich nun nach noch spezifischeren ESG-Kriterien filtern, wie etwa nach Einzel-PAI-Werten wie Treibhausgasemission, Biodiversität und CO2-Fußabdruck. Zur Unterstützung dienen dabei ein Nachhaltigkeitsfilter, der die passende Fondsauswahl selektiert, und das Fondsanalyse-Tool. Das Werkzeug zeigt die konkreten Merkmale der Investmentfonds im Reiter „Nachhaltigkeit“ oder im jeweiligen ESG-Factsheet. (tik)

Bild: © Urupong – stock.adobe.com


Neues IVFP-Tool für die Beratung zur Altersvorsorge

Um Kunden die Notwendigkeit einer zusätzlichen Altersvorsorge aufzuzeigen, können Berater nun den neuen „IVFP Pilot“ nutzen. Mithilfe von KI-Technologie kann die Produktwahl für ähnliche Profile wie die des jeweiligen Kunden ermittelt werden. Damit soll der Kunde mehr Sicherheit erhalten.

Das Institut für Vorsorge und Finanzplanung (IVFP) hat den neuen „IVFP Pilot“ in der Beratungssoftware fairadvisor.net gestartet. Das Tool mit KI-Technologie unterstützt Berater, Kunden anschaulich zu vermitteln, dass sie zusätzlich in eine Altersvorsorge investieren sollten.

Vom IVFP heißt es dazu, dass aufgrund der Komplexität des Themas Altersvorsorge und weil die positiven Effekte erst im Rentenalter sichtbar werden, Kunden häufig die letzte Überzeugung fehle, die richtige Entscheidung zu treffen. Hier könne es hilfreich sein zu sehen, wie andere Menschen ähnliche Probleme gelöst haben. Hier lässt sich mit dem „IVFP Pilot“ ansetzen.

Kundenzufriedenheit erhöhen

Anhand weniger persönlicher Angaben ermittelt das Tool in Prozent, wie wahrscheinlich es ist, dass Kunden mit einem ähnlichen Profil eines der vorgeschlagenen Produkte gewählt haben. Das trägt dazu bei, die Sicherheit und Zufriedenheit bei den Kunden zu erhöhen und kann laut IVFP zu einer erhöhten Abschlusswahrscheinlichkeit und einer geringeren Stornoquote verhelfen. Außerdem verringert sich die Beratungszeit, da Kunden auf Grundlage ihrer persönlichen Eingaben individuelle Vorschläge erhalten und dem Ergebnis eine hohe Objektivität zugestehen, wie es vom IVFP weiter heißt. (tik)

Bild: © Wasan – stock.adobe.com


„Mehr Zeit für echte Kundenberatung“

Mit einer neuen Plattform will die GGW Gruppe und die Bernhard Mittelstandsmakler GmbH Maklern den Weg in die Digitalisierung ebnen und ihnen Zeit ersparen. Sie sollen dadurch die Möglichkeit erhalten, sich wieder mehr um die Beratung der Kunden zu kümmern. Thorsten M. Kuhr zu den Hintergründen.

Interview mit Thorsten M. Kuhr, Geschäftsführer und Partner der BERNHARD Assekuranzmakler GmbH
Herr Kuhr, zum Anfang des Jahres haben Sie eine digitale Plattform für Makler gelauncht. Wie funktioniert sie und wie haben Sie die Anfangsphase wahrgenommen?

Die digitale Plattform ist als Antwort auf die wachsende Marktdynamik entstanden und dient dazu, mittelständische sowie Kleinmakler zu unterstützen. Wir haben von Beginn an ein sehr starkes Interesse und eine durchweg positive Resonanz erlebt. Die Plattform nutzt fortschrittliche Technologien und Prozesse, um Maklern zu helfen, den büro­kratischen Aufwand zu reduzieren und sie auf die digitalen Herausforderungen vorzubereiten. Alleinstellungsmerkmal unserer Plattform ist, dass wir ganze Workflows digital abbilden können. Anders als bei Pools bekommt der Makler nicht nur ein Tool, in welchem er Risiken berechnen und abschließen kann, an die Hand, sondern erfährt in der Verwaltung seines Bestandes echte Hilfestellungen. Mit der Plattform erhält der Makler für seine Kunden einen auf sein Unternehmen gebrandetes Set-up, bestehend aus einem Online-Abschluss und einer individuell einstellbaren Police, einem Kundenkonto, einer Vertrags- und Kundenverwaltung für den Innendienst und einem digitalen Schadenprozess. Mit Nutzung unserer Plattform lassen sich ab Implementierung sofort 80% des Tages­geschäftes digital darstellen.

Wie kam es denn zur Entwicklung der Plattform? Woher kam die Idee?

Wir haben vor Jahren intensiv mit der Digitalisierung unserer eigenen Workflows begonnen und waren dadurch schnell Branchenvorreiter. Die Idee für die Plattform entstand also aus der Notwendigkeit heraus, mit den technischen, prozessualen und regulatorischen Herausforderungen Schritt zu halten. Hinzu kommt der unterschiedliche Umgang der Versicherer mit Maklerhäusern. Durch den Austausch mit Maklerkollegen haben wir dann erkannt, dass eine solche Plattform gerade für kleinere und mittelständische Maklerhäuser eine enorme Unterstützung bedeuten kann. Durch die Plattform ebnen wir ebendiesen den Weg in die Digitalisierung.

In welchem Verhältnis stehen Sie und Ihre Plattform dann zur GGW Gruppe?

Gemeinsam mit der GGW Gruppe haben wir die Bernhard Mittelstandsmakler GmbH gegründet. Über diese können sich auch Klein- und Midsize-Makler der GGW Gruppe anschließen, ohne ihre eigene Makleridentität zu verlieren. Persönlich bin ich gemeinsam mit Benjamin Wess Partner und Geschäftsführer der Bernhard Mittelstandsmakler GmbH.

Und welche Zielgruppe wollen Sie mit der Plattform erreichen?

Unsere Zielgruppe sind mittelständische und kleinere Gewerbemakler, die entweder auf der Suche nach einer Nachfolgeplanung für ihre Kunden sind oder die ihre Prozesse digitalisieren und verbessern möchten, um wett­bewerbsfähig zu bleiben.

Welche Vorteile ergeben sich für kleinere Makler denn aus der Anbindung an die Plattform?

Durch die Anbindung haben erstmals auch kleinere Makler die Möglichkeit, sich an eine europäische Maklergruppe anzubinden und gleichzeitig das Verständnis und die Expertise eines familiengeführten Maklerhauses zu spüren. Wir bieten Wettbewerbsvorteile, digitale Ideen und die vertriebliche Stärke eines Großmaklers, aber auch das Herz und die Partnerschaft eines Familienunternehmens.

Genauer profitieren sie von verbesserten Deckungskapazitäten, wettbewerbsfähigen Konditionen und der Möglichkeit, administrative Aufgaben effizienter zu gestalten. Alle angeschlossenen Makler erhalten direkten Zugang zu unseren Premiumprodukten und Konditionen. Durch die beim Versicherer erwirkte Portfoliohandhabung unseres Gesamtbestandes kann der Makler Haftungsrisiken vorbeugen und seinen Bestand zukünftig leichter verwalten. Einer der größten Benefits ist sicherlich auch die sich dadurch ergebende Zeitersparnis. Somit können sich die Makler auf ihre Kernkompetenzen fokussieren und es bleibt mehr Zeit für echte Kundenberatung.

Tritt durch diese Digitalisierung der persönliche Kontakt zwischen Makler und Kunden nicht zu sehr in den Hintergrund?

Nein, das Gegenteil ist der Fall. Unsere Plattform betont die Bedeutung der persönlichen Betreuung und der Kundenbindung. Während wir digitale Lösungen anbieten, steht die persönliche und oft freundschaftliche Beziehung zwischen Maklern und Kunden weiterhin im Vordergrund. Die Plattform soll die administrativen Aufwände reduzieren, um so die nötigen Freiräume zu schaffen.

Ihre Plattform soll Makler auch bei der Nachfolgeplanung unterstützen. Was bedeutet das und wie genau funktioniert das?

In Bezug auf die Nachfolge­planung haben wir die Erfahrung gemacht, dass es den meisten ein großes Anliegen ist, ihre Kunden in guter Betreuung zu wissen. Mit den Kunden bestehen oft generationsübergreifende Verbindungen, was den Ausstieg weiterhin erschwert. Wir garantieren daher eine weitere Betreuung durch einen persönlichen Ansprechpartner. Andere Marktteilnehmer gehen einen anonymeren Weg, bei der die persönliche Betreuung nicht im Vordergrund steht und die Anliegen und Betreuung eher über Callcenter geschieht. Wir glauben an eine Partnerschaft mit der Stärke einer großen Gewerbe- und Industriegruppe, die gleich­zeitig die Bindung zu den Privatkunden nicht verliert. Dann partizipieren alle Teilnehmer: der Versicherer, der Makler und im Zentrum der Kunde.

Für die Nachfolge haben wir verschiedene Modelle, die wir immer auch auf die persönlichen Präferenzen des bisherigen Geschäftsinhabers anpassen, um so eine sanfte Übergabe zu gewährleisten. So kann der Geschäftsinhaber z. B. schon jetzt die Übergabe regeln und von der Digitalisierung seiner Workflows und der Sicherung von Arbeitsplätzen profitieren, weiterhin aber im von ihm gewünschten Ausmaß für seine Kunden da sein.

Nutzt Ihr Angebot auch künstliche Intelligenz (KI)?

Ja, wir setzen auf KI, um Prozesse zu optimieren und effizienter zu machen. Schon jetzt trainieren wir einige KIs und machen das Thema für die bei uns angebundenen Makler zugänglich, wodurch sich klare Wett­bewerbsvorteile ergeben werden.

Welche Chancen und Herausforderungen sehen Sie denn in der Nutzung von KI und Kundendatensätzen?

Um überhaupt ein nützliches KI-Tool trainieren zu können, bedarf es einer strukturierten Datengrundlage. Die herkömm­lichen CRM-Tools werden hier nicht helfen können, was aktuell die größte Herausforderung darstellt. Bezüglich Datenschutz legen wir großen Wert auf eine sichere und regulierungs­konforme Datenverwaltung. Unsere Plattform ist in Deutschland programmiert und gehostet und erfüllt die höchsten Anforderungen an dieses Thema. Die Chancen sind die deutliche Vereinfachung von Workflows sowie die schnellere Bereitstellung von Informationen. Dies unterstützt Sachbearbeiter bei Geschäfts­prozessen, ermöglicht Kunden eine schnelle Risikoanalyse und Schadenabwicklung und hilft dem Vertrieb dabei, sich als Experten bei den Kunden zu positionieren.

Wie ist Ihre Einschätzung zum weiteren Konsolidierungsgeschehen? Machen solche Lösungen wie die Ihre Schule?

Wir sehen die Konsolidierung als eine Chance für Makler, ihre Position zu stärken. Für kleinere Makler wird es immer schwieriger, im Gewerbemarkt wettbewerbs­fähig zu bleiben. Deckungskapazi­täten fehlen und Wettbewerber mit Großmaklerkonditionen greifen die Bestände von Kleinmaklern an. Hinzu kommt, dass es für eben­diese immer schwieriger wird, Fachpersonal zu finden und zu halten. Unsere Plattform bietet genau das Fundament und die Tools, die Makler benötigen, um in einem sich verändernden Markt wett­bewerbsfähig zu bleiben und zu wachsen. Um meinen Partner Benjamin Wess zu zitieren: „Der Maklermarkt befindet sich in einem geschichtsträchtigen Wandel.“ Wir sind daher der festen Überzeugung, dass wir mit dieser Plattformlösung eine große Chance haben, den Markt aktiv mitzugestalten.

Dieses Interview lesen Sie auch in AssCompact 06/2024 und in unserem ePaper.
Bild: © Thorsten M. Kuhr, BERNHARD Assekuranzmakler GmbH

 
Ein Interview mit
Thorsten M. Kuhr

Sind Kunden bereit für KI-basierte Produktempfehlungen?

Menschen über 60 Jahren fühlen sich mehrheitlich nicht wohl mit dem Gedanken, Produkte von einer künstlichen Intelligenz empfohlen zu bekommen, so eine Studie. Jüngere sind da schon offener gegenüber. Im Bereich von Bank- und Versicherungsgeschäften herrscht insgesamt eher (noch) Ablehnung vor.

Unter Digital Natives sind die Vorbehalte gegenüber KI-basierten Produktempfehlungen deutlich geringer als unter Älteren. Das hat eine im Auftrag des Daten- und KI-Spezialisten SAS von forsa durchgeführte Umfrage ergeben.

54% der 18- bis 29-Jährigen finden es demnach in Ordnung, wenn ihnen ein künstliche Intelligenz (KI) selbstständig Empfehlungen gibt. Menschen über 60 fühlen sich damit allerdings mehrheitlich nicht wohl: Hier geben lediglich 15% an, dass sie damit einverstanden wären. Insgesamt sagte jeder dritte Befragte, dass es für ihn okay ist, wenn KI Produkte empfiehlt.

KI-basierte Produktempfehlungen zu Versicherungsgeschäften: Mehrheit fühlt sich unwohl


Sind Kunden bereit für KI-basierte Produktempfehlungen?


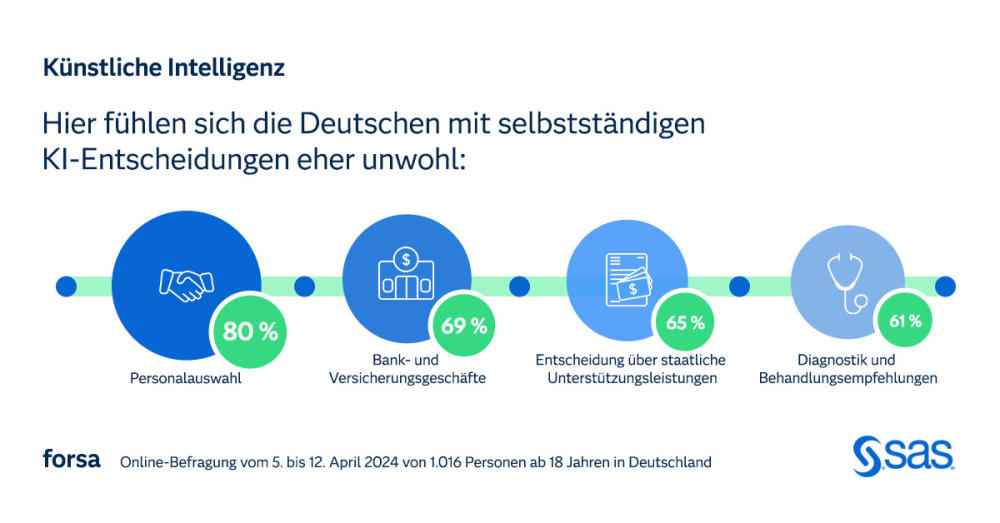
Speziell in den Bereichen Personalauswahl (80%), Bank- und Versicherungsgeschäfte (69%), staatliche Unterstützungsleistungen (65%) sowie Diagnostik und Behandlungsempfehlung (61%) fühlen sich die Deutschen der Befragung zufolge mit selbstständigen KI-Entscheidungen eher unwohl.

„Es liegt ein Paradoxon vor“

„Die aktuelle Umfrage zeigt, dass beim Thema Trustworthy AI noch viel Überzeugungsarbeit geleistet werden muss – das gilt auch im Bereich e-Commerce“, so Michael Obermaier, Head of CX and MarTech Solutions DACH, SAS.

Hier liege laut Obermaier eindeutig ein Paradoxon vor: „Einerseits funktioniert eine wirklich relevante Kundenansprache ausschließlich mit fundierten Echtzeitinformationen auf Basis von KI. Andererseits müssen dabei jederzeit Datenschutz und Transparenz sichergestellt sein.“

Über die Befragung

Die Online-Umfrage wurde vom Marktforschungsinstitut forsa vom 05. bis 12.04.2024 unter Personen ab 18 Jahren durchgeführt. In die Auswertung flossen Antworten von 1.016 befragten Personen ein. (lg)

Bild: © Лилия Захарчук – stock.adobe.com; Grafik: © SAS/forsa


Mr-Money mit Neuzugang für die BiPRO-BOX

Neues von Mr-Money: Die in Zweibrücken ansässige Assekuradeur ASKUMA AG ist jetzt an die BiPRO-BOX des Softwarehauses angebunden. Damit wurde der Nutzungskreis des Automatisierungstools für Maklerbüros weiter ausgebaut. Insgesamt sind nun 122 Gesellschaften angeschlossen.

Der Kreis der an die BiPRO-BOX von Mr-Money angebundenen Gesellschaften wächst: Mit der ASKUMA AG hat das Softwarehaus ein weiteres Unternehmen an sein Automatisierungstool für Maklerbüros angeschlossen.

Der Assekuradeur aus Saarbrücken mit über zwanzigjähriger Erfahrung setzt seinen Fokus auf internetbasierte Lösungen im Bereich Sach und arbeitet ausschließlich mit Versicherungsvermittlern zusammen. Makler, die für die ASKUMA tätig werden, können das Dienstleistungsangebot des Assekuradeurs nutzen und von einer digitalen Antragseinreichung oder auch einer haftungssicheren Bestandsverwaltung profitieren.

Mit dem Neuzugang der ASKUMA AG umfasst der Kreis der Unternehmen, die an die BiPRO-BOX angeschlossen sind, nun 122 Gesellschaften. Wie Mr. Money betont, lassen sich insbesondere im Zusammenspiel mit der PDF-BOX des Softwarehauses Möglichkeiten zur automatischen Aufbereitung von Dokumenten und einer umfassenden Digitalisierung. (tik)

Bild: © Sunisa – stock.adobe.com


KI im Vermittlerbetrieb: So denken Makler darüber

Wie stehen Vermittlerinnen und Vermittler zu künstlicher Intelligenz in ihren Betrieben? Das wollte die zweite TRENDS-Studie des Jahres 2024 herausfinden und findet Antworten auf diese und weitere Fragen im Sonderthema. Grundsätzlich zeigt sich: Das Thema wird in der Maklerschaft durchaus kontrovers aufgenommen.

„Künstliche Intelligenz (KI) hat das Potenzial, die Gesellschaft insgesamt zu verändern, sowohl positiv als auch negativ.“ Rund 80% der befragten Versicherungsmaklerinnen und -makler sowie Mehrfachagentinnen und -agenten stimmen dieser Aussage zu. Dies hat die aktuelle Studie „AssCompact TRENDS II/2024“ herausgefunden, die sich im Sonderthema mit künstlicher Intelligenz (KI) im Vermittlerbetrieb befasst.

KI – positiv oder negativ?

Die Befragten verstehen unter dem Begriff „künstliche Intelligenz“ in der Versicherungsbranche eine Vielzahl von Gesichtspunkten – viele davon haben mit Prozessoptimierung und Erhöhung der Arbeitseffizienz zu tun. 46,4% der Maklerinnen und Makler stehen dem Einsatz von KI grundsätzlich positiv gegenüber, 41,4% sehen ihn skeptisch. 5% lehnen ihn grundsätzlich ab.

In den vergangenen Monaten ist zudem sehr viel über den Einsatz neuer Sprachroboter, die mit künstlicher Intelligenz ausgestattet sind (z. B. ChatGPT), diskutiert worden. Hat sich dadurch die Einstellung der Befragten zu KI verändert? Knapp die Hälfte (47,2%) verneint dies, während ein gutes Viertel (25,4%) sagt: Ja, hin zum Negativen. Gut jeder Fünfte (22,2%) sagt, die eigene Einstellung habe sich hin zum Positiven verändert.

Welche Bedeutung sehen Makler in KI für den Markt?

Heißt das dann auch, dass KI für den Maklermarkt lediglich eine geringe Bedeutung hat? Ja, geringe bis keine Relevanz, meinen 13,8% der Befragten. Über die Hälfte jedoch, 55%, schreiben ihr große bis sehr große Relevanz zu. Der Rest (31,3%) stuft sie als mittelmäßig ein.

Mehrheit nutzt KI bisher gar nicht

Genutzt wird KI im Vermittlerbetrieb bislang nur sporadisch. Lediglich 2,3% verwenden sie sehr umfangreich, 21,3% nutzen KI vereinzelt und 15,7% probieren die Möglichkeiten von KI intern aus. Die deutliche Mehrheit jedoch (44,6%) nutzt sie bisher gar nicht und plant dies auch nicht. Die Top 3 der Bereiche, in denen KI von den Maklerinnen und Maklern bereits genutzt wird, sind schriftlicher Kundenkontakt (46,6%), Vertrags- und Dokumentenverwaltung (38,2%) und operative Prozessverbesserung (33,3%). Als „Vorreiter“ in Sachen KI würden sich lediglich 3,1% der Befragten betiteln, während 65,4% ihr Know-how im Mittelfeld oder ganz am Anfang verorten. Als fortgeschritten sehen sich 31,5%, während sich niemand als „Nachzügler“ bezeichnet.

Warum nutzen Makler KI (noch) nicht?

Die Befragten, die KI noch nicht nutzen, haben dafür verschiedene Gründe angegeben. An der Spitze stehen mangelnde Kenntnisse über verfügbare KI-Technologien im Unternehmen (49,5%), dicht gefolgt von „Andere Prioritäten im Betrieb“ (45,6%) und „Sorgen über rechtliche Aspekte“ (45,1%). Auch sind 38,3% skeptisch gegenüber der Effektivität von KI.

Anschluss nicht verlieren – aber keine Weiterbildung

Hauptgründe für den Einsatz von KI im Betrieb sind Effizienzsteigerung und Automatisierung von Prozessen. Knapp die Hälfte denkt dabei auch daran, dass sie nicht den Anschluss an die technologische Entwicklung verlieren möchte. Eine Weiterbildung zum Thema KI haben allerdings 53,7% bisher noch nicht absolviert. 42,1% haben vereinzelt teilgenommen und 4,2% regelmäßig. 37,2% planen allerdings auch nicht, sich in nächster Zeit zum Thema KI fortzubilden. 62,8% haben dies in den nächsten drei, sechs oder zwölf Monaten vor.

Das wünschen sich Makler bei KI

Weitere Informationen und Handlungshilfen im Zusammenhang mit KI erwarten die Maklerinnen und Makler in erster Linie von Pools und Dienstleistern (64,4%) sowie Produktgebern (56,6%). Vor allem benötigen sie nach eigener Aussage u. a. Hilfe bei der Auswahl von geeigneten KI-Lösungen (26,%) und bei der Implementierung und Integration von KI-Lösungen (25,4%) sowie bei rechtlichen und ethischen Fragen im Zusammenhang mit KI (10,9%).

Über die Studie

Die Online-Befragung zur Studie „AssCompact TRENDS II/2024“ wurde vom 03.04.2024 bis 16.04.2024 durchgeführt. Nach einer Qualitätsprüfung flossen die Stimmen von 413 Vermittlerinnen und Vermittlern aus der Finanz- und Versicherungsbranche in die Stichprobe ein, die ein sehr gutes Abbild der Assekuranz- und Finanzvermittlerinnen und -vermittler hinsichtlich der Alters- und Geschlechtsstruktur darstellt. Sie können diese Studie hier kostenpflichtig bestellen.

Informationen zu allen weiteren AssCompact Studien sind unter asscompact-studien.de zu finden.

Bild: © vgstudio – stock.adobe.com