AssCompact suche
Home

0630

Software

Vertragsoptimierung: Neues Tool von mobilversichert und fb research

Die BrokerTech-Plattfom mobilversichert hat gemeinsam mit der fb research GmbH einen automatisierten Vertragsoptimierer entwickelt. Damit lassen sich Altverträge aller Sparten analysieren und optimieren, zum Beispiel im Hinblick auf Potenzial zur Aktualisierung oder mögliche Absicherungslücken.

Mit dem neuen Tool können Bestandsverträge auf der digitalen Full-Service-Plattform mobilversichert analysiert und optimiert werden. „Die neue Funktion ermöglicht es, Altverträge aller Sparten automatisiert zu analysieren, etwa auf Potenzial in der Aktualisierung der Policengeneration oder Lücken in der bestehenden Absicherung“, erklärt Fabian Van Lancker, Geschäftsführer der fb research GmbH (ehemals Franke und Bornberg Research). Dies erfolge anhand von bis zu 350 Kriterien pro Vertrag. Gleichzeitig würden Vorteile bei einem Wechsel des Risikoträgers, Versicherers oder der Police transparent aufgezeigt, so Van Lancker weiter.

Altverträge prüfen und alternative Deckungen berechnen lassen

Anwender der mobilversichert-Plattform können den automatisierten Vertragsoptimierer nutzen. Laut David Scheuermann, Geschäftsführer von mobilversichert, bietet das Tool neben einer Optimierung der Verträge für den Kunden vor allem eine Entlastung für Makler. Der automatisierte Abgleich des Versicherungsbestandes inklusive der Berechnung neuer Angebote erfolge ohne Mehraufwand für den Makler, so Scheuermann, da bereits vorhandene Bestandsdaten verwendet werden. Dank des automatisierten Deckungschecks ist es zudem möglich, für eine beliebige Anzahl an Kunden und Verträgen parallel alternative Deckungen berechnen und aussteuern zu lassen.

Nach der Analyse schlägt das neue Feature die zur Lebenssituation des Kunden passenden Angebote vor, die anschließend direkt verschickt werden können – per E-Mail, App oder über das Endkundenportal. „Dabei entscheidet der Makler, ob er seinem Kunden die aktuellste Generation einer bestehenden Police übermitteln oder ihm einen neuen Risikoträger vorschlagen möchte. In beiden Fällen erhält der Kunde die volle Transparenz über die jeweiligen Vorteile“, sagt Scheuermann weiter. Das mobilversichert-Portal übernimmt auch die Beantragung bzw. den Abschluss beim Versicherer.

Keine Haftungsrisiken mehr durch veraltete Bestände

Mit dem automatisierten Altvertragsoptimierer soll auch Haftungsrisiken für Makler durch veraltete Bestände vorgebeugt werden. „Makler schalten die Risiken aus, die durch veraltete Bestände und Deckungen entstehen – und das ganz ohne zusätzlichen Aufwand. Eine Aufgabe, die aus Kapazitätsgründen bislang oftmals zu kurz kam“, so Scheuermann weiter. (tk)

Bild: © thanmano – stock.adobe.com


agencio an BiPRO-BOX von Mr-Money angeschlossen

Das Softwarehaus Mr-Money meldet einen weiteren Neuzugang für die BiPRO-BOX: Mit der agencio Versicherungsservice AG wurde ein weiteres Unternehmen angebunden. Bei dem Assekuradeur aus Westerstede stehen digitale und klimafreundliche Versicherungslösungen im Fokus.

Mit der agencio Versicherungsservice AG wurde eine weitere Gesellschaft an die BiPRO-BOX von Mr-Money angebunden. Versicherungsvermittler können ab sofort auf die Produktpalette von agencio zurückgreifen, die auf Nachhaltigkeit ausgerichtet ist, und Geschäftsvorfälle automatisiert abrufen. Der im niedersächsischen Westerstede ansässige Assekuradeur hat nach eigenem Bekunden digitale und klimafreundliche Versicherungslösungen ins Zentrum seiner Geschäftspolitik gestellt.

Wie das Softwarehaus Mr-Money weiter mitteilt, sind mittlerweile Dokumente von insgesamt 120 Gesellschaften über die BiPRO-BOX abrufbar. Der abermals vergrößerte Kreis teilnehmender Assekuranzen erhöhe wiederum die Reduzierung von Alltagsarbeiten im Maklerbüro und verschaffe den Vermittlern mehr Freiräume für die Beratung ihrer Kunden, so Mr-Money weiter. (tk)

Bild: © alphaspirit – stock.adobe.com


APRIL bietet Zahlungskarte für Krankenversicherte im Ausland

Mit der „Easy Claim Card“ hat APRIL International eine digitale Zahlungskarte für Krankenversicherte im Ausland gestartet. Sie wird auf Antrag aufgeladen und kann dann in medizinischen Einrichtungen verwendet werden, um Gesundheitsausgaben direkt abzurechnen – ohne eigene Vorauszahlungen.

Der Großhandelsmakler APRIL International hat die digitale Zahlungskarte „Easy Claim Card“ für Krankenversicherte im Ausland im Zusammenspiel mit manager.one als Finanzpartner und Online-Banking-Spezialist eingeführt. Nach einer erfolgreichen Testphase bietet ARPIL International die Karte nun auch auf dem deutschen Markt an.

Ohne eigene Vorauszahlungen

Mit der Easy Claim Card will APRIL International seinen Versicherten den Behandlungsweg vereinfachen, der je nach Auswanderungs- oder Aufenthaltsland komplex und mit hohen Kosten verbunden sein kann. Dem im Ausland lebenden bzw. arbeitenden Kunden wird die digitale Zahlungskarte bereit gestellt, mit der sich Gesundheitskosten in medizinischen Einrichtungen begleichen lassen – ohne eigene Vorauszahlungen. So können Versicherte vom Routine-Arztbesuch bis zum medizinischen Notfall alle Arten von Ärzten und medizinischen Einrichtungen bezahlen.

Karte weltweit einsetzbar

Der neue Service ergänzt etablierte Abrechnungssysteme für den Fall, dass besonders hohe Behandlungskosten anfallen und in Ländern außerhalb des Gesundheitsnetzwerkes eine unkomplizierte Versorgung erforderlich wird. Die Easy Claim Card funktioniert weltweit und unterstützt akute Hilfestellungen durch Allgemeinmediziner, Fachärzte, Labore, Apotheken, medizinische Bildgebung, Krankenhäuser, Physiotherapeuten, Zahnärzte und Optiker.

„APRIL International setzt seine Entwicklung fort, um ein international führender Versicherungsanbieter zu werden und Expatriats überall auf der Welt die besten Serviceleistungen zu bieten. Die Easy Claim Card ist ein weiteres Beispiel für digitale Innovation. Sie entspricht den Bedürfnissen unserer Versicherten nach Einfachheit und Benutzerfreundlichkeit“, erklärt Isabelle Moins, CEO von APRIL International in Europa.

Lesen Sie auch:

APRIL aktualisiert Easy Claim App

Bild: © APRIL International


germanBroker.net ist BiPRO-Partner

Seit Kurzem gehört auch der Maklerverbund germanBroker.net AG zum Mitgliederkreis von BiPRO e.V., dem Brancheninstitut für Prozessoptimierung. Zu den BiPRO-Partnern zählen Branchenmitglieder wie Versicherer, Vermittler und Dienstleister.

<p>Das Brancheninstitut für Prozessoptimierung BiPRO e.V. erarbeitet IT-Standards für die Versicherungs- sowie Finanzdienstleistungsbranche. Die BiPRO-Normen gelten als Grundlage für effiziente digitale Prozesse entlang der gesamten Wertschöpfungskette. Zu den BiPRO-Partnern zählen Branchenmitglieder wie Versicherer, Vermittler und Dienstleister. Seit Kurzem ist auch der Maklerverbund germanBroker.net AG (gBnet) Mitglied im BiPRO e.V.</p><p>„Die BiPRO-Normen sind auch für uns das Mittel der Wahl zum Erhalt der Autonomie unserer Partner“, erklärt Hartmut Goebel, Vorstand von gBnet. „Zum Großteil benötigen die in der heutigen Zeit notwendigen Online- und Plattformlösungen Schnittstellen zu den jeweiligen Systemen der Makler und Versicherer.“ Mit der M1-Schadenplattform beispielsweise hat gBnet eine zentrale Online-Plattform zur Bearbeitung von Schäden entwickelt. Diese wird mit BiPRO-Schnittstellen ausgestattet, sodass der Start der Schadenbearbeitung für den gBnet-Partnermakler aus seinem Maklerverwaltungsprogramm heraus erfolgen kann. Auch der Wiedereinstieg oder der Dokumentenaustausch sind möglich. </p><p>„Da die MVP-Landschaft unserer Partner heterogen ist und auch so bleiben soll, können nur normierte Schnittstellen das Zusammenspiel der Systeme ermöglichen. Hierfür hat der BiPRO e.V. die Grundlagen geschaffen“, so Goebel weiter. „Wir freuen uns, als neues Mitglied das gemeinsame Ziel, die Digitalisierung durch Prozessoptimierung, in der Branche voranzutreiben.“</p><p>Frank Schrills, geschäftsführender Präsident des BiPRO e.V. zur Mitgliedschaft von germanBroker.net im Verein: „germanBroker.net betreibt konsequent Digitalisierung. Deshalb passt der Maklerverbund als neues Vereinsmitglied ausgezeichnet zur BiPRO-Community. Gemeinsam werden wir die digitale Automatisierung und Prozessoptimierung weiter vorantreiben und damit die Zukunftsfähigkeit der Versicherungsbranche im Allgemeinen und die der Makler im Besonderen sichern.“ (tk)</p><div id="bbgreadlog-getimage"><img src="/bbgreadlog/getimage/62BE9D79-B488-498C-9A47-D70027E2B0AF"></div>


Plattform onpier gewinnt weitere Versicherer als Partner

Die onpier GmbH hat neue Kooperationspartner: Mit SIGNAL IDUNA und der Versicherungsgruppe die Bayerische schließen sich zwei weitere Gesellschaften der Plattform an. Zum Start können Kunden der beiden Versicherer den Kfz-Zulassungsservice nutzen.

Die onpier-Plattform hat mit der Versicherungsgruppe die Bayerische und SIGNAL IDUNA zwei weitere Versicherer als Kooperationspartner an Bord. Neben den beiden Neuzugängen sind bereits HUK-COBURG, LVM Versicherung, HDI und WGV an die branchenoffene B2B2C-Plattform für Mehrwertservices angeschlossen. HUK-COBURG und die LVM Versicherung sind Teilhaber von onpier.

Kfz-Zulassungsservice

Zum Start ermöglicht es onpier, dass die Kunden der Versicherungsgruppe die Bayerische und der SIGNAL IDUNA den Service „Fahrzeugzulassung“ nutzen können. Diese Dienstleistung wird direkt bei Abschluss der Kfz-Versicherung oder einem Fahrzeugwechsel angeboten. „Mit nur wenigen Klicks kann die Leistung ganz einfach in einer digitalen Abschlussstrecke gebucht werden“, erklärt Alexander Hund, Geschäftsführer von onpier. Servicepartner hierfür ist die Christoph Kroschke GmbH. Buchung und Bezahlung erfolgen auf einer onpier-Whitelabel-Abschlusstrecke.

Nach der Buchung der Dienstleistung und Bestätigung durch den Servicepartner versendet der Kunde die erforderlichen Dokumente zur Zulassung an Kroschke. Deren Mitarbeiter übernehmen die Zulassung vor Ort und schicken die Unterlagen zurück.

Weniger Aufwand für Kunden

Wie onpier unterstreicht, können Zulassungsdienstleister Vorgänge bündeln und die Termine beim Amt effizienter nutzen. Die Zulassung erfolgt somit oft deutlich schneller. „Wir haben es uns zur Aufgabe gemacht, die notwendigen Schritte bei einer Anmeldung, Ummeldung oder Abmeldung zu vereinfachen. Bisher musste oftmals ein Urlaubstag und viel Zeit zur Zulassung eines Fahrzeuges geopfert werden. Hier kommen wir ins Spiel. Wir nehmen den Fahrzeughaltern diesen Aufwand ab. Und dank unserer neuen Schnittstelle gehören wir zu den ersten Anbietern, die Zulassungen auch komplett digital mit den Behörden abwickeln können”, erläutert Philipp Kroschke, Sprecher der Geschäftsführung der Christoph Kroschke GmbH.

Kundenbindung mit Zusatzservices stärken

onpier verfolgt das Ziel, Versicherer und ihre Vertriebspartner dabei zu unterstützen, die Kundenbindung zu stärken – und zwar durch ein erweitertes Serviceangebot, das über das klassische Kerngeschäft der Versicherer hinausgeht und Kunden einen Zusatznutzen bietet. (tk)

Bild: © fotomek – stock.adobe.com


ARAG testet KI-Tool Microsoft 365 Copilot

Der virtuelle Assistent Microsoft 365 Copilot soll mithilfe von künstlicher Intelligenz viele Arbeiten vereinfachen. Die ARAG nimmt am Early Access Program teil. Im Rahmen des Programms kann der Düsseldorfer Konzern das Tool unter enger professioneller Begleitung durch Microsoft testen.

Das Early Access Program (EAP) für den virtuellen Assistenten Microsoft 365 Copilot steht nur einer kleinen Zahl an Unternehmen in Deutschland offen. Ein Unternehmen, das von Microsoft als EAP-Teilnehmer ausgewählt wurde, ist der Versicherer ARAG. Im Rahmen des Programms hat der Düsseldorfer Konzern Gelegenheit, den KI-basierten virtuellen Assistenten unter enger professioneller Begleitung durch Microsoft einzuführen und ausführlich zu testen.

Microsoft 365 Copilot verbindet mittels künstlicher Intelligenz (KI) verschiedenste Programmkomponenten und soll dadurch viele Arbeiten deutlich vereinfachen. Auf der Seite von Microsoft wird der Microsoft 365 Copilot als „KI-gestütztes Produktivitätstool“ bezeichnet, das große Sprachmodelle (LLMs) verwende und Daten von Nutzern in die Microsoft Graph- und Microsoft 365-Apps und -Dienste integriere. Es funktioniert zusammen mit Microsoft 365-Apps wie Word, Excel, PowerPoint, Outlook, Teams und mehr. (tk)

Bild: © ipopba – stock.adobe.com


Vergleichsportale haben festen Platz in Customer Journey vieler

Die Studie „Nutzung von Preisvergleichsportalen für Versicherungstarife“ zeigt, dass über ein Drittel der Versicherungsentscheider sich vor Abschluss auf einem Vergleichsportal informiert. Viele schätzen die hohe Bequemlichkeit. Welche Auswirkungen haben Vergleichsportale auf den Versicherungsvertrieb?

37%, also mehr als jeder dritte potenzielle Kunde, der in den letzten zwei Jahren Versicherungen neu abgeschlossen hat, haben sich davor auf einem Vergleichsportal informiert. Zu diesem Ergebnis kommt die aktuelle Trendstudie „Nutzung von Preisvergleichsportalen für Versicherungstarife“ von Nordlight Research und Valytics. In der Studie wurden Einstellungen und Motive von Versicherungskunden, die auf ihrer Customer Journey Vergleichsportale für Information und Abschluss nutzen, untersucht.

22% schließen Police über Portal ab

Zudem haben dann 22% ihre Police direkt über das Portal abgeschlossen. Dies entspreche einer Abschlussrate von 59%, heißt es von Nordlight Research und Valytics. Sachversicherungen wie Kfz, Privat-Haftpflicht oder Hausrat werden am häufigsten abgeschlossen. Jedoch kommt es auch bei Leben-Produkten und privaten Kranken- und Krankenzusatzversicherungen zu Abschlüssen über die Portale. Nordlight Research und Valytics schließen aus den Ergebnissen, dass die Produktgeber mit Blick auf ihre Vertriebsstrategien gut beraten seien, die wachsende Bedeutung der Vergleichsportale als Informations- und als Abschlusskanal zu berücksichtigen und die Motive der Zielgruppe der Portalnutzer differenziert zu verstehen.

Check24 bei Nutzerzahlen, Abschlussraten und Weiterempfehlung vorne


Vergleichsportale haben festen Platz in Customer Journey vieler


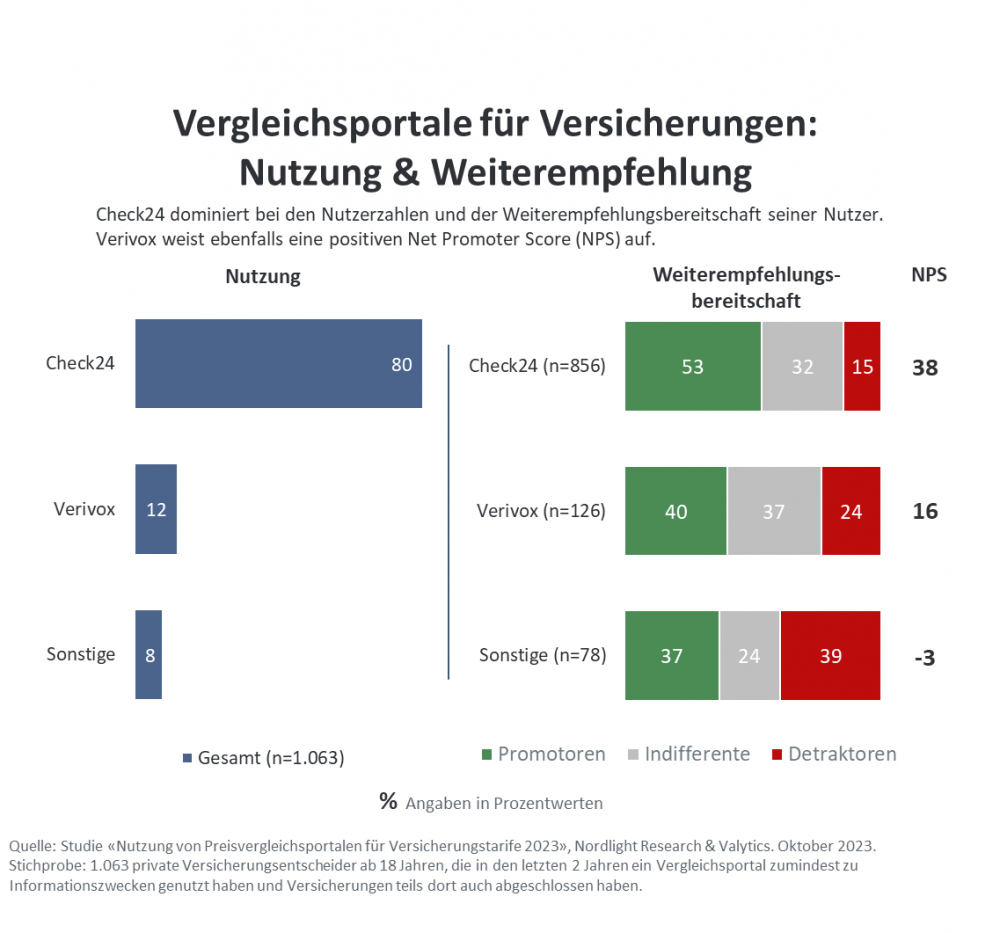
Was Nutzerzahlen, Abschlussraten und Weiterempfehlungsbereitschaft angeht, liegt das Vergleichsportal CHECK24 bei den portalaffinen Versicherungskunden ganz vorne. Mit deutlichem Abstand folgt Verivox. CHECK24 erzielt einen Net Promoter Score (NPS) von 38, Verivox liegt bei 16 Punkten (NPS = Verhältniswert von Promotoren/Aktive Weiterempfehler, Passive und Detraktoren/Kritiker). Zumeist gelangen die Nutzer direkt, also etwa über Eingabe der Internetadresse im Browser, auf die Vergleichsportale für Versicherungstarife. Vergleichsweise seltener geschieht dies über Links auf anderen besuchten Internetseiten (Suchmaschinen, Themenseiten etc.).

Drei Gründe, warum Versicherungskunden Online-Vergleichsportale nutzen

Aber warum nutzen Versicherungskunden eigentlich Online-Vergleichsportale? Auch das haben Nordlight Research und Valytics untersucht und drei Gründe herausgefunden:

  • Beim Abschluss von Versicherungen soll Zeit gespart werden.
  • Der Portalbesuch ist bereits eine etablierte Gewohnheit bei der Suche nach Versicherungen.
  • Beim Direktabschluss von Versicherungen über Vergleichsportale soll Geld gespart werden.

Eine weitere Motivation zum Direktabschluss von Versicherungen auf einem Vergleichsportal ist neben der Einschätzung, dort das beste und günstigste Angebot gefunden zu haben, noch die hohe Bequemlichkeit. Denn mit wenigen Klicks kann eine Versicherung erworben werden.

Nutzer sind unterschiedlich

Und nicht alle Nutzer von Vergleichsportalen sind gleich. Daher sollten Versicherer sie im Rahmen ihrer Vertriebsstrategien differenziert betrachten und berücksichtigen. Die Studie zeigt z. B., dass es Unterschiede zwischen denjenigen gibt, die sich vor dem Versicherungsabschluss auf Vergleichsportalen lediglich informieren, und denen, die dort auch ihre Policen abschließen.

Versicherungskunden, die Vergleichsportale nutzen, vertrauen deren Empfehlungen im Sinne eines neutralen Marktüberblicks in hohem Maße, heißt es außerdem aus der Studie – wenn auch nicht völlig uneingeschränkt. Meist werden dann auch die Produkte gewählt, die im Anbietervergleich weit vorne landen. Beim Abschluss ist der Studie gemäß dann aber trotz einer grundsätzlich hohen Preissensitivität der Portalnutzer nicht nur die Prämie wichtig, sondern auch der Wunsch nach einem möglichst umfassenden Versicherungsschutz und das Preis-Leistungs-Verhältnis.

Konsequente Vernetzung aller Vertriebskanäle

„Online-Vergleichsportale bedienen mit zunehmendem Erfolg den Wunsch vieler Versicherungskunden nach mehr Einfachheit und Bequemlichkeit beim Versicherungsabschluss, und auch in den nachfolgenden Vertragsbeziehungen“, sagt Hans-Joachim Schütt, Managing Partner der Strategieberatung Valytics. „Zahlreiche Anbieter hinken hier mit ihren eigenen Strategien und Konzepten noch immer hinterher. Konsequente Vernetzung aller Vertriebskanäle (Omnikanal), Nutzung neuer Technologien und KI sowie ein effizientes, friktionsloses Zusammenspiel mit dem personellen Vertrieb sind hier wichtige Stellschrauben.“

Wie viel Markenbekanntheit ausmacht

Interessant ist auch die Betrachtung der subjektiven Erinnerung der Portalnutzer in der Studie: Hier sind ALLIANZ und HUKCoburg aktuell die Anbieter mit der stärksten Präsenz auf den Online-Vergleichsportalen. Mit Abstand folgen: AXA, ERGO, DEVK, ADAC und weitere. Was beachtet werden sollte: Das Erinnerungsbild der Nutzer ist stark geprägt von ihrer subjektiven Erwartungshaltung und der Markenbekanntheit. Die HUKCoburg war zum Untersuchungszeitpunkt auf den Vergleichsportalen gar nicht mit einem Preis gelistet, so Nordlight Research und Valytics. Das wiederum heißt: Die Nutzer gehen fälschlicherweise einfach davon aus, dass gerade als preisgünstig bekannte Anbieter wie die HUK bei ihren Portalbesuchen auch mit konkretem Angebot vertreten gewesen sein müssten, obwohl sie dort zum Untersuchungszeitpunkt faktisch nicht auftauchen.

Geht es nur noch mit oder auch ohne Vergleichsportale?

„Die generelle Frage, ob es zukünftig nur noch mit oder auch ohne Vergleichsportale geht, muss jede Versicherungsgesellschaft im Rahmen ihrer Gesamtstrategie für sich selbst beantworten“, meint der Marktexperte Hans-Joachim Schütt von Valytics. „Fest steht jedoch: Vergleichsportale für Finanzdienstleistungen haben sich mittlerweile einen festen Platz in der Customer Journey vieler Kunden erarbeitet und der Versicherungsbranche in puncto Digitalisierung und Kundenorientierung einiges vorgemacht.“

Über die Studie

Für die aktuelle Trendstudie «Nutzung von Preisvergleichsportalen für Versicherungstarife» des Marktforschungsinstituts Nordlight Research in Zusammenarbeit mit der auf den Versicherungsmarkt spezialisierten Strategieberatung Valytics wurden mehr als 1.000 private Versicherungskunden ab 18 Jahren repräsentativ zur Nutzung von Vergleichsportalen und zu ihren Nutzungsmotiven befragt. Sie hatten in den letzten zwei Jahren eine Versicherung neu abgeschlossen oder waren gewechselt und haben sich dabei auf einem Vergleichsportal zumindest informiert. Ausführlich differenziert wird dabei nach unterschiedlichen Nutzergruppen, Nutzungsanlässen und Versicherungssparten sowie nach der Stellung der Vergleichsportale im Gesamtmix der präferierten Informations- und Abschlusswege der Kunden. Darüber hinaus werden die unterschiedlichen Größen der Versicherungsgesellschaften und das portalspezifische bzw. portalunabhängige Abschlussverhalten von deren Zielgruppen beachtet. (lg)

Bild: © oum – stock.adobe.com; Grafik: © Nordlight Research und Valytics


Fineconomy verkauft fundsaccess an britische Unternehmensgruppe

Konsolidierung im Bereich der WealthTechs: Die Fineconomy hat das FinTech fundsaccess an die britische Unternehmensgruppe Pollen Street Capital veräußert. fundsaccess soll mit MiFID-Recorder sowie Fundhero und der Niiio Finance Group zu einem neuen WealthTech-Player zusammengeführt werden.

Die Fineconomy hat den Verkauf ihres Portfoliounternehmens fundsaccess an die britische Private-Equity-Unternehmensgruppe Pollen Street Capital bekannt gegeben. Die fundsaccess AG ist einer der führenden Software-as-a-Service-Anbieter für digitale Beratungstechnologie im deutschsprachigen Raum. Das Unternehmen bietet White-Label-Technologie entlang des gesamten Beratungsprozesses. Etliche Versicherer sowie Vermögensverwalter, Finanzvertriebe und Maklerpools nutzen das Angebot von fundsaccess. Zum Produktspektrum zählen neben Anlageberatungs- und Portfoliooptimierungssystemen sowie Kunden- und Beraterportalen auch Produktdatenbanken sowie ein bankenübergreifendes Kundenverwaltungssystem.

Konsolidierung des WealthTech-Bereichs

Wie Fineconomy weiter mitteilt, will das Unternehmen mit der Transaktion zusammen mit Pollen Street Capital die Konsolidierung des europäischen Markts für WealthTechs, also FinTechs, die digitale Lösungen und Technologien für die Vermögensverwaltung bieten, vorantreiben. Unmittelbar zuvor erfolgte die Übernahme des FinTechs MiFID-Recorder. Dieser Schritt soll eine Zusammenführung von fundsaccess mit MiFID-Recorder sowie der niiio finance Group als Plattform-Investment und Fundhero ermöglichen. Wie es in der Pressemitteilung weiter heißt, wird von Pollen Street Capital Kapital sowohl für die Zusammenführung als auch für weitere Akquisitionen bereitstellen, die zur Konsolidierung des fragmentierten WealthTech-Marktes in der DACH-Region und ganz Europa dienen sollen.

Neuer Player will innovative WealthTech-Lösungen anbieten

Ziel der neu formierten Unternehmensgruppe ist es, innovative WealthTech-Lösungen anzubieten, die speziell für die DACH-Region und den europäischen Markt entwickelt wurden. Die Lösungen sollen Kunden von Banken, unabhängigen Vermögensverwaltern, institutionellen Asset-Managern und Versicherern „ein modernes, digitales Finanzdienstleistungserlebnis“ verschaffen, wie Fineconomy weiter mitteilt.

„Angesichts der Fragmentierung des deutschen WealthTech-Segments entstehen für Private-Equity-Unternehmen große Chancen, diesen Bereich zu konsolidieren und Mehrwerte für Kunden, Mitarbeiter und Investoren zu heben. Wir freuen uns, mit der im Vorfeld erworbenen MiFID-Recorder und unserer fundsaccess zwei profitable Unternehmen in die neue Unternehmensgruppe einzubringen. Mit Pollen Street Capital haben wir einen hervorragenden Investor gefunden, der die Konsolidierung im Segment weiter antreiben wird“, erklärt Reinhard Tahedl, CEO der Fineconomy.

Die Transaktion steht unter der aufschiebenden Bedingung der Erfüllung bestimmter Closing-Voraussetzungen einschließlich der notwendigen behördlichen Genehmigungen. (tk)

Bild: © Lerbank-bbk22 – stock.adobe.com


PROCHECK24 passt Plattform für Kfz-Versicherung an

PROCHECK24 hat seine Plattform zur Vermittlung von Kfz-Versicherungen überarbeitet. Das Versicherer-Portfolio wurde erweitert, der Rechner Nafi ist nun integriert und die Dokumente werden über Zeitsprung im BiPRO-Standard ins CRM eingespielt. Zudem gibt es neue Funktionalitäten.

Die PROCHECK24 GmbH ist den Wünschen ihrer Vertriebspartner nachgekommen und hat ihre Plattform zur Vermittlung von Kfz-Versicherungen einer umfassenden Überarbeitung unterzogen. Mit Nafi ist nun der führende B2B-Rechner eingebunden und die Dokumente werden über Zeitsprung im BiPRO-Standard ins CRM eingespielt und den Vertriebspartnern zur Verfügung gestellt – von der Beratungsdokumentation bis zur Police und Beitragsrechnung.

„Mit der Integration von Nafi und Zeitsprung sowie der kompletten Überarbeitung unseres CRM haben wir einen richtigen und wichtigen Schritt in Richtung Maklerzufriedenheit erreicht“, erklärt Björn Weikert, Geschäftsführer der PROCHECK24 GmbH.

Der Wechsel zu Nafi als Vergleichsrechner war laut PROCHECK24 strategisch der richtige Schritt hin zum Versicherungsmakler, da nun auch Lkw bis 3,5 t, Campingfahrzeuge und Anhänger zum Portfolio gehören. Ein weiterer Vorteil liegt laut Daniel Hering, Geschäftsführer von PROCHECK24, in der direkten Vertragsgestaltung mit den Gesellschaften, wodurch für Vertriebspartner bessere Courtagen verhandelt werden konnten. Diese seien nun im Mittel über alle eingebundenen Tarife um etwa 20% höher als in der bisherigen Konstellation.

Erweitertes Versicherer-Portfolio und zusätzliche Funktionalitäten

Im Rahmen der Überarbeitung wurden neue Versicherer ins Portfolio aufgenommen: Allianz, HDI, Württembergische, Itzehoer und Neodigital. Zudem gibt es zusätzliche Funktionalitäten im Vergleichsrechner. So lassen sich nun beispielsweise konkrete Angebote oder Vergleichsergebnisse direkt an die Kunden senden, SB-Kombinationen mit einem Klick berechnen und optimieren oder Gründe für nicht berechnete Tarife einsehen. Darüber hinaus kann der Vergleichsrechner in eigene Websites eingebunden oder direkt dem Kunden zur Befüllung zugesendet werden.

PROCHECK24-Wechseltarif

Außerdem bietet PROCHECK24 in diesem Herbst einen Wechseltarif, über den Kunden ein Rabatt von 5% auf ihren aktuellen Bruttobeitrag gewährt werden kann. „Dies gilt insbesondere, da wir bei den meisten Gesellschaften bislang eine um über 10% höhere Prämie für das kommende Versicherungsjahr sehen", erklärt Hering. (tk)

Bild: © Jakub Krechowicz – stock.adobe.com


Wer nicht mit der Zeit geht, geht mit der Zeit

Markel ist mit modernen Versicherungslösungen auf dem deutschen Markt. Der Spezialversicherer für gewerbliche Haftpflicht hat die Möglichkeiten der Digitalisierung früh erkannt und bereitet sich nun auf den Einsatz von KI im Unternehmen vor – auch, um attraktiv auf dem Arbeitsmarkt zu bleiben.

Ein Artikel von Frederik Wulff, Vorstandsvorsitzender der Markel Insurance SE

Evolution ist eines der spannendsten Kapitel der Menschheitsgeschichte. Den ständigen Veränderungen unseres Planeten steht seit Millionen Jahren die Fähigkeit zur Adaption gegenüber. Übertragen auf die Versicherungswirtschaft in Deutschland gilt Gleiches. Allerdings gab es in der Evolution immer wieder Phasen mit besonders intensiver Entwicklung. Eine solche erleben wir aktuell in der Versicherungswirtschaft. Diese Entwicklung ist getrieben von exogenen und endogenen Faktoren. Marktteilnehmer müssen auf diese Veränderungen reagieren, um Zukunftssicherung zu betreiben. Einige der wesentlichen Veränderungen werden in diesem Artikel beleuchtet.

Digitalisierung

Seit einigen Jahren versucht die Versicherungsbranche, ein im Vergleich zu anderen Industrien recht einfaches Geschäftsmodell mit mehr oder weniger großem Erfolg zu digitalisieren. Neue technische Möglichkeiten, das Nutzungsverhalten von Kunden und Vermittlern sowie der aufkommende Druck von InsurTechs durch die Weiterentwicklung von Technologien und Prozessen rund um den Vertrieb, die Verwaltung sowie die Abwicklung der Versicherungsverträge haben diesen Trend beschleunigt. Obwohl der Weg beschritten wurde, reicht der Anteil volldigital abgewickelter Geschäftsprozesse nicht aus. Versicherer ohne klaren Ausblick auf die eigene Digitalisierungsroadmap des Unternehmens bis zur vollständigen Digitalisierung der Geschäftsprozesse werden sich somit schwertun. Markel arbeitet deshalb seit drei Jahren konsequent an seiner Roadmap für die Digitalisierung des Geschäftsmodells. Dabei kommt dem Unternehmen sicherlich die Positionierung als Spezialversicherer sehr entgegen, weil es sich somit auf weniger Geschäftsprozesse konzentrieren kann als einige der Wettbewerber. Eines der erfolgreichsten Digitalisierungsprojekte der Geschäftsprozesse ist das Maklerportal MarkelNow, über das in einem immer stärker wachsenden Anteil das Geschäft abgewickelt werden kann.

Generative AI

Generative AI ist für die Versicherungswirtschaft das Pendant zur Industrialisierung der produzierenden Industrie. Fast jeder Output, den die Branche erzeugt, lässt sich heute theoretisch über generative AI erzeugen. Es ist eine Frage der Zeit, wann dies in der Praxis passieren wird und heutige Prozesse ersetzt werden. Erfolgreiche Unternehmen werden diesen Prozess technisch und emotional begleiten. Die technische Begleitung beginnt mit der Bereitstellung der nötigen Infrastruktur, die ein Arbeiten mit generativer AI zulässt. Zudem braucht es saubere Datenbestände in den Systemen und die Expertise inhouse, um die Umsetzung von AI-Projekten mit eigenen Mitteln sicherzustellen.

Der wohl schwierigere Teil ist die emotionale Begleitung, um der Belegschaft die Angst vor dieser Entwicklung zu nehmen, damit die Chancen in den Vordergrund treten können. Gelingt der erste Schritt, muss sich eine Aufbruchsstimmung entfalten, bei der alle Beteiligten das „Haben wir immer schon so gemacht“ an die Seite legen wollen, um neue und bessere Wege mit generativer AI zu beschreiten. Darauf folgt dann die konkrete Umsetzung, an der die Teams mitarbeiten. Die daraus entstehende neue Arbeitswelt ist geprägt von einer Kombination aus dem Wissen und der Erfahrung qualifizierter Teams und neuesten technologischen Möglichkeiten.

Markel setzt seit einiger Zeit AI ein, um sich mit der Nutzung generativer AI einen nachhaltigen Wettbewerbsvorteil aufzubauen. Dazu wurde zunächst in Infrastruktur, Systeme und Know-how investiert, die Markel weiter forciert. Weiterhin wurden in einem ChatGPT Hackathon erste Use Cases definiert, um einen maximalen Nutzen für Kunden, Vertriebspartner und die Mitarbeitenden zu erzielen.

War for Talents

In einer Studie von McKinsey wurde der Begriff War for Talents erstmals 1997 erwähnt. Seitdem hat er sich in der Literatur wie auch in der Realität fest etabliert. Zunächst geht es um die Attraktivität der Branche. Leider hat diese es in der Vergangenheit versäumt, die Vorteile unserer spannenden Branche klarer zu artikulieren. Gleichzeitig waren Image und Produkte anderer Branchen für viele Talente von jeher spannender und attraktiver. In der öffentlichen Wahrnehmung haben zudem einige Berufsbilder aus der Branche einen negativen Beigeschmack, der sich auf die Versicherungsbranche nachteilig auswirkt. Sagt dem Talent die Branche zu, gibt es einen immer größer werdenden Strauß an Parametern, der eine wachsende Bedeutung hat. Sicherlich sind Standort, Bekanntheit des Unternehmens, faire Vergütung, Arbeitsplatzsicherheit und Zusatzleistungen noch immer wichtige Faktoren.

Doch entscheidend sind heute oftmals ganz andere Aspekte wie die Work-Life-Balance, flexible Arbeitsmöglichkeiten, Entwicklungsperspektiven, die Vision des Unternehmens, der Zweck für den einzelnen Mitarbeitenden, die Werte insbesondere mit Blick auf Corporate Social Responsibility und last, but not least natürlich die Unternehmenskultur. Der Kampf um Talente wurde für Unternehmen in der Versicherungswirtschaft durch diese weiteren Merkmale einfacher, weil es deutlich mehr Faktoren gibt, um sich zu differenzieren. Gut aufgestellte Unternehmen der Branche können bei Talenten glänzen und diese von sich überzeugen. Diese Erfahrung hat auch Markel gemacht. Als kleines und unbekanntes Unternehmen in Deutschland konnten viele tolle Talente gewonnen werden, weil das Gesamtpaket und insbesondere die Kultur des „Markel Style“ und die Möglichkeit zu gestalten vielen Talenten zusagt.

Fazit: Herausforderungen für die Versicherungsbranche

Neben den genannten Herausforderungen gibt es für die Versicherungsbranche aber noch viele weitere: die sich ständig weiterentwickelnde Regulatorik, zu beachtende Compliance-Vorschriften, das Niedrigzinsumfeld und die aktuelle wirtschaftliche Situation in Deutschland, um nur einige zu nennen. Und natürlich der Klimawandel, verbunden mit der Frage, wie sich die Branche und insbesondere das eigene Unternehmen – auch hinsichtlich der Produktgestaltung – positionieren kann. Schlussendlich werden sich die Versicherer immer wieder die Frage nach der Relevanz der Lösungen für die Kunden stellen müssen, damit sie für ihre Kunden relevant bleiben.

Klingt nach einer Menge Herausforderungen. Ist aber auch wunderschön! Die Menschen in den Mittelpunkt zu stellen und in einer spannenden Branche die Möglichkeit zu haben, Dinge zu gestalten – was könnte es Besseres geben!?

Diesen Beitrag lesen Sie auch in AssCompact 10/2023 und in unserem ePaper.

Bild: © SERSOLL – stock.adobe.com

 
Ein Artikel von
Frederik Wulff