AssCompact suche
Home

0630

Software

Ausblick: Versicherer blicken verhalten zuversichtlich auf 2024

GDV-Präsident Dr. Norbert Rollinger hat AssCompact einen Ausblick auf das Jahr 2024 gegeben. Themen sind Altersvorsorge, Elementarversicherung, Nachhaltigkeit, Digitalisierung und KI sowie Solvency-II-Review und die anstehende Europawahl.

Ein Artikel von Dr. Norbert Rollinger, Präsident des Gesamtverband der Deutschen Versicherungswirtschaft e. V. (GDV)

Nach einem schwierigen Jahr mit großen geopolitischen Krisen und anhaltend hoher Inflation blicken die deutschen Versicherer verhalten zuversichtlich auf 2024. Einige Auf­gaben und Herausforderungen des Jahres 2023 bleiben auch im neuen Jahr auf der Agenda.

Altersvorsorge

Für die private Altersvorsorge will das Bundesministerium der Finanzen nach den Arbeiten der Fokusgruppe im Frühjahr ein Eckpunktepapier vorlegen. Aus Sicht des GDV wird es ohne grundlegende Reform kein Durchstarten in der geförderten privaten Altersvorsorge geben. Die Versicherer werden auch weiterhin Lösungsvorschläge und Know-how einbringen. Dem Verband geht es vor allem um Sicherheit und Planbarkeit für die lebenslange Rente als sozialpolitisch sinnvolle und notwendige Form der Auszahlung.

Auch in der betrieblichen Altersversorgung soll es 2024 mit einem Reformgesetz weitergehen. Neben Verbesserungen beim Sozialpartnermodell bleibt wichtig, die bAV auch darüber hinaus zu stärken. Die Direktversicherung bleibt gerade für kleine und mittlere Unternehmen der Durchführungsweg der ersten Wahl. 

Elementarversicherung

Ganz oben auf der Tagesordnung bleibt auch im kommenden Jahr das Thema Pflichtversicherung für Elementarschäden. Eine Bund-/Länder-Arbeitsgruppe hat die Beratungen zur Umsetzbarkeit einer Pflichtversicherung aufgenommen. Wir Versicherer bemühen uns weiterhin um die Erhöhung der Ver­sicherungsdichte. Doch ohne Prävention und Klimafolgenanpassung wird die Versicherungslücke bei Naturgefahren nicht zu schließen sein. Deshalb setzt sich der Verband weiterhin für ein Gesamtkonzept aus Prävention, Klimafolgenanpassung und Versicherung ein. 

Nachhaltigkeit

Was den Verband 2024 ebenfalls weiterhin bewegen wird: Die meisten Unternehmen stecken mitten in der Umsetzung der neuen Richtlinie zur Nachhaltigkeitsberichterstattung. Dabei zeigt sich, dass der mit den Berichtspflichten verbundene Bürokratieaufwand zum Teil enorm ist. Dazu kommen weitere Anforderungen etwa aus der Taxonomie oder der geplanten Europäischen Lieferkettenrichtlinie.

Der GDV wird nicht müde, die politischen Akteure auf allen Ebenen auf die überbordenden Berichtspflichten hinzuweisen und Erleichterungen einzufordern. Wir müssen von einer reinen Compliance-Orientierung zu einer Nachhaltigkeitsberichterstattung mit Impact kommen.

Digitalisierung, KI

Und selbstverständlich bleibt die Digitalisierung eine der zentralen Herausforderungen nicht nur der Versicherungswirtschaft, sondern des ganzen Landes. Gerade auf nationaler Ebene spielt der restriktive Datenschutz eine enorme Rolle. Der Gesetzgeber muss den Interpretationsspielraum der Landesbehörden begrenzen, damit Innovationen auch tatsächlich zum Einsatz kommen – so wie im Koalitionsvertrag vorgesehen.

Spannend wird auch, wie und wann die europäische KI-Verordnung auf den Weg gebracht wird. Die anfängliche Euphorie, dass die Europäische Union das weltweit erste Regelwerk für den Einsatz künstlicher Intelligenz umsetzt, wurde kürzlich durch die Exekutivverordnung der USA gebremst. Wichtig ist, dass die derzeitig hohen Compliance-Vorschriften intensiv überdacht werden. Sonst besteht die Gefahr, dass Europa dem Megatrend KI auf Jahre hinterherlaufen wird.

Solvency-II-Review, Europawahl

Beim Solvency-II-Review zeichnet sich ab, dass es bei dem bewährten risikobasierten Aufsichtssystem bleiben wird. Als Konsequenz der letzten Jahre werden Zinsänderungsrisiken in Zukunft stärker berücksichtigt. Die vorgesehenen Erleichterungen für kleinere Versicherer begrüßen wir sehr. Ob sie viele Ver­sicherer anwenden können, wird allerdings erst die Praxis zeigen.

Zu guter Letzt möchte ich ein besonders wichtiges Thema aufgreifen: Die anstehende Europawahl im Sommer 2024. Es liegt auf der Hand, dass wir als GDV auf europäischer Ebene die Interessen unserer Mitgliedsunternehmen bestmöglich vertreten und in einen konstruktiven Austausch mit Entscheidungsträgern und -trägerinnen gehen. Als Wirtschaftsverband liegt es aber auch in unserer Verantwortung, in einer offenen, demokratischen und stabilen Europäischen Union zu arbeiten. Dessen müssen wir uns immer bewusst sein.

Diesen Artikel lesen Sie auch in AssCompact 01/2024 und in unserem ePaper.

Bild: © GDV
 
Ein Artikel von
Dr. Norbert Rollinger

Künstliche Intelligenz: Großer Hype und große Skepsis

Die Hälfte der Deutschen sieht die Möglichkeit, dass KI sich zu einer existenziellen Bedrohung für die Menschheit entwickeln könnte. Auch dass es bisher keine einheitlichen Regelungen gibt, macht vielen Sorge. Das Thema ist in der Risikowahrnehmung der Deutschen so stark gestiegen wie kein anderes.

Der AXA Future Risks Report ermittelt jährlich die Wahrnehmung künftiger Risiken. Im Rahmen des diesjährigen Reports hat das Meinungsforschungsinstitut IPSOS in einer bevölkerungsrepräsentativen Umfrage auch zu künstlicher Intelligenz (KI) befragt. Im Bezug auf KI ist die größte Sorge der Deutschen, dass sie sich zu einer existenziellen Bedrohung für die Menschheit entwickeln wird. 50% der Befragten haben Angst davor. Auch sorgen sich die Befragten (21%) darüber, dass einheitliche Regelungen und Verantwortlichkeiten in Bezug auf KI fehlen.

„Am Beginn einer kleinen Revolution“

„Wir beobachten in unserer Gesellschaft aktuell beides: Einen großen Hype und eine große Skepsis gegenüber künstlicher Intelligenz“, sagt Achim Dahlbokum, Chief Information Officer bei AXA Deutschland. Das sei nicht ungewöhnlich, wenn technologische Trends in der Breite der Gesellschaft ankommen, führt er fort. „Mit Sicherheit stehen wir mit der rasanten Entwicklung und Verbreitung von KI aktuell am Beginn einer kleinen Revolution. Als Versicherer beschäftigen wir uns daher auch mit den möglichen Risiken von KI. Dennoch begreifen wir diese Entwicklungen vor allem als Chance, nicht nur als Risiko.“

KI: Risikowahrnehmung stark gestiegen

Der Befragung nach glauben 20% außerdem, dass KI und Big Data in den nächsten Jahren erhebliche negative Auswirkungen auf die Gesellschaft haben werden. Vergangenes Jahr hatten nur 9% diese Befürchtung. Kein anderes Thema ist somit in der Risikowahrnehmung der Deutschen so stark gestiegen. Trotzdem wird KI aber als noch entferntes Risiko wahrgenommen.

40% der Befragten in Deutschland würden KI als ein sich schnell entwickelndes Risiko einordnen. 46% fühlen sich im täglichen Leben durch KI und Big Data angreifbarer. Die größten Risiken unserer Zeit sehen die Deutschen im Klimawandel (46%), in sozialen Spannungen (41%) und in der Energieversorgung (40%) (AssCompact berichtete: Die zehn größten Risiken unserer Zeit). (lg)

Bild: © Yunus – stock.adobe.com


Finnoscore 2023: Welche Versicherer besitzen digitale Reife?

Das digitale Nutzungserlebnis spielt für potenzielle Kunden eine große Rolle. Genau diesem Thema widmet sich der Finnoscore Versicherungen 2023 und untersucht die digitale Reife verschiedener Versicherer. Fazit: Die traditionellen Versicherer stehen in diesem Jahr besonders gut da.

Der Finnoscore Versicherungen 2023 sieht eine hohe und gewachsene digitale Reife traditioneller Versicherungen und einen relativen Rückgang bei Neoversicherungen. Zum zweiten Mal hat das internationale Beratungsunternehmen Finnoconsult die Versicherungsbranche genauer unter die Lupe genommen. In Zusammenarbeit mit dem Studienpartner V.E.R.S. Leipzig bietet die Analyse einen Vergleich des digitalen Nutzungserlebnisses von potenziellen Kunden.

Der Finnoscore Versicherungen soll die digitale Reife und das Innovationspotenzial der Institute anhand von 480 Kriterien eingeteilt in elf Kategorien messbar machen.

Insgesamt wurden 139 Versicherungen aus zwölf Ländern in Europa und Nordamerika betrachtet, davon 37 aus Deutschland.

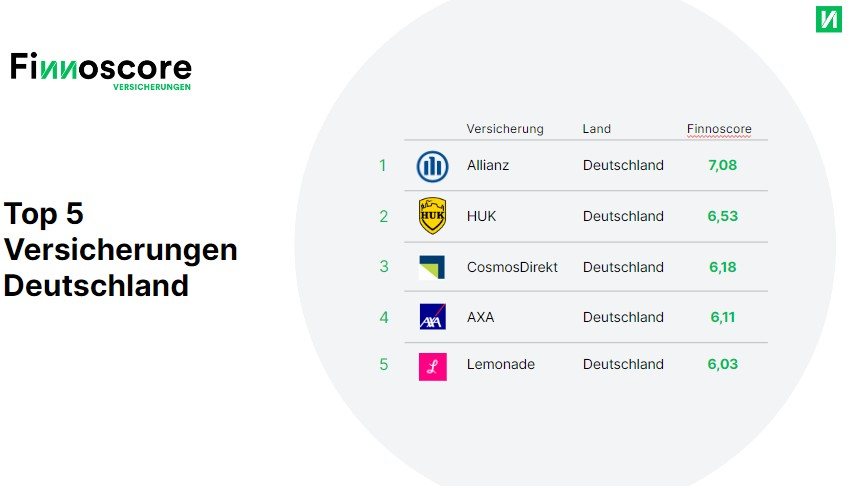
Das sind die Top-5-Versicherungen in Deutschland

Finnoscore 2023: Welche Versicherer besitzen digitale Reife?

Auf den 1. Platz schafft es erneut die Allianz und ist damit Titelverteidiger. Doch auch sie musste sich laut Finnconsult wie alle anderen Top-Platzierten in vielen Punkten deutlich verbessern, um vorne zu bleiben. Sie ist mit einem Scoring von 7,08 erneut Gesamtsieger beim Finnoscore (Vorjahr: 7,71). Als Hauptgrund für die Einbußen beim Scoring im Vorjahresvergleich nennt Finnoconsult allerdings eine angepasste Gewichtung vorhandener Kriterien sowie die Einbeziehung neuer Kriterien, wodurch sich alle Scorings etwas nach unten nivelliert haben. Die Allianz bietet vielfältige Kundenbindungsprogramme sowie Transparenz in Sachen Cybersicherheit und direkten Kontakt zum „Security Team“.

Mit einem Scoring von 6,53 landet die HUK auf Platz 2. Sie bietet der Analyse zufolge eine Kombination aus übersichtlicher Website und intuitiver Omnichannel-Kommunikation. Kunden können z. B. Datum und Uhrzeit für Kundengespräche genau auswählen. Auch in den sozialen Medien ist die HUK gut sichtbar und aktiv.

CosmosDirekt erhält ein Scoring von 6,18 und ist damit Drittplatzierter. Das Unternehmen punktet mit einem intuitiv zu navigierenden und übersichtlichen Online-Verkauf und konnte seinen Platz mit einem schnell zugänglichen mobilen Angebot festigen. Allianz und CosmosDirekt glänzen außerdem noch mit Initiativen für soziale und ökologische Verantwortung.

Platz 4 gehört in diesem Jahr der AXA mit dem Scoring 6,11. Als einzige Neoversicherung schafft es Lemonade (6,03) noch in die Top 5. Dies könnte den ein oder anderen überraschen, da bei Neoversicherungen „von Haus aus digitale Reife erwartet wird“, wie Finnoconsult es beschreibt. Die meisten Neoversicherer werden dem hohen (Selbst-)Anspruch jedoch nur noch teilweise gerecht.

Deutsche Versicherer schneiden in neuer Kategorie gut ab

„Die traditionellen Versicherungen konnten in diesem Jahr ihre digitalen Angebote in kritischen Bereichen aufwerten. Insbesondere durch starke Leistungen in der transparenten und nachvollziehbaren Kommunikation von Cybersicherheit haben unter anderem die erstplatzierte Allianz, aber auch andere traditionelle Versicherungen ihre Kernkompetenz, Sicherheit zu schaffen, digital abgebildet,” sagt Christian Berger, Co-Founder und Geschäftsführer von Finnoconsult.

Die Kategorie Cybersicherheit wurde neu ins Leben gerufen. Hier gibt ein Großteil der deutschen Versicherer der Analyse gemäß ein gutes Bild ab. Mit 6,83 erhalten sie hier eine überdurchschnittlich hohe Punktzahl. Besonders traditionelle Versicherungen wie die Allianz überzeugen durch eine transparente Kommunikation bezüglich Sicherheitsmaßnahmen, konstatiert Finnoconsult.

Punktezuwachs und Schwachstellen

Das Beratungsunternehmen stellt außerdem fest: In der Dimension der Mobilen Services gab es diesmal unter den deutschen Versicherungen den größten Punktezuwachs. Durchschnittlich erreichen sie im Vergleich zu anderen Ländern eine überdurchschnittliche Punktzahl von 5,75.

In der Kategorie Funktionsumfang (3,87) zeigen sich jedoch Schwachstellen. Am deutlichsten zeigte sich die digitale Kompetenz der Versicherer bei ihren Websites. Im Schnitt bekommen sie hier mit einem Scoring von 7,30 Höchstnoten. Sie heben sich dabei vor allem durch eine exzellente Funktionalität auf den verschiedenen Geräten (9,21) ab.

Der Finnoscore findet auch noch weitere Kritikpunkte: So bietet beispielsweise nur rund die Hälfte der Versicherer eine Online-Beratung wie Live-Chat oder Videoberatung. Eine Online-Terminvereinbarung gibt es nur bei 24%.

Ein Lichtblick ist wiederum, dass laut der Analyse bei transparenten und nachvollziehbaren Nachhaltigkeitsstrategien viele vorne mit dabei sind. Unter anderem zeichnen sich 70% der Institute durch sichtbare Innovationen und soziale Verantwortung aus. So bieten sie etwa nachhaltige Produkte an oder setzen auf den Einfluss ihrer Mitarbeitenden.

Wie weit bis zur Schadenmeldung?

Als besonders wichtiger Aspekt aus Kundensicht wird die Online-Schadenmeldung ausgemacht. Bei 62% findet sich die Schadenmeldung entweder auf der Hauptseite oder nur einen Klick davon entfernt. 22 Versicherungen bieten die Möglichkeit, die Dokumente schnell per gut strukturiertem, benutzungsfreundlichen Formular einzureichen. Aber: Rund ein Drittel der Versicherungen bietet folglich nur über Umwege einen Zugang zur Online-Schadenmeldung. Darüber hinaus hat über die Hälfte auch kein benutzerfreundliches Formular, das es Kunden gestattet, Belege und Dokumente im Falle von Schadenmeldungen direkt hochzuladen oder über einen Chat Schäden zu melden und somit Soforthilfe zu erhalten. Unter anderem die Neoversicherung Lemonade trat bei der Online-Schadenmeldung positiv hervor.

Diese Unternehmen haben sich am stärksten verbessert

Traditionelle Versicherungen haben stark an sich gearbeitet und konnten im Vergleich zum Vorjahr die Neoversicherungen auch im Bereich Innovation und in puncto sozialer Verantwortung überholen. Nur die Bereiche Online-Vertrieb und Mobile Services entscheiden die Neoversicherer gegen die traditionellen und die Direktversicherer für sich.

Zwei Versicherer heben die Analysten noch besonders hervor: Die Gothaer und die Nürnberger Versicherung haben beim digitalen Nutzererlebnis in diesem Jahr die stärkste Verbesserung geleistet. Die Gothaer klettert um fünf Plätze nach oben, die Nürnberger Versicherung um drei Plätze. (lg)

Bild: © MUNTHITA – stock.adobe.com; Grafik: © Finnoconsult


AI Act: Das kritisieren die Versicherer am KI-Gesetz

Die EU hat die weltweit erste KI-Regulierung beschlossen. Der GDV begrüßt diesen Schritt, erneuert aber in einem Punkt seine Kritik: Es geht um die Zuordnung von bestimmten Anwendungen bei Lebens- und Krankenversicherungen zum besonders stark regulierten Hochrisikobereich.

Nach zähem Ringen haben sich Unterhändler von Europaparlament und EU-Staaten auf Grundzüge des „AI Act“ geeinigt. Laut EU-Parlament handelt sich dabei um das erste umfassende KI-Gesetz der Welt. Für den Einsatz von künstlicher Intelligenz (KI) sollen in Europa künftig strengere Regeln gelten. Einen ersten EU-Rechtsrahmen für die KI hatte die Europäische Kommission im April 2021 vorgeschlagen. Demnach sollen KI-Systeme, die in unterschiedlichen Anwendungen eingesetzt werden können, nach ihrem Risiko für Nutzer analysiert und klassifiziert werden. Je höher das Risikoniveau, desto höher sollen die Anforderungen an die Anbieter sein.

GDV befürwortet verbindliche Regeln für KI-Einsatz

Der Gesamtverband der deutschen Versicherungswirtschaft e. V. (GDV) begrüßt den AI Act. „Die Einigung auf für alle verbindliche Regeln für den Einsatz von künstlicher Intelligenz ist gut. Auch für den Versicherungssektor ist KI der nächste große Entwicklungsschub. Mit der Verordnung setzt die EU den Maßstab für die Entwicklung von KI unter Beachtung ethischer Standards und europäischer Werte“, sagt Jörg Asmussen, Hauptgeschäftsführer des GDV. Mit der KI-Verordnung habe sich die EU auf einen Rechtsrahmen verständigt, der aller Voraussicht nach ausreichend flexibel sei, um innovationsfähig zu bleiben.

Versicherer stören sich an Hochrisikoeinstufung

Doch die Versicherer unterstreichen erneut ihre Kritik an der Zuordnung von bestimmten Anwendungen bei Lebens- und Krankenversicherungen zum besonders stark regulierten Hochrisikobereich. Konkret handelt es sich dabei um Systeme zur Bewertung der Risiken von Einzelpersonen oder zur Preisgestaltung. „In diesen Bereichen werden der Branche neue Verpflichtungen auferlegt, obwohl das Schutzniveau durch bestehende Vorschriften schon enorm hoch ist. Hier hätten wir uns von der EU mehr Weitblick gewünscht“, betont Asmussen.

Bild: © noah9000 – stock.adobe.com


Diese Versicherer überzeugen mit ihren Internetauftritten

Auch in diesem Jahr hat der AMC Websites von Versicherern untersucht. Insgesamt wurden die Internetauftritte von 121 Gesellschaften beleuchtet. Dabei ging es unter anderem um die Nutzerfreundlichkeit. Bei der diesjährigen Analyse heben sich 13 Versicherer mit ihren Websites vom Rest ab.

Im Rahmen der Studie „Die Assekuranz im Internet“ untersucht das Branchennetzwerk AMC jedes Jahr die Websites deutscher Versicherer. Nun liegt die mittlerweile 27. Auflage der Analyse vor. In diesem Jahr wurden die Internetauftritte von 121 Versicherern auf den Prüfstand gestellt. Dabei wurde beleuchtet, wie digital und nutzerfreundlich die Websites der Gesellschaften sind, und an welchen Stellen noch Luft nach oben besteht.

Highlights und Impulse im Fokus

Neben Aspekten wie Nutzerfreundlichkeit ist laut AMC auch die „Verpackung“ der Inhalte in die Prüfung eingeflossen: Begutachtet wurde, wie die wesentlichen Botschaften und Interaktionen auf einer Website zusammen eine Wirkung entfalten. Damit einher ging die Frage, wie nah Versicherer dran sind an ihren Nutzern, die hohe Erwartungen an digitale Services haben.

„Es zeigt sich, dass zum Teil große Lücken klaffen zwischen hohen Nutzenerwartungen und der Realität von Versicherungswebsites. Besonders spürbar sind diese Gaps im Bereich Kontakt und Dialog sowie in der ansprechenden Verpackung relevanter Botschaften. Zurück bleibt, wer sich auf Telefon oder Faxnummer, Textwüsten oder PDFs, bunten Bildern und rosigen Versprechungen ausruht“, sagt AMC-Studienleiterin Désirée Schubert.

Nur 11% der Websites stechen hervor

Insgesamt wurden die folgenden sieben Hauptbereiche mit rund 80 Unterkriterien pro Website geprüft: Unternehmen, Kontakt und Dialog, Tarifierung und Produkte, Beratung, Service, Vertrieb, User Experience.

Den Schwerpunkt der 27. Auflage legten die Studienautoren auf Highlights und Impulse, die Lust auf Neues machen sollen. „Denn da, wo es viel Gleiches gibt, liegt auch die Möglichkeit, sich zu differenzieren“, wie es vom AMC dazu heißt. Doch wie die Ergebnisse der Studie zeigen, ragen in der diesjährigen Auflage gerade einmal 11%, die Top-Websites, aus der Masse hervor. Der größte Anteil, nämlich 36%, rangiert im Mittelfeld – „in der Regel mit wenig Überraschendem und überschaubarem Begeisterungspotenzial“, so das Fazit des AMC.

Das zeichnet die besten Internetauftritte aus

Alle 13 Top-Websites weisen eine hohe Beratungs- und Servicequalität aus. Die Produkte werden gut erklärt und sind mit hilfreichen Ratgebern angereichert. Außerdem sind die Prozesse bis zur Anfrage- oder Abschlussstrecke sehr nutzerfreundlich gestaltet. „Das gute Gefühl, mit Sicherheit umfassend beraten zu sein, und auf Wunsch direkte Hilfestellung zu bekommen, durchzieht jeden Schritt beim Besuch einer Top-Website“, erläutert der AMC dazu.

Leichtigkeit und Lebendigkeit dank Storytelling

Einige der ausgezeichneten Websites kommen über die Finessen des Storytellings zudem leicht und lebendig daher. Dies wiederum bedeutet „eine gute Portion Emotionen, Identifikation und Verbindung“. Wenn Kunden mit den Leistungen eines Versicherers sehr zufrieden oder gar begeistert seien, dann könne eine Erfolgsgeschichte daraus werden, die erzählt werden sollte.

Aus digitaler Sicht sind die herausragenden Websites entsprechend aufgestellt, um ihren Kunden im passenden Moment den richtigen Dialogkanal bereit zu stellen. Zudem präsentierten die Versicherer auf ihren Internetauftritten objektive Bewertungen und Erfahrungswerte von Kunden, um die Qualität ihrer Services und die Beratung ihres Vertriebsteams zu verdeutlichen.

Merkmale der Top-Websites

Die Online-Auftritte, die in der Studie am besten abgeschnitten haben, setzen auf diese Elemente:

  • Storytelling in der Unternehmenspräsentation, bei Produkten und Services
  • Live-Chat, Chatbot, WhatsApp und Videoberatung
  • Ausgeprägte Nutzerzentrierung
  • Kundenbewertungen und Kundenmeinungen
  • Vermittlerbewertungen
Das sind die Versicherer mit Top-Websites
  • Allianz
  • ARAG
  • AXA
  • Cosmos Direkt
  • DEVK
  • die Bayerische
  • ERGO
  • Hannoversche
  • NÜRNBERGER
  • R+V
  • Union Krankenversicherung
  • Versicherungskammer Bayern
  • Württembergische

„Über die Jahre hat sich eine konstante Spitzengruppe nebst einem ebenfalls recht stabilen Verfolgerfeld etabliert. Das heißt im Umkehrschluss: Es gibt viele Gesellschaften, die ihr Entwicklungspotenzial nicht konsequent nutzen. Da scheint die Website nicht den Stellenwert zu haben, den sie eigentlich haben sollte. Schade!“, kommentiert AMC-Geschäftsführer Stefan Raake die diesjährigen Studienergebnisse. (tk)

Bild: © A Stockphoto – stock.adobe.com


Diese Versicherer punkten mit technischer Makleranbindung

Erneut hat die dvb beleuchtet, wie es um die technischen Anbindungen zwischen Versicherern und Maklern steht. Zudem wurden Vermittler rund um MVPs, KI und digitales Maklerbüro befragt. Beim Award für die beste technische Vertriebsunterstützung liegt ein Versicherer ganz vorne.

Alle Jahre wieder fragt die deutsche-versicherungsboerse.de (dvb) im Rahmen des Makler-Audits „IT-Prozesse im Maklerunternehmen: Vertrieb, Administration, Technik“ zum aktuellen Stand der Umsetzung von BiPRO-Normen und anderer digitalen Services ab. Bei Maklern wird nachgehakt, wie es um die Automatisierung der Prozesse im Vermittlerbüro steht und wie die Makler die Bemühungen der Versicherer zur Digitalisierung bewerten. Über 1.000 Makler haben an der ausführlichen Befragung zu technischen Themen teilgenommen.

Bedeutung von MVP-Systemen ist gestiegen

Wie die dvb unterstreicht, beschäftigten technische Fragen auch die kleinsten Maklereinheiten. Bei 30% der Umfrageteilnehmer handelt es sich um „Ein-Mann-Betriebe“, 45% haben eine Betriebsgröße von zwei bis vier Personen. Wie die Umfrage zeigt, hat die Relevanz der MVP-Systeme in den Maklerunternehmen zugenommen. 78,7% sind mit ihrem System zufrieden oder sehr zufrieden. Rund 15% der befragten Vermittler fassen ernsthaft einen Wechsel ins Auge. Als vorrangiger Grund werden fehlende Funktionalitäten genannt. Was die Bedenken der Makler angeht, rangiert die Sorge um die Zukunftsfähigkeit des eigenen Systems bzw. des Herstellers ganz oben auf der Liste.

Vermittler wollen vereinfachte Abbildung von Prozessabläufen

Laut dvb haben sich die Anforderungen der Vermittler an ihr MVP-System verändert. „Bei der Frage nach einer spürbaren Verbesserung der Arbeitsabläufe wurden in den Kommentaren sehr konkrete Forderungen nach einer vereinfachten Abbildung von Prozessabläufen im System und der Bereitstellung von Schnittstellen gestellt“, sagt Henning Plagemann, Geschäftsführer der dvb. Angeführt wird das Beispiel eines Maklers, der mehrere MVP-Systeme ausprobiert hatte und gleichzeitig mit Systemen einiger Pools arbeitete. „Obwohl ich so viele Systeme hatte, war es immer eine Suche nach den Daten des Kunden, da niemand meine Belange als Makler auf dem Schirm hat. Ich wollte immer ein System, wo alle unterschiedlichen Anbindungen unkompliziert eingebunden werden können“, so der Kommentar des Maklers im Rahmen der Umfrage.

Zur Nutzung von Kundenportalen, Kundenapps & Co.

Im Rahmen des Audits wurde auch nachgefragt, ob Vermittler ihren Kunden zur Bereitstellung von Daten, Dokumenten oder Services ein Kundenportal oder eine App anbieten. Den Antworten zufolge stellen 43% der Makler ein Kundenportal bzw. eine App zur Verfügung. Bei den übrigen Vermittlern lässt sich eine hohe Nutzungsaffinität erkennen. Bei der Frage nach den angebotenen Services stehen die Anwendungsfälle für die 500er-BiPRO-Normen mit Adress- und Bankänderung an erster Stelle. Laut dvb ist der Bedarf an Echtzeitprozessen dabei groß. Weniger als ein Viertel der Kunden haben nach Angaben der Makler kein Interesse an einer Kunden-App oder einem Kundenportal. Angeführt wird auch die Rückmeldung eines Maklers im Rahmen der Umfrage, der keine Kundenapp im Portfolio hat. Seine Begründung: Daten würden von Gesellschaften teilweise einmal im Monat geliefert. In der App seien dann alte Daten, die teilweise nicht mehr stimmen würden.

KI – Fluch oder Segen?

Auch künstliche Intelligenz (KI) war Thema in der Erhebung. 40% der Umfrageteilnehmer betrachten das eigene Geschäftsmodell als nicht gefährdet. Knapp 38% sehen KI als sinnvolle Unterstützung. „Trotz GDV-Daten und BiPRO bleibt das Problem der unstrukturierten Daten, daher dürfte der größte Mehrwert und Nutzen von KI in der Datenaufbereitung liegen“, unterstreicht Henning Plagemann. „Das wäre der Idealfall, der Makler wird mit guten, aktuellen und korrekten Kunden- und Vertragsdaten versorgt und die KI erledigt das für ihn“, ergänzt der dvb-Gründer und langjährige Geschäftsführer Friedel Rohde.

Die Versicherer mit der besten technischen Maklerunterstützung

Im Zuge des Audits wurden abermals die Gesellschaften mit der besten technischen Maklerunterstützung gekürt. In diesem Jahr gab es einen alleinigen Spitzenreiter in der Kategorie Gold: die Gothaer Versicherungen. Es folgte der VOLKSWOHL BUND, der viele Jahre ebenfalls ganz oben auf dem Treppchen stand. In der Kategorie Silber wurden Barmenia, Alte Leipziger, die Haftpflichtkasse, Stuttgarter und Continentale ausgezeichnet. In der Kategorie Bronze wurden Allianz, Rhion, HDI, Nürnberger, WWK und Concordia prämiert.

Weitere Informationen zum Audit finden sich hier.

Bild: © envfx – stock.adobe.com


Thinksurance bietet neuen Ausschreibungsservice

Im Zuge der vertrieblichen Neuaufstellung erweitert der Gewerbespezialist Thinksurance seinen Backoffice-Service: Nutzer der Plattform können den gesamten Ausschreibungsprozess oder Teile davon an ein Expertenteam bestehend aus spezialisierten Underwritern von Thinksurance auslagern.

Das Technologieunternehmen im Bereich Gewerbe- und Industrieversicherungen Thinksurance stärkt seine Expertise durch die Erweiterung des eigenen Backoffice und bietet einen individuellen Ausschreibungsservice. Dieser ermöglicht es Nutzern der Plattform, den gesamten Ausschreibungsprozess oder Teile davon an Experten von Thinksurance auszulagern. Man reagiere mit diesen Maßnahmen darauf, dass spezialisierter Fachsupport insbesondere bei anfragepflichtigen Sonderrisiken entscheidend für einen reibungslosen Geschäftsablauf sei, wie das Unternehmen dazu mitteilt. Zu den Dienstleistungen zählen die Prüfung des Risikos, die Auswahl passender Versicherer, die Klärung von Rückfragen der Versicherer sowie die Analyse der Angebote durch diese. Vertriebspartner wie Vertriebe, Pools und Banken, die über keinen Vertriebsinnendienst verfügen, könnten somit von Thinksurance Unterstützung erhalten.

„Unser ausgebauter Backoffice-Service ist eine Antwort auf den aktuellen Fachkräftemangel und bietet maximale Flexibilität. So können wir unsere Partner sowohl kurzfristig, zum Beispiel bei Lastspitzen wie dem aktuellen Jahresendgeschäft, als auch dauerhaft gezielt unterstützen“, erklärt Matthias Christ, Head of Sales bei Thinksurance. (tk)

Bild: © Manoj – stock.adobe.com


Umfrage: In wie vielen Vermittlerbetrieben kommt KI bereits zum Einsatz?

Wie steht es aktuell um die Nutzung künstlicher Intelligenz in den Vermittlerbetrieben? Diese Frage hat sich der AfW gestellt und für das 16. Vermittlerbarometer einmal unter Vermittlerinnen und Vermittlern nachgefragt. Ergebnis: Viele nutzen KI noch nicht. Aber wenn sie es tun, haben Vermittlerinnen und Vermittler bei der KI-Nutzung vor allem ein Ziel.

Wie sehr ist künstliche Intelligenz (KI) bereits in der Finanz- und Versicherungsbranche angekommen? Und wie gehen Vermittlerinnen und Vermittler aktuell damit um? Das hat sich der Bundesverband Finanzdienstleistung e. V. (AfW) gefragt und Antworten dazu im aktuellen Vermittlerbarometer ermittelt.

Demnach nutzen 16% der befragten Vermittelnden bereits mindestens eine Anwendung der KI, wohingegen 66% der Befragten derzeit im Rahmen ihrer Vermittlertätigkeit gar nicht mit KI in Berührung kommen. 15% machten die Angabe „noch nicht“, haben es folglich aber vor.

Wofür nutzen Vermittler künstliche Intelligenz?

Und wofür nutzen die, die KI aktiv verwenden, denn die Tools? 85,2% erstellen KI-basierte Texte, heißt es aus der Studie. Außerdem nutzen 61,7% der Studienteilnehmer KI für die Ideenfindung. Um Informationen zu beschaffen, ist KI bei 36,7% in Gebrauch, während 19,5% sie darüber hinaus für die Bilderstellung und 18% zur Vertriebsunterstützung verwenden. Bei der Datenauswertung spielt KI bei 8,7% eine Rolle, um Angebote zu erstellen, nutzen sie laut Vermittlerbarometer 5,5%. Mehrfachnennungen waren möglich.

Noch viel Luft nach oben in Sachen Nutzung

20% der befragten Vermittelnden nutzen ihre KI-Anwendung(en) täglich, die Hälfte (der Vermittelnden) allerdings nur wöchentlich. Eine monatliche Nutzung steht bei 18% auf dem Plan. Bei 10% ist sie noch seltener in Gebrauch. Gegenüber AssCompact präzisiert Frank Rottenbacher, Vorstand AfW Bundesverband Finanzdienstleistung: „Wenn also 16% der Vermittelnden KI überhaupt nutzen und davon dann 50% wöchentlich, dann heißt es, dass 8% der Vermittelnden KI wöchentlich nutzen. Täglich nutzen KI also nur 3,2%.“

Das wollen Vermittler mit KI-Nutzung erreichen

Welche Ziele sehen Vermittlerinnen und Vermittler im Einsatz von KI in ihrem Berufs- und Beratungsalltag? Auch das hat der AfW gefragt und stellt fest: Das oberste Ziel, und zwar für 89,7% der Befragten, ist die Zeiteinsparung. Gut die Hälfte (52,9%) erhofft sich dadurch Unterstützung im Vertrieb sowie Kosteneffizenz (50,9%). Auf eine bessere Kundenbetreuung setzen der Studie gemäß 43%, während für 34,7% auch eine verbesserte Datenanalyse und für 34,3% die Gewinnung neuer Kunden eine Rolle spielen.

„KI steht in der Beratung noch am Anfang“

„Künstliche Intelligenz in der Beratung steht noch am Anfang. Derzeit werden vor allem unkomplizierte und rasch umsetzbare Anwendungen wie die Texterstellung genutzt“, sagt Rottenbacher. Im Laufe der Zeit werde sich das aber rasch ändern, sobald sich die Vermittler mit den neuen technischen Möglichkeiten besser vertraut gemacht haben. „Wer einmal durch Einsatz einer KI erheblich an Zeit und Aufwand im Beratungsgeschäft gespart hat, wird dies auch weiterhin tun“, ist sich Rottenbacher sicher.

Das erhoffen sich Vermittler von KI-Nutzung

Umfrage: In wie vielen Vermittlerbetreiben kommt KI bereits zum Einsatz?

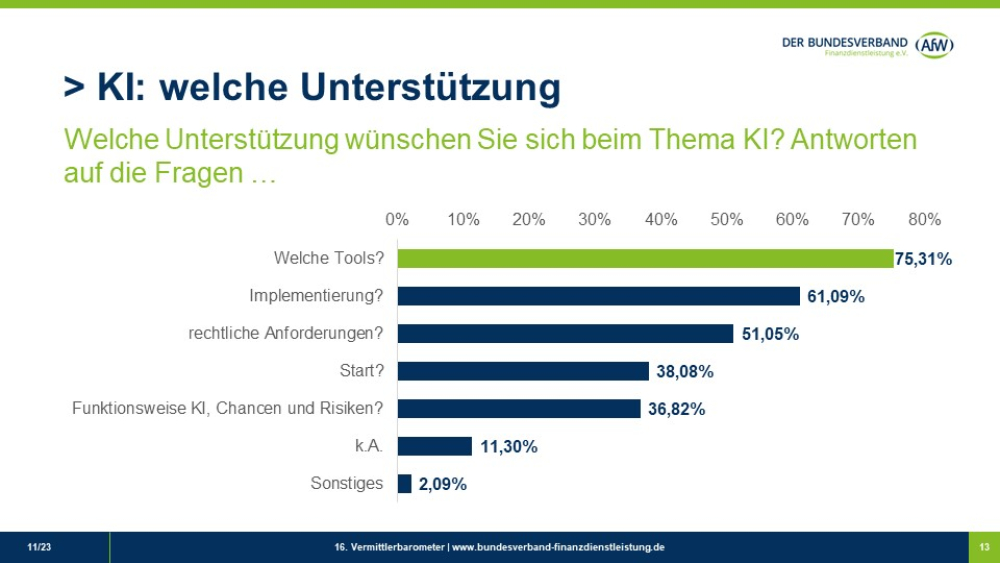
Aufschlussreich sind auch die Antworten auf die Frage, welche konkrete Unterstützung sich Vermittelnde in KI-Fragen wünschen. Hier zeigt sich: Ein Support der Vermittlerinnen und Vermittler beim Thema KI ist nötig, so der AfW. So sucht beispielsweise die Mehrheit, nämlich 75,3%, der Befragten Orientierungshilfen bei der Auswahl geeigneter KI-Tools. Und auch der Wunsch nach Hilfe bei der Implementierung ist mit 61,1% groß. Ebenfalls stellt sich gut die Hälfte (51,1%) Fragen zu den rechtlichen Anforderungen der Verwendung und hätten diese geklärt. Mehrfachnennungen waren möglich.

Über die Studie

Das jährliche AfW-Vermittlerbarometer wurde im November 2023 bereits zum 16. Mal mittels einer Online-Umfrage durchgeführt. Insgesamt 1.108 Teilnehmerinnen und Teilnehmer nahmen teil und beantworteten rund 50 Fragen zu ihrer Tätigkeit, ihrem Einkommen, der Regulierung und anderen aktuellen Fragen. 89,1% haben eine Erlaubnis für die Versicherungsvermittlung (§34d GewO), davon beraten rund 90% im Maklerstatus. 63% der Befragten verfügen über die Erlaubnis als Finanzanlagenvermittler/-in nach §34f GewO. 58% der Befragten sind (noch) keine Mitglieder des AfW. (lg)

Lesen Sie auch: Nutzen Maklerbetriebe bereits künstliche Intelligenz?

Bild: © sdecoret – stock.adobe.com; Grafik: © AfW


Versicherer in der Cloud: Hälfte hat nur minimalen Teil verlagert

Die Mehrheit der Versicherer ist in die Cloud gestartet, viele Unternehmen haben aber nur einen minimalen Teil ihrer Kerngeschäftsanwendungen in die Cloud verlegt. Dazu gibt es viele Tests in der Branche, es herrscht aber auch Unsicherheit, z. B. beim Thema Datenschutz.

91% der Banken und Versicherungen sind in der Cloud. Das zeigt der erste World Cloud Report – Financial Services des Capgemini Research Institute. Im Jahr 2020 waren es lediglich 37% – so ist dies im Vergleich ein deutlicher Anstieg. Über die Hälfte der befragten Unternehmen haben jedoch nur einen minimalen Teil ihrer Kerngeschäftsanwendungen in die Cloud verlegt.

„Keine Option, die Cloud zu ignorieren“

„Für die Finanzdienstleister von heute ist es einfach keine Option, die Cloud zu ignorieren. Die Umstellung auf die Cloud muss über einen Kosteneinsparungsansatz hinausgehen und sich darauf konzentrieren, Innovationen voranzutreiben, um einen Wettbewerbsvorteil zu erzielen“, erklärt Armin Schübel, Head of Cloud for Financial Services Germany bei Capgemini. Unternehmen, die sich um die Anpassung und Implementierung von generativer künstlicher Intelligenz (KI) bemühen, müssten sich darüber im Klaren sein, dass ohne cloudfähige Systeme keine zukünftigen KI-Vorteile realisiert werden könnten, so Schübel weiter.

62% der Finanzdienstleistungsunternehmen haben mit Einsatz von KI begonnen

Eine cloudfähige Plattform ist entscheidend, um die Agilität, Flexibilität, Innovation und Produktivität zu gewährleisten, die erforderlich sind, um die steigenden Geschäftsanforderungen zu erfüllen, sagen 89% der Führungskräfte im Finanzdienstleistungssektor. „Cloudnativ“ sind laut dem Report bisher allerdings die wenigsten Unternehmen.

Insgesamt haben 62% der Finanzdienstleistungsunternehmen mit dem Einsatz von KI begonnen. Zudem machen sie die Angabe, dass sie diese in den nächsten zwei Jahren in der gesamten Wertschöpfungskette nutzen wollen. In großem Umfang ist KI inklusive generativer KI und maschinellem Lernen trotz ihres Potenzials in der Finanzdienstleistungsbranche noch nicht oft zu finden. Folglich hat sie der Studie nach nur in begrenztem Maße ihre Wirkung entfaltet.

Wenig Investment in Back-End-Kernverarbeitungssysteme

Die Studie stellt zudem fest, dass bisher ein Großteil der Cloud-Investitionen in moderne, benutzerfreundliche und kundenorientierte Anwendungen auf Basis von KI gesteckt wurde. Die Befragten investieren bisher weniger in Back-End-Kernverarbeitungssysteme, die Inputs für verbraucherorientierte Front-End-Anwendungen liefern. Laut Capgemini führt dies zu einer schlechten Gesamtnutzererfahrung.

Tests in diversen Bereichen

Die Migration interner Kernsysteme auf geeignete cloudfähige Ökosysteme und Plattformen sei entscheidend, um das gesamte Potenzial und die Effizienz von KI und generativer KI zu erschließen, heißt es aus dem Report. Dies werde zukünftig ein breiteres Spektrum an geschäftlichen Wachstumsmöglichkeiten eröffnen. Unternehmen im Bank- und Versicherungswesen testen derzeit ihre generativen KI-Anwendungsfälle in den Bereichen Kundeneinführung, Kreditanalyse, Finanzplanung, Policenverlängerung und zur Unterstützung von Kundenbetreuungsmodellen.

Auch bei der Erreichung der Nachhaltigkeitsziele spielt die Cloud eine Rolle. So sagen z. B. 51% der Finanzdienstleister: Instrumente zur Messung der ESG-Auswirkungen verbessern die Transparenz und die Berichterstattung

Ideale Bereiche für frühzeitige Cloud-Einführung

Und welche sind die idealen Bereiche für eine frühzeitige Cloud-Einführung? Die für diese Studie befragten Führungskräfte aus den Bereichen Krankenversicherung, Lebensversicherung, Kapitalmarkt, Zahlungsverkehr, Retail-Banken und Vermögensverwaltung meinen: Risikomanagement und Customer Relationship Management (CRM).

So sind im Bereich der Vermögensverwaltung 60% der Meinung, dass es von Vorteil ist, sich auf cloudgestützte Betrugserkennungsverfahren zu verlassen, um datengestützte Risikomanagemententscheidungen zu treffen. 39% der Führungskräfte im Privatkundengeschäft sagen, dass sie das komplexe Kreditrisikomanagement in die Cloud verlagern, um die Entscheidungszeit bei der Kreditbearbeitung durch cloudgestützte automatisierte Prozesse und integrierte Analysen zu verkürzen.

Führungskräfte Lebensversicherung: Kundenbeziehungsmanagement hat höchste Priorität

Und Versicherer widmen sich dem Report zufolge der Erforschung datengesteuerter, personalisierter Mehrwertdienste, z. B. Pannenhilfe, um den sich entwickelnden Kundenpräferenzen gerecht zu werden. Mit 55% hat unter den Führungskräften in der Lebensversicherung das Kundenbeziehungsmanagement die höchste Priorität für ihre Cloudreise.

Was ist mit der Datensicherheit?

Doch es gibt auch Bedenken, was die mit der Cloudmigration verbundenen Herausforderungen angeht. Hier steht für einen Großteil (68%) die Datensicherheit ganz oben auf der Liste, die die Befragten als ein Hindernis für die Einführung von Cloud-Lösungen betrachten. Für 51% sind auch die hohen Betriebs- und Transformationskosten potenzielle Hindernisse. Weitere 45% nennen Vorschriften, wie z. B. die Datenhoheit, als weiteren Hindernisfaktor.

Über die Studie

Der World Cloud Report for Financial Services 2023 basiert auf globalen Daten und Analysen von zwei primären Forschungsumfragen sowie auf über 30 Interviews mit FS-Führungskräften und Hyperscalern/Cloud-Technologieanbietern; außerdem wurden Beiträge von Capgeminis Fachexperten aus mehr als 20 Ländern berücksichtigt. (lg)

Bild: © Dilok – stock-aobde.com


K&M setzt auf KI-gestützte Bestandsoptimierung

Der Assekuradeur Konzept & Marketing setzt mit der Unternehmensberatung Convista ein Projekt zur KI-gestützten Bestandsoptimierung für Makler um, um den manuellen Aufwand bei der Umdeckung von Policen zu verringern. Nach der Hausrat soll das Projekt auf weitere Sparten ausgedehnt werden.

Die Konzept & Marketing GmbH (K&M) bietet Versicherungsmaklern einen „Bestandsoptimierungs-Service“ zur Vereinfachung ihres Privatkundengeschäfts an. „Um den Umdeckungsprozess, der bisher per Hand erledigt wurde, effizienter zu gestalten, wurde nach einer Möglichkeit gesucht, die Daten automatisiert auszulesen, um sie dann in die K&M-Dunkelpolicierung übernehmen zu können“, erklärt Mario Brehme, Geschäftsführer der Konzept & Marketing GmbH zu den Hintergründen des Projekts. Trotz BiPRO- und GDV-Datensatz seien Daten oft unvollständig oder qualitativ nicht ausreichend, um sie automatisiert weiterbearbeiten zu können. Hierfür hat sich der Hannoveraner Assekuradeur Unterstützung geholt und eine Zusammenarbeit mit Convista gestartet. Die Unternehmensberatung für Transformation hat bereits KI-Projekte mit Fokus auf der Verarbeitung natürlicher Sprache, dem Natural Language Processing, mit Versicherern umgesetzt.

Proof of Concept für die Sparte Hausrat

Wie Konzept & Marketing weiter mitteilt, wurde das KI-Projekt als Proof of Concept für die Sparte Hausrat umgesetzt. Hierfür wurden circa 1.000 Policen als Daten- und Trainingsgrundlage für das Sprachmodell mit Attributen markiert. „Die Anzahl der Daten ist am Ende aber gar nicht das Entscheidende. Die Zusammensetzung ist viel wichtiger. Sie sollten möglichst heterogen und ein Abbild der täglichen Arbeit sein“, sagt Louis Friedrich, Projektbetreuer und Data Scientist bei Convista.

Neben einer guten Datengrundlage sei insbesondere die Einbeziehung der Mitarbeiter mit ihrem Know-how wichtig für das Gelingen des Projekts. „Von Anfang bis Ende fand ein Austausch auf Augenhöhe statt. Es ist uns sehr wichtig, dass unsere Mitarbeitenden hinter dem Projekt stehen. Sie werden vom manuellen Abtippen der Daten befreit und müssen sich keine Sorgen um ihren Job machen“, unterstreicht Brehme.

Umsetzung auch in weiteren Sparten

Das Sprachmodell wurde zunächst mit Trainingsdaten angelernt und dann auf Validierungsdaten getestet. Im Anschluss gab es einen weiteren Test auf unbekannten Testdaten. Damit solle sichergestellt werden, dass das Modell auch unbekannte Daten richtig verarbeiten kann. Die Ergebnisse bezeichnet Brehme als sehr vielversprechend. Der Assekuradeur will das Projekt nun auf weitere Sparten ausdehnen. (tk)

Bild: © ipopba – stock.adobe.com