AssCompact suche
Home

0630

Software

Datenversorgung durch Versicherer: Vermittler sehen Luft nach oben

Wie steht es um die Datenversorgung durch die Versicherer aus Sicht der Makler und Finanzberater? Wie eine aktuelle Studie zeigt, ist die Mehrheit der Vermittler mit Qualität und Aktualität der Daten, die die Gesellschaften übermitteln, nur relativ zufrieden. Es gibt Optimierungsbedarf.

Die Ajco Solutions GmbH und die Zeitsprung GmbH & Co. KG haben eine Studie „Datenversorgung zwischen Versicherung und Finanzdienstleistungsvertrieb“ präsentiert. Hierfür wurden knapp 300 Makler und Finanzberater zu Aktualität, Qualität und Verfügbarkeit der von den Versicherern übermittelten Daten befragt. Wie die Erhebung zeigt, sind sich die Vermittler einig, wie wichtig Daten für ihr Geschäft sind, vor allem in der Krankenversicherung und Berufsunfähigkeitsversicherung sowie im Sachgeschäft. Doch für die Qualität und Aktualität ihrer Daten, die von den Versicherungen übermittelt werden, erhalten die Gesellschaften von den Maklern und Beratern nur die Note 3 auf einer Skala von 1 bis 6. Den Studienautoren zufolge bestehen für die Versicherer also noch signifikante Optimierungspotenziale.

Datenqualität auch Thema bei Produktauswahl

60% der Umfrageteilnehmer geben an, dass die Aktualität und Qualität der bereitgestellten Daten Auswirkungen hat auf die Zufriedenheit der Kunden. Daher berücksichtigen auch fast die Hälfte der Befragten die Zuverlässigkeit bei der Bereitstellung von Informationen auf jeden Fall bei der Auswahl der Produkte. Weitere 37% ziehen den Aspekt der Datenaktualität und -qualität zumindest manchmal bei der Produktauswahl hinzu.

Umdeckung bei mangelhafter Datenqualität?

Wie die Studie weiter ergab, würden 23% der Befragten bei unzureichender Datenqualität ein Produkt sogar umdecken. 57% der Vermittler und Berater würden dies zumindest in Erwägung ziehen.

Wer kann bei der Datenbereitstellung überzeugen?

In Sachen Datenlieferung zeigen sich die befragten Vermittler und Berater mit Einkaufsgemeinschaften wie der VEMA Versicherungsmakler-Genossenschaft e.G. und anderen Maklerverbünden am zufriedensten (arithmetisches Mittel: 2,33). Es folgen Vertriebsorganisationen mit einem Wert von 2,71 und Plattformen/Pools mit 2,77. Direktanbindungen kommen im Maklerurteil am schlechtesten weg mit 2,92.

Auf die Frage, welche Versicherer sie unter den Top-5-Akteuren in Sachen Datenbereitstellung sehen, haben die Studienteilnehmer fünf Gesellschaften ausgewählt: die Haftpflichtkasse, die VHV, die Allianz, die AXA und die Alte Leipziger. Die Studienautoren weisen aber darauf hin, dass diese Auswahl differenziert betrachtet werden müsse. Denn zwei dieser Anbieter werden von Befragten auch dem Kreis der Gesellschaften zugerechnet mit dem größten Nachholbedarf.

Datenqualität wird in Zukunft noch wichtiger

Das Thema Datenversorgung wird in den kommenden Jahren weiter an Bedeutung gewinnen, davon geht die große Mehrheit der befragten Vermittler aus. Wie aus der Studie auch hervorgeht, zeigen sich bei den Gesellschaften aber noch deutliche Unterschiede, was die Zuverlässigkeit ihrer Daten angeht. Vor allem wegen alter Bestandssysteme sehen die Befragten einige Anbieter vor großen Herausforderungen.

„Um auch in Zukunft Kunden zu gewinnen und zu halten, bleiben die Investition in IT-Systeme sowie die Digitalisierung und Verbesserung von Geschäftsprozessen auch in Zukunft wichtige Herausforderungen in der Branche“, betont Andreas Adam, Geschäftsführer der ajco solutions GmbH.

„Damit die Versicherungsbranche in Kundenbeziehungen von IT und Digitalisierung profitieren kann, benötigt dieser ‚Motor‘ den richtigen ‚Treibstoff‘. Deshalb ist es entscheidend, in die Bereitstellung umfangreicher und verlässlicher Daten zu investieren,“ sagt Marcel Hanselmann, Geschäftsführer der zeitsprung GmbH. (tk)

Die Studie steht auf der Homepage von Ajco zum Download bereit.

Bild: © ipopba – stock.adobe.com


blau direkt bindet Levelnine-Vergleichstool in MVP ein

Das Lübecker Unternehmen blau direkt hat sein MVP „Ameise“ mit einem Vergleichsrechner-Profi-Tool ausgerüstet. Mit der Einbindung der Levelnine-Softwarelösung von ObjectiveIT ermöglicht blau direkt Nutzern einen fließenden Austausch zwischen beiden Software-Landschaften.

Der Lübecker Infrastrukturdienstleister blau direkt ermöglicht auf Wunsch eine nahtlose Verschmelzung seines MVPs „Ameise“ mit einem Vergleichsrechner-Profi-Tool. Dabei setzt das Lübecker Unternehmen mit ObjectiveIT und deren Levelnine-Softwarelösung auf einen langjährigen Partner.

Fließender Austausch zwischen beiden Software-Landschaften

Entscheiden sich Levelnine-Anwender für das MVP von blau direkt, können sie künftig die Vorteile der „Ameise“ nutzen, ohne auf gewohnte Prozesse in der Levelnine-Software zu verzichten. Angebundene blau direkt-Partner, die das Profi-Tool Levelnine, bislang noch nicht nutzen, profitieren von der Verschmelzung der beiden Software-Produkte: Folgeprozesse lassen sich in der jeweils anderen Software uneingeschränkt fortführen. Dabei verbindet sich das MVP „Ameise“ mit der Levelnine-Vergleichssoftware und überträgt Daten, integrierte Anträge sowie E-Signaturen vollautomatisch.

Kranken- und Lebensversicherungsvergleiche

„Wir freuen uns sehr darüber, dass wir mit diesem Projekt allen Nutzer:innen die Möglichkeit bieten, die komplette Produktpalette von Kranken- und Lebensversicherungsvergleichen zu nutzen und damit die Vorteile aus beiden Softwarelandschaften zu verbinden“, erklärt Jan Wendt, Director Insurance Operations bei blau direkt, der das Projekt verantwortet hat.

„Unser Ziel war es immer, dass Kundinnen und Kunden durch den Einsatz von Levelnine den bestmöglichen Versicherungsschutz erhalten. Dazu müssen wir Vermittler:innen mit unserer Software bestmöglich unterstützen“, sagt Oliver Fink, Geschäftsführer von ObjectiveIT. (tk)

Bild: © Sikov – stock.adobe.com


Bestandsdatenpflege trotz digitaler Fortschritte Knackpunkt im Maklerbüro

Zum vierten Mal in Folge hat die BrokerTech-Plattform mobilversichert gemeinsam mit AssCompact bei Maklern zum Thema Digitalisierung nachgefragt. Demnach ist digitale Unterstützung bei den meisten Vermittlern inzwischen Standard, doch die Bestandsdatenpflege bleibt dabei weiter die größte Hürde.

Die Digitalisierung ist in der Breite der Maklerschaft angekommen – und zwar sowohl im Backoffice als auch in Vertrieb und Kundenbetreuung. Dies geht aus der aktuellen Umfrage „Der digitalisierte Makler“ hervor. Die Studie hat abgefragt, wie Vermittler sich und einzelne Bereiche ihres Betriebs in Sachen Digitalisierung einschätzen.

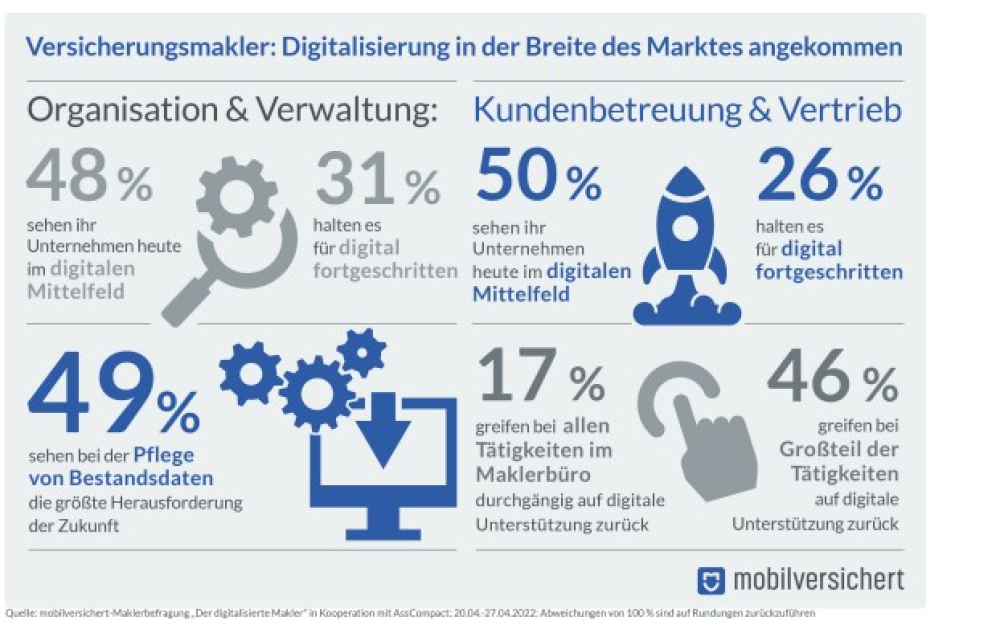
Im Bereich Organisation und Verwaltung sieht sich inzwischen mit einem Anteil von 48% fast jeder zweite Versicherungsvermittler im digitalen Mittelfeld. In der Vorgängerumfrage aus dem Jahr 2021 sagten das nur 40%. 31% und damit wie im Vorjahr knapp ein Drittel betrachten sich als digital fortgeschritten. Konstant geblieben ist mit 7% außerdem der Prozentsatz an Maklern, die sich hier als digitale Vorreiter betrachten.

Ein ähnliches Bild ergibt sich für den Bereich Vertrieb und Kundenbetreuung. Hier zählt sich die Hälfte der Vermittler (50%) inzwischen zum digitalen Mittelfeld. In der Vorjahresstudie waren es nur zwei Fünftel. Als digital fortgeschritten ordnen sich 26% der Befragten ein. Mit 6% ist auch in Vertrieb und Kundenbetreuung der Anteil derer, die sich als digitale Vorreiter verstehen, konstant geblieben.

In den verschiedenen Bereichen hat sich außerdem die Gruppe der digitalen Anfänger oder Nachzügler gegenüber dem Vorjahr verkleinert.

Vermittler wollen noch eine digitale Schippe drauflegen

Die Mehrheit der Vermittler will in Sachen Digitalisierung noch zulegen. Laut Umfrage möchten rund 69% der Befragten innerhalb der nächsten zwei Jahre in Sachen Organisation und Verwaltung zu den digital Fortgeschrittenen gehören. Was Vertrieb und Kundenbetreuung angeht, haben sich 67% dieses Ziel gesetzt.

„Digitalisierung ist längst von einer Kann- zu einer Muss-Option im Maklermarkt geworden – ob im Backoffice oder im direkten Kontakt mit dem Kunden“, erklärt Dr. Mario Herz, Geschäftsführer von mobilversichert. Wer an den Chancen vollumfänglich teilhaben und sein Geschäft erfolgreich für die Zukunft aufstellen wolle, müsse sich insbesondere mit dem Thema Daten und der Ausschöpfung von Datenpotenzialen befassen, so Dr. Herz weiter. Hier hätten aus Maklersicht die Probleme aber noch zugenommen.

Datenpflege bleibt größte digitale Hürde im Maklerbüro
Immer mehr Maklern macht Bestandsdatenpflege zu schaffen

Wie schon in den vorangegangenen Umfragen wurden Vermittler auch nach den größten digitalen Herausforderungen gefragt. Abermals führt der Zeit- und Verwaltungsaufwand bei der Bestandsdatenpflege die Rangliste mit deutlichem Abstand an. Inzwischen sieht hier mit einem Anteil von 49% etwa jeder zweite Makler die größten Probleme. 2021 waren es nur 39%. Auf Platz 2 im Ranking folgen Online-Konkurrenten vor neuen Kundenanforderungen, die nur noch von 15% als größte digitale Herausforderung angesehen werden. 2021 waren es noch 21%. Robo-Berater finden sich mit 10% auf dem letzten Platz der Rangliste.

Wie steht es um den Digitalisierungsgrad im Vermittlerbetrieb?

Im Rahmen der Studie wurden Makler erstmals zum Digitalisierungsgrad in ihrem Unternehmen befragt. Den Ergebnissen zufolge setzen 46% der Vermittler beim Großteil ihrer Tätigkeiten auf digitale Unterstützung. Mehr als ein Fünftel (17%) greift sogar für alle Tätigkeiten durchgängig darauf zurück. 28% nutzen digitalen Support gezielt bei ausgewählten Tätigkeiten. Für 8% ist digitale Unterstützung nur dann ein Thema, wenn absolut notwendig, sie präferieren aber die analoge Arbeitsweise.

Über die Studie

Im Rahmen der Online-Umfrage „Der digitalisierte Makler“ hat die BrokerTech-Plattform mobilversichert in Kooperation mit AssCompact insgesamt 420 Vermittler zu Strategien, Chancen und Herausforderungen für die Zukunft befragt. (tk)

Bild: © Rawf8 – stock.adobe.com


Service zur energetischen Beratung für Finanzwirtschaft

Sprengnetter bietet einen Webservice, der Banken, Plattformen, Versicherungen und Bausparkassen bei der Beratung rund um die Immobilie unterstützt. Der Modernizer ermittelt den energetischen Zustand einer Immobilie und zeigt die Kosten der Sanierung zum klimafreundlichen Gebäude.

Mit dem Modernizer bietet Sprengnetter eine Lösung für energieeffiziente Sanierungsmaßnahmen. Der Service soll Banken, Plattformen, Versicherungen und Bausparkassen bei der Beratung rund um die Immobilie unterstützen. Mit dem Modernizer lässt sich der energetische Zustand einer Immobilie ermitteln. Darauf aufbauend können Sanierungsempfehlungen ausgesprochen sowie detaillierte Informationen zu regionalen Sanierungskosten gegeben werden. Ziel sei es laut Sprengnetter, den bestmöglich energetischen Zustand zu erreichen. Dieser künftige Zustand zeigt auch die Verbesserung der Energieeffizienz und Einsparungen von CO2-Emissionen an. Aufgrund der eingesparten Energiekosten sowie durch eine Marktwertermittlung vor und nach Sanierung lässt sich das Ganze anhand einer Kosten-/Nutzenanalyse grafisch bilanzieren.

Sanierungsfahrplan erstellen

Die Werte bilden den Bestandteil eines Sanierungsfahrplans, auf dessen Grundlage Berater ihren Kunden geeignete Finanzierungsmöglichkeiten für die Sanierungskosten anbieten können. „Mit dem Modernizer bieten wir der Finanzwirtschaft einen anwenderfreundlichen Service, der den Kunden ein transparentes Ergebnis über den Sanierungsaufwand von Gebäuden und deren klimafreundliche Auswirkungen aufzeigt“, erklärt Faruk Bulut, Geschäftsführer der Sprengnetter Property Valuation Finance GmbH. Der neue Service ergänzt das Portfolio von Sprengnetter als Komplettanbieter, der 360-Grad-Lösungen für die Finanzbranche sowie die Immobilienwirtschaft anbietet.

Entwicklung gemeinsam mit PLAN4 Software

Konzipiert wurde die Softwarelösung gemeinsam mit der PLAN4 Software GmbH. „Unsere Erfahrungen in der automatisierten Gebäudebewertung kamen uns bei diesem Projekt sehr zugute“, erläutert Hendrik Seibel, Co-Founder von PLAN4. Die PLAN4 Software GmbH aus Freiburg im Breisgau hat sich 2018 mit der Software GebäudeCheck auf die digitale Bewertung von Bestandsgebäuden spezialisiert und vertreibt die Software seither an kommunale Bestandshalter sowie Sachverständige. (tk)

Bild: © tomertu – stock.adobe.com


Chat mit dem Versicherer – Fakten zu Verbreitung und Nutzung

Wie verbreitet sind Chatkanäle in der Kommunikation zwischen Versicherern und Kunden? Und wie werden die Möglichkeiten von Live-Chat & Co. von Kunden angenommen? Diesen Fragen ist das Institut für Finanzdienstleistungen Zug (IFZ) der Hochschule Luzern in einer Studie nachgegangen.

Immer mehr Versicherer bieten ihren Kunden neben den herkömmlichen Wegen der Kontaktaufnahme wie Telefon oder E-Mail auch die Möglichkeit via Chat. Im Rahmen der „IFZ Conversational Insurance Studie 2022“ beleuchtet das Institut für Finanzdienstleistungen Zug (IFZ) der Hochschule Luzern das derzeitige Nutzungsverhalten von Chatkanälen und künftige Trends. Hierfür wurden Versicherungskunden aus Deutschland, Österreich und der Schweiz befragt. Der Schweizer Softwarehersteller BSI hat gemeinsam mit den Unternehmen Adnovum, Enterprise Bot, Spitch und Swisscom die Studie als Partner unterstützt. 

Live-Chat, Chatbots & Co.

Die Kommunikation via Chat kann zum einen mit einem Versicherungsmitarbeiter oder aber automatisiert mit einer Künstlichen Intelligenz (KI) erfolgen. Bei einem textbasierten Chat, der als Live-Chat bezeichnet wird, tauscht sich der Kunde in Textform mit einer realen Person aus – entweder über ein Chat-Fenster auf der Webseite, in der App des Versicherers oder über einen externen Messenger. Im Gegensatz dazu schreiben Kunden über einen Chatbot mit einem digitalen Assistenten bzw. Roboter. Wie bei Chatbots antworten auch bei einem Voicebot keine realen Personen, sondern digitale Assistenten, nur eben mündlich.

Überhaupt schon mal mit dem Versicherer gechattet?

Wie die Studie zeigt, hat rund ein Drittel der Umfrageteilnehmer aus Deutschland angegeben, schon einmal bzw. mehrfach mit dem Versicherer gechattet zu haben. Noch nicht im Austausch mit dem Versicherer via Chat waren 35% der deutschen Kunden. Ein weiteres Ergebnis der Erhebung: Je jünger die befragte Person, desto höher ist die Wahrscheinlichkeit, dass sie in der Vergangenheit bereits mindestens einmal mit einem Versicherer per Chat im Austausch stand.

Chat via Versicherer-Website, App oder Messenger-Dienst?

Beim Chat lässt sich weiter unterscheiden, ob der zugrunde liegende Kanal vom Versicherer zur Verfügung gestellt wird, etwa über die Website oder App, oder aber von externen Drittanbietern. Diese sogenannten versicherungsfremden Kanäle beziehen sich auf bekannte Messenger wie etwa WhatsApp oder Facebook. Der Studie zufolge geben vor allem die Befragten aus der Schweiz (58%) und aus Deutschland (59%) den versicherungseigenen Kanälen den Vorzug.

Haben Kunden schon Chatbot-Erfahrung gesammelt?

Sowohl für Österreich wie auch für die Schweiz zeigt die Umfrage, dass der Großteil der befragten Personen (60% bzw. 66%) noch nicht via Chatbot mit einem Versicherer kommuniziert hat. Für Deutschland ergibt sich ein etwas anderes Bild: Demnach haben knapp 54% der Befragten bereits einen Chatbot im Versicherungskontext genutzt – knapp jeder Vierte sogar mehrfach. Auch in puncto Voicebots haben die Kunden in Deutschland etwas mehr Erfahrung. Rund 38% der Umfrageteilnehmenden haben bereits mindestens einmal via Voicebot eine Versicherungsangelegenheit geklärt. Der Anteil ist fast doppelt so hoch wie in der Schweiz bzw. Österreich.

Chatbots vor allem im Schadenbereich im Einsatz

Aktuell sind bei den Versicherern in der DACH-Region Chatbots vor allem für die Aufnahme bzw. die Bearbeitung von Schadenmeldungen eingesetzt. Ein großer Vorteil besteht darin, dass ein Chatbot oder auch ein Voicebot Schadenmeldungen rund um die Uhr aufnehmen und intern zur Bearbeitung weiterleiten kann. Kunden haben die Gewissheit, dass ein Schaden korrekt aufgenommen und weitergeleitet wurde. Dagegen zeigen die Analysen des IFZ, dass Chatbots eher selten für allgemeine Kundenanfragen genutzt werden. Während der Bereich der Schadenmeldungen relativ gut vorhersehbar ist und sich Roboter bzw. Computersysteme inform von Chatbots und Voicebots gut einsetzen lassen, ist dies bei unerwarteten Kundenfragen etwas anders.

Namen ja oder nein?

„Hi, ich bin David. Kann ich dir weiterhelfen?“. Im Rahmen der Studie wurden die Kunden auch befragt, ob sie sich Bots mit Namen wünschen. Vor allem die jüngeren Altersgruppen scheinen einen Bot mit Namen zu bevorzugen. Die Generation 50plus scheint dagegen keinen Wert auf einen Namen zu legen.

Chat-Kanal oft nicht prominent genug platziert

Wie sich anhand der Studienergebnisse ablesen lässt, ist der Anteil der Kunden, die heute schon auf Chat zur Kommunikation mit ihrem Versicherer setzen, noch eher gering. Dies lasse sich aber nicht in allen Fällen auf mangelnde Akzeptanz zurückzuführen. Den Studienautoren zufolge liege es vielmehr daran, dass der Chat-Kanal häufig nicht prominent genug angeboten wird und viele Kunden nichts von dieser Kontaktmöglichkeit wissen.

Noch liebäugeln Kunden eher mit persönlichem Kontakt

Chatten mit einem Menschen oder einer Maschine? Derzeit erhalten menschliche Ansprechpartner in den meisten Fällen den Vorzug, insbesondere bei älteren Kundengruppen. Jüngere Menschen akzeptieren den künstlichen Gesprächspartner laut Studie hingegen am ehesten. Die Analysen würden aber auch zeigen, dass die Akzeptanz von Chatbots und Voicebots stark von dem zugrundeliegenden Use Case bzw. vom jeweiligen Kundenanliegen abhängt.

Relevanz von Chats wird zunehmen

Bernhard Egger, Retail Community Manager bei BSI, der die Studie seitens BSI begleitet hat, rechnet damit, dass Chats künftig an Bedeutung gewinnen: „BSI unterstützt die Studie, weil wir von der zunehmenden Wichtigkeit von Live Chat, Chatbots und hybriden Chatlösungen für den Kundenservice der Zukunft überzeugt sind. In unseren Projekten spüren wir deutlich, wie das Interesse an gelungenen Lösungen in diesem Bereich steigt, einerseits weil Service Automation Effizienzgewinne verspricht, andererseits weil sich die Kundenerwartungen und -gewohnheiten ändern.“ Die Kundenkommunikation verlagere sich zunehmend von E-Mail hin zum Chat – eine Entwicklung, die in den USA und Asien heute schon klar erkennbar sei, so Egger weiter.

Potenzial zur Erweiterung der Kundenkommunikation nutzen

Auch die Studienautoren kommen zu dem Schluss, dass der Chatkanal bei Versicherungskunden zunehmend angenommen wird. Für alle Versicherer empfehle es sich daher, diese Option zur Erweiterung oder Verbesserung der Kundenkommunikation in Betracht zu ziehen.

Aus Kundensicht ist der Chatkanal derzeit aber noch kein entscheidendes Kriterium im Versicherungskontext, so die Studienautoren weiter. Wer als Versicherer noch keinen Chat anbietet, läuft der Konkurrenz also nicht hinterher. Es sei aber nicht auszuschließen, dass der Chatkanal künftig zu einem wichtigen Erfolgsfaktor werden könnte, insbesondere im Hinblick auf die jüngeren Zielgruppen und diejenigen Kunden, bei denen Schnelligkeit und die einfache Nutzung von Versicherungsprodukten im Vordergrund stehen. (tk)

Bild: © tippapatt – stock.adobe.com


Getsafe setzt auf hybride Beratung und expandiert

Mit dem Einstieg in komplexe Vorsorgeprodukte setzt Getsafe auch auf hybride Beratung. Denn ab diesem Jahr soll es neben den bereits angebotenen Produkten zur Arbeitskraftabsicherung auch Kranken- und Altersvorsorgeprodukte geben. Zudem expandiert das Insurtech nach Österreich.

<p>Zu Beginn des Jahres 2022 hat der digitale Versicherer Getsafe Produkte zur Arbeitskraftabsicherung auf den Markt gebracht. Im Laufe des Jahres sollen außerdem Kranken- und Altersvorsorgeprodukte hinzukommen. Denn laut CEO und Gründer von Getsafe Christian Wiens ist die Nachfrage nach den Produkten sehr groß. Aufgrund dessen soll bis Jahresende auch das Beratungsteam des Unternehmens vergrößert werden. </p><h5>Digitalisierung, Sicherheit und Vorsorge</h5><p>Insgesamt sieht Getsafe den Trend zu digitalen Versicherungsangeboten durch die Pandemie verstärkt. Zudem bestehe gleichzeitig ein Bedürfnis nach Sicherheit. Zusätzlich habe die Generation der Millennials erkannt, dass sie selbst finanziell vorsorgen und sich nicht nur auf eine staatliche Absicherung verlassen kann.</p><h5>Hybride Beratung</h5><p>Getsafe plant nun, Kunden und Kundinnen hybrid zu betreuen. Digital-affine Zielgruppen erledigen gern alles per Smartphone, auch den Abschluss von Versicherungen. Da Versicherungen aber oft Erklärungen bedürfen, soll die hybride Beratung ausgebaut werden. Kundinnen und Kunden können also weiterhin Details ihrer Versicherung über die App jederzeit selbstständig und in Echtzeit ändern, z. B. bei Adressänderung, Schadenmeldung oder Kündigung. Mit dem Einstieg in komplexe Vorsorgeprodukte setzt Getsafe trotzdem auch auf eigene Kundenberaterinnen und -berater. Sämtliche Beratungsprozesse werden durch die selbst entwickelte Technologie unterstützt. </p><h5>Getsafe nun auch in Österreich</h5><p>Zudem hat das Insurtech noch bekanntgegeben, dass es auch in Österreich mit drei neuen Produkten startet: Haftpflicht-, Haushalts- und Hundehalterhaftpflichtversicherung werden hier nun vertrieben. Die Produkte wurden von Getsafe basierend auf unter anderem durch Befragungen ermittelten Bedürfnissen der Österreicher und Österreicherinnen entwickelt. (lg)</p><p><i class="font-twelve-italic" >Bild: © elenabsl – stock.adobe.com</i></p><div id="bbgreadlog-getimage"><img src="/bbgreadlog/getimage/1447D01D-5576-4B42-854F-6A13CA00F94B"></div>


Basler mit neuem Online-Tool für Fondsvergleiche

Mit einem neuen Online-Tool, dem Basler FondsChecker, bieten die Basler Versicherungen Kunden und Vertriebspartnern die Möglichkeit, Fondsvergleiche anzustellen. Alle in der Lebensversicherung angebotenen Fonds können gesucht, nach bestimmten Kriterien gefiltert und miteinander verglichen werden.

Die Basler Versicherungen starten das neue Online-Tool „Basler FondsChecker“. Genutzt werden kann es für alle in der Lebensversicherung angebotenen Fonds.

Das leistet der Basler FondsChecker

Der FondsChecker bietet Informationen zu allen Fonds in Neugeschäft und Bestand, z. B. Angaben zur Anlagestrategie, Nachhaltigkeitsinformationen, die Risikoklasse, Performance, Wertentwicklungen je Kalenderjahr, Portfolio-Struktur und die Asset-Klasse. Zudem können zu allen Anlageoptionen Factsheets, ESG-Informationen, wesentliche Anlegerinformationen und Verkaufsprospekte als Downloads heruntergeladen werden.

Suchen, filtern und vergleichen beim Online-Tool

Suchen können Vertriebspartner und Kunden die Fonds über den Namen oder die ISIN. Auch Filter stehen zur Verfügung, womit eine gezielte Suche nach Anlagemöglichkeiten ermöglicht wird. Zum Beispiel können Vermittler nach Aktien- oder Rentenfonds filtern. Auch Nachhaltigkeitskriterien lassen sich auswählen. Vergleiche von bis zu fünf Fonds lassen sich mit dem Basler FondsChecker erstellen. Zu finden ist das Tool unter basler.de/fondschecker (lg)

Bild: © Knut – stock.adobe.com


DEURAG mit neuem Extranet

Um die digitalen Services für Vertriebspartner auszubauen, hat die DEURAG ein neues Extranet gestartet. Es löst das Vertriebspartnerportal „VEPS“ ab. Das neue Extranet bietet eine intuitive Navigation, ein individualisierbares Dashboard und etliche weitere neue Funktionen.

Die DEURAG hat die Corona-Zeit genutzt, um die digitalen Services für ihre Vertriebspartner zu erweitern. Ab sofort steht Vertriebspartnern ein neues EXTRANET zur Verfügung, das das Vertriebspartnerportal „VEPS“ ersetzt und viele neue Features bietet.

Zu den wichtigsten Neuerungen zählen die Etablierung eines übersichtlichen Seitenmenüs mit zwei Ebenen und einer Schnellfunktionsleiste sowie die Möglichkeit, das Dashboard als Startseite des neuen Portals nach individuellen Bedürfnissen zu konfigurieren. Somit haben Nutzer nicht nur einen besseren Überblick über relevante Vorgänge, sondern auch die Navigation zu den gewünschten Menü-Unterpunkten wird erleichtert. Außerdem gibt es die Möglichkeit, unmittelbar auf einzelne Postfächer zuzugreifen.

Neue Vertragsübersicht

In der neuen dynamischen Kundenmaske finden Vermittler in der Vertragsübersicht viele relevante Vertragsdetails kompakt aufbereitet. Die Übersicht ist mit etlichen Filter- und Sortierungsoptionen ausgestattet. Bei der aktiven Bestandsarbeit helfen besonders die Funktionen zum Download, die schnelle Einsicht in Kundenverträge sowie die Option, zu Kundenverträgen direkte Termineinstellungen vorzunehmen. Auch Vertragsdaten lassen sich schnell und einfach ändern und ein Daten-Upload durchführen.

Multi-Downloadfunktion

Im neuen Posteingang finden Vertriebspartner neue Postfachkategorien wie Vertrag, Schaden, Mahnung oder Courtage erleichtern, die den Direktzugriff erleichtern. Die Multi-Downloadfunktion macht außerdem den Download von bis zu 100 Dokumenten mit nur wenigen Klicks möglich.

Dokumentencenter mit Volltextsuche

Darüber hinaus enthält das neue DEURAG-Extranet auch ein umfangreiches Dokumentencenter, das eine Volltextsuche durch ARB und Dokumente erlaubt sowie ein Bedingungsarchiv mit Downloadmöglichkeit bietet. (tk)

Bild: © Miha Creative – stock.adobe.com


Digitale Postfächer anstelle von Papierbergen

DSwiss ist spezialisiert auf Digitalisierungsprojekte für Versicherer und betreibt mit SecureSafe einen Passwort- und Dateimanager für 1,5 Millionen Benutzer. Im Interview erklärt Geschäftsführer Dr. Tobias Christen, wo Herausforderungen der Branche liegen und Wettbewerbsvorteile entstehen.

Herr Dr. Christen, die Themen Nachhaltigkeit und Digitalisierung rücken im Versicherungsmarkt immer näher zusammen. Wie sehen Sie das?

In der Tat beschäftigen sich viele Versicherungen aktuell mit dem Thema Nachhaltigkeit. Die Versicherungen möchten ihre Prozesse komplett digitalisieren und CO2-neutral machen. Dieser Bereich bietet viel Potenzial, weil jährlich Millionen von Dokumenten versendet werden müssen. Dazu gehören etwa Rechnungen, Wertbestätigungen, Policen und vieles mehr.

Könnten die Versicherer diese Unterlagen nicht einfach per E-Mail versenden?

Technisch gesehen schon. Die Unternehmen müssen sich aber aktuell mit den rechtlichen Fragen im Zusammenhang mit der verschärften Datenschutzgesetzgebung beschäftigen. E-Mail-Versand ist unsicher und für sensible Informationen ungeeignet, weil er von Cyberkriminellen abgefangen werden kann. Zudem müssen die Unternehmen häufig eine sehr große Anzahl Dokumente austauschen, was über E-Mail-Programme aufwendig und unübersichtlich ist und zusätzliche Aufwände für die Kunden und die Versicherungsberater bedeutet.

Welche alternativen Möglichkeiten gibt es zum E-Mail-Versand?

Ideal sind digitale Postfächer, um die papierlose Übergabe von Dokumenten datenschutzkonform durchzuführen und den Kundinnen und Kunden die volle Kontrolle über die eigenen Daten zu ermöglichen. Mit diesem Thema hat sich 2017 auch schon der Europäische Gerichtshof befasst und dabei definiert, wie die digitale Zustellung geregelt sein muss.

Wie genau funktionieren denn diese Postfächer?

Digitale Postfächer ermöglichen es Versicherern, die Unterlagen ihren Kunden papierlos und verschlüsselt auszuliefern. Diese können die Dokumente anschließend einmalig ohne Log-in oder über das Portal mit Log-in einsehen. Der Vorteil dabei: Die Unterlagen werden den Kundinnen und Kunden übergeben und verlassen dabei den Zugriffsbereich der Versicherungen. Für Versicherungs­geschäfte wie zum Beispiel den Abschluss einer Kranken- oder Lebensversicherung bieten sich darüber hinaus verschlüsselte Austauschplattformen an, wobei strukturiert Dokumente angefordert und austauscht werden können. Dies schafft für beide Seiten eine Zeitersparnis bei der Administration, senkt die Portokosten und verbessert den Kundenservice.

Wollen denn die Kunden aber überhaupt solche Lösungen?
Oftmals schenken sie ihrer Privatsphäre weniger Aufmerksamkeit als die Versicherer oder Finanzdienstleister?

Der Datenschutz ist ein Grundrecht sämtlicher Bürgerinnen und Bürger. Und es ist ein Recht, für das wir uns angesichts der umfangreichen modernen Datenerfassung unbedingt einsetzen müssen. Seit Edward Snowdens Veröffentlichungen über die systematische Überwachung durch die amerikanische Regierung und seit dem Facebook-Skandal wurde uns allen bewusst, dass die Digitalisierung mit neuen Bedrohungen für die Privatsphäre einhergeht.

Ein anderes Beispiel ist China, das seine Einwohner permanent mit Gesichtserkennungskameras überwacht. Neben der Überwachung ist der Schutz der Privatsphäre auch durch immer raffiniertere Angriffe von Cyberkriminellen bedroht. Damit diese nicht gestohlen werden, ist es wichtig, die Sicherheit und den Schutz kontinuierlich zu verbessern.

Wo sehen Sie weitere Chancen für Versicherungsgesellschaften bei der Digitalisierung?

Die Interaktionsprozesse zwischen den Kunden und den Versicherern werden durch die Digitalisierung vereinfacht. So können zum Beispiel die Unterlagen für Kranken- und Lebensversicherungskunden digital eingefordert und Verträge digital unterschrieben werden, was Kosten spart und den Prozess beschleunigt.

Zudem schaffen neue digitale Zusatzservices wie Passwortmanager oder hochsichere Onlinespeicher weitere Vorteile für die Versicherer und ihre Kunden. Die Zusatzservices können beim Policenabschluss gebündelt werden, wodurch die Kundinnen und Kunden von Cyberversicherungen mehr Schutz vor Datendiebstahl oder Datenverlust erhalten. Die Versicherer schaffen ihrerseits ein noch breiteres Dienstleistungs­angebot und verbessern gleichzeitig die Marge, da die Anzahl der Schadenfälle reduziert wird.

Über DSwiss

Die in Zürich ansässige Firma DSwiss ist Anbieter von digitalen Sicherheits- und Aufbewahrungssystemen. Das 2008 gegründete Unternehmen bietet digitale Safes, Postfächer und Austauschplattformen für Kunden­berater und Kunden. Banken, Versicherungen und Sicherheitsdienstleister setzen auf die IT-Dienstleistungen von DSwiss (www.dswiss.com). Seit April 2022 ist DSwiss offizielles Förderunternehmen im BiPRO e.V.

Der Geschäftsführer von DSwiss, Dr. Tobias Christen, verfügt über 20 Jahre Erfahrung in der Softwareentwicklung. Vor der Mitbegründung von DSwiss war er für die Entwicklung der Sicherheitsarchitektur einer großen internationalen Versicherungsgesellschaft verantwortlich und war technologischer Leiter eines Unternehmens für IT-Sicherheitsprodukte.

Dieses Interview lesen Sie auch in AssCompact 05/2022 und in unserem ePaper.

Bild: © Aukid – stock.adobe.com; Porträtfoto: DSwiss

 
Interview mit
Dr. Tobias Christen

Start-up Enzo entwickelt smarte Gebäudeversicherung

Das Heidelberger InsurTech Enzo hat an einer neuartigen Wohngebäudeversicherung gearbeitet, die auf Prävention setzt und dabei vor allem Leitungswasserschäden in den Fokus rückt. Anfang Januar hat das Start-up rund 1 Mio. Euro von Investoren eingesammelt. Der offizielle Start soll in Kürze erfolgen.

Mit dem Heidelberger Start-up Enzo betritt ein neuer Player den Versicherungsmarkt. Die beiden Gründer Sascha Wolf und Marvin Follmann haben eine neuartige Gebäudeversicherung kombiniert, mit der sie das größte Problem der Wohngebäudeversicherungen angehen wollen: Leitungswasserschäden. Hierbei verfolgt Enzo einen technologie- und datenbasierten Ansatz – eine Mischung aus modernem Versicherungsschutz, Smart-Home-Technologie und künstlicher Intelligenz.

Prävention von Schäden

Das InsurTech setzt bei seinem Konzept auf Prävention und will sich als proaktiver und kundenorientierter Dienstleistungserbringer verstanden wissen. Zu einem Schaden soll es erst gar nicht kommen. Ist dann doch ein Schaden entstanden, sorgen Technologie und Automatisierung für eine schnelle Bearbeitung.

„Für die meisten Menschen ist das eigene Haus das größte Investment im Leben. Ein Schaden kann eine Wertminderung bedeuten, schlecht versichert zu sein, kann existenzbedrohend sein. Unsere Vision ist es: Menschen sollen die positiven Aspekte ihres Wohneigentums genießen. Wir kümmern uns um die Risiken“, erklärt Sascha Wolf, CEO und Co-Founder von Enzo mit InsurTech-Erfahrung: Wolf baute das Versicherungs-Start-up Getsafe fast sechs Jahre lang als CPO mit auf. Marvin Follmann ist erfahrener Full Stack Developer und AI Engineer und war bis kurz vor der Gründung beim Münchener Softwareunternehmen Celonis. Bei Enzo übernimmt er die Rolle des CTO.

Finanzierung über 1 Mio. Euro

Investoren konnte das Gründerduo bereits überzeugen: Anfang Januar sammelte das InsurTech bei seiner Pre-Seed-Finanzierung 1 Mio. Euro von Investoren und Business Angels aus der Start-up-Szene ein. Die eingesammelten Mittel sollen in die Produktentwicklung und den Aufbau des Teams fließen. Noch im Mai soll der offizielle Go-Live erfolgen. Eine weitere Seed-Finanzierung sei noch für dieses Jahr geplant, wie das Unternehmen weiter mitteilt.

Mit Sensoren Leckagen aufspüren

Bereits im Vorfeld der Finanzierungsrunde testete Enzo verschiedene Sensorlösungen in Wohngebäuden, die Leckagen an Wasserleitungen erkannten. Aus den Hardware-Prototypen und den gesammelten Daten dieser Testphase wurde die Grundlage des neuartigen Smart-Home-Kits entwickelt, das bald allen Enzo-Kunden zur Verfügung stehen wird. (tk)

Bild: Marvin Follmann (links) und Sascha Wolf (rechts); © Enzo