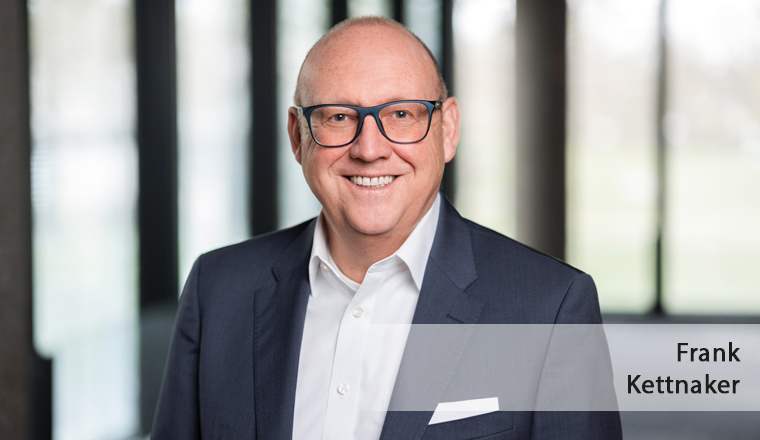
Interview mit Frank Kettnaker, ehemaliger Vertriebsvorstand der ALH Gruppe
Herr Kettnaker, wenn Sie grundsätzlich auf die Reform der geförderten privaten Altersvorsorge blicken: Wie bewerten Sie den eingeschlagenen Weg?
Grundsätzlich ist das ein guter Schritt in die richtige Richtung. Die Idee des Altersvorsorgedepots und der Ansatz, weg vom Umlageverfahren und stärker in Richtung Kapitaldeckung zu gehen, sind richtig. Das sagen wir in der Versicherungswirtschaft schließlich seit 20 Jahren. Das Altersvorsorgedepot an sich ist deshalb gar nicht mein Kritikpunkt. Meine Kritik beginnt bei der Frage: Wie gehen wir damit um? Welche Rolle nimmt der Staat ein, welche Rolle hat der GDV eingenommen und was ist am Ende dabei herausgekommen?
Dann beginnen wir doch mit dem Staat. Welche Rolle hat er dabei eingenommen?
Der Staat verlässt aus meiner Sicht seine eigentliche Hoheitsrolle. Er wird Produktgeber, Wettbewerber und gleichzeitig Kontrolleur in demselben Spiel. Diese drei Positionen dürfte sonst niemand gleichzeitig einnehmen. Das halte ich für einen groben Fehler. Der Staat hat aus meiner Sicht auch noch nie unter Beweis gestellt, dass er der bessere Unternehmer oder Kapitalanleger ist.
Dabei wäre es gar nicht notwendig gewesen, dass der Staat selbst als Produktgeber auftritt. Man hätte Rahmenbedingungen für ein Standardprodukt setzen können – etwa bei den zulässigen Fondsvarianten und den Kosten – und das Ganze anschließend in die freie Wirtschaft integrieren können. Warum muss der Staat selbst zum Produktgeber werden? Genau da beginnt für mich das Problem.
Wo genau sehen Sie hier das zentrale Problem?
Über Jahrzehnte hat man die Versicherungswirtschaft bei Regulierungsthemen immer weiter vor sich hergetrieben. Ein Vermittler muss bei einer Altersvorsorgeberatung die persönliche Situation des Kunden berücksichtigen: Alter, Beruf, Einkommen und vieles mehr. Bei kapitalmarktnahen Produkten muss er zusätzlich die Risikoneigung und die Kenntnisse des Kunden ermitteln und anschließend dokumentieren, warum das ausgewählte Produkt dazu passt. Wenn er das nicht ordentlich macht, hat er ein Problem.
Das führt dazu, dass Kunden bei standardisierten Policen heute teilweise Unterlagen mit bis zu über 100 Seiten bekommen. All das muss dokumentiert werden. Und dann kommt einfach der Staat als Produktgeber auf den Markt und sagt im Grunde: „One size fits all.“ Eine Lösung für alle, weitgehend ungeachtet der persönlichen Situation. Da frage ich mich schon: Wie passt das zusammen?
Gut, aber die Versicherungswirtschaft hätte doch stärker Einfluss nehmen können auf die Reform.
Man muss sich einmal vor Augen führen, über welche Branche wir sprechen. Die deutsche Versicherungswirtschaft verwaltet enorme Vermögen. Wir beschäftigen uns seit Jahrzehnten mit Altersvorsorge, Kapitalanlage und Langlebigkeitsrisiken. Das ist ein Spezialgebiet unserer Branche.
Und schauen Sie auf die Leistungen: 2024 hat die Versicherungswirtschaft rund 69 Mrd. Euro für Sachschäden, 126 Mrd. Euro in der Lebensversicherung und (Zahl für 2025, Anm. d. Redaktion) etwa 42 Mrd. Euro für Gesundheitsversorgung geleistet. Das sind relevante Größenordnungen. Wir dürfen mit Fug und Recht sagen: Die Versicherungswirtschaft ist ein relevanter Wirtschaftszweig in Deutschland.
Und, ja, deshalb hätte ich mir gewünscht, dass wir auch entsprechend selbstbewusst auftreten.
Seite 1 Frank Kettnaker zur AV-Reform: „Der GDV hat mich zutiefst enttäuscht“
Seite 2 Oberster Interessenvertreter ist der GDV. Was hätte der Verband konkret anders machen müssen?
Seite 3 Welche Folgen befürchten Sie über die private Altersvorsorge hinaus? Inwiefern kann die Reform zum Präzedenzfall werden?


- Anmelden, um Kommentare verfassen zu können
- 7 Aufrufe