Warum die Liquidationsversicherung selten trägt
Der klassische Ausweg ist die Liquidationsversicherung nach § 4 Abs. 4 BetrAVG. Immer weniger Versicherer bieten sie an, und in der Praxis scheitert sie häufig, und zwar nicht in erster Linie am Preis. Die befreiende Übernahme setzt voraus, dass sämtliche zugesagten Leistungen vollständig abgedeckt sind. Bilden die Tarife Rentenanpassung oder Hinterbliebenenleistung nicht exakt ab, muss jeder einzelne Versorgungsberechtigte zustimmen; eine einzige Verweigerung beendet das Vorhaben. Hinzu kommen hohe Einmalbeiträge, weil jeder Kopf einzeln kalkuliert wird, und bei sehr alten Beständen eine eingeschränkte Annahmebereitschaft. Für den Vermittler heißt das: viel Beratungsaufwand und am Ende oft kein Abschluss. Dass sich Anbieter zurückziehen, ist insofern folgerichtig; der Bedarf der Unternehmen verschwindet damit nicht.
Verkauf statt Liquidation(sversicherung)
Dieser Bedarf lässt sich anders bedienen, mit demselben Ziel, aber an anderer Stelle: nicht mit einer Liquidationsversicherung für jede einzelne Pensionszusage, sondern beim Gesellschaftsanteil. Die Intrust Solutions GmbH hat sich darauf spezialisiert, Rentnergesellschaften zu erwerben und dauerhaft zu führen. Sie kauft die Geschäftsanteile und wird Gesellschafterin. Das ist ein gewöhnlicher Anteilskauf ohne Umwandlungsvorgang und ohne Schuldnerwechsel; die Gesellschaft bleibt als Versorgungsschuldnerin bestehen, die Zusagen laufen unverändert weiter. Der bisherige Gesellschafter ist die Gesellschaft samt aller Verpflichtungen los, dauerhaft und auch für seine Erben (siehe Grafik unten).
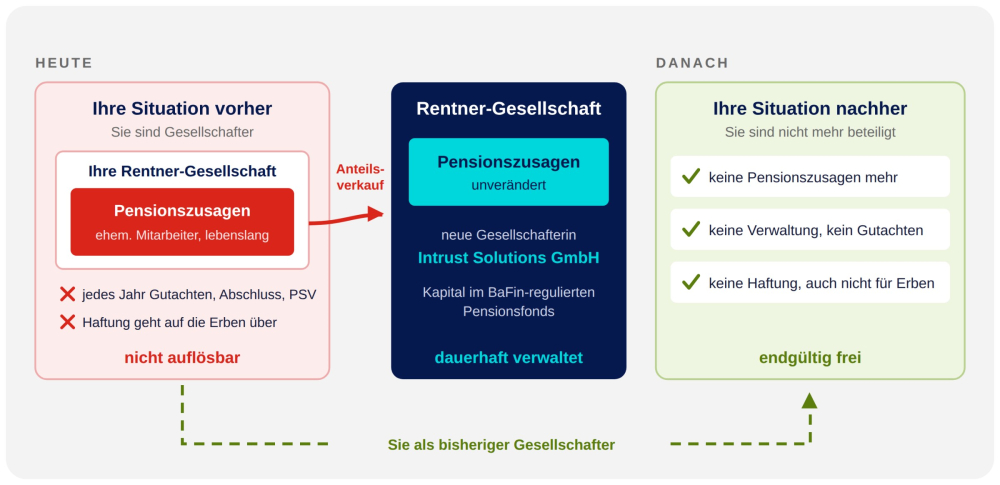
Voraussetzung ist eine ausreichende Kapitalausstattung. Sie umfasst den Barwert der Renten, einen Zuschlag für das Langlebigkeitsrisiko und die Kosten der künftigen Verwaltung; alle Bestandteile werden im Angebot offen ausgewiesen. Vor dem Erwerb prüft die Intrust, ob aus dem früheren Geschäftsbetrieb noch Risiken in der Gesellschaft stecken.
Im zweiten Schritt lagert die Intrust die Verpflichtungen auf einen BaFin-regulierten Pensionsfonds aus. Das Kapital steht dann unter Aufsicht, jeder Versorgungsberechtigte erhält einen eigenen Rechtsanspruch gegen den Pensionsfonds, und der Beitrag an den Pensions-Sicherungs-Verein sinkt um 80 Prozent. Gutachten und Rentenzahlung übernimmt der Pensionsfonds. Einzelne kleine Bestände werden dort zu einem großen Kollektiv gebündelt.
Seite 1 Rentnergesellschaften: Ein unentdecktes Geschäft für Makler
Seite 2 Warum die Liquidationsversicherung selten trägt
Seite 3 Wo der Vermittler ins Spiel kommt
 Sascha Richter


- Anmelden, um Kommentare verfassen zu können
- 22 Aufrufe