
Zusammenhänge in der Praxis: Häufigste und teuerste Schäden
Die Studie spricht sich insgesamt für eine Kombination aus baulicher Vorsorge und passendem Versicherungsschutz aus, da dies Schadeneintritt und -tiefe reduziere und im Schadenfall Mittel für die Wiederherstellung bereitstelle.
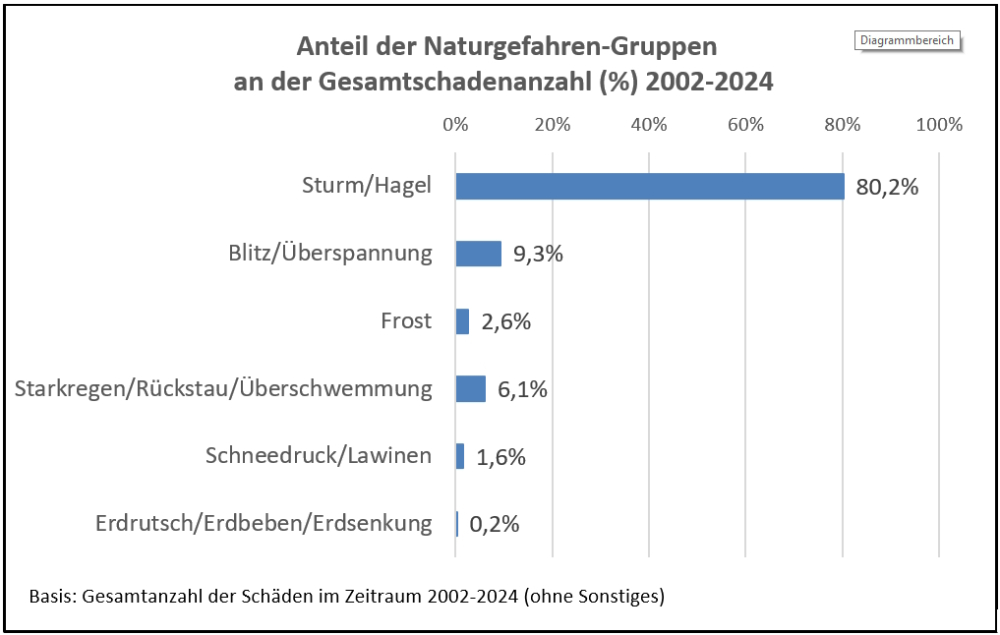
Die Auswirkungen in der Praxis zeigen Auswertungen aus der Studie. Demnach prägen nicht nur einzelne Extremereignisse, sondern auch viele kleine lokale Schadenereignisse die Gesamtbilanz, heißt es. Während Sturm und Hagel besonders häufig auftreten, kommt es durch Elementargefahren wie Starkregen, Rückstau, Überschwemmung oder Schneedruck zwar seltener zu Schäden, im Einzelfall können diese aber besonders teuer werden (siehe Grafiken).
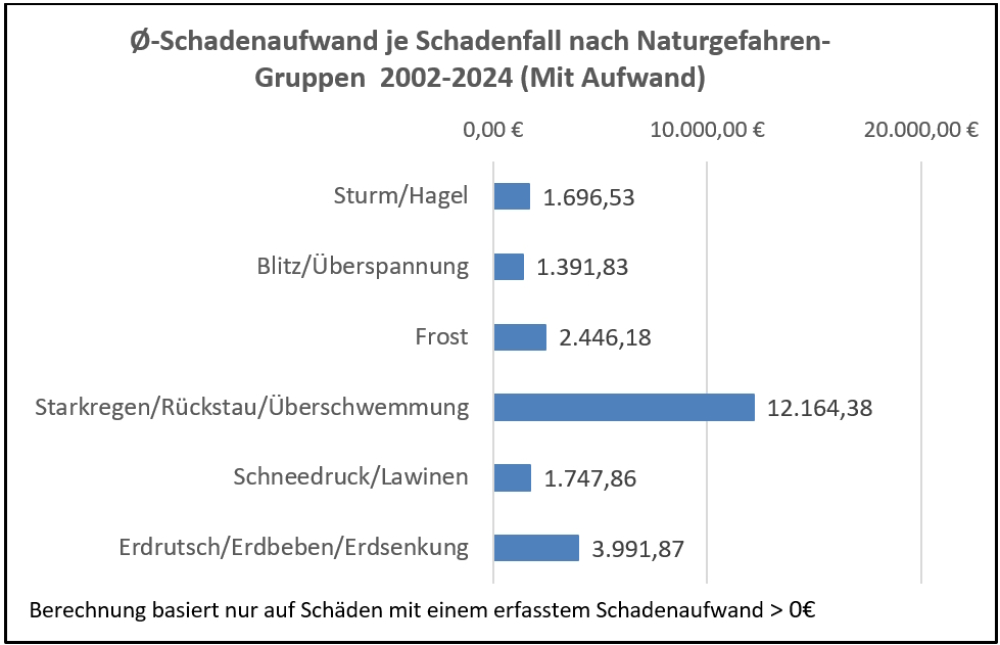
Des Weiteren gewinnen komplexe Schäden an Bedeutung, bei denen mehrere Einwirkungen zusammenkommen oder aufeinander folgen, z. B. Starkregen mit Rückstau, Überflutung, Hagel und Sturmböen. Die Anforderungen an Gebäudehülle, Kellerbereiche und technische Anlagen werden also größer. In der Studie wird zwischen Schäden durch Sturm, Hagel, Blitz und Frost sowie durch die zusätzlich versicherbaren Elementargefahren wie Starkregen, Überschwemmung oder Schneedruck unterschieden.
Auch in Kfz-Versicherung vermehrt Kumulschadenereignisse
„Mit unserer Studie machen wir darauf aufmerksam, wie stark Gebäude durch Extremwetter gefährdet sind und wie wichtig Prävention und die richtige Absicherung der Risiken zunehmend werden. Extremwetterereignisse verursachen nicht nur Schäden an Dächern, Fassaden und Kellern von Gebäuden – häufig ist auch die gesamte Gebäudetechnik betroffen. Gleichzeitig beobachten wir auch in der Kfz-Versicherung vermehrt Kumulschadenereignisse infolge von Hagel, Sturm, Hitze, Trockenheit, Starkregen und Überschwemmungen“, sagt Dr. Sebastian Reddemann, Sprecher des Vorstandes der VHV Allgemeine Versicherung AG. (lg)
Über die Studie
Die Studie „Klimawandel und Extremwetterereignisse – Schadenentwicklung und Anforderungen an Wohngebäude“ basiert auf Schadenstatistiken der VHV Allgemeine Versicherung AG zu Schadenmeldungen der Wohngebäude- (inkl. Elementar-) und Bauleistungsversicherung ab 2002 in Deutschland sowie auf Daten des Gesamtverbandes der Deutschen Versicherungswirtschaft e. V. (GDV) ab 1970. Diese detaillierten Zeitreihen erlauben eine differenzierte Betrachtung von Schadenhäufigkeiten, Schadenhöhen sowie deren zeitlicher Entwicklung. Berücksichtigt wurden ausschließlich gemeldete und versicherte Schäden. In der Regel entspricht in der Wohngebäudeversicherung ein Vertrag auch einem versicherten Gebäude. Deswegen können die Kennzahlen auch je Gebäude interpretiert werden. Die vollständige Studie gibt es auf der Website der VHV zum Download.
Abbildungen: Entwicklung des gesamten Schadenaufwands aus Naturgefahren und weitere Naturgefahren – VGV-Grunddeckung und Elementar-Zusatzdeckung 2002 – 2024 (Daten: VHV 2025, Grafik: © IFB)
Seite 1 Wohngebäude, Hausrat und Co.: Welche Extremwetter die teuersten Schäden verursachen
Seite 2 Zusammenhänge in der Praxis: Häufigste und teuerste Schäden


- Anmelden, um Kommentare verfassen zu können
- 9 Aufrufe