AssCompact suche
Home

0630

Software

Allianz Sach-Maklervorständin über KI und die Zukunft des Vertriebs

Nicole Weyerstall erklärt, wie sie die ersten Monate in ihrer neuen Rolle erlebt hat, wie das Unternehmen mithilfe von KI die Zusammenarbeit zwischen Maklern und Versicherer effizienter gestalten will und warum persönliche Beratung auch künftig unverzichtbar bleibt.

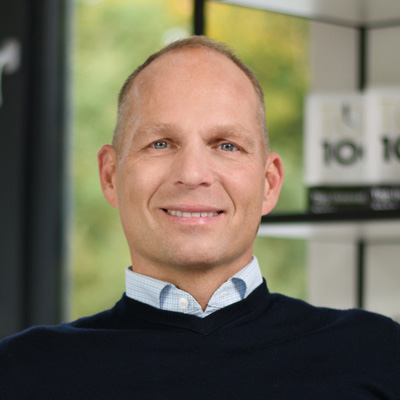
Interview mit Nicole Weyerstall, seit Januar 2026 Vorständin für den Maklervertrieb bei der Allianz Versicherungs-AG
Frau Weyerstall, Sie verantworten seit Januar 2026 den Sach-Maklervertrieb der Allianz. Wie haben Sie die ersten Monate in der neuen Rolle erlebt?

Das erste halbe Jahr war natürlich unglaublich intensiv, mit vielen neuen Kolleginnen und Kollegen, neuen Themen und Projekten. In einem so großen Konzern muss man sich erst einmal zurechtfinden. Ich hatte dabei eine großartige Unterstützung, sowohl aus dem Maklervertrieb als auch aus den anderen Ressorts, sodass ich wirklich gut ankommen konnte.

Meine Priorität war zunächst ganz klar: lernen. Ich wollte die Allianz und ihre Besonderheiten kennenlernen, viel zuhören und verstehen, bevor ich eigene Impulse einbringe. Jetzt widme ich mich mit großer Freude den Aufgaben und freue mich darauf, die Zukunft des Maklervertriebs aktiv mitzugestalten.

Sie kennen sowohl die Versicherer- als auch die Maklerperspektive aus eigener Erfahrung. Wie hilft Ihnen dieser doppelte Blick dabei, die Zusammenarbeit zwischen beiden Seiten weiterzuentwickeln?

Das ist für mich persönlich ein ganz großer Mehrwert. Ich kenne die Versichererperspektive aus vielen Jahren in Versicherungskonzernen. Gleichzeitig habe ich neun Jahre lang ein Maklerhaus geleitet. Das heißt: Ich kenne die Maklerperspektive nicht nur vom Hörensagen, sondern habe den Alltag im Maklerhaus selbst viele Jahre gelebt. Deshalb sehe ich mich heute als Brückenbauer zwischen beiden Welten.

Als Makler lernt man sehr unmittelbar, dass Kunden ganz konkrete Anforderungen haben. Sie denken nicht in Versicherungssparten, sondern sehen ihre Risiken und möchten möglichst schnell eine passende Absicherung. Versicherer müssen dagegen in Sparten denken und ihre Prozesse entsprechend aufsetzen. Genau darin sehe ich meinen Auftrag: die Bedürfnisse der Kunden und Makler noch besser mit dem zusammenzubringen, was ein Versicherer leisten kann und muss.

Gerade im Firmenkundengeschäft entsteht häufig noch ein regelrechtes E-Mail-Pingpong zwischen Makler und Versicherer, bis alle Informationen vorliegen und ein Angebot erstellt werden kann. Das kostet auf beiden Seiten Zeit. Deshalb schauen wir uns diese Prozesse genau an: Welche Informationen liegen dem Makler vor, welche benötigen wir tatsächlich und wie können wir gezielter zusammenarbeiten? So wollen wir schneller zu guten Angeboten und Rückmeldungen kommen.

Künstliche Intelligenz gilt als einer der größten Treiber für Veränderungen im Versicherungsvertrieb. Welche strategische Rolle spielt KI heute bereits im Maklervertrieb der Allianz?

Wir beschäftigen uns bei der Allianz sehr intensiv mit künstlicher Intelligenz – auch im Maklervertrieb. Dabei schauen wir sehr genau, welche Möglichkeiten KI bietet und welchen konkreten Nutzen sie für Makler und Kunden stiften kann. Gleichzeitig steht für uns der Datenschutz immer an erster Stelle.

KI hilft uns bereits heute ganz konkret dabei, Prozesse effizienter zu gestalten. Unsere Maklerbetreuer erhalten jedes Jahr mehr als 800.000 E-Mails mit ganz unterschiedlichen Anliegen. Wir haben intern eine KI entwickelt, die diese Anfragen automatisch den zuständigen Fachbereichen zuordnet. Dadurch gelangen sie schneller zu den richtigen Ansprechpartnern und die Makler erhalten schneller eine Rückmeldung.

Ein weiteres Thema ist die Aufbereitung von Risikoinformationen. Diese erhalten wir auf ganz unterschiedliche Art und Weise: Manche Makler schicken eine lange E-Mail mit viel Fließtext. Andere senden eine sehr kurze E-Mail mit 30 Anhängen. Dann müssen wir zunächst herausfinden, wo sich die notwendigen Risikoinformationen befinden. Auch hier ist KI ein hilfreiches Instrument, um die relevanten Angaben schneller zu erfassen und dem Makler entsprechend schneller eine Rückmeldung geben zu können.

Wo schafft KI heute schon einen konkreten Mehrwert für Makler – und wo stößt sie aus Ihrer Sicht an Grenzen?

Für mich liegt der größte Mehrwert der KI derzeit darin, administrative Aufgaben zu reduzieren. Mein Ziel ist, dass Maklerbetreuer mehr Zeit für den persönlichen Austausch mit Maklern haben. Mensch und KI sollen sich für mich ergänzen. Es ist kein Entweder-oder.

KI kann Informationen sehr schnell aufbereiten und Prozesse beschleunigen. Aber Versicherungen sind erklärungsbedürftig. Es braucht weiterhin die Transferleistung zwischen den individuellen Bedürfnissen eines Kunden und dem passenden Versicherungsschutz. Deshalb braucht es erfahrene Berater, die Ergebnisse einordnen und bewerten können.

Hinzu kommt der Faktor Vertrauen. Versicherungen basieren auf Vertrauen. Deshalb sollte der Mensch auch künftig die Entscheidung treffen. KI wird uns dabei immer besser unterstützen, aber die finale Verantwortung bei Entscheidungen sollte beim Menschen bleiben.

Wie wird sich die Rolle des Versicherungsmaklers durch KI und Digitalisierung in den kommenden Jahren verändern?

Ich bin fest davon überzeugt, dass der Maklervertrieb eine Zukunft hat – auch wenn sich die Rolle des Maklers verändern wird. Denn die Erwartungen der Kunden haben sich verändert. Heute möchten sie möglichst schnell eine Antwort und eine Lösung. Deshalb müssen sowohl Makler als auch Versicherer intensiv an ihren Prozessen arbeiten. Die Investitionen in IT sind heute deutlich höher als noch vor zehn Jahren, und auch der Fokus auf schlanke Prozesse ist größer geworden.

Gleichzeitig sehe ich, dass gerade jüngere Makler den Beruf anders gestalten möchten. Sie sind offener dafür, administrative Aufgaben technisch zu lösen und mehr Zeit beim Kunden zu verbringen. Außerdem setzen sie verstärkt auf Schadenprävention. Es geht nicht mehr nur um den Verkauf einer Versicherung oder die Betreuung im Schadenfall, sondern darum, Unternehmen und Privatkunden besser zu verstehen und gemeinsam zu überlegen, wie Schäden möglichst vermieden werden können. Das ist eine Entwicklung, die ich ausdrücklich begrüße.

Prävention wird in der Versicherungsbranche immer wichtiger. Welche neuen Beratungsansätze ergeben sich daraus für Makler und wie können Versicherer sie dabei unterstützen?

Schadenprävention ist unglaublich wichtig, denn ein zentrales Anliegen ist für mich die Bezahlbarkeit von Versicherungen. Wenn die alltäglichen Kosten für Kunden steigen, müssen wir gemeinsam Wege finden, im Versicherungsbereich gegenzusteuern. Schadenprävention kann dazu einen wichtigen Beitrag leisten. Wir verfügen über Erfahrungen aus Millionen von Schadenfällen und können daraus häufig ableiten, welche Maßnahmen geholfen hätten, einen Schaden zu vermeiden. Diese Erkenntnisse teilen wir mit unseren Maklern, teilweise auch branchenspezifisch. So erhalten sie zusätzliche Beratungsansätze, um ihre Kunden für Risiken zu sensibilisieren und Schäden möglichst gar nicht erst entstehen zu lassen. Denn das ist letztlich das, was sich jeder Kunde wünscht.

Wie unterstützt die Allianz ihre Vertriebspartner dabei, die Möglichkeiten der künstlichen Intelligenz künftig noch besser zu nutzen?

Jedes Maklerhaus kennt seine eigenen Prozesse am besten und muss selbst entscheiden, wie sie optimiert werden können. Wir schauen gleichzeitig sehr genau darauf, wie wir Maklern die Zusammenarbeit mit der Allianz erleichtern können. KI bietet beispielsweise die Möglichkeit, Informationen zu Produkten schneller und rund um die Uhr bereitzustellen, sodass nicht für jede Frage eine E-Mail oder ein Telefonat notwendig ist.

Die eigentliche Herausforderung liegt aber darin, die Systeme von Maklern und Versicherern künftig besser miteinander zu verknüpfen. Deshalb beschäftigen wir uns bereits heute mit einem technischen Pilotprojekt, bei dem ein KI-Agent eines Maklerhauses mit einem KI-Agenten der Allianz kommuniziert. Dabei geht es zunächst ausschließlich darum, technische Abläufe zu testen – noch ohne echte Kundendaten. Entscheidend ist, dass Datensicherheit und Datenschutz jederzeit gewährleistet sind. Das hat für uns oberste Priorität und wird auch darüber entscheiden, wie schnell sich solche Lösungen künftig in der Praxis umsetzen lassen.

Lesen Sie auch: Update KI: Was für die Assekuranz jetzt relevant ist

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


Update KI: Was für die Assekuranz jetzt relevant ist

Kein Thema weist derzeit eine so rasante Dynamik auf wie künstliche Intelligenz. Welche aktuellen Entwicklungen für die Versicherungsbranche von Bedeutung sind und warum Unternehmen KI neu bewerten sollten, zeigt der folgende Überblick von Prof. Dr. Patrick Glauner von der TH Deggendorf.

KI ist längst kein Zukunftsthema mehr. Vereinfacht gesagt ermöglicht KI die Automatisierung oder Unterstützung menschlicher Entscheidungsprozesse. Kaum ein Thema entwickelt sich derzeit jedoch dermaßen rasant. Allein in den vergangenen Monaten haben sich neue KI-Modelle, leistungsfähigere Open-Source-Lösungen und neue regulatorische Rahmenbedingungen etabliert. Für Unternehmen in der Versicherungsbranche bedeutet dies: Wer KI lediglich als Werkzeug zur Effizienzsteigerung betrachtet, unterschätzt ihr strategisches Potenzial. Es lohnt sich daher, einen Blick auf die wichtigsten Entwicklungen des Jahres 2026 zu werfen.

AI Agents: Vom Chatbot zum digitalen Mitarbeiter

Der wohl wichtigste Trend ist die Entwicklung von sogenannten AI Agents. Während klassische Chatbots auf einzelne Fragen reagieren, können Agenten anschließend in einem Workflow mehrstufige Aufgaben bearbeiten. Beispielsweise kann ein Agent Schadenmeldungen entgegennehmen, Dokumente anfordern, externe Datenquellen auswerten, Rückfragen formulieren und schließlich einen Entscheidungsvorschlag erstellen. Gerade in Versicherungen entstehen dadurch erhebliche Potenziale – beispielsweise im Underwriting, in der Schadenbearbeitung oder bei internen Compliance-Prozessen. Wichtig ist jedoch: Diese Workflows müssen weiterhin von Menschen definiert werden, dies geschieht nicht von alleine. Zunehmend gibt es jedoch abstraktere Baukästen dafür, die nicht notwendigerweise tiefergehende Programmierkenntnisse erfordern, was mehr Mitarbeitern erlaubt, eigene AI Agents zu bauen.

Mit zunehmender Autonomie steigt jedoch auch die Bedeutung der Orchestrierung. Wer entscheidet, welcher Agent welche Aufgabe übernimmt? Welche Informationen dürfen zwischen Agenten ausgetauscht werden? Wann muss ein Mensch eingreifen? Erfolgreiche Unternehmen werden daher nicht nur leistungsfähige Agenten entwickeln, sondern durch vernünftige Governance insbesondere robuste Kontrollmechanismen etablieren. Menschliche Freigaben, Rollen- und Rechtekonzepte sowie vollständige Protokollierung werden zu zentralen Bestandteilen professioneller KI-Systeme, wie dies schon lange beim Einsatz von klassischer Software der Fall ist.

Kleine Modelle schaffen digitale Souveränität

Lange Zeit dominierten große cloudbasierte Modelle wie ChatGPT den Markt. Inzwischen stehen leistungsfähige Open-Source-Modelle zur Verfügung, die lokal sogar auf modernen Laptops betrieben werden können. Gerade für regulierte Branchen wie die Versicherungsbranche eröffnet dies neue Möglichkeiten: Sensible Kunden- oder Gesundheitsdaten müssen nicht zwangsläufig in externe Cloud-Dienste fließen. Unternehmen gewinnen dadurch mehr Kontrolle über Daten, Kosten und Verfügbarkeit ihrer Systeme. Diese Entwicklung stärkt zugleich die europäische und deutsche digitale Souveränität. Statt vollständig von wenigen internationalen Plattformanbietern abhängig zu sein, können Unternehmen zunehmend eigene KI-Lösungen betreiben und an ihre individuellen Anforderungen anpassen.

KI-Verordnung: Jetzt beginnt die praktische Umsetzung

Mit dem europäischen AI Act existiert inzwischen weltweit eines der umfassendsten Regelwerke für den Einsatz von KI. Für Unternehmen rückt nun weniger die Verordnung selbst als vielmehr ihre praktische Umsetzung in den Mittelpunkt. Deutschland hat hierfür eine neue nationale Aufsichtsstruktur geschaffen. Der Bundestag beschloss die nationale Durchsetzung des AI Act vor der Sommerpause: Die Bundesnetzagentur übernimmt künftig eine zentrale koordinierende Rolle, wobei sektorspezifische Behörden wie die Bafin eingebunden werden können. Für die Versicherungsbranche bedeutet dies, dass Governance, Dokumentation, Risikobewertungen und transparente Verantwortlichkeiten künftig noch stärker in den Fokus rücken werden. KI wird damit zunehmend auch zu einer Management- und Compliance-Aufgabe – nicht nur zu einer reinen IT-Aufgabe.

Wo steht Deutschland?

Im internationalen Wettbewerb gehört Deutschland zu den weltweit führenden KI-Standorten. Der Finanz- und Versicherungssektor zählt dabei weltweit zu den dynamischsten Anwendungsfeldern von KI. Die vom Autor zusammen mit der Deep Knowledge Group herausgegebenen Global Artificial Intelligence Competitiveness Index Reports (www.dkv.global/ai-index) zeigen außerdem, dass KI im Finanz- und Versicherungsumfeld weltweit inzwischen weit über klassische Chatbots hinausgeht. Besonders stark wachsen Anwendungen in den Bereichen Betrugserkennung, Risikobewertung, Compliance, algorithmische Entscheidungsunterstützung sowie Automatisierung operativer Prozesse. KI entwickelt sich damit zunehmend von einem Wettbewerbsvorteil zu einer strategischen Notwendigkeit für Versicherungs- und Finanzdienstleister. Deutschland verfügt über hervorragende Forschungseinrichtungen und Hochschulen, eine etablierte Versicherungsbranche und einen starken Mittelstand. Die eigentliche Herausforderung besteht jedoch weniger in der Entwicklung neuer Algorithmen als in deren konsequenter Einführung in die Unternehmenspraxis.

Wie KI-Projekte erfolgreich werden

Viele Studien kommen zu dem Ergebnis, dass ein Großteil aller KI-Projekte die ursprünglich gesetzten Ziele nicht erreicht. Die Ursachen liegen häufig nicht in der Technologie selbst, sondern in organisatorischen Defiziten. Erfolgreiche KI-Projekte beginnen daher nicht mit der Auswahl eines Modells, sondern mit einer klar definierten geschäftlichen Fragestellung. Unternehmen sollten zunächst identifizieren, welche Entscheidungen automatisiert oder unterstützt werden sollen und welchen konkreten wirtschaftlichen Mehrwert dies schafft. Entscheidend wird sein, technologische Innovation mit guter Governance, regulatorischer Sicherheit und einem klaren Geschäftsnutzen zu verbinden. Nur dann entsteht aus KI nicht nur ein beeindruckender Demonstrator, sondern ein nachhaltiger wirtschaftlicher Mehrwert.

Über den Autor

Prof. Dr. Patrick Glauner ist Professor für KI an der TH Deggendorf und hat als Sachverständiger unter anderem das Europäische Parlament und den Deutschen Bundestag beraten. Er studierte am Imperial College London und war bei der Europäischen Organisation für Kernforschung (CERN) und der Krones AG tätig.

Lesen Sie auch:
Das könnte Sie auch interessieren:

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


Digital Insurance Podcast: Zwischen KI-Hype und Makleralltag

Moderator Jonas Piela begrüßt im aktuellen „Digital Insurance Podcast“ Melanie Hirsch vom Maklerhaus ARTUS Hamburg, Nico Streker von Asspick Versicherungsmakler und Simon Röwer von der BarmeniaGothaer. Es geht um die Frage, wie KI Zusammenarbeit von Maklern und Versicherern wirklich verändert.

In einer neuen Episode des „Digital Insurance Podcast“ spricht Moderator Jonas Piela mit Branchenexperten über den realen Einsatz von künstlicher Intelligenz (KI) in der Versicherungswirtschaft. Zu Gast sind Melanie Hirsch, Geschäftsführerin der ARTUS Hamburg Versicherungsmakler GmbH, Nico Streker, Geschäftsführer der Asspick Versicherungsmakler GmbH, und Simon Röwer, Leiter Makler Unternehmerkunden Komposit bei der BarmeniaGothaer. Gemeinsam beleuchten sie, wie KI-Projekte abseits des Branchen-Hypes die Zusammenarbeit zwischen Maklern und Risikoträgern bereits heute verändern.

Effizienz steigern und Prozesse beschleunigen

Der Druck auf die Versicherungswirtschaft ist spürbar: Steigende Anforderungen, komplexe Risiken und der anhaltende Fachkräftemangel verlangen nach schlankeren Abläufen. KI-gestützte Systeme bieten hierbei konkrete Lösungsansätze. Statt wertvolle Arbeitszeit mit manueller Datenerfassung oder zeitraubendem E-Mail-Austausch zu verbringen, unterstützen KI-Assistenten und Co-Piloten bereits bei der Vorqualifizierung von Risikoanfragen, der Analyse umfangreicher Dokumente sowie der Aufbereitung relevanter Daten. Dies verkürzt die Bearbeitungszeiten auf Makler- und Versichererseite erheblich.

Unterstützung statt Ersatz für Fachkräfte

Trotz des rasanten technologischen Fortschritts herrscht unter den Experten Einigkeit darüber, dass KI den Menschen im komplexen Gewerbe- und Industrieversicherungsgeschäft keineswegs ersetzt. Der Einsatz der Technologie führt vielmehr zu einem spürbaren Gewinn an Arbeitsqualität. Indem administrative Routineaufgaben von intelligenten Werkzeugen übernommen werden, gewinnen Fachkräfte die nötigen Freiräume für ihre Kernkompetenzen zurück. Dazu zählen die persönliche Beratung, das Verhandeln individueller Deckungskonzepte und die aktive Schadenprävention. Die finale Risikobewertung und Entscheidungsfindung verbleiben weiterhin in menschlicher Verantwortung.

Zukunftsperspektiven der Branchenzusammenarbeit

Blickt man auf die kommenden drei bis fünf Jahre, wird die händische Eingabe von Daten weitgehend der Vergangenheit angehören. Vorstellbar sind Szenarien, in denen spezialisierte KI-Agenten auf Makler- und Versichererseite direkt miteinander kommunizieren, um Unterlagen vorab auf Vollständigkeit zu prüfen und Schnittstellen zu harmonisieren. Eine transparentere Datenbasis und ein intensiver Austausch helfen letztlich beiden Seiten, Risiken realistisch einzuschätzen und auch in Zukunft nachhaltig versicherbar zu halten.

Hier geht es zur Folge: Zwischen KI-Hype und Makler-Alltag
Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts
 

Wer bei ChatGPT im Firmenkundengeschäft auftaucht

Mehr als drei Viertel der Makler haben inzwischen eigene KI-Erfahrung. Damit verschiebt sich, wo Fachfragen im Firmenkundengeschäft gestellt werden und wer in den Antworten vorkommt. Eine Messung der Gewerbe Academy anhand von sieben Fragen zeigt, woraus KI-Modelle ihre Namen nehmen.

Ein Gastbeitrag von Mauritz Mannsperger, Versicherungsmakler und Gründer der Gewerbe Academy

Das Geschäft mit Gewerbekunden macht laut dem 18. Vermittlerbarometer des AfW inzwischen 27% des Versicherungsumsatzes aus, nach 23% im Jahr davor. Im selben Zeitraum ist der Anteil der Makler, die den Beratungsaufwand als Herausforderung nennen, von 38,6% auf 50,2% gesprungen. Das Segment wächst, und mit ihm der Wissensbedarf. Bleibt die Frage, wo dieses Wissen gesucht wird.

Immer öfter im KI-Chatfenster. Nach der Studie „Digitalisierung & KI im Maklervertrieb“ von HEUTE UND MORGEN und dem ITW haben mehr als drei Viertel der befragten Makler eigene Erfahrung mit künstlicher Intelligenz, vier von zehn nutzen sie regelmäßig. Also wollten wir von der KI wissen, was ein Vermittler sie fragen würde.

Wer unterstützt Makler beim Einstieg ins Gewerbegeschäft? Das sagt die KI

Die erste Frage lautete: „Wie steige ich als Versicherungsmakler ins Firmenkundengeschäft ein?“ Die Antwort war lang und fachlich hilfreich. Zielbranche wählen, Beratungsprozess statt Preisargument, Steuerberater als Multiplikatoren, am Ende ein Neunzig-Tage-Plan. Genannt wurde kein einziger Anbieter. Kein Pool, kein Verbund, keine Akademie, kein Versicherer.

Die zweite Frage lautete: „Welche Weiterbildungsangebote gibt es für Versicherungsmakler im Gewerbegeschäft?“ Hier wurden sofort einige Namen genannt. Die Deutsche Versicherungsakademie (DVA) und der BWV Bildungsverband der Versicherungswirtschaft mit Kurstiteln, Stundenzahlen, Terminen und Preisen. Dazu die Gewerbe Academy, Deutsche Makler Akademie (DMA), Going Public, VEMA und DEMV.

Zwei Fragen, zwei Bilder. Wer allgemein nach dem Einstieg fragt, bekommt Methodik und keinen Namen. Wer nach Weiterbildung fragt, bekommt eine Handvoll konkreter Dienstleister geliefert.

Was die Auswahl der KI steuert

Wie die Frage gestellt ist, entscheidet mit. Das ist der erste Befund. Auf „Welche Anbieter helfen Versicherungsmaklern beim Einstieg in das Gewerbeversicherungsgeschäft?“ nannte dasselbe KI-Modell sechs Namen, darunter BCA, VEMA, Gewerbe Academy, blau direkt, Fonds Finanz und assfinet. Dieselbe Sache, präziser gefragt, und plötzlich mit brauchbaren Ergebnissen.

Der zweite Befund wiegt schwerer. Wer bei Google gut steht, wird deshalb nicht zitiert, und umgekehrt. Wichtiger als die Frage, wer genannt wird, ist deshalb: worauf beruft sich die Antwort? Bei der Frage nach Fachwissen zur Betriebshaftpflicht waren das die Musterbedingungen des GDV, der Gesetzestext zu den §§ 100 ff. VVG, die IHK und die Seite eines Marktteilnehmers, auf der das Bedingungswerk frei zugänglich und nach Abschnitten gegliedert steht. Bei der Frage nach IDD-anrechenbarer Weiterbildung nannte das Modell sieben Anbieter, teils mit Stundenumfang und Preis und belegte sie fast durchweg mit deren eigenen Seiten.

Welche Inhalte auf einer Website zum Tragen kommen

Die eigene Website ist also nicht gleichgültig geworden. Nur zählt etwas anderes an ihr als früher. Zitiert wird eine Seite, auf der etwas steht, das sich zitieren lässt. Eine Produktbeschreibung ist das nicht. Ein gegliedertes Bedingungswerk schon.

Ein Beispiel: Eine Seite, die den Tätigkeitsschaden vom Bearbeitungsschaden abgrenzt, die übliche Spanne der Sublimits nennt und erklärt, warum die Betriebsbeschreibung im Antrag über die Deckung entscheidet, liefert Sätze, die eine KI-Suchmaschine übernehmen kann. Eine Seite, die umfassenden Schutz für ein Unternehmen verspricht, liefert keine.

Der KI-Modus bei der Google-Suche

Der dritte Befund trifft auch die, die nie ein Chatfenster öffnen. Googles Übersicht mit KI beantwortet Fachfragen vollständig, oberhalb des ersten Ergebnisses. Beim Tätigkeitsschaden liefert sie Definition, Ausschluss im Basistarif und die üblichen Sublimits gleich mit. Wer das gelesen hat, klickt nicht mehr. SISTRIX hat den Effekt für Deutschland an über 100 Millionen Suchbegriffen gemessen: Übersichten bei rund einem Fünftel der Suchanfragen, die Klickrate auf Position 1 sinkt von 27% auf 11%. Google widerspricht der Methodik.

Dagegen lässt sich einwenden, dass ernsthafte Fachfragen im Maklerbüro geklärt werden, beim Underwriter oder im Verbund, und nicht im Chatfenster. Für die schwierige Deckungsfrage stimmt das auch. Für die erste Orientierung immer weniger. Und die Übersicht mit KI muss niemand einschalten, die erscheint auch dem, der nur schnell einen Begriff nachschlägt.

Und wenn der Kunde sucht

Das gilt in beide Richtungen. Fragt der Schreinereibetrieb aus dem Nachbarort, wer ihm seine Betriebshaftpflicht einrichtet, greift dieselbe Auswahl. Sie speist sich aus Quellen, die dem Gesuchten nicht gehören: Register, Verzeichnisse, Kammer- und Verbandslisten, Bewertungsprofile, Fachmedien. Für ein Maklerbüro heißt das Vermittlerregister, Unternehmensprofil, Brancheneinträge und die Frage, ob außerhalb der eigenen Domain irgendwo etwas Nachprüfbares über einen steht.

Wie wenig dazugehört, zeigt ein Beispiel aus der Weiterbildung. Die Brancheninitiative „gut beraten“ führt ein öffentliches Verzeichnis ihrer zertifizierten Bildungsdienstleister, rund 300 Einträge. Die Aufnahme setzt eine gesonderte Zustimmung zur Veröffentlichung voraus. Wer sie nie erteilt hat, ist zertifiziert und steht trotzdem nicht in dem Verzeichnis, das öffentlich abrufbar ist. Ob und wann so ein Eintrag in den Antworten ankommt, ist ab jetzt messbar. Ein Häkchen entscheidet. Solche Freigaben gibt es in fast jedem Register.

Was sich für das eigene Maklerhaus daraus machen lässt

Den eigenen Stand prüft man ohne Werkzeug und ohne Budget. Fünf Fragen, so formuliert, wie ein Kunde oder ein Kollege sie stellen würde. Abgemeldet und in einem frischen Chat, damit kein gespeicherter Verlauf das Ergebnis schönt. Jede Frage dreimal und in zwei Systemen, weil Sprachmodelle nicht deterministisch antworten und eine einzelne Antwort nichts beweist. Genannte Namen und angegebene Quellen notieren, mit Datum.

Dann gilt eine einfache Regel: Taucht der eigene Name nirgends auf, liegt es zuerst an den Registern und Verzeichnissen der eigenen Sparte. Die sind meist kostenlos und in einer Stunde korrigiert. Taucht der Name auf, wird aber nicht als Quelle herangezogen, liegt es an der eigenen Website. Dort steht dann nichts, was sich zitieren ließe.

Für eine Rangliste taugt so eine Messung nicht, dafür sind die Antworten zu beweglich. Sie taugt dafür, herauszufinden, in welcher Quelle man als Makler fehlt. Mehr ist es nicht. Es ist aber mehr als die Vermutung, mit der die meisten gerade arbeiten.

Die Gewerbe Academy wiederholt die Messung am 9. Oktober und am 9. Dezember mit denselben sieben Fragen. Wer seine eigene Messung mitschreibt, hat bis dahin eine Zeitreihe statt einer Momentaufnahme.

So wurde gemessen

Die Messung wurde am 09.09.2026 von der Gewerbe Academy durchgeführt. Sieben Fragen an ChatGPT, jede in einem frischen Chat, abgemeldet und ohne gespeicherten Verlauf, Websuche aktiviert. Dazu zwei dieser Themen als Google-Suche mit Übersicht mit KI. Protokolliert wurden Datum, genannte Anbieter und angegebene Quellen. Sprachmodelle antworten nicht deterministisch: Dieselbe Frage kann an einem anderen Tag andere Namen liefern. Die Messung zeigt eine Auffälligkeit, keinen repräsentativen Sichtbarkeitstest. Das vollständige Messprotokoll stellt die Gewerbe Academy auf Anfrage zur Verfügung.

Über den Autor

Mauritz Mannsperger ist Versicherungsmakler und Gründer der Gewerbe Academy, einer Fachinformationsplattform für Versicherungsmakler mit Schwerpunkt auf dem Gewerbe- und Firmenkundengeschäft. Er betreut über 3.000 Kunden im eigenen Bestand.

Lesen Sie auch:
ChatGPT wird zur Werbeplattform: Was bedeutet das für Makler?
Das könnte Sie auch interessieren:
 

Altersvorsorgedepot: comparit entwickelt Beratungstool

Zum Start des Altersvorsorgedepots ab 2027 bringt comparit ein neues Beratungstool auf den Markt. Es ermittelt Zulagen, Förderquote und Beitragsaufteilung. Der Tarifvergleich der förderfähigen Produkte steht ab Januar in cpit.LV bereit. 19 Versicherer haben ihre Teilnahme bereits zugesagt.

Im Zuge der Reform der privaten Altersvorsorge startet ab Januar 2027 das staatlich geförderte Altersvorsorgedepot. Zeitgleich stellt comparit ein neues Beratungstool bereit. Der cpit.AVDCHECK führt Vermittler und ihre Kunden in einer Klickstrecke durch die neue Förderlandschaft und ist direkt mit den comparit Vergleichsrechnern verbunden.

Das Tool ermittelt automatisch Zulagen, Förderquote und Steuervorteil, berücksichtigt bestehende Riester-Verträge und schlägt die passende Beitragsaufteilung vor. Vermittler und Kunde legen gemeinsam fest, welcher Anteil der Sparrate ins geförderte Altersvorsorgedepot fließen soll und welcher Beitrag in andere Vorsorgeformen. Der Absprung zur Berechnung erfolgt direkt in den cpit Vergleichsrechner oder in die Investment-Tools der Partner.

Tarifvergleich der förderfähigen Produkte ab Januar

Ab dem ersten Quartal 2027 lassen sich die neuen förderfähigen Versicherungsprodukte direkt über die Rechner von comparit vergleichen und abschließen bzw. beantragen. Der Tarifvergleich der förderfähigen Produkte steht ab Januar 2027 in cpit.LV bereit. 19 Versicherer haben ihre Teilnahme bereits zugesagt.

„Die Reform verändert die Altersvorsorgeberatung ab dem 1. Januar grundlegend. Mit dem cpit.AVDCHECK stellen wir sicher, dass Vermittler vom ersten Tag an sprechfähig sind, ohne sich vorher in die neuen Förderregeln einarbeiten zu müssen“, erklärt Ellen Ludwig, CPO von comparit. „Weil Förderermittlung und Tarifvergleich in einem Prozess zusammenlaufen, wird aus einem komplexen Regelwerk ein Beratungsgespräch, das schnell und einfach zu einer konkreten Lösung führt.“ (tik)

Lesen Sie auch:
Das könnte Sie auch interessieren:
Weitere News rund um neue Services, Tools und Dienstleistungen finden Sie in unserer Rubrik „Management & Vertrieb“.
 

Die ideale IT-Infrastruktur für Versicherungsmakler

Die Auswahl an Softwarelösungen für Makler ist größer denn je – doch mehr Tools bedeuten nicht automatisch mehr Effizienz. Entscheidend ist ein durchdachter Tech-Stack, in dem die richtigen Systeme miteinander verbunden sind.

Ein Beitrag von Markus Stadler, Gründer und Geschäftsführer der Finanzgenies und Gewinner des Sonderpreises Baufinanzierung beim Jungmakler Award 2025

Die Digitalisierung der Versicherungsbranche bietet Maklerunternehmen ein riesiges Spektrum an technologischen Möglichkeiten. Gleichzeitig birgt die Masse an verfügbaren Softwarelösungen eine Gefahr: Wer unstrukturiert Tools einkauft, landet schnell in einem Chaos aus Insellösungen, doppelter Datenpflege und unübersichtlichen Lizenzkosten. Bevor die Entscheidung für bestimmte Programme fällt, muss zwingend die eigene Positionierung geklärt werden, denn die ideale IT-Landschaft hängt maßgeblich von den Zielgruppen, Sparten und Serviceprozessen ab.

Ein Allrounder, der das private Haushaltsgeschäft abdeckt, benötigt eine völlig andere Software-Infrastruktur als hochspezialisierte Experten. Ein reiner PKV-Spezialist muss sich intensiv mit medizinischen Risikoprüfungen und Tarifwerken auseinandersetzen. Ein Gewerbemakler steht hingegen vor der Herausforderung, komplexe Betriebsrisiken und branchenspezifische Deckungskonzepte zu analysieren. Je spezialisierter das Geschäftsmodell ist, desto spezifischer müssen die gewählten Werkzeuge unterstützen.

Die eiserne Regel: API-Fähigkeit schlägt All-in-One-Versprechen

Unabhängig von der Ausrichtung gelten zwei fundamentale Prinzipien. Erstens: Es dürfen ausschließlich Tools lizenziert werden, die im Arbeitsalltag wirklich genutzt werden. Jedes ungenutzte Programm bindet Zeit in der Administration. Zweitens – und das ist noch weitaus wichtiger: Es dürfen nur Systeme zum Einsatz kommen, die sich über offene Schnittstellen (APIs) reibungslos miteinander verknüpfen lassen.

Maklerunternehmen sollten jeglichen doppelten Bürokratieaufwand wie das manuelle Übertragen von Kundendaten aus einem Vergleichsrechner in das Verwaltungsprogramm strikt vermeiden. Das Leitmotiv für eine zukunftssichere Aufstellung lautet daher: „Modularer Werkzeugkasten statt All-in-One-Lösung mit Kompromissen“. Statt auf starre Monolithen mit funktionalen Schwächen zu setzen, empfiehlt sich die intelligente Vernetzung der besten Speziallösungen am Markt.

Workspace, CRM und MVP als operatives Fundament

Die Basis eines digitalen Maklerbüros bilden verlässliche Workspace-Tools für Kommunikation, Kalenderführung und Dokumentenablage. Hier haben sich Google Workspace und Microsoft 365 als Standards etabliert.

Für Kundengewinnung und Prozesssteuerung setzen moderne Maklerbetriebe zunehmend auf dedizierte CRM-Systeme. Spezialisierte Lösungen wie Hubspot, Pipedrive oder Leadfin helfen dabei, Vertriebspipelines zu strukturieren und Leads ohne Reibungsverluste bis zum Abschluss zu begleiten. Ist der Interessent zum Kunden geworden, wandern die Stammdaten automatisiert via API in das Maklerverwaltungsprogramm (MVP). Das MVP bildet als Bestandsdatenbank das operative Herzstück. Bei schnittstellenoffenen Systemen haben sich hier unter anderem die Ameise von blaudirekt, Professional Works sowie Insurgo als zentrale Datendrehscheiben etabliert.

Beratungssoftware und Best-of-Breed bei Vergleichsrechnern

In der Kundenberatung zeigt sich die Stärke eines modularen Werkzeugkastens am deutlichsten. Für Finanzanalyse und Vermögensplanung kommen leistungsstarke Beratungssoftwares wie CapitalFlow, Finanzportal24 oder Fundsinflow zum Einsatz. Ist das Maklerhaus in der Vermittlung von Kapitalanlageimmobilien tätig, erleichtern Spezialtools wie Investagon die wirtschaftliche Berechnung für Kunden.

Der Markt der Vergleichsrechner ist extrem granular aufgebaut, weshalb die direkte API-Anbindung an das MVP Pflicht ist. Je nach Sparte greifen Makler auf unterschiedliche Spezialanbieter zurück: Im Bereich Leben bietet fb>xpert tiefgehende Analysemöglichkeiten. Geht es um Komposit, zählt Mr. Money zu den bewährten Instrumenten, während im Kfz-Markt Nafi erste Wahl ist. PKV-Experten vertrauen für den Vergleich häufig auf psp. Spielt die GKV eine Rolle, kommt der KassenKompass zum Einsatz. Gewerbemakler nutzen Plattformen wie Thinksurance, um betriebliche Risiken rechtssicher auszuschreiben. In der betrieblichen Altersversorgung (bAV) hat sich xempus etabliert.

Effizienz durch KI-Dokumentation und E-Signaturen

Ein großer Zeitfresser im Vertriebsalltag ist die Beratungsdokumentation. Durch den Einsatz von künstlicher Intelligenz lässt sich dieser Aufwand drastisch reduzieren. Tools wie Today, Gemini oder Fireflies protokollieren Beratungsgespräche in Echtzeit, filtern Kerninhalte heraus und erstellen strukturierte Rohentwürfe, die anschließend via Schnittstelle direkt ins MVP fließen. Um den Beratungsprozess vollständig digital und ohne Medienbrüche abzuschließen, ist der Einsatz von E-Signatur-Lösungen unerlässlich. Hier haben sich insign und edocbox als rechtssichere Werkzeuge etabliert.

Courtagen, Honorare und finanzielle Transparenz

Nicht zuletzt muss die kaufmännische Seite des Maklerbetriebs softwareseitig sauber abgebildet werden. Für Vermittler, die auf Honorarbasis arbeiten, bedarf es rechtskonformer Systeme zur Abrechnung von Servicegebühren. Dienstleister wie Honorarkonzept, dipay oder Nettowelt bieten hierfür fertige Infrastrukturen, die den Einzug und die rechtliche Absicherung übernehmen. Geht es um die interne Courtageabrechnung und die Provisionsverteilung an Untervermittler, sorgen Abrechnungssysteme wie Financekey oder Smart Admin für automatisierte Abläufe.

Fazit

Die technologische Landschaft für Versicherungsmakler ist kein geschlossenes System, sondern ein dynamisches Ökosystem. Wer konsequent auf ein Best-of-Breed-Modell fokussiert, behält die Flexibilität, bei Bedarf einzelne Bausteine auszutauschen. Der Verzicht auf überflüssige Software und der kompromisslose Fokus auf offene API-Schnittstellen verhindern Datensilos und manuellen Übertragungsaufwand. Mit dem Ansatz „Modularer Werkzeugkasten statt All-in-One-Lösung mit Kompromissen“ sichern sich Makler die technologische Marktspitze und schaffen freie Kapazitäten für die Kundenberatung.


Digital Insurance Podcast: Digitaler Pionier Baltikum

Moderator Jonas Piela begrüßt in der neuen Episode des „Digital Insurance Podcast“ Ursula Deschka, CEO bei der ERGO Baltics. Die beiden unterhalten sich über die digitale Transformation der Assekuranz im Baltikum. Die ERGO Group zählt zu den drei führenden Versicherungsgruppen der Region.

In der aktuellen Folge des „Digital Insurance Podcast“ spricht Moderator Jonas Piela mit Ursula Deschka, CEO bei ERGO Baltics, über die digitale Transformation der Versicherungswirtschaft im Baltikum. Die Staaten Litauen, Lettland und Estland gelten als europäische Digitalpioniere mit weitgehend papierloser Verwaltung und moderner E-Government-Infrastruktur. Die ERGO Group zählt zu den drei führenden Versicherungsgruppen der Region und führt das Geschäft in den drei Ländern als eine Einheit unter einer gemeinsamen Marke.

Papierlose Infrastruktur und digitale Prozesse

Der Kunden- und Büroalltag im Baltikum unterscheidet sich grundlegend von traditionellen westeuropäischen Standards. In Estland sind sämtliche staatliche Verwaltungsvorgänge – von der Steuererklärung bis zum Wohnortwechsel – vollständig digitalisiert. Auch bei der ERGO Baltics verläuft der Kundenkontakt vorwiegend über digitale Postfächer. Im Büro in Tallinn nutzen 300 Mitarbeitende einen einzigen Drucker. Zudem sind staatliche Kfz-Meldestellen direkt mit dem Versicherungsregister verknüpft, was Kunden transparente Vergleiche und minütliche Prämienanpassungen im Kfz-Bereich ermöglicht.

Mehrsprachigkeit und dynamische Arbeitskultur

Die Steuerung des Geschäfts über drei Länder hinweg erfordert organisatorische Flexibilität. Neben den drei verschiedenen Landessprachen wird vereinzelt auch Russisch gesprochen, weshalb im Betriebsalltag fünf Sprachen aufeinandertreffen und Englisch als einheitliche Arbeitssprache genutzt wird. Dies verlangt eine besonders präzise Kommunikation und aktives Zuhören. Auch der Arbeitsmarkt unterscheidet sich deutlich von Deutschland: Die Vollzeitquote bei ERGO Baltics liegt bei 97%. Während auf dem baltischen Arbeitsmarkt eine hohe jährliche Fluktuation von rund 20% üblich ist, liegt die Quote bei der ERGO Baltics bei vergleichsweise niedrigen 12 bis 13%. Angesichts kurzer Kündigungsfristen von zwei bis vier Wochen basiert die Bindung der Mitarbeitenden vor allem auf einer starken Unternehmenskultur und persönlicher Motivation.

Wachstum und Erfolgsfaktoren der Transformation

Durch die Übernahme eines Wettbewerbers zu Beginn des Jahres steigerte ERGO Baltics den Marktanteil von 13 auf 20% und wuchs auf über 1.800 Beschäftigte an. Für erfolgreiche Transformationsprozesse betont Deschka drei zentrale Säulen: eine klar kommunizierte Zukunftsvision, eine transparente Governance-Struktur für schnelle lokale Entscheidungen sowie ein aktives Change-Management-Programm nach dem ADKAR-Modell.

Hier geht es zur Folge: Digitaler Pionier Baltikum
Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts
 

Safebird startet mit KI-Assistenten für den Versicherungsvertrieb

Das Start-up Safebird aus Hannover startet eine spezialisierte KI-Lösung, die dabei unterstützen soll, wiederkehrende Aufgaben rund um Vertrieb und Kundenbetreuung zu automatisieren. Mithilfe des digitalen Assistenten lassen sich strukturierte Datensätze erzeugen oder auch Leads qualifizieren.

Die agentenbasierte KI-Plattform von Safebird erhebt im Vertriebsprozess anfallende Kundendaten strukturiert, wertet sie aus und übergibt sie in aufbereiteter Form an die individuell eingesetzten (Vertriebs-)Systeme der Versicherungs- und Finanzanlagevermittler.

Die zum Start verfügbaren Funktionen unterstützen die Lead-Qualifizierung, die Beratungsvor- und -nachbereitung, die systematische Bedarfsanalyse und die Dokumentation von Kundeninteraktionen am Point of Sale. Der KI-Assistent soll den Aufwand für ressourcenintensive, sich wiederholende Arbeiten verringern und Makler so zu mehr Zeit für die Kundenbetreuung verhelfen. Gleichzeitig können Kunden und Berater durch die Anwendung noch besser asynchron miteinander interagieren, wie es von Safebird heißt.

„Digitalisierung im Vertrieb scheitert selten an der Oberfläche, sondern in der Regel an der Datenbasis darunter. Wer Kundeninformationen nicht strukturiert erhebt und sauber an seine Systeme übergibt, kann sie später weder auswerten noch nutzen„, sagt Marcel Heinz, Gründer und Geschäftsführer von Safebird. „Wir liefern genau diese Grundlage – und zwar so, dass die Kundenbeziehung und das Ansprache-Konzept in der Vermittlerhoheit verbleiben.“

Auf dieses Preismodell setzt Safebird

Das Start-up setzt auf ein Preismodell, bei dem selbstständigen Vermittlern, die das Angebot nutzen möchten, zunächst keine Basiskosten entstehen. Die Nach einer kostenfreien Registrierung haben Nutzer Zugang zur Plattform. Erst wenn der KI-Assistent im Auftrag des Beraters tätig wird, ergeben sich Kosten: Abgerechnet werde laut Safebird nur das, was tatsächlich genutzt wird. Das Unternehmen will eigenen Angaben zufolge insbesondere kleine und mittelständische Vermittler dabei unterstützen, ohne große IT-Projekte mit der Digitalisierung mitzuhalten.

„Um wachsende Bestände ohne Qualitätsverlust zu betreuen, müssen die Effektivität und Effizienz im Vermittleralltag erhöht werden, und zwar ohne große IT-Projekte“, betont Dr. Timo Biskop, Mitgründer von Safebird.

Datenerhebung erfolgt per Chat- oder Voice-Bot

Safebird nimmt Erstkontakte per Chat oder Anruf entgegen. Der KI-Assistent ermöglicht eine strukturierte Bedarfsanalyse, um Leads zu qualifizieren. Im Beratungsgespräch erstellt das Assistenzsystem ein Transkript und entwirft einen Dokumentationsvorschlag – sowohl bei einem Videocall oder einem Präsenztermin.

Inhaltlich orientiert sich Safebird im Standardprodukt an der DIN 77230. Ansprache- und Analysekonzept des KI-Assistenten seien jedoch auch von Nutzern individualisierbar, wie das Unternehmen mitteilt. Alle durch den KI-Assistenten erhobenen Informationen werden in ein einheitliches Datenmodell überführt, das spätere Analysen und digitale Folgeaktivitäten ermöglicht. (tik)

Weitere News rund um neue Services, Tools und Dienstleistungen finden Sie in unserer Rubrik „Management & Vertrieb“.
 

Vergleichstechnologie: Politische Frage, nicht nur eine technische

Vergleichstechnologie ist längst mehr als ein Werkzeug zur Tarifsuche, sondern aktiver Faktor im Marktgeschehen. Neutralität ist damit kein technisches Merkmal, sondern eine bewusste strukturelle Entscheidung, sagt Markus Niederreiner, CEO der Smart InsurTech AG und Vorstand der Hypoport InsurTech AG.

Wir sprechen in der Branche viel über Technologie: bessere Vergleichsrechner, mehr Daten, zunehmend auch über den Einsatz von künstlicher Intelligenz. Dabei entsteht leicht der Eindruck, dass technologische Weiterentwicklungen die zentralen Herausforderungen lösen werden. Aus meiner Sicht greift das zu kurz. Die entscheidende Frage ist heute nicht mehr, wie leistungsfähig Technologie ist, sondern unter welchen Bedingungen sie wirkt. So ist Vergleichstechnologie längst mehr als ein Werkzeug zur Tarifsuche. Sie prägt Entscheidungen und beeinflusst, wie Beratung stattfindet.

Verbraucher sind weiter, als wir glauben

Verbraucherinnen und Verbraucher sind heute gut informiert, vergleichen eigenständig und treffen Entscheidungen zunehmend selbst. Damit verändern sich die Erwartungen. Neben Preis und Leistung wird vor allem die Nachvollziehbarkeit von Ergebnissen wichtiger. Ob ein Ergebnis akzeptiert wird, hängt für Verbraucherinnen und Verbraucher zunehmend davon ab, wie das Ergebnis entstanden ist und ob es vollständig ist.

Vergleich beeinflusst den Markt

In Vergleichsrechnern haben Auswahlkriterien, Gewichtung und Darstellung unmittelbare Auswirkungen darauf, welche Produkte sichtbar sind und welche nicht. Damit ist Vergleichstechnologie kein neutraler Zwischenschritt, sondern ein aktiver Faktor im Marktgeschehen. Sie schafft Orientierung und ermöglicht Zugang, sie beeinflusst Vertriebschancen, Wahrnehmung und letztlich auch die Struktur des Wettbewerbs. Dies wird oft unterschätzt, gerade weil Vergleich weiterhin als technisches Werkzeug betrachtet wird.

Neutralität ist eine Strukturfrage

Neutralität lässt sich nicht einfach technisch herstellen, sondern ergibt sich aus den strukturellen Rahmenbedingungen. Sobald Vergleichstechnologie in Vertriebs-, Produkt- oder Beteiligungsstrukturen eingebettet ist, entstehen zwangsläufig Interessenslagen. Diese müssen nicht sichtbar sein, wirken aber im Hintergrund zum Beispiel bei der Auswahl, Darstellung oder Priorisierung von Ergebnissen.

Ein unabhängiger Vergleichsrechner erfordert daher eine klare Trennung von Technologie, Vertrieb und Produktinteressen, sodass Ergebnisse tatsächlich nachvollziehbar und unverfälscht sind. Neutralität ist damit kein technisches Merkmal, sondern eine bewusste strukturelle Entscheidung.

Diese Unabhängigkeit gehört für Vermittlerinnen und Vermittler zum Kern ihres Geschäftsmodells. Denn wer im Interesse seiner Kunden beraten möchte, benötigt eine technologische Grundlage, die möglichst frei von Einzelinteressen arbeitet.

Mit künstlicher Intelligenz wächst die Verantwortung

Vergleichsrechner werden zunehmend direkt beim Endkunden eingesetzt: auf Websites, in Portalen, digitalen Abschussstrecken und perspektivisch auch in KI-gestützten Systemen. Damit verändern sich Rolle und Einfluss der Technologie erheblich. Entscheidungen werden häufiger durch Systeme vorbereitet oder sogar getroffen.

Wenn Verbraucher eigenständig Versicherungen abschließen, dann bestimmt die Vergleichstechnologie maßgeblich, welche Optionen sichtbar sind und welche nicht. Sie wird zur zentralen Vertrauensinstanz, damit steigt die Verantwortung. Angesichts des Potenzials von künstlicher Intelligenz werden Systeme Entscheidungen nicht nur unterstützen, sondern aktiv vorstrukturieren. Umso wichtiger ist, dass die zugrunde liegenden Vergleichslogiken transparent und unabhängig sind.

Welche Rolle spielen Vermittlerinnen und Vermittler?

Die Rolle der Versicherungsvermittlung wird nicht verdrängt, doch sie verändert sich. Der Informationsvorsprung wird kleiner. Die Fähigkeit zur Einordnung wird wichtiger. Vermittler werden stärker zu Beratern, die Zusammenhänge erklären, Alternativen bewerten und Entscheidungen absichern.

Struktur wird zum entscheidenden Faktor

Die Versicherungsbranche hat in den vergangenen Jahren viel in Prozessoptimierung investiert. Effiziente Abläufe sind schließlich eine zentrale Voraussetzung für erfolgreiche Beratung. Doch Prozessqualität allein reicht nicht aus. Die strukturellen Bedingungen, unter denen Vergleich stattfindet, bestimmen, ob Ergebnisse tatsächlich neutral sind und ob sie Vertrauen genießen. Somit verschiebt sich die Diskussion von der Frage „Wie gut ist die Technologie?“ hin zu „Wie unabhängig ist die Struktur dahinter?“.

Ein Blick in die Praxis

Vor diesem Hintergrund hat Smart InsurTech die neue Generation des Vergleichsrechners nicht nur mit Blick auf Prozesse, sondern bewusst auch unter dem Aspekt struktureller Unabhängigkeit konzipiert. Durch die Einbettung in das börsennotierte Hypoport-Ökosystem ist sichergestellt, dass keine Einflussnahme von Marktteilnehmern im operativen Vergleichsgeschäft erfolgt. Diese Entscheidung hat einen konkreten Grund: Wer Vergleichstechnologie betreibt und gleichzeitig Vertriebsinteressen hat, sitzt an beiden Enden des Tisches. Wir haben uns dagegen entschieden – strukturell, nicht nur im Versprechen.

Fazit: Eine Frage der Marktordnung

Vergleichstechnologie ist heute Standard. Die entscheidende Frage lautet daher nicht, ob verglichen wird, sondern wie. Unter welchen Bedingungen entstehen Ergebnisse? Wer definiert die Regeln des Vergleichs? Welche Interessen wirken im Hintergrund? Und können Menschen darauf vertrauen, dass Empfehlungen tatsächlich objektiv zustande kommen?

Je stärker Versicherungs­vergleiche in digitale Plattformen, Endkundenportale und künftig auch KI-Anwendungen integriert werden, desto größer wird ihre Wirkung auf Markttransparenz und Kaufentscheidungen. Vergleichstechnologie ist damit mehr als ein Werkzeug. Sie wird zu einem Bestandteil der Markt­infrastruktur und damit zu einer Frage der Verantwortung.

Wer die Regeln des Vergleichs festlegt, beeinflusst auch, wie Verbraucher Orientierung finden, wie Wettbewerb funktioniert und wie Vertrauen entsteht. Gerade deshalb müssen Neutralität, Transparenz und Unabhängigkeit nicht nur versprochen, sondern strukturell sichergestellt werden. Die Verantwortung der Anbieter endet nicht beim Vergleichsergebnis, sie beginnt bei den Rahmenbedingungen, unter denen die Ergebnisse entstehen. Und damit der Frage, ob derjenige ein Interesse daran hat, dass sie für alle gelten.

Lesen Sie auch:
Warum Vertriebserfolg am Prozess scheitert, nicht am Produkt

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


KI im Maschinenraum der Assekuranz: Hype vs. Reality-Check

Der Einsatz von KI in der Versicherungsbranche schreitet voran. Auf Events geht es oft um Strategien, Visionen und das nächste große KI-Versprechen. Dabei hat der eigentliche Wandel längst an anderer Stelle begonnen: im Maschinenraum der Versicherer. Doch welche Anwendungen schaffen tatsächlich Mehrwert?

Ein Artikel von Stephen Voss, CEO der Neodigital Versicherung AG

Kaum ein Thema wird derzeit in der Versicherungswirtschaft so intensiv diskutiert wie die Nutzung und Auswirkungen von künstlicher Intelligenz. Auf nahezu jeder Konferenz der Branche gehört sie inzwischen zum Pflichtprogramm. Präsentationen zeigen beeindruckende Demonstrationen, Unternehmen verkünden ambitionierte KI-Strategien und kaum eine Softwarelösung kommt heute noch ohne den Hinweis auf die enthaltene KI aus. Wir dürfen dabei nicht vergessen: Die Story verkauft das Produkt!

Die Versicherungsbranche bildet dabei leider, oder Gott sei Dank, keine Ausnahme. Im Gegenteil: Aufgrund ihrer enormen Datenmengen, standardisierten Prozessen und komplexen Entscheidungsabläufen scheint sie wie geschaffen für den Einsatz moderner KI. Gleichzeitig lohnt sich jedoch ein nüchterner Blick auf die Realität. Denn zwischen öffentlichen Ankündigungen, Pilotprojekten und produktivem Einsatz besteht häufig noch eine deutlich klaffende Lücke.

Der eigentliche Wandel findet nicht auf Branchentreffen statt, obwohl der eine oder andere auch den Eindruck gewinnen könnte. Er beginnt vor allem im Maschinenraum, dem Backend der Versicherer – dort, wo täglich Millionen von Dokumenten, Schadenmeldungen, Rechnungen, E-Mails, Fotos und Kundendaten gespeichert und verarbeitet werden.

KI entfaltet Nutzen dort, wo klassische Automatisierung endet

Die vergangenen Jahre standen vor allem im Zeichen der Digitalisierung. Prozesse wurden standardisiert, Workflows automatisiert und papierbasierte Abläufe schrittweise ersetzt. Das war ein wichtiger und richtiger Schritt. Denn erst die klare Strukturierung schafft die Voraussetzungen für digitale Prozesse, auf denen dann wieder eine KI aufbauen kann. Lässt man diesen Schritt aus, verpasst man eine Chance. Viele Versicherungsprozesse stoßen spätestens dann an ihre Grenzen, wenn Informationen nicht mehr strukturiert vorliegen. Das ist ein Fakt.

Gerade im Schadenmanagement zeigt sich diese Herausforderung jeden Tag. Ein einzelner Schadenfall besteht selten nur aus einem Datensatz. Vielmehr treffen unterschiedlichste Informationsquellen aufeinander: Fotos vom Schaden, Gutachten, Rechnungen, E-Mails, Werkstattkommunikation, Maklernachrichten und häufig auch handschriftliche Dokumente oder Papierquittungen. Das alles lässt sich zwar mittlerweile in strukturierter Form über entsprechende Apps und Eingabemasken im Zaum halten, aber zum einen steckt der Teufel meist im Detail und zum anderen haben die Versicherten oft immer noch etwas hinzuzufügen. Und so kommen im Freitext individuelle Schilderungen der Versicherten hinzu, die sich kaum in starre Eingabemasken pressen lassen.

Genau an dieser Stelle endet klassische Automatisierung häufig. Bis hierhin funktionieren nämlich ansonsten regelbasierte KI sehr gut. Diese Algorithmen, die entlang bspw. der Regeln der Versicherungsbedingungen operieren und selbstständig aufgrund der übermittelten Daten den Schaden automatisiert anlegen, können so gut autonom arbeiten. Sie fangen einen großen Teil zuverlässig ab, aber es geht um die letzten 30%, die aus einem einfachen Schaden einen Komplex-Schaden machen.

Moderne KI-Modelle machen den Unterschied

Moderne Large Language Models beginnen dagegen erst dort richtig zu arbeiten, wo Informationen unstrukturiert werden. Sie können Dokumente analysieren, Inhalte zusammenfassen, Informationen miteinander verknüpfen, fehlende Angaben erkennen oder Mitarbeitenden Entscheidungsgrundlagen liefern. Ein einfaches Beispiel ist, dass der Kunde den Schaden korrekt meldet, aber bspw. den Hausrat- mit dem Wohngebäudevertrag verwechselt. Dies korrekt zuzuordnen und den Dialog dann mit dem Kunden zu steuern, wäre klassisch ein manueller Prozess. Doch dies funktioniert heute schon autonom und mit KI. Diese Unterstützung ersetzt dabei nicht in jedem Fall und abschließend eine fachliche Bewertung, sie schafft aber die Voraussetzung dafür, dass Entscheidungen durch den Menschen schneller, konsistenter und fundierter getroffen werden können. Wir benötigen also auch hier noch den „Human in the Loop“, nur wird diese menschliche Intelligenz dann gezielter und damit viel effizienter eingesetzt.

Der größte Hebel liegt nicht im Chatbot

In der öffentlichen Diskussion hingegen wird KI häufig auf Chatbots reduziert. Einfach, weil sie hier – anders als im Maschinenraum der Versicherung – oft nur der sichtbarste Teil einer Entwicklung ist, deren eigentlicher Nutzen an anderer Stelle entsteht. Ich würde fast schon sagen, es sind Leuchtturmprojekte. Denn der wirtschaftliche Mehrwert entsteht vor allem dort, wo KI Mitarbeitende im operativen Tagesgeschäft unterstützt. Dort, wo auf das System eine hohe Frequenz von Interaktion trifft. Wenn Dokumente automatisch klassifiziert werden, Schadenakten innerhalb von Sekunden ausgewertet werden oder Sachbearbeiter auf Knopfdruck strukturierte Zusammenfassungen erhalten, verkürzt sich die Bearbeitungszeit erheblich. Gleichzeitig steigt die Qualität der Entscheidungen, weil Informationen vollständiger und schneller verfügbar sind.

Gerade vor dem Hintergrund des zunehmenden Fachkräftemangels gewinnt dieser Aspekt zusätzlich an Bedeutung. KI ersetzt jedenfalls heute keine erfahrenen Schadenexperten oder Underwriter. Sie entlastet sie aber von zeitaufwendigen Routinetätigkeiten und schafft Freiräume für die Fälle, in denen Erfahrung, Fingerspitzengefühl und menschliches Urteilsvermögen unverzichtbar bleiben.

Datenqualität entscheidet über den Erfolg

Trotz aller technologischen Fortschritte bleibt KI kein Selbstläufer. Der Erfolg hängt weniger von der Leistungsfähigkeit eines Sprachmodells ab als von der Qualität der zugrunde liegenden Prozesse und Daten. Ohne strukturierte Daten keine leistungsfähige KI. Wenn diese Voraussetzung nicht gegeben ist, werden schöne KI- Projekte nur ein Tropfen auf dem heißen Stein bleiben.

Das heißt, dass viele Versicherer den Maschinenraum für die KI zunächst einmal schaffen müssen: Viele Versicherer verfügen über jahrzehntelang gewachsene IT-Landschaften mit unterschiedlichsten Datenquellen und Systemen. Wer KI produktiv einsetzen möchte, muss diese Daten zunächst verfügbar, strukturiert und qualitativ hochwertig machen. Schlechte oder fehlende Daten führen zwangsläufig zu schlechten Ergebnissen – unabhängig davon, wie leistungsfähig die eingesetzte KI ist. Die KI will abliefern, fehlen Daten oder sind sie falsch oder nicht plausibel, baut die KI eigene oder interpretiert Daten – mit anderen Worten: Sie halluziniert.

Innovation mit regulatorischer Sicherheit koppeln

Hinzu kommen regulatorische Anforderungen. Versicherer treffen Entscheidungen mit erheblichen finanziellen Auswirkungen. Deshalb müssen KI-gestützte Prozesse nachvollziehbar, kontrollierbar und revisionssicher sein. Datenschutz, Informationssicherheit und regulatorische Vorgaben sind keine Hindernisse für KI, sondern Voraussetzungen für ihren verantwortungsvollen Einsatz. Gerade Versicherer kennen diese Anforderungen seit Jahren und verfügen über die notwendige Erfahrung, technologische Innovation mit regulatorischer Sicherheit zu verbinden. Das ist die gute Nachricht für unsere Branche.

Vertrauen bleibt ein Wettbewerbsvorteil

Hinzu kommt, dass für Versicherte häufig gar nicht entscheidend ist, ob im Hintergrund KI eingesetzt wird. Entscheidend ist vielmehr, ob der Schaden schneller bearbeitet wird, Rückfragen reduziert werden und die Kommunikation verständlich und zuverlässig erfolgt.

Die beste KI ist häufig diejenige, die Kundinnen und Kunden gar nicht bewusst wahrnehmen. Sie sorgt dafür, dass Prozesse reibungs­loser funktionieren und Mitarbeitende mehr Zeit für persönliche Beratung und komplexe Anliegen haben.

Gleichzeitig wird Transparenz immer wichtiger. Versicherte müssen nachvollziehen können, wann KI unterstützend eingesetzt wird und wann weiterhin ein Mensch die Verantwortung trägt. Dieses Vertrauen entsteht nicht durch möglichst viel Automatisierung, sondern durch nachvollziehbare Entscheidungen und einen verantwortungsvollen Umgang mit neuen Technologien.

Am Ende wird sich der Erfolg von KI deshalb nicht daran messen, wie häufig Unternehmen über sie sprechen. Entscheidend ist, wie tief sie in die Wertschöpfung integriert ist. Die Versicherer, die ihre Prozesse, Daten und Organisation konsequent darauf ausrichten, werden schneller, präziser und wirtschaftlicher arbeiten können. Der eigentliche Wettbewerbsvorteil entsteht nicht im Schaufenster – sondern im Maschinenraum der Versicherung.

Lesen Sie auch: Wie KI Finanzentscheidungen beeinflusst

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.

 
Ein Artikel von
Stephen Voss