AssCompact suche
Home

0630

Software

Vertrieb der Zukunft: Seele der Versicherung bleibt menschlich

Die Diskussionen über die Zukunft des Versicherungsvertriebs sind digital geladen. Prognosen von Tech-Vordenkern prognostizieren durch KI-Agenten das Ende vieler Support- und Vertriebsrollen sowie einen autonomen „Agentic Commerce“. Ein Blick auf die Realität im Jahr 2026 zeigt ein anderes Bild.

Ein Artikel von Thomas Hebel, Leiter Vertrieb Die Haftpflichtkasse VVaG

Aktuelle Daten aus dem Jahr 2025 verdeutlichen, dass Technologie zwar Prozesse beschleunigt, aber kein Urvertrauen ersetzen kann. Laut dem Guidewire „Image-Hoch“ 2025 fühlen sich 38% der deutschen Verbraucher von ihrem Versicherer verstanden – ein deutlicher Anstieg zum Vorjahr, der das im internationalen Vergleich hohe Vertrauen in Deutschland unterstreicht. Besonders bemerkenswert ist das Verhalten der jüngsten Generation: Trotz ihres Status als „Digital Natives“ wünschen sich laut einer Studie der Boston Consulting Group aus dem Jahr 2025 83% der Gen Z bei komplexen Finanzthemen weiterhin eine persönliche Beratung.

Versicherungen basieren im Kern auf einem fundamentalen Vertrauensverhältnis, denn sie sind ein Versprechen in die Zukunft. Doch sie sind zugleich Produkte, die einen aktiven Vertrieb benötigen. Schließlich wacht niemand morgens auf und verspürt den Drang, aus reiner Begeisterung eine neue Hausratversicherung abzuschließen.

Die notwendige emotionale Brücke und das tiefe Vertrauen, das für solche Absicherungen erforderlich ist, lassen sich nicht durch Algorithmen oder anonyme KI-Agenten simulieren. Sie entstehen ausschließlich durch echte menschliche Beziehungen, in denen Empathie, ein ehrlicher Dialog und persönliches Engagement die entscheidende Differenz ausmachen.

Diese psychologische Brücke basiert auf biochemischen und sozialen Signalen, die keine KI replizieren kann:

  • Oxytocin-Ausschüttung: fördert bei direktem Kontakt Bindung und Vertrauen, was Ängste abbaut.
  • Spiegelneuronen: ermöglichen intuitives Empathie-Empfinden.
  • Para- und nonverbale Signale: Tonfall, Mimik und Gestik vermitteln Echtheit und Sicherheit, die für eine echte Verbindung entscheidend sind.

Dieses haptische und soziale Bedürfnis spiegelt sich auch im bekannten ROPO-Effekt („Research Online, Purchase Offline“) wider. Während im Internet Informationen gesammelt werden (intellektuell), eliminiert der finale persönliche bzw. physische Kontakt die Unsicherheit und schützt vor Kaufreue. Der persönliche Ansprechpartner bietet also genau die soziale Validierung und Entlastung („Choice Overload“), die Online-Marktplätze schwer imitieren können.

Technologie als Motor, Nähe als Kompass

Ist künstliche Intelligenz also nur ein bloßer Hype? Mitnichten! Die aktuelle Entwicklung, insbesondere der künstlichen Intelligenz, ist ein gewaltiger Effizienz-Beschleuniger, vergleichbar mit der Erfindung des iPhones. KI steigert die Effizienz massiv, indem sie Texte analysiert, Bedarfe ermittelt und Tarifierungen in Millisekunden durchführt.

Und hier setzen wir als Haftpflichtkasse auch weiterhin an. Für unser Netzwerk aus rund 16.000 freien Vermittlern sowie für über 1,5 Millionen Kunden verbinden wir technologische Exzellenz mit persönlicher Nähe.

Sowohl im Vertrieb, den wir entgegen dem allgemeinen Markttrend auch regional ausgebaut haben, als auch im Betrieb, den wir noch zielgerichteter auf Vermittler zuschneiden, setzen wir bewusst auf persönliche Bindung. Wir glauben an starke Partnerschaften, die auf Vertrauen und persönlichem Austausch basieren. Deshalb ist die Nähe zu unseren Partnern und Kunden für uns das Wichtigste. Doch auch im Maschinenraum tut sich etwas. Mit der strategischen Kooperation mit Google und Vertex AI setzen wir – neben unseren bereits etablierten digitalen Schnittstellen – bewusst auf den Einsatz von künstlicher Intelligenz. Diese werden Einzug in alle Bereiche über die Wertschöpfungskette und alle Unterstützungsfunktionen halten.

Dabei hat die KI bei uns ein wesentliches Ziel: die Mitarbeitenden, unsere Vertriebspartner und unsere Kunden im Hintergrund zu entlasten, um das Persönliche und den Dialog auf Augenhöhe in den Mittelpunkt zu stellen.

Fazit: Die Symbiose aus High-Tech und High-Touch

High-Tech automatisiert unsere Prozesse und schafft Präzision; High-Touch stärkt die emotionale Verbindung und das gegenseitige Verständnis. Die künstliche Intelligenz nimmt uns nicht den Job weg – sie nimmt uns die administrative Arbeit ab, um unsere bereits persönlichen Kontaktpunkte mit unseren Vermittlern und Kunden weiter zu intensivieren. Technologie schafft somit die wertvolle Zeit, die wir für das Wesentliche brauchen: eine persönliche, empathische Kommunikation auf Augenhöhe.

Die Zukunft des Vertriebs liegt nicht in der Ersetzung des Menschen, sondern in einer perfekten Symbiose aus High-Tech und High-Touch.

Lesen Sie auch: ChatGPT wird zur Werbeplattform: Was bedeutet das für Makler?

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.

 
Ein Artikel von
Thomas Hebel

Reicht die Vorsorge? DAV bietet Rechner zur Lebenserwartung

Die Deutsche Aktuarvereinigung (DAV) stellt einen Rechner bereit, mit dem Nutzer ihre statistische Lebenserwartung ermitteln können. Das Tool soll Orientierung bei der Lebensplanung geben und bei der Einschätzung unterstützen, ob beispielsweise die finanzielle Vorsorge ausreichend ist.

Die Menschen in Deutschland werden immer älter, was wiederum die Vorstellungen von Lebensplanung, Altersvorsorge und sozialer Sicherung verändert. Mit einem eigenen Lebenserwartungsrechner macht die Deutsche Aktuarvereinigung (DAV) e.V. ihre versicherungsmathematischen Modelle nun direkt zugänglich. Mit dem Tool lässt sich in wenigen Sekunden die statistische Lebenserwartung berechnen, um eine Orientierung für die eigene Lebensplanung zu bekommen.

„Fundierte Entscheidungen auch für die eigene Lebensplanung beginnen mit einem realistischen Verständnis für die Bandbreite, in der die persönliche Lebensdauer liegen kann“, erklärt Dr. Volker Priebe, Vorsitzender des Ausschusses Leben und Vorstand der DAV.

Orientierung unter anderem für die Altersvorsorge

Vielen Menschen falle es schwer, ihre eigene Lebensdauer realistisch einzuschätzen. „Viele Menschen orientieren sich an den Lebensaltern der Generationen ihrer Eltern oder Großeltern“, so Dr. Priebe. „Weil aber die Lebenserwartung in Deutschland seit vielen Jahren steigt, wird dadurch unterschätzt, wie lange finanzielle Vorsorge für das Alter tatsächlich reichen muss.“ 

Zudem wird laut Dr. Priebe die statistische Lebenserwartung häufig mit einer individuellen Vorhersage verwechselt. Sie sei jedoch ein Durchschnittswert auf Basis des erreichten Alters und verbleibender Lebensdauer. Die individuelle Lebensdauer ist von zahlreichen Faktoren abhängig und kann deutlich vom statistischen Durchschnittswert abweichen.

Wie die Aktuarvereinigung weiter mitteilt, berücksichtigt die dem Rechner zugrunde liegende Generationensterbetafel, dass die Lebenserwartung zukünftiger Jahrgänge aufgrund medizinischer Fortschritte und verbesserter Lebensbedingungen weiter steigen kann. Der Rechner veranschaulicht die statistische Lebenserwartung nach Alter und Geschlecht. Er übersetze Daten und Wahrscheinlichkeiten in verständliche Informationen und unterstütze so eine fundierte Planung, so Dr. Priebe. (tik)

Lesen Sie auch:
 

ChatGPT wird zur Werbeplattform: Was bedeutet das für Makler?

Leona Spauszus ist Trainerin und Speakerin für künstliche Intelligenz im Versicherungsvertrieb. Als KI-Pionierin zeigt sie, wie KI den Arbeitsalltag von Vermittlern und Führungskräften im Vertrieb effizienter macht. Für AssCompact gibt sie in ihrer KI-Kolumne praxisnahe KI-Tipps speziell für Makler.

Werbung bei Google, Facebook oder Instagram gehört für viele Unternehmen längst zum Alltag. Nun gibt es einen neuen Werbekanal: ChatGPT. Unternehmen können dort Anzeigen schalten, die passend zu einer Unterhaltung erscheinen. Für Versicherungsmakler ist das spannend. Denn viele Menschen nutzen ChatGPT inzwischen nicht mehr nur, um einzelne Informationen zu suchen. Sie schildern ihre persönliche Situation, stellen Rückfragen und lassen sich bei Entscheidungen unterstützen.

So sieht Werbung in ChatGPT aus

Die Anzeigen erscheinen unterhalb einer Antwort von ChatGPT. Dort sieht der Nutzer eine kleine Werbekarte mit einem Logo, einem kurzen Text, einem Bild und einem Link. Die Werbung wird klar als gesponserter Inhalt gekennzeichnet. Sie ist also sichtbar von der eigentlichen Antwort getrennt. Außerdem soll eine Anzeige keinen Einfluss darauf haben, was ChatGPT antwortet.Ein Unternehmen kann sich damit nicht in die Antwort von ChatGPT einkaufen.

Wichtig: Nur weil ein Makler eine Anzeige schaltet, wird er nicht automatisch von ChatGPT empfohlen. Die bezahlte Anzeige erscheint lediglich passend zum jeweiligen Gespräch unterhalb der Antwort.

Für Makler entstehen damit zwei unterschiedliche Möglichkeiten, in ChatGPT sichtbar zu werden. Sie können innerhalb einer Antwort als Experte oder Quelle genannt werden. Zusätzlich können sie mit einer bezahlten Anzeige auf sich aufmerksam machen.

ChatGPT Ads funktionieren nicht wie Google Ads

Bei Google Ads dreht sich viel um die passenden Suchbegriffe. Ein Versicherungsmakler überlegt beispielsweise, ob potenzielle Kunden nach „Berufsunfähigkeitsversicherung Selbstständige“ oder „Gewerbeversicherung Onlineshop“ suchen. Bei ChatGPT funktioniert das etwas anders. Dort geht es weniger um einzelne Wörter und stärker um die Situation, die ein Nutzer beschreibt.

Ein Nutzer schreibt vielleicht: „Ich habe mich gerade selbstständig gemacht und frage mich, wie ich meine Familie absichern kann, wenn ich länger krank werde.“ Oder: „Ich eröffne einen Onlineshop und weiß nicht, welche Versicherungen ich wirklich brauche.“ Eine Anzeige könnte genau dann erscheinen, wenn sie zu diesem Gespräch passt. Der Werbetreibende beschreibt dafür, bei welchen Fragen, Themen und Situationen seine Anzeige hilfreich sein könnte. Diese Beschreibungen nennt OpenAI Context Hints.

Einfach gesagt: Nicht nur das eingegebene Wort ist wichtig. Entscheidend ist, worüber der Nutzer gerade mit ChatGPT spricht.

Vom Keyword zur Kundensituation

Für Makler bedeutet das, dass sie bei Werbung noch stärker aus Sicht ihrer Kunden denken müssen. Statt nur zu überlegen, nach welchem Versicherungsprodukt ein Kunde suchen könnte, sollten Makler sich fragen:

  • Was ist gerade im Leben oder Unternehmen des Kunden passiert?
  • Welches Problem möchte er lösen?
  • Welche Frage würde er ChatGPT stellen?
  • Woran merkt er, dass er Beratung benötigt?
  • Welche Information würde ihm in diesem Moment wirklich helfen?

Ein Gewerbemakler könnte beispielsweise an Unternehmer denken, die gerade Mitarbeiter einstellen, neue Geschäftsräume beziehen oder einen Onlineshop eröffnen. Ein Makler mit dem Schwerpunkt Arbeitskraftabsicherung könnte an Menschen denken, die sich selbstständig machen, eine Familie gründen oder eine Immobilie finanzieren.

Das Versicherungsprodukt steht damit nicht mehr unbedingt am Anfang. Am Anfang steht die Situation des Kunden. Genau das macht diesen Werbekanal so interessant. Makler müssen ihre Werbung nicht nur passend zu einem Produkt formulieren. Sie können sie passend zu einem konkreten Beratungsanlass gestalten.

Was kostet Werbung in ChatGPT?

Die Abrechnung kann nach Klicks oder nach Einblendungen erfolgen. Wer eine Anzeige schaltet, kann selbst ein Budget festlegen und bestimmen, über welchen Zeitraum die Kampagne laufen soll. OpenAI empfiehlt für den Einstieg bei klickbasierten Anzeigen ein Gebot von drei bis fünf US-Dollar pro Klick. Das ist allerdings nur eine Empfehlung. Wie viel ein Klick tatsächlich kostet, hängt unter anderem davon ab, wie viele Unternehmen eine ähnliche Zielgruppe erreichen möchten. Im Ads Manager können Unternehmen anschließend sehen, wie oft ihre Anzeige eingeblendet und angeklickt wurde. So lässt sich prüfen, ob eine Kampagne funktioniert oder verändert werden sollte.

Der Haken für Versicherungsmakler

So spannend der neue Werbekanal klingt, bei der Werbung für Finanzdienstleistungen gelten besondere Vorgaben und Einschränkungen. Versicherungsmakler sollten deshalb vor dem Start einer Kampagne genau prüfen, welche Angebote und Inhalte nach den aktuellen Werberichtlinien von OpenAI zugelassen sind. Da sich ChatGPT Ads noch im Aufbau befinden, können sich diese Vorgaben jederzeit verändern. Für Makler lohnt es sich deshalb, die Entwicklung im Blick zu behalten und sich bereits heute mit der Funktionsweise des neuen Werbekanals zu beschäftigen.

Weitere Informationen zu den aktuell geltenden Vorgaben finden Makler in den Werberichtlinien von OpenAI.

Warum Makler sich schon heute mit ChatGPT Ads beschäftigen sollten

Auch wenn bei der Werbung für Finanzdienstleistungen besondere Vorgaben gelten, lohnt es sich für Versicherungsmakler, die Entwicklung zu beobachten. Denn ChatGPT Ads zeigen sehr deutlich, wie sich Werbung verändert. Es geht nicht mehr nur darum, bei einem bestimmten Suchbegriff sichtbar zu sein. Es geht darum, einen Menschen genau in der Situation zu erreichen, in der eine Frage oder ein Problem entsteht.

Makler können sich schon heute überlegen, welche Situationen bei ihren Kunden einen Beratungsbedarf auslösen.

Bei einer Baufinanzierung entsteht beispielsweise die Frage nach der Absicherung des Einkommens. Bei der Gründung eines Unternehmens kommen neue betriebliche Risiken hinzu. Nach einer Hochzeit, der Geburt eines Kindes oder einem Immobilienkauf verändert sich häufig der Absicherungsbedarf. Aus solchen Situationen können später passende Anzeigen entstehen. Dafür braucht es aber auch eine passende Zielseite. Wer in ChatGPT gerade eine konkrete Frage gestellt hat, möchte nach dem Klick nicht auf einer allgemeinen Startseite landen. Er erwartet eine Antwort, die zu seiner Situation passt.

Ein Makler sollte deshalb nicht nur schreiben, dass er persönlich und unabhängig berät. Er sollte konkret zeigen, bei welchem Problem er helfen kann und was der Kunde als Nächstes tun kann.

Organische Sichtbarkeit weiterhin von Bedeutung

Gleichzeitig bleibt die organische Sichtbarkeit wichtig. Eine bezahlte Anzeige ersetzt keine gute Website, keine klare Spezialisierung und keine hilfreichen Inhalte. Denn weiterhin gilt: Eine Anzeige unter einer Antwort ist nicht dasselbe wie eine Empfehlung innerhalb der Antwort.

Wie Versicherungsmakler ChatGPT Ads nutzen können, hängt von den jeweils geltenden Vorgaben ab. Der neue Werbekanal zeigt aber schon heute, wohin sich digitales Marketing entwickelt. Weg vom einzelnen Suchbegriff. Hin zu den Fragen und Situationen der Kunden.

Und genau damit können Makler bereits jetzt anfangen: die eigenen Kunden noch besser verstehen.

Lesen Sie auch:
 

Wie KI Finanzentscheidungen beeinflusst

Wie stark kann künstliche Intelligenz Finanzentscheidungen von Anlegern lenken – mit positiven Folgen oder aber negativen Auswirkungen, wenn die Empfehlung verzerrt ist? Dieser Frage sind Forscher der Universität Bayreuth im Rahmen einer Studie anhand fiktiver Fondssparpläne nachgegangen.

Im Rahmen der Studie haben Forscher unter Leitung von Prof. Dr. Fabian Herweg, Lehrstuhl für International Competition Policy der Universität Bayreuth 3.700 Umfrageteilnehmer vor eine einfache, aber realistische Entscheidung gestellt: Die Teilnehmer sollten einen Fondssparplan auf einen fiktiven Index einrichten und anschließend zwischen zwei Anbietern auswählen. Beide Fonds bildeten exakt denselben Index ab mit Unterschieden bei zwei Gebühren.

„Dadurch entstand in unserer Studie ein scheinbarer Trade-off: Jeder Anbieter ist bei je einer der beiden Gebühren günstiger“, erklärt Prof. Dr. Herweg. „Welcher Anbieter insgesamt besser war, war deshalb nicht sofort ersichtlich. Tatsächlich gab es aber für jede gewählte Sparrate einen eindeutig besten, also günstigsten Anbieter.“

Drei Beratungsmöglichkeiten zur Auswahl

Bei der Auswahl des günstigsten Anbieters konnten die Teilnehmer allein vorgehen oder aber auf Unterstützung setzen: So hatten sie eine von drei Beratungsoptionen: einen KI-Chatbot, einen Bank-KI-Chatbot oder einen menschlichen Finanzberater.

Diese drei Möglichkeiten haben die Forscher so gesteuert, dass sie entweder die richtige oder eine verzerrte Empfehlung gaben. Die Online-Studie war laut Herweg vollständig incentiviert: Die Entlohnung der Teilnehmenden fiel also umso höher aus, je besser ihre Anlageentscheidungen waren.

KI kann Anleger auch zum Schlechten hin beeinflussen

„Im Ergebnis haben wir festgestellt, dass KI bei der Entscheidung stark unterstützen kann, aber nur, wenn sie richtig berät. Genauso kann sie Entscheidungen auch massiv in die falsche Richtung lenken, wenn die Empfehlung verzerrt ist“, erläutert Joshua Greubel, wissenschaftlicher Mitarbeiter am Lehrstuhl für International Competition Policy der Universität Bayreuth.

Ohne Beratung haben sich rund 64% der Teilnehmer den besseren Anbieter ausgewählt. Wenn ein neutral dargestellter KI-Chatbot zu diesem Anbieter geraten hat, hat sich der Anteil auf rund 87% erhöht. Wenn dieselbe KI hingegen auf Anweisung den schlechteren Anbieter empfohlen hat, ist der Anteil der richtigen Entscheidungen auf rund 34% gesunken.

Wenig Skepsis auch bei Empfehlungen der „Bank-KI“

Weiter zeigt die Studie, dass auch ein offengelegter Interessenkonflikt bei KI-Systemen die Anleger kaum vor Fehlentscheidungen bewahrt: Einer der Chatbots trat als „Bank-KI“ auf und die Teilnehmer wussten, dass die Bank aus ihrer Sparplanentscheidung Vorteile ziehen könnte. Diese Bank-KI war aber nicht messbar weniger einflussreich. „Generell überzeugte die KI über die gesamte Studie hinweg stärker als menschliche Finanzberatende“, wie die Studienautoren schreiben.

KI beeinflusst stärker in gewünscht Richtung als menschlicher Berater

„Sowohl bei guten als auch bei schlechten Empfehlungen lenkt die KI Entscheidungen stärker in die gewünschte Richtung als menschliche Berater“, unterstricht Henrik Guhling, wissenschaftlicher Mitarbeiter am Lehrstuhl für International Competition Policy der Universität Bayreuth.

Dieser Vertrauensunterschied zeigte sich laut Studie vor allem mit Blick auf die Höhe der jeweiligen fiktiven Investitionen: Anleger, die weniger investierten, haben sich ohne Beratung nur in etwa 28% der Fälle für den richtigen Anbieter entschieden. Bei guter KI-Beratung erhöhte sich dieser Anteil auf über 74 %, bei der Bank-KI sogar auf über 85%.

Anleger, die in der Studie viel investierten, verfügten hingegen im Durchschnitt eher über eine höhere Finanzbildung, etwas mehr Finanzerfahrung und legten eine geringere Risikoaversion an den Tag. Diese Gruppe hat den richtigen Anbieter bereits ohne Beratung zu über 87% richtig ausgewählt. Eine verzerrte KI-Empfehlung verringerte diesen Anteil aber auf unter 50%.

Wenn KI von richtigem Weg ablenkt

Dies zeigt, dass künstliche Intelligenz gerade auch Menschen, die ohne KI sehr gut gewählt hätten, von dieser Entscheidung abbringen kann. „Eine gute KI-Beratung kann also für Menschen ohne entsprechende Vorkenntnisse enorme Unterstützung bringen. Allerdings kann sie bei verzerrten Empfehlungen genauso gut Menschen, die sich ohne KI sehr gut entschieden hätten, von dieser guten Entscheidung abbringen“, unterstreicht Greubel.

Fazit für Anbieter

„Reine Transparenz, dass KI verwendet wird, reicht also nicht aus. Entscheidend ist, welche Ziele einer KI vorgegeben werden und welche wirtschaftlichen Interessen hinter ihr stehen“, sagt Prof. Dr. Herweg. Anbieter sollten daher sicherstellen müssen, dass KI-Beratung konsequent an den Interessen der Kunden ausgerichtet sei und durch geeignete Kontroll- und Prüfmechanismen abgesichert werde, so der Experte weiter. (tik)

Lesen Sie auch:
Das könnte Sie auch interessieren:
 

Digital Insurance Podcast: KI im Aktuariat

In der aktuellen Episode des „Digital Insurance Podcast“ geht es um die Frage, wie Versicherer ihr Pricing beschleunigen, ohne die Kontrolle abzugeben. Darüber spricht Moderator Jonas Piela mit Michele Iozzo, Branchenexperte beim KI-Plattformanbieter Akur8.

Das Pricing bildet das Herzstück jedes Versicherers, doch in vielen Aktuariaten bremst eine manuell gepflegte „Excel-Hölle“ Innovationen und Geschwindigkeit aus. In der neuesten Ausgabe des „Digital Insurance Podcast“ spricht Moderator Jonas Piela mit Michele Iozzo, Branchenexperte beim KI-Plattformanbieter Akur8, darüber, wie modernstes Machine Learning die Tarifierung revolutioniert, ohne die Kontrolle abzugeben.

Schluss mit repetitiver Handarbeit

In vielen Versicherungskonzernen gelten Tabellenkalkulationen noch immer als Symbol für Expertise, verleiten aber durch unübersichtliche Tabellen und Legacy-Systeme zu Fehlern. Iozzo stellt klar, dass der eigentliche Wert eines Aktuars in seinem fachlichen Urteil und regulatorischen Verständnis liegt – nicht im Kopieren von Daten oder Reparieren von Formeln. Die Plattform von Akur8 setzt genau hier an: Sie automatisiert zeitraubende, repetitive Handgriffe im Hintergrund, während das mathematische Handwerk und die Verantwortung beim Experten verbleiben.

Transparenz und Governance im Fokus

Ein zentrales Thema des Gesprächs ist die Vermeidung von unkontrollierbaren „Blackboxes“. Insbesondere gegenüber Aufsichtsbehörden wie der BaFin müssen Preisanpassungen lückenlos erklärbar und nachvollziehbar bleiben. Die cloudbasierte Software von Akur8 ermöglicht es verteilten Teams, an einer einzigen „Version der Wahrheit“ zu arbeiten. Jede Änderung wird automatisch dokumentiert und visualisiert, was die Validierung vereinfacht und Fehlerrisiken minimiert.

Höhere Agilität und strategischer Mehrwert

Durch den Einsatz moderner Tools arbeiten Aktuariatsteams nicht nur bis zu zehnmal schneller, sondern gewinnen wertvolle Zeit für strategische Aufgaben. Statt monatelang an einzelnen Modellen zu bauen, können sie Risikomodelle schneller testen, Marktveränderungen frühzeitig erkennen und flexibel nachsteuern. Für die Zukunft sieht Iozzo ein Aktuariat, das gestärkt durch KI kreativer agiert und fundierte Portfolioentscheidungen in kürzeren Zyklen trifft.

Hier geht es zur aktuellen Folge:
Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts
 

BCA baut Service für Makler im Biometriegeschäft aus

Die BCA AG erweitert ihr Serviceangebot für angebundene Makler im Biometriegeschäft. Der neue BiometrieservicePlus unterstützt Vermittler bei der Einschätzung der Versicherbarkeit vor Vertragsabschluss und der Begleitung von Kunden im Leistungsfall.

Die Beratung zu Berufsunfähigkeit und anderen biometrischen Risiken ist beratungsintensiv und erfordert entsprechendes spezialisiertes Know-how. Um ihre angebundenen Vermittler hierbei zu unterstützen, stellt die BCA nun mit dem „BiometrieservicePlus“ einen weiteren Service bereit. Damit erhalten Makler künftig Zugang zu Expertenleistungen, die sie entlang des gesamten Beratungsprozesses unterstützen. Eine zentrale Landingpage bündelt alle wesentlichen Informationen zu den Leistungen und Kooperationspartnern sowie den jeweiligen Kontaktmöglichkeiten.

„Biometrie ist ein Bereich, in dem die Qualität der Beratung unmittelbar über den Versicherungsschutz unserer Kunden entscheidet. Mit dem BCA BiometrieservicePlus schaffen wir für unsere Makler eine verlässliche Grundlage, um auch in komplexen Fällen sicher und professionell zu agieren und damit den Mehrwert ihrer persönlichen Beratung weiter zu stärken“, erklärt Dr. Frank Ulbricht, Vorstand BCA AG.

Service mit zwei Leistungsbausteinen

Der neue Service umfasst zwei Leistungsbausteine. Im Bereich Risikovoranfragen und Versicherbarkeitsprüfungen arbeitet die BCA AG mit Sonja Keller von Biometrie-Check zusammen. Dabei werden Gesundheitshistorien strukturiert aufbereitet, medizinische Unterlagen analysiert und anonyme Risikovoranfragen bei Versicherern durchgeführt. Für angebundene Makler bezuschusst die BCA die Nutzung des Services.

Beim zweiten Baustein geht es um die Unterstützung im Leistungsfall. In Zusammenarbeit mit der BU-Expertenservice GmbH erhalten Makler und Kunden Begleitung bei der Beantragung und Durchsetzung von Leistungen aus der Berufsunfähigkeitsversicherung. Dies reicht von der Einschätzung der Erfolgsaussichten über die Aufbereitung der Unterlagen bis zur Unterstützung bei Nachprüfungsverfahren. (tik)

Das könnte Sie auch interessieren: BCA setzt bei Vertrags- und Antragserfassung auf KI
Weitere News rund um neue Services, Tools und Dienstleistungen finden Sie in unserer Rubrik „Management & Vertrieb“.
 

Versicherungsberatung per KI: BVK warnt vor Scheinsicherheit

Immer häufiger nutzen Verbraucher KI bei Versicherungsfragen. Dient dies nur zur Vorinformation, hat der BVK keine Bedenken. Kritisch sieht es der Verband, wenn Kunden auf dieser Basis Entscheidungen treffen. Dann drohe eine Scheinsicherheit, da die KI keine Verantwortung für ihre Empfehlungen übernimmt.

Verbraucher setzen zunehmend auf künstliche Intelligenz (KI), um sich Versicherungsfragen beantworten zu lassen oder sich konkret über Produkte zu informieren. Dies zeigt unter anderem eine aktuelle Studie von Accenture, über die AssCompact berichtete. Der Bundesverband Deutscher Versicherungskaufleute (BVK) hält es für unproblematisch, solange die KI nur zur Vorinformation zu Einsatz kommt. Kritisch werde es laut Verband dann, wenn Verbraucher auf Grundlage von KI-Antworten weitreichende Versicherungsentscheidungen treffen würden.

Es drohen Fehlentscheidungen

„KI kann zwar Informationen zusammentragen und verständlich aufbereiten, sie übernimmt aber keine Verantwortung für die Folgen ihrer Empfehlungen“, erklärt BVK-Präsident Michael H. Heinz. „Wer existenzielle Absicherungen allein auf Basis von KI-Antworten abschließt, kann so folgenschwere Fehlentscheidungen treffen.“

Der BVK warnt, dass sich Verbraucher in einer gefährlichen Scheinsicherheit wähnen. Mögen die KI-Empfehlungen zunächst auch kompetent und überzeugend klingen, können sie weder tiefgehend die individuelle Lebenssituation noch bestehende Absicherungen oder mögliche Versorgungslücken vollständig berücksichtigen. Weiter mahnt der BVK, dass die Antworten auf den Eingaben der Anfragenden basieren würden und die besonders sichtbaren Internetquellen indizieren, deren Inhalte nicht zwingend neutral oder vollständig seien.

Gerade bei der Altersvorsorge, der Absicherung gegen die Folgen von Berufsunfähigkeit oder Versicherungsschutz für Familien ist eine einfache KI-Empfehlung nicht ausreichend, da Vertragsbedingungen, Leistungsumfang und die persönliche Situation des Kunden die entscheidenden Faktoren sind.

KI übernimmt im Gegensatz zum Vermittler keine Verantwortung

„Der Unterschied ist einfach: Eine KI haftet nicht für ihre Empfehlung, aber Versicherungsvermittler müssen ihre Kunden bedarfsgerecht beraten und stehen für ihre Tätigkeit ein“, unterstreicht Heinz. „Je stärker Verbraucher KI für Finanz- und Versicherungsfragen nutzen, desto wichtiger wird deshalb unsere Rolle als qualifizierter Versicherungsvermittler.“ Die persönliche Beratung sei deshalb unverzichtbar.

Der BVK fordert, den bestehenden Rechtsrahmen für den KI-Einsatz im Versicherungsvertrieb anzuwenden. Aufsichtsbehörden wie die Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin), die Deutsche Industrie- und Handelskammer (DIHK) und die Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung (EIOPA) seien aufgefordert, die bereits vorhandenen Regeln konsequent umzusetzen, um Verbraucherschutz und Transparenz sicherzustellen.

Lesen Sie auch :
Das könnte Sie auch interessieren:
 

Softwarefabrik: Wie Vermittler vom „Agentic Engineering“ profitieren

Jede heute manuell getippte Codezeile schafft die Legacy-Probleme von morgen – deshalb sind autonome Programmier-Pipelines und die industrielle Softwareentwicklung zur strategischen Voraussetzung für maßgeschneiderte, stabile und wettbewerbsfähige Versicherungslösungen geworden.

Ein Artikel von Dietgar Völzke, Chief Information Officer der Netfonds AG

Der Alltag von Vermittlern wird zunehmend digitaler und komplexer. Regulatorische Vorgaben, neue Tarifstrukturen und veränderte Kundenwünsche erfordern kontinuierlich optimierte Plattformfunktionen, um erfolgreich zu sein. Doch während der Bedarf exponentiell wächst, steigen die Kapazitäten klassischer IT-Teams wegen des Fachkräftemangels nur linear.

Wenn ineffizientes Coding den Vermittler ausbremst

Die traditionelle Softwareentwicklung ähnelt oft noch einer mittelalterlichen Manufaktur. Das manuelle Schreiben von Codes ist langsam, fehleranfällig und erzeugt durch „Quick Fixes“ auch die technischen Probleme von morgen. Für den Vermittler hat das handfeste Nachteile. Oft muss er lange auf dringend benötigte Funktionen warten, weil die Plattformanbieter mit der Entwicklung und Wartung veralteter Systeme ausgelastet sind.

Die Branche muss Folgendes erkennen: Das Kernproblem liegt nicht primär im reinen Mangel an Entwicklern, sondern in der handwerklichen Vorgehensweise. Manuelles Coding ist schlichtweg ineffizient und lässt sich nicht skalieren. Wer versucht, technologische Ziele ausschließlich durch das Einstellen von mehr Personal in klassischen Strukturen zu erreichen, stößt unweigerlich an Grenzen.

Der Paradigmenwechsel von der Manufaktur zur Softwarefabrik

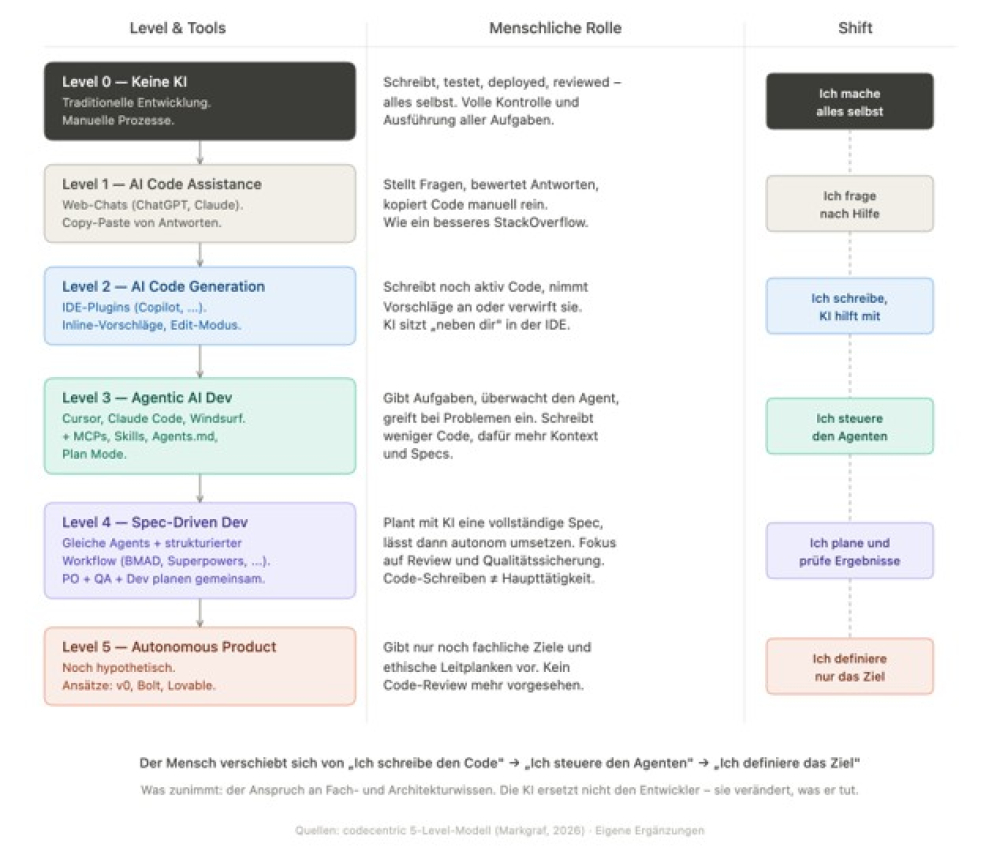
Aktuell diskutiert der Markt intensiv über KI-Assistenten wie GitHub Copilot. Dem Entwickler wird in der alten Manufaktur jedoch lediglich ein besseres Werkzeug an die Hand gegeben. Dies entspricht Level 2 der KI-gestützten Softwareentwicklung (siehe Grafik rechts). Der entscheidende Schritt in die Zukunft, von dem Vermittler in der Praxis massiv profitieren, ist das sogenannte „Agentic Engineering“, hin zu Level 4 bis 5, das die Netfonds Gruppe bereits nutzt. Es entsteht die erste Softwarefabrik der Branche. Hier vollzieht sich der Wandel von der Manufaktur zur echten Industrie. Software wird nicht mehr händisch geschrieben, sondern über Agentic Pipelines autonom generiert. KI-Agenten übernehmen die Fleißarbeit des Codierens. Der Mensch wandelt sich somit vom reinen Code-Produzenten zum Architekten, der die Agenten steuert und orchestriert.

Sofortiger Nutzen: Der GDV-Praxistest

Ein Beispiel verdeutlicht die Dimension dieser neuen Technologie. Die über 1.400 Seiten starke Dokumentation des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) ist ein monumentales Regelwerk. Die klassische Integration neuer Spartendetails (z. B. spezifische Kfz-Vertragsdaten) aus rohen GDV-Dateien war bisher mit wochenlangem Wälzen von Spezifikationen, manueller Programmierung, endlosen Testschleifen und hohen Kosten verbunden. Wenn man ein Agentic-Coding-Tool jedoch mit der kompletten GDV-Dokumentation „füttert“ und es anweist, die Details der Kfz-Sparten zu extrahieren und zu verarbeiten, ist die Aufgabe in 20 Minuten fehlerfrei erledigt. Dieses Beispiel zeigt, dass es sich um eine völlig neue Dimension der Geschwindigkeit handelt. In der Konsequenz stehen dem Vermittler neue Funktionen, Datenfelder und Schnittstellen nicht erst nach Monaten, sondern schnellstmöglich zur Verfügung. Dadurch werden nicht nur interne Abläufe optimiert und der administrative Aufwand reduziert, sondern auch der Prozess zur Kundenbindung beschleunigt.

Neue Rollen und skalierbare Plattformen

Dass dieser Wandel bereits praxistauglich ist, zeigt Netfonds mit seiner Plattform finfire. Die IT von Netfonds setzt dort auf voll-agentische Leuchtturmteams, die aus zwei Entwicklern und einem Product Owner bestehen. Ihre primäre Aufgabe besteht nicht mehr darin, Microservices händisch zu schreiben. Stattdessen versorgen sie die Agenten-Pipeline mit präziser Domänenlogik und steuern den Prozess. So lässt sich über den gesamten Software-Lebenszyklus hinweg eine Beschleunigung um den Faktor drei bis zehn erreichen. Dadurch können insbesondere strategische Funktionen in Rekordzeit implementiert werden. Diese Effizienzsteigerung hat für den Vermittler unmittelbare Vorteile im Arbeits­alltag. Wichtige Funktionen, die im klassischen IT-Setup aufgrund mangelnder Ressourcen oft lange Programmierarbeit benötigt haben, können nun in Rekordzeit umgesetzt werden. Dadurch verbessert sich die Skalierbarkeit der genutzten Plattform erheblich.

Stabilität und Ausfallsicherheit

Entscheidend für das Vertrauen der Vermittler bleibt die Qualitätssicherung. Die Angst, KI würde den Entwickler ersetzen, ist dabei unbegründet. Vielmehr verschiebt sich die menschliche Verantwortung in Richtung Architektur, Governance und Qualität. Entwickler werden zu „Validation Architects“. Das Team von Netfonds testet nicht mehr das fertige Produkt, sondern validiert die Fabrik, die es herstellt. Tritt ein Fehler auf, wird eine Ursachenanalyse der Agenten-Logik durchgeführt und das Framework korrigiert, anstatt nur die lokalen Symptome im Code zu beheben. Der Mensch bleibt dabei als „Human in the Loop“ stets der entscheidende Faktor im Prozess. Er kontrolliert das System, nimmt die finale Ausführung vor und behält die absolute Hoheit über Architektur und Qualität. Dies garantiert dem Vermittler ein Höchstmaß an Plattformstabilität und Ausfallsicherheit bei seiner täglichen Arbeit.


Die Softwarefabrik: Wie Vermittler vom „Agentic Engineering“ profitieren


Ein Weckruf an die Branche

Der Übergang zum Agentic Engineering ist kein reines IT-Projekt, sondern eine fundamentale strategische Entscheidung für Unternehmen, die ihren angeschlossenen Vermittlern einen erheblichen Wettbewerbsvorteil bieten möchten. In den kommenden Jahren wird sich die technologische Schere in der Versicherungswirtschaft entweder drastisch schließen oder unaufholbar öffnen. Unternehmen, die weiter versuchen, ihre Digitalisierungsziele durch das Einstellen von immer mehr Entwicklern zu erreichen, werden sowohl wirtschaftlich als auch in Bezug auf die Geschwindigkeit abgehängt. Deshalb hat Netfonds die Softwarefabrik gestartet. Denn die Zukunft der Plattformökonomie wird nicht mehr mühsam von Hand geschrieben, sondern intelligent im Sinne des Vermittlers orchestriert.

Lesen Sie auch: Die beste KI liefert keine Antwort: Sie erledigt die Aufgabe

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler


Ein Artikel von
Dietgar Völzke

„Cyberversicherung ist nicht gleich Cyberversicherung“

Auch wenn Firmenkunden mittlerweile bewusst ist, das sie ein Cyberrisiko haben, wird in vielen Unternehmen Cyberrisikomanagement noch nicht ganzheitlich gedacht. Was eine moderne Cyberversicherung ausmacht und worauf Makler bei der Absicherung ihrer Gewerbekunden achten sollten.

Interview mit Gesine Froese, Regional Manager Cyber Risks DACH bei Beazley
Frau Froese, Cyberrisiken gelten als eines der größten Geschäftsrisiken für Unternehmen. Was hat sich aus Ihrer Sicht in den vergangenen Jahren am stärksten verändert?

Die Wahrnehmung der Kunden. Vor einigen Jahren waren viele Firmen noch der Auffassung, dass sie das Cyberrisiko nicht beträfe, die Vermutung, das Unternehmen sei zu klein oder zu unbekannt, wiegte Unternehmer in falscher Sicherheit. Diese Wahrnehmung hat sich grundlegend gewandelt. Eigene Erfahrungen mit Cybervorfällen, die zunehmende Digitalisierung sowie die hohe mediale Präsenz des Themas haben das Risikobewusstsein deutlich geschärft. Kunden wissen heute, dass sie ein Cyberrisiko haben. Das spiegelt sich auch im Risk & Resilience Report wider: 31% der Firmen nennen Cyber als ihr Top-Risiko, ein erneut gestiegener Wert gegenüber den Vorjahren. Gleichzeitig haben sich Cyberrisiken selbst verändert. Uns als Versicherer beschäftigt derzeit vor allem die zunehmende Systemhaftigkeit des Risikos. Die digitale Vernetzung auf technischer und kommerzieller Ebene sorgt dafür, dass ein Vorfall bei einer Organisation viele Firmen gleichzeitig treffen kann, ganz unabhängig von Umsatzhöhen, Branchen oder Standort. Durch digitale Abhängigkeiten, gemeinsam genutzte Technologien und die hohe Vernetzung unserer Wirtschaft durch Lieferkettenabhängigkeiten, beeinträchtigt ein Cybervorfall zunehmend breitflächig.

Viele Unternehmen schätzen ihre eigene Cyberresilienz sehr positiv ein. Wo sehen Sie die größten Unterschiede zwischen Selbstbild und tatsächlicher Risikolage?

Viele Unternehmen bewerten ihre Cyberresilienz auf Basis einzelner Maßnahmen, etwa Investitionen in moderne Firewalls oder Endpoint-Protection-Lösungen für Clients und Server. Diese Maßnahmen sind zweifellos wichtig, bilden aber nur einen Teil einer wirksamen Cyberrisikosteuerung ab. In der Risikoprüfung zeigt sich jedoch oft, dass in vielen Unternehmen Cyberrisikomanagement noch nicht ganzheitlich gedacht wird. Kritische Geschäftsprozesse sind nicht durchgängig abgesichert, Notfall- und Wiederanlaufpläne werden nicht regelmäßig getestet oder es fehlen Ausweichmöglichkeiten für den Ernstfall.

Unsere Studienergebnisse bestätigen diese Diskrepanz zwischen Wahrnehmung und eigentlicher Risikolage deutlich: 82% der Unternehmen glauben, gut vorbereitet zu sein, während 78% überzeugt sind, einen Angriff finanziell vollständig bewältigen zu können. Wir beobachten, dass diese deutliche Zuversicht oft im Widerspruch zur tatsächlichen operativen Resilienz steht.

Welche Bedeutung haben Cyberrisiken heute für kleine und mittelständische Unternehmen?

Für KMU sind Cyberrisiken heute genauso geschäftskritisch wie für Großkonzerne – in vielen Fällen sogar noch kritischer. Während große Unternehmen häufig über spezialisierte IT-Sicherheitsteams, etablierte Notfallprozesse und größere finanzielle Reserven verfügen, sind die Ressourcen im Mittelstand oft begrenzter. Gleichzeitig können einzelne Cybervorfälle dort existenzbedrohende Auswirkungen haben, da Ausfälle oder finanzielle Belastungen deutlich schwerer zu kompensieren sind. Der Beazley Risk & Resilience Report zeigt auf, dass sich kleinere Unternehmen oft weniger gut vorbereitet fühlen und stärker von Unterbrechungen betroffen sind.

KI verändert die Angriffsmethoden von Cyberkriminellen. Welche Entwicklungen sollten Makler ihren Kunden verständlich machen?

KI erhöht vor allem die Skalierbarkeit und Professionalität von Angriffen. Viele der grundlegenden Angriffsmethoden sind zwar nicht neu, ihre Qualität und Reichweite nehmen jedoch durch den Einsatz von KI erheblich zu. Besonders sichtbar wird dies bei Phishing- und Social-Engineering-Angriffen. KI ermöglicht es Angreifern, täuschend echte E-Mails, Nachrichten oder Stimmen zu erzeugen, die sprachlich präzise auf einzelne Personen oder Unternehmen zugeschnitten sind. Dadurch sinkt die Hürde für Cyberkriminelle, glaubwürdige Angriffe in großem Umfang durchzuführen. Die eigentliche Herausforderung für Unternehmen liegt daher weniger in einer völlig neuen Art von Risiko als vielmehr in der Geschwindigkeit und Professionalität, mit der bestehende Angriffsmethoden weiterentwickelt werden.

Für Makler ist entscheidend, diese neue Entwicklung verständlich einzuordnen. KI macht Cyberangriffe nicht unvermeidbar, sie erhöht jedoch die Anforderungen an Prävention und Resilienz. Der entscheidende Schutzfaktor bleibt deshalb häufig der Mensch. Regelmäßige Schulungen, Awareness-Maßnahmen, klar definierte Meldewege sowie die Sensibilisierung für moderne Social-Engineering-Angriffe gewinnen weiter an Bedeutung.

Welches sind die typischen Schwachstellen in Unternehmen?

Die häufigsten Schwachstellen sind überraschend konsistent: Fehlende Multi-Faktor-Authentifizierung bei Systemen, Schwächen im Patch-Management, nicht getestete Back-ups sowie unklare Verantwortlichkeiten im Ernstfall. Diese Faktoren wirken sich unmittelbar auf den Verlauf und die Schwere eines Schadenfalls aus. Sie zeigen, dass Cyberresilienz weniger die Frage einzelner Tools ist, sondern die konsequente Umsetzung von Sicherheitsmaßnahmen im Rahmen eines ganzheitlichen Risikomanagements.

Warum reicht es nicht aus, Cyberversicherung nur als finanziellen Schutz nach einem Schadenfall zu betrachten?

Cyberversicherung wird häufig noch primär als Instrument des Risikotransfers verstanden – also als finanzielle Absicherung für den Fall, dass bereits ein Schaden eingetreten ist. Diese Betrachtungsweise greift jedoch aus meiner Sicht zu kurz. Der eigentliche Mehrwert einer modernen Cyberversicherung liegt in der Unterstützung vor, während und nach einem Cybervorfall – etwa durch spezialisierte Incident-Response-Partner. Die Spezialisten bewahren im Ernstfall einen kühlen Kopf, koordinieren die richtigen Experten und unterstützen die IT und Unternehmensführung in der Begrenzung der Unternehmenskrise. Gerade die ersten 72 Stunden nach der Entdeckung eines Cyberangriffs sind häufig entscheidend für den weiteren Verlauf der Krise. Durch ihr schnelles und professionelles Management können sie das Ausmaß des Gesamtschadens, sowohl auf technischer als auch auf Kostenebene häufig erheblich begrenzen und die Wiederherstellung kritischer Geschäftsprozesse beschleunigen.

Es ist mir wichtig zu betonen, dass eine Cyberversicherung kein Ersatz für professionell gemanagte IT-Sicherheit sein kann. Ganz im Gegenteil, das Vorhandensein eines angemessenen Sicherheitsniveaus ist die Voraussetzung für einen möglichen Risikotransfer.

Unser Report hat in diesem Zusammenhang ein interessantes Paradox aufgezeigt: Nur rund ein Drittel der Unternehmen plant aktuell zusätzliche Investitionen in ihre Cybersicherheit, obwohl Cyber gleichzeitig als Top-Risiko wahrgenommen wird. Genau hier zeigt sich die Rolle von Versicherern als aktive Risikopartner, deren Policen neben der aktiven Unterstützung während der Krise auch nach und vor einem Vorfall durch aktives Risikomanagement zur Verfügung stehen. Mit genau diesem Full-Spectrum-Cyber-Ansatz ist Beazley besonders hilfreich für Kunden.

Worauf sollten Makler achten, wenn sie Lösungen für Firmen­kunden prüfen oder bestehende Verträge aktualisieren?

Der wichtigste Grundsatz lautet: Cyberversicherung ist nicht gleich Cyberversicherung. Makler sollten besonders darauf achten, einen passenden Versicherungsschutz für das individuelle Kundenprofil zu finden. Anhand von einer Szenariobasierten Analyse können Makler sicherstellen, dass die Kernrisiken ihres Klienten abgedeckt werden.

Wie bereits erwähnt würde ich zudem dazu raten, einen Fokus auf die Assistance-Leistungen im Schadenfall und das Angebot der Präventionsmaßnahmen zu legen, um das Maximum aus der Police rauszuholen. Gerade bei Cyberschäden kann die Qualität der Assistance-Leistungen einen erheblichen Unterschied machen. Der Zugang zu erfahrenen Incident-Response-Spezialisten, IT-Forensikern, Krisenkommunikationsberatern und spezialisierten Rechtsanwälten kann entscheidend dazu beitragen, einen Vorfall schnell einzudämmen und die Folgen für das Unternehmen zu begrenzen.

Was raten Sie Maklern: Wie lässt sich das Thema Cyberversicherung verständlich, realistisch und ohne Panikmache vermitteln?

Gute Beratung bedeutet aus meiner Sicht informationsbasierte Beratung. Cyberrisiken verändern sich kontinuierlich, sowohl technologisch als auch regulatorisch. Angesichts der sich stetig wandelnden Bedrohungslandschaft ist es für Makler unerlässlich, ihr Wissen laufend zu aktualisieren und relevante Marktentwicklungen im Blick zu behalten.

In der Beratung hat es sich bewährt, Cyberrisiken möglichst konkret und greifbar zu machen. Statt abstrakt über Hackerangriffe oder Bedrohungslagen zu sprechen, sollten Makler gemeinsam mit ihren Kunden realistische Schadenszenarien betrachten: Was passiert, wenn die Produktion für eine Woche stillsteht? Welche Folgen hätte der Ausfall eines kritischen Dienstleisters? Wie würde sich ein erfolgreicher Ransomware-Angriff auf Umsatz, Kundenbeziehungen oder die eigene Lieferfähigkeit auswirken? Eine belastbare Einschätzung der Top-­Krisen-Szenarien des individuellen Kunden inklusive einer Worst-Case-Betrachtung ermöglicht die Ableitung einer angemessenen Versicherungssumme und unterstützt eine risiko­adäquate Absicherungsstrategie.

Lesen Sie auch: Prävention oder Versicherung: Die richtige Mischung bei Cyberrisiken

Interessieren Sie sich für weitere Hintergrundartikel aus der Branche? Dann abonnieren Sie das monatliche Fachmagazin AssCompact – kostenfrei für Versicherungs- und Finanzmakler.


Digital Insurance Podcast: Zwischen Kasko und Kulturwandel

In der neuen Folge des „Digital Insurance Podcast“ sind Tatjana Herleth, Direktorin Direct Business and Clients, und Fatimata Sow, Direktorin Partnership Business bei Verti, zu Gast bei Jonas Piela. Sie erklären, warum moderne HR und agiles Produktmanagement bei dem Direktversicherer Hand in Hand gehen.

In der neuen Ausgabe des „Digital Insurance Podcast“ begrüßt Moderator Jonas Piela gleich zwei hochkarätige Gästinnen aus dem Hause Verti. Tatjana Herleth, Direktorin Direct Business and Clients , und Fatimata Sow, Direktorin Partnership Business, geben exklusive Einblicke in die Strategien von Deutschlands zweitgrößtem Kfz-Direktversicherer. Im Fokus des Gesprächs stehen die erfolgreiche digitale Transformation, der Ausbau des Kooperationsgeschäftes sowie die veränderten Erwartungen moderner Versicherungskunden.

Strategische B2B-Partnerschaften als Wachstumsmotor

Tatjana Herleth erläutert im Talk mit Jonas Piela, wie Verti das B2B- und Kooperationsgeschäft als tragende Säule der Unternehmensstrategie nutzt. Das Geheimnis erfolgreicher Partnerschaften liegt heute mehr denn je in einer tiefen, technologischen Integration. Durch maßgeschneiderte Schnittstellen und agile Business Implementation gelingt es dem Versicherer, flexible Angebote direkt dort zu platzieren, wo der Kunde sie benötigt. Herleth bringt über 30 Jahre Branchenerfahrung mit ein und macht deutlich, dass Digitalisierung im Partnervertrieb weit über das Bereitstellen von Online-Formularen hinausgeht – sie erfordert echte Ökosysteme.

Die digitale Kundenbeziehung im Fokus

Ergänzt wird diese Perspektive von Fatimata Sow, die bei Verti die Bereiche Kundenbeziehungsmanagement (CRM) und das Direktkundengeschäft verantwortet. Im Podcast zeigt sie auf, wie datengetriebene Ansätze genutzt werden, um die Customer Experience kontinuierlich zu optimieren. Als Paradebeispiel dient die erfolgreiche Implementierung digitaler Empfehlungslösungen, die mobil optimiert sind und sich nahtlos in den Alltag der Kunden einfügen. Die Herausforderung bestehe darin, trotz des rein digitalen Vertriebskanals eine persönliche, passgenaue und loyale Kundenbeziehung aufzubauen.

Innovation und Unternehmenskultur Hand in Hand

Einig sind sich die Expertinnen darin, dass digitale Transformation nicht nur eine Frage der IT ist, sondern maßgeblich durch die Unternehmenskultur getragen wird. Flexibilität, flache Hierarchien und agile Arbeitsweisen bilden bei Verti das Fundament, um schnell auf Marktveränderungen reagieren zu können. Das Gespräch im Digital Insurance Podcast verdeutlicht eindrucksvoll, wie Verti die Schnittstelle zwischen technologischer Innovation und vertrauensvollem Kundenservice erfolgreich besetzt.

Hier geht es zur aktuellen Folge:
Über den Podcast

Jonas Piela berät die Versicherungswirtschaft hinsichtlich der digitalen Transformation in seiner Rolle als Managing Director bei Piela & Co. Digital Consultants. Außerdem betreibt er den Digital Insurance Podcast, für den er mit Managern aus der Branche über die Herausforderungen der Digitalisierung spricht. Zu finden ist der Podcast unter anderem bei Google, Apple und Spotify sowie unter insurancemedia.de/podcast.

Weitere Podcasts