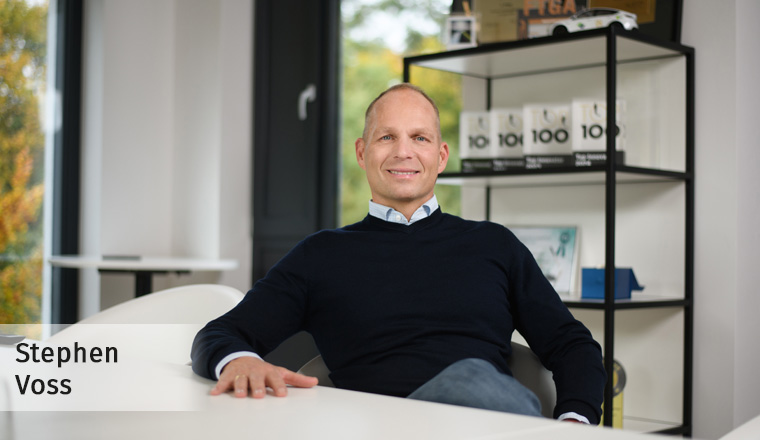

Interview mit Stephen Voss, CEO von Neodigital
Herr Voss, die InsurTechs sind einst gestartet, um die Versicherungsbranche grundlegend zu verändern. Inzwischen schrumpft die InsurTech-Szene. Wie bewerten Sie die Entwicklung der vergangenen zehn Jahre?
Das hat viel mit den damaligen Erwartungen zu tun und der tatsächlichen Wirkung. Man darf nicht vergessen, dass wir vor zehn Jahren vom Übergang von analogen Prozessen zur digitalen Automation eine ähnliche Situation wie heute mit künstlicher Intelligenz hatten. Die Vorstellung, man könne eine ganze Versicherungswirtschaft innerhalb weniger Jahre damit umkrempeln, war schon sehr ambitioniert, aber wie man sieht auch nicht unmöglich. Dennoch galt damals wie heute: Eine gute App allein verändert noch kein Versicherungsgeschäft.
Trotzdem haben InsurTechs viel bewegt: bei Geschwindigkeit, Kundenorientierung und der Automatisierung von Prozessen. Dass Unternehmen scheitern, verschwinden, übernommen werden oder ihr Geschäftsmodell verändern, gehört dazu. Entscheidend ist für mich, welche Lösungen sich im Alltag durchsetzen. Die Zahl der Start-ups ist alleine betrachtet dafür ein ziemlich ungenauer Maßstab.
Was ist von den ursprünglichen Ambitionen geblieben? Welche Geschäftsmodelle haben sich langfristig bewährt und welche sind gescheitert?
Die Ambition, Versicherung einfacher, schneller und wirtschaftlicher zu machen, ist unverändert richtig. Allerdings muss am Ende jemand bereit sein, für diese Verbesserung auch in Form von Veränderung und Anpassung die entsprechenden Mittel bereit zu stellen, bzw. zu investieren. Nicht jeder war bereit oder konnte hier radikale Schritte mitgehen.
Tragfähig sind aus meiner Sicht Modelle, die ein konkretes Problem lösen: effizientere Bestandsverwaltung, bessere Schadenprozesse, spezialisierte Produkte oder einen überzeugenden Zugang zum Kunden. Schwierig wird es dort, wo Wachstum dauerhaft durch Kapital subventioniert werden muss. Ein günstiger Beitrag ist für den Kunden erfreulich. Er ersetzt aber keine saubere Kalkulation oder den effizienten Prozess.
Ich würde deshalb keine ganze Kategorie abschreiben. Auch ein digitaler Risikoträger kann erfolgreich sein. Nur ist aber eben auch das Umfeld, das Finanzierungsmodell, der Wettbewerb und am Schluss auch die Gesetzgebung wichtig und beeinflusst das Geschäftsmodell, nur Technologie und Versicherung zu beherrschen alleine reicht nicht.
Wie hat sich die Branche seit der ersten InsurTech-Welle verändert?
Die Diskussion ist deutlich sachlicher geworden. Anfangs wurde viel darüber gesprochen, wer wen verdrängt. Disruption war in aller Munde. Heute geht es häufiger darum, wer welchen Teil der Wertschöpfung besonders gut übernehmen kann.
Etablierte Versicherer bringen Kunden, Kapital und Versicherungserfahrung mit. InsurTechs können moderne Technologie und schnelle Umsetzung einbringen. Beides zusammen kann sehr wirkungsvoll sein. Dafür müssen allerdings auch beide Seiten bereit sein, ihre Arbeitsweise zu hinterfragen. Ein Kooperationsvertrag allein digitalisiert noch keinen Prozess.
Seite 1 InsurTechs: Vom Angreifer zum Partner
Seite 2 Einige InsurTechs haben ihre Versicherungslizenz an die BaFin zurückgegeben. Bedeutet das einen Rückschritt zum reinen Technologiezulieferer oder geht es um strategische Neuausrichtung?
Seite 3 Wie sehen Sie die neue Rolle von InsurTechs – gerade auch mit Blick auf den Maklermarkt? Einige neue Player wollten den herkömmlichen Vermittler ersetzen.


- Anmelden, um Kommentare verfassen zu können
- 12 Aufrufe