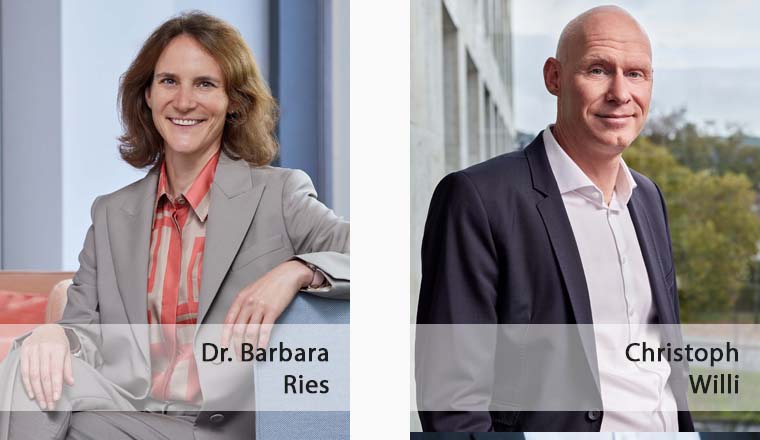
Interview mit Dr. Barbara Ries (Vorständin Leben & Interne Dienste Helvetia Deutschland) und Christoph Willi (Vorstand Nichtleben Helvetia Deutschland)
Frau Dr. Ries, welche aktuellen Markttrends und wirtschaftlichen Rahmenbedingungen sehen Sie derzeit als größte Herausforderungen für das Lebengeschäft?
Dr. Barbara Ries Die angespannte wirtschaftliche Lage stellt die Versicherungsbranche insgesamt vor Herausforderungen. Deutschland befindet sich seit drei Jahren in einer Rezession und die Prognosen für die Jahre 2026 und 2027 sind nur leicht positiv. Insgesamt ist das wirtschaftliche Umfeld nicht von Wachstum geprägt. Gleichzeitig führen unsichere Zeiten oft zu einem stärkeren Bedürfnis nach Absicherung.
Herr Willi, wie ist die Lage im Kompositgeschäft?
Christoph Willi In der Schadenversicherung wirken sich wirtschaftliche Veränderungen unmittelbar aus. Steigende Kosten für Ersatzteile, Handwerker oder medizinische Leistungen erhöhen den Schadenaufwand. Gleichzeitig verändern sich die Risikolandschaften: Naturgefahren gewinnen weiter an Bedeutung, Cyberrisiken entwickeln sich dynamisch und im Firmenkundengeschäft rücken Lieferketten, geopolitische Unsicherheiten sowie regulatorische Anforderungen stärker in den Fokus.
Wie wirkt sich die steigende Inflation auf Produktgestaltung, Preisstrategie und Nachfrage in beiden Versicherungssparten aus?
CW Die Inflation macht sich sehr konkret bemerkbar, da steigende Material-, Lohn- und Reparaturkosten nahezu alle Schadenarten beeinflussen. Beitragsanpassungen und Indexierungen müssen nachvollziehbar erklärt werden. Unser Ziel ist nicht, die billigsten, sondern dauerhaft leistungsfähige Produkte anzubieten. Im Dialog mit Kunden und Vertriebspartnern zeigen wir, dass der niedrigste Beitrag nicht nachhaltig ist, wenn dadurch Leistung, Schadenregulierung oder langfristige Stabilität leiden.
BR In der Lebensversicherung achten wir darauf, dass wir unsere Produktfeatures schnell an die steigenden Absicherungsbedürfnisse anpassen, beispielsweise über Dynamik, Nachversicherungsgarantien und regelmäßig angepasste Höchstgrenzen. In der Altersvorsorge sind wir einer von wenigen Anbietern, bei dem der Beitrag flexibel um bis zu 40.000 Euro pro Jahr erhöht werden kann, ohne dass Rechnungsgrundlagen angepasst werden.
Wie differenziert sich Helvetia strategisch von anderen Marktteilnehmern?
BR Helvetia verfolgt eine klare Fokusstrategie. In Leben konzentrieren wir uns auf zwei Segmente: kapitaleffiziente Altersvorsorge und Biometrie. Unsere Stärken liegen in einem hohen Umsetzungstempo und Anpassungsfähigkeit. Wir entwickeln unsere Produkte kontinuierlich anhand der Kundenbedürfnisse weiter. Ein Beispiel hierfür ist die optimierte Berufsunfähigkeitsversicherung für Kammerberufe. Gleichzeitig schaffen wir durch persönliche Service- und Betreuungskonzepte für Kunden und Vertriebspartner ein überzeugendes und differenzierendes Kundenerlebnis.
CW Wir wollen uns klar positionieren und nicht überall mitspielen. Unser Anspruch ist, in den Bereichen stark zu sein, in denen wir Risiken verstehen, fundierte Entscheidungen treffen können und unseren Vertriebspartnern echten Mehrwert bieten. Differenzierung zeigt sich im Alltag: Makler sollen schnell eine kompetente Ansprechperson erreichen, Risiken sollen pragmatisch eingeschätzt werden, unsere Zeichnungspolitik soll klare Orientierung bieten und die Schadenregulierung soll zuverlässig funktionieren, wenn es darauf ankommt.
Seite 1 Wie Helvetia nach der Fusion wachsen will
Seite 2 Welche regulatorischen Veränderungen prägen aktuell das Leben- und das Nicht-Lebengeschäft und wie reagieren Sie darauf?
Seite 3 Welche Kernprodukte im Leben- und Biometriegeschäft werden künftig die größte Relevanz für Kunden haben? Wie sieht hier die Produktstrategie von Helvetia aus?
Seite 4 Wie beeinflussen technologische Entwicklungen, etwa digitale Beratungslösungen oder KI-gestützte Prozesse, die Wettbewerbsfähigkeit in den Sparten?


- Anmelden, um Kommentare verfassen zu können
- 4 Aufrufe