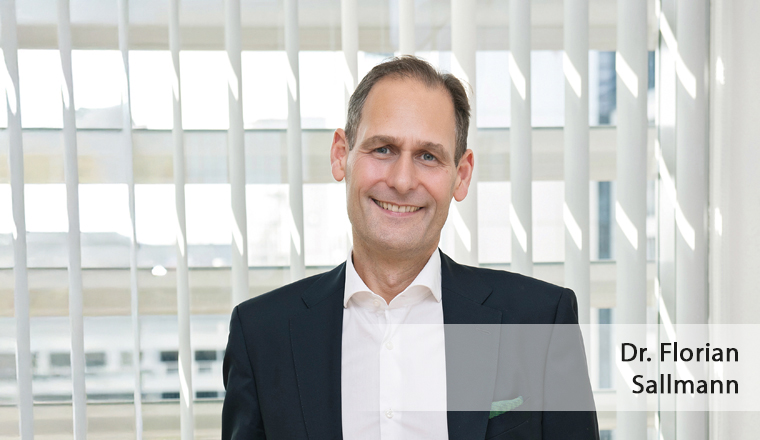
Interview mit Dr. Florian Sallmann, Vorstandsvorsitzender der InterRisk Versicherungen
Herr Dr. Sallmann, für viele Deutsche wird die gesetzliche Rente im Alter nicht reichen. Private Vorsorge allerdings mag nicht so recht in Schwung kommen. Wie ist es um die Absicherung im Alter aus Ihrer Sicht heutzutage bestellt?
Die Altersversorgung ruht auf drei Säulen: der gesetzlichen Rentenversicherung, der betrieblichen Altersversorgung und der privaten Vorsorge. Die gesetzliche Rentenversicherung ist die wichtigste Säule, doch ist die Höhe der Rente im Verhältnis zum letzten Einkommen bei Arbeitnehmern immer mehr gesunken. Teilzeit- oder nur vorübergehend Beschäftigte erhalten – dies gilt insbesondere für Frauen – oft nur geringfügige Renten. In den Genuss einer betrieblichen Altersversorgung kommt nur etwa die Hälfte der deutschen Arbeitnehmer. Private Vorsorge ist daher in größerem Umfang angesagt. Bisher fehlte es aber an geförderten chancenreichen Angeboten, wie sie der Kapitalmarkt eröffnet. Angesichts der in weiten Kreisen bestehenden finanziellen Defizite trifft das Altersvorsorgedepot genau den Bedarf.
Inwiefern muss sich auch die Versicherungswirtschaft an dieser Misere messen lassen?
Sie werfen eine berechtigte Frage auf. Ganz sicher fehlte es in der Vergangenheit an attraktiven Angeboten. Die Riester-Rente, die mit großem Aplomb gestartet und von hohen Erwartungen begleitet wurde, büßte im Laufe der Zeit dramatisch an Reputation ein und verlor, auch wegen des Missverhältnisses zwischen Ertrag und Kosten, mehr und mehr das Interesse des Publikums. Insofern wurde es höchste Zeit für etwas Neues.
Zum 01.01.2027 hat der Gesetzgeber die geförderte private Altersvorsorge reformiert. Wie bewerten Sie die Reform mit Blick auf die Altersvorsorge der Bevölkerung generell?
Der Gesetzgeber hat bereits vor langen Jahren erkannt, dass sich eine Schere zunehmend öffnet zwischen dem finanziellen Bedarf im Alter und den realen Verhältnissen. Initiativen, die zur Riester- und zur Rürup-Rente führten, sind der frühe Beweis. Die Ergebnisse und vor allem die Praxis waren aber nicht zufriedenstellend: Je länger, je mehr verlor vor allem die Riester-Rente in der Bevölkerung ihren Glanz. Besonders der große Verwaltungsaufwand, verbunden mit hohen Kosten, war eine Quelle ständigen Ärgernisses. Gerade in diesem Punkt ist es ein erfreulicher Fortschritt, dass das neue Altersvorsorgedepot mit streng limitierten Kosten auskommt. Dieser Punkt wird die Akzeptanz sehr beschleunigen. Entscheidend aber wird das beachtliche Fördervolumen sein, das das Niveau der Altersvorsorge beträchtlich heben wird. Durch die Flexibilität im Angebot – Standarddepot mit Kostendeckel, Altersvorsorgedepot mit 0%-, 80%- oder 100%-Garantie – ist auch der Vielfalt privater Wünsche und Vorstellungen Genüge getan. Die Zugriffsmöglichkeit auf den Kapitalmarkt hat im Gegensatz zu früheren Zeiten stark an Akzeptanz gewonnen und stellt eine richtige Entscheidung für die Entwicklung des neuen Konzepts dar. Das Altersvorsorgedepot, das ist das Entscheidende, wird für die Bevölkerung insgesamt zu einer besseren Versorgung im Alter führen.
Und wie bewerten Sie die Reform mit Blick auf das Chancen-Nutzen-Risiko für die Versicherungsbranche?
Der Einstieg in eine neue Produktsparte stellt auch immer ein finanzielles Risiko dar. An dieser Stelle darf ich einmal pro domo sprechen: Die InterRisk ist – neben Komposit – ein Spezialversicherer für Biometrie und hat einen besonderen Schwerpunkt in der Altersvorsorge. Wir bieten schon lange Fondsrentenversicherungen an und verfügen über ein Portfolio von rund 100 ETFs und gemanagten Fonds. Die Fondsrente ist unsere „Perle“: Dank breitem Angebot und großer Erfahrung sind wir einer der führenden Anbieter. Dies kommt uns jetzt bei der Entwicklung unseres Altersvorsorgedepot-Angebots zugute.
Die InterRisk plant also den Einstieg in die private geförderte Altersvorsorge, ein Stück weit Neuland also und ein großer Schritt. Welche Produkte darf der Markt erwarten? Und wodurch will sich die InterRisk als Anbieter etablieren?
Richtig, wir planen den Einstieg und halten unser Vorhaben dank unserer fachlichen Kompetenz auch für legitimiert. Es ist für alle Unternehmen ein Stück weit Neuland, aber wir haben schon die Nase vorn, weil wir mit unseren in den Ratings attraktiv bewerteten Fondsrenten bereits über große Erfahrung in der kapitalgedeckten Altersvorsorge verfügen.
Wir erwarten einen breiten Fokus der Vermittler in Leben auf das Altersvorsorgedepot. Es sind bereits zahlreiche Anfragen und Ansprachen aus dem Markt bei uns angekommen. Wir als InterRisk sind auf dem Weg zum „Neo-Insurer“.
Seite 1 „Wir konzentrieren uns voll auf das Altersvorsorgedepot“
Seite 2 Wie laufen die Vorbereitungen intern in puncto Produktmanagement?
Seite 3 Hinzu kommt, dass die Bevölkerung hierzulande altert. Kann in so einem Umfeld private Altersvorsorge als Geschäftsfeld der Versicherer überhaupt Wachstumsimpulse für die Branche liefern?


- Anmelden, um Kommentare verfassen zu können
- 3 Aufrufe