
Ein Beitrag von Klaus-Jürgen Baum, ASSURACON GmbH, und Dr.-Ing. Dietmar Kottmann, Oliver Wyman
Die Arbeiten an der Neuauflage der AssCompact Pool- & Verbundstudie 2026 laufen auf Hochtouren. Sie setzt auf den Vorjahresanalysen auf und wird wie in den Vorjahren von Klaus-Jürgen Baum, geschäftsführender Gesellschafter der ASSURACON GmbH, und Dr.-Ing. Dietmar Kottmann, Partner und Market Lead DACH Insurance and Asset Management bei der Strategieberatung Oliver Wyman, durchgeführt.
Mittlerweile liegen die Geschäftszahlen für INFITECH, blau direkt, JDC und VEMA für das Jahr 2025 vor. Deren vorläufige Analyse zeichnet ein klares Bild: Die BIG 4 glänzen unverändert mit starkem organischem Wachstum. Gleichzeitig konnten speziell die beiden Unternehmensgruppen in Investorenhänden – INFITECH und blau direkt – ihre Profitabilitätskennzahlen stark verbessern. Und mit Ausnahme der VEMA waren bei den BIG 4 im Jahr 2025 und Anfang 2026 einige marktbewegende Übernahmen zu verzeichnen.
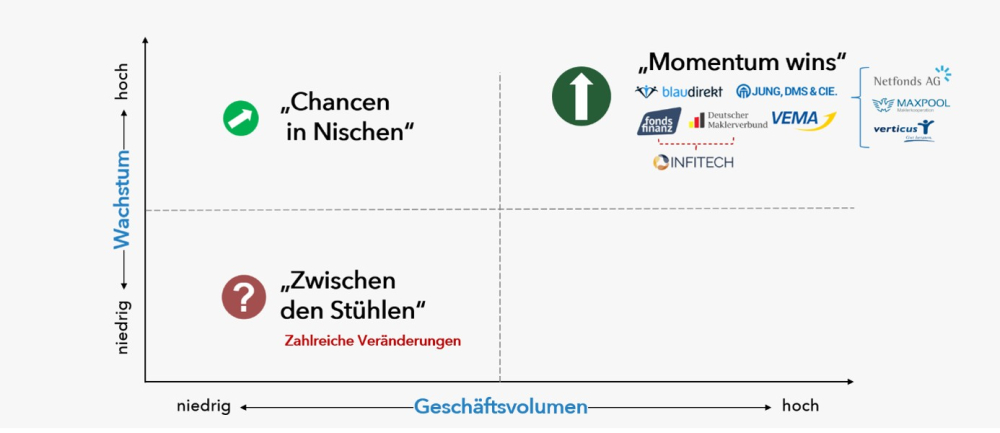
Die Autoren setzen im Kernmarkt der versicherungsorientierten Intermediäre auf das Wachstumsmomentum weniger Outperformer.
INFITECH weiter unangefochten die Nummer 1
Deutschlands größter Maklerpool Fonds Finanz setzte 2025 seinen Wachstumskurs konsequent fort: Die Umsatzerlöse stiegen von 341,2 Mio. Euro 2024 auf 382,5 Mio. Euro 2025 (+12,1%), das Rohergebnis von 76,6 Mio. Euro auf 84,9 Mio. Euro(+10,9%).
Noch beeindruckender ist der Fortschritt bei der operativen Profitabilität: Das EBITDA stieg um zwei Drittel auf nun 24,3 Mio. Euro (2024: 14,7 Mio. Euro; +65,8%). In nur vier Jahren seit 2022 konnte Fonds Finanz das Verhältnis von operativen Kosten zum Rohergebnis um über 20 Prozentpunkte verbessern (von 92,7% im Jahr 2021 auf 71,4% 2025). Haupttreiber dieser Entwicklung waren Anstrengungen bei der Prozessautomatisierung und die erfolgreiche Nutzung von Skalenvorteilen. Im Ergebnis fielen dadurch die Kostensteigerungen in den vergangenen Jahren deutlich niedriger aus als der Anstieg des Geschäftsvolumens.
Diese Entwicklung dürfte ganz nach dem Geschmack des Hauptgesellschafters, der Beteiligungsgesellschaft HG Capital, sein. Nach dem Einstieg bei Fonds Finanz 2021 kommt deren Investment in den deutschen Pool- und Verbundmarkt allmählich in die Reifephase.
Die Fonds Finanz-Schwester DEMV knüpfte 2025 nahtlos an die Vorjahresergebnisse an und konnte so ihren ihre Position als „Wachstumschampion“ verteidigen: Der Umsatz legte um gut 34,5% auf nun 17,6 Mio. Euro zu (2024: 13,1 Mio. Euro). Das entspricht einem betreuten Courtagevolumen von ca. 176 Mio. Euro. Als Maklerverbund administriert DEMV ausschließlich Direktvereinbarungen der Maklerpartner und erhält dafür von den Versicherern einen „Overhead“ auf die individuellen Maklercourtagen.
(Hinweis: Die Umsatzerlöse von Maklerverbünden sind aus Autorensicht weitestgehend mit dem Rohertrag (=Netto-Courtagen) klassischer Pools vergleichbar.) Noch stärker legte das EBITDA zu: DEMV erreichte in 2025 10,2 Mio. Euro nach 6,6 Mio. Euro im Vorjahr (+64,2).
Im Markt agieren Fonds Finanz und DEMV seit 2023 eng abgestimmt unter dem Dach der INFITECH-Gruppe und positionieren sich selbst als „das Beste aus zwei Welten“. Die Autoren haben darum neben der Einzelbetrachtung der beiden Unternehmen auch eine Gruppenbetrachtung angestellt (Basis ist eine Pro-forma-Konsolidierung der Geschäftszahlen):
Dabei knackt die INFITECH beim Rohergebnis die 100-Mio.-Euro-Marke und liegt beim EBITDA mit 34,6 Mio. Euro klar vor allen Wettbewerbern.
(Hinweis: Die zahlreichen Software-Töchter und Dienstleiter wie Softfair, Vorfina und Finance Key Systems sind in den vorgenannten Werten nicht enthalten.)
Mit der Übernahme der dynamisch wachsenden verticus-Gruppe im Frühjahr 2026 baut die INFITECH ihre führende Position unter den Versicherungsmaklerdienstleistern nun nochmals aus. verticus ist ein hochgradig spezialisierter Maklerpool und Finanzdienstleister mit Schwerpunkt auf privaten Krankenversicherungen (PKV). Im Frühjahr 2026 verkaufte die HVP Hanse Vertriebspartner AG (eine Konzerntochter der HanseMerkur) ihre rund 80%-ige Beteiligung vollständig an INFITECH. Neben knapp 400 Einzelmaklern nutzen auch bekannte B2C-Fintechs wie Clark und Verivox die verticus-Services.
Die Geschäftsentwicklung von verticus verläuft seit einigen Jahren ausgesprochen dynamisch: Die Umsatzerlöse erreichten 80,0 Mio. Euro (+23,0%; davon ca. ein Viertel Erlöse aus dem Lead Management), Rohergebnis 22,2 Mio. Euro (+22,8%) und das EBITDA 8,1 Mio. Euro (+95,6%).
Addiert man die Werte zu den INFITECH-Zahlen kratzte die erweiterte Gruppe („INFITECH Plus“) 2025 an der Marke von 500 Mio. Euro beim Umsatz, und hat auch beim Rohergebnis (Addition: 122,1 Mio. Euro) und beim EBITDA (Addition: 43,3 Mio. Euro) die Nase klar vor allen Wettbewerbern.
Seite 1 BIG 4 im Pool- & Verbundmarkt: Dynamisches Wachstum, strategische Übernahmen
Seite 2 blau direkt im Expresstempo
Seite 3 VEMA zurück auf dem langfristigen Wachstumspfad
Seite 4 JDC mit strategischem Zukauf
Seite 5 Überblick Umsatzerlöse, Rohergebnis, EBITDA der BIG 4


- Anmelden, um Kommentare verfassen zu können
- 44 Aufrufe