AssCompact suche
Home

0630

Software

blau direkt übernimmt Software-Anbieter zeitsprung

Die zeitsprung GmbH hat eine Partnerschaft mit dem Lübecker Infrastrukturdienstleister blau direkt geschlossen. Im Zuge dessen steigt blau direkt bei dem Anbieter von Software für die Versicherungsbranche ein. Als Teil der blau direkt Gruppe bleibt zeitsprung als eigenständige Gesellschaft und Marke erhalten.

Wie der in Pforzheim ansässige Software-Anbieter mitteilt, erfolgt der Einstieg von blau direkt im Rahmen der Wachstumsstrategie von zeitsprung. Als Teil der blau direkt Gruppe will zeitsprung seine Position in der Branche weiter ausbauen. Langfristig bleibt zeitsprung als eigenständige Gesellschaft und Marke erhalten und wird unverändert als marktoffener Intermediär für die Versicherungsbranche agieren. Wie es in der Pressemitteilung weiter heißt, soll durch beschleunigtes Investment und zusätzliche Ressourcen das bestehende Produktportfolio kontinuierlich weiterentwickelt werden. Darüber hinaus soll die Automatisierung des Schadenmanagements vorangetrieben und die Plattform zur zentralen Vorgangssteuerung für Vertriebe ausgebaut werden.

Mit zeitsprung an Bord will blau direkt sein Angebot an Infrastruktur- und Prozessdienstleistungen für Versicherungsmakler erweitern und bestehende Dienstleistungen weiterentwickeln.

Sasha Justmann bleibt Geschäftsführer

Marcel Hanselmann scheidet als Geschäftsführer und Gesellschafter aus, während Sasha Justmann am Unternehmen beteiligt bleibt und zeitsprung weiterhin als Geschäftsführer leiten wird.

„Wir freuen uns sehr auf unsere Partnerschaft mit blau direkt. Dabei werden wir unseren Kunden auch weiterhin unsere etablierten Stärken, die Zuverlässigkeit und kurze Wege bieten können. Hinzugewinnen werden wir weitere Ressourcen für neue Produkte und beschleunigtes Wachstum, mit dem wir unsere Kunden noch besser unterstützen können, ihre Digitalisierungsziele nachhaltig und schnell zu erreichen“, erklärt Sasha Justmann.

„Der Markt profitiert außerordentlich von den diversen Intermediären und ihren technischen Lösungen. Sie ermöglichen Geschäftsmodelle und beschleunigen Entwicklung und Wachstum –sowohl etablierter als auch neuer Marktteilnehmer. zeitsprung ist einer der flexibelsten und innovativsten Intermediäre, der durch den Zusammenschluss mit der blau direkt Gruppe weiter gestärkt wird. blau direkt und zeitsprung eint das Ziel, Dienstleister für die gesamte Branche zu sein und eine standardisierte Infrastruktur als Fundament für die Geschäftsprozesse des Versicherungsmarktes voranzutreiben“, sagt Lars Drückhammer, Geschäftsführer von blau direkt. (tk)

Bild: © alphaspirit – stock.adobe.com


Vergleichssoftware von M&M mit neuen TAA-Anbindungen

Das Softwarehaus MORGEN & MORGEN (M&M) hat über den Service „ESy“ neue Anbindungen zu den Prozessen Tarifierung, Antrag und Angebot in der Vergleichssoftware M&M Office integriert. Im laufenden Jahr wurden sechs neue Schnittstellen geschaffen und bestehende weiter ausgebaut.

Einfache digitale Prozesse für die Schritte Tarifierung, Angebot und Antrag (TAA) sind im Beratungsalltag ausschlaggebend. Mit „ESy“ bietet das unabhängige Analyse- und Softwarehaus MORGEN & MORGEN (M&M) einen Service, der es allen Beteiligten einfacher machen soll. Über diesen Touchpoint werden Schnittstellen zwischen den Webservices der Versicherer und der Vergleichs- und Analysesoftware M&M Office hergestellt. Über diese Schnittstellen sollen die tarifindividuelle Beantragung und der Abschluss inklusive E-Signatur effizient erfolgen. Möglich ist ein sogenannter E-Antrag, bei dem bei der Beantragung das Ausfüllen aller abschlussrelevanten Felder eingefordert wird, um den Prozess zu beschleunigen und Rückfragen zu vermeiden.

Ausbau und Erweiterung der Schnittstellen

Laut MORGEN & MORGEN ermöglicht ESy die individuelle Datenverarbeitung mit maximalem Datenschutz und hoher Usability und das zunehmend flächendeckend. Im laufenden Jahr konnte M&M Schnittstellen zu sechs Versicherern teilweise um neue Sparten erweitern sowie komplett neu aufbauen. Bestehende Anbindungen wurden ausgebaut.

„Damit nähern wir uns der angestrebten Marktabdeckung in großen Schritten. Im Juli werden wir weitere Schnittstellen ausbauen, um auf den komfortablen E-Antrag switchen zu können“, sagt Christian Rittweger, Leiter technischer Vertrieb bei MORGEN & MORGEN zum aktuellen Stand. (tk)

Bild: © vegefox.com – stock.adobe.com


Eisenhut-Award und Beratungs-Awards vergeben

Vor Kurzem wurden die Gewinner des Awards für Altersvorsorgeberatung, des Awards für Gewerbeberatung und des Eisenhut-Awards für Vertriebssoftware in der Assekuranz gekürt. Welche Bewerber bzw. Software-Tools die Jury überzeugen konnten.

In Rothenburg ob der Tauber wurden zum einen die Gewinner des Awards für Altersvorsorgeberatung ausgezeichnet sowie des Awards für Gewerbeberatung, bei dem die Leistung des Beraters bei Vorsorge- bzw. Risikoanalyse samt Empfehlung und deren Vorsorgeverbesserung im Vordergrund steht. Beide Wettbewerbe wurden von KUBI e.V. ausgerichtet. Der Eisenhut-Award als dritter Wettbewerb widmet sich den Software-Werkzeugen, die für Vorsorgeberatungen benötigt werden. Die Erstauflage dieses Wettbewerbs war im Jahr 2000, er ist damit der dienstälteste Software-Award Deutschlands. In diesem Jahr wurde der Eisenhut-Award nicht nur von KUBI e.V. ausgelobt, sondern zusätzlich von den Versicherungsforen Leipzig.

Vorsorgeberatung für Frauen als Hürde

Wie die Veranstalter mitteilten, war die Vorsorgeberatung für Frauen für viele Bewerber bei den Awards für Altersvorsorgeberatung sowie beim Eisenhut-Award für Vertriebssoftware eine (zu) große Hürde. Speziell bei der Witwenversorgung hätten sich große Wissenslücken gezeigt – sowohl bei Beratern als auch bei Software-Anbietern. Dennoch konnten einige Assekuranz-Größen, Start-ups und Erstbewerbungen ausgezeichnet werden. Die zwölfköpfige Jury achtete vor allem auf Gesetzeskonformität und Nutzen-Stiftung.

Vorsorge in Deutschland verbessern

Vom Jury-Team hieß es, man sei sich einig, dass es sich weiterhin um Förder-Awards handle, die nicht nur auf Beratungsfehler hinweisen, sondern dazu dienen, die Vorsorge-Situation in Deutschland durch gute Beratung bzw. gute Beratungsunterstützung zu verbessern. Dieser Ansicht seien auch die Bewerber.

Bei den Awards gibt es je einen Bronze-, Silber- und Goldstatus. Davon ausgenommen sind Vertriebstools, die eine nicht weiter differenzierte Auszeichnung erhalten. Wer unter den Wiederholungsbewerbern zum dritten Mal in unterbrochener Folge einen Award in Gold erhält, für den gibt es einen Award in Platin.

Die Sieger des Eisenhut-Awards

Eine Platin-Auszeichnung für die Software-Unterstützung bei der ganzheitlichen Beratung von Privatkunden wurde in diesem Jahr nur einmal vergeben, und zwar an die Swiss Life Deutschland Vertriebsservice GmbH. Das Unternehmen erhielt als erster Bewerber seit Award-Start im Jahr 2000 eine dritte Platin-Auszeichnung.

Die ERGO Group AG konnte die Jury mit der weiterentwickelten Software „VR-sales-Training“ überzeugen und erhielt eine Auszeichnung in Silber. Unterstützt von einer VR-Brille wurden Fortbildungsmodule zu Verhaltensweisen und zur Akquise angeboten, wobei zwischen unterschiedlichen Kundentypen (Avataren) gewählt werden konnte. Silber gab es auch für die zweite ERGO-Bewerbung, die „Competition App“ zur Weiterbildung.

Die Software-Unterstützung für Altersvorsorgeberatung von AVP professional wurde wegen ihrer Breite der Unterstützung ebenfalls mit Silber ausgezeichnet.

Bei den Vertriebstools konnten die Lösungen von ERGO („Firmenkompass“ zur Unterstützung bei der Gewerbeberatung), NÜRNBERGER („BT4All Kfz“ für integrierte Beratungsunterstützung in der Kfz-Versicherung) sowie 3Pace („3Pace Entnahmealgorithmen“ für KI-gesteuerte Auszahlungspläne) überzeugen.

Die Gewinner des Awards für Altersvorsorgeberatung

Eine Platin-Auszeichnung erhielt zum zweiten Mal Jan Petersen. Erstmals gelang es einer Beraterin, mit einer Erstbewerbung eine Auszeichnung in Gold zu erhalten: Cordula Vis-Paulus. Mit Silber ausgezeichnet wurden Markus Dornseifer und Dennis Kalthoff. Für Heiko-Siegfried Meyer gab es Bronze.

Die Prämierten beim Award für Gewerbeberatung

Mit einem Gold-Award beim Wettbewerb für Gewerbeberatung wurde Jörg Riediger ausgezeichnet. Ein Silber-Award ging an Gerd Eckhardt. Hier lobte die Jury die ungewöhnlich guten und individuellen Risiko-Analysen.

Bild: © KUBI e.V.


ELEMENT und SIMTAL starten Zusammenarbeit

Seit Frühjahr 2023 ist SIMTAL mit Lebensversicherungsprodukten auf dem deutschen Markt vertreten. Nun kooperiert das Unternehmen mit ELEMENT und ergänzt sein Portfolio um eine eine digitale Tierkranken-, eine Privathaftpflicht- sowie eine Unfallversicherung.

<p>Im Rahmen der Zusammenarbeit mit der ELEMENT Insurance AG erweitert SIMTAL sein Produktangebot um einen digitalen Tierkrankenschutz, eine Privathaftpflicht sowie eine Unfallversicherung. Innerhalb der Kooperation ist ELEMENT Erstversicherer und Risikoträger, SIMTAL verantwortet den Vertrieb. </p><p>„Wir freuen uns, unseren Vertriebspartnern nun die ersten digitalen Cross-Selling-Lösungen anbieten zu können. Mit den Produkten der ELEMENT wird die Beratung unserer Kunden deutlich umfangreicher“, erklärt Alexandre Ribes, Geschäftsführer der SIMTAL GmbH.</p><p>„Mit SIMTAL haben wir eine End-to-end-Plattform für Versicherungsvermittler als Vertriebspartner gewonnen. Unsere Produkte sind eine wertvolle Ergänzung des Angebots der SIMTAL“, sagt Fabian Fischer, Leiter des deutschen Sales-Departments von ELEMENT.</p><p>SIMTAL ist eine unabhängige digitale End-to-end-Plattform für Versicherungsvermittler. SIMTAL will Vermittler bei der täglichen Arbeit unterstützen und für mehr Effizienz sorgen und ermöglicht es, Kunden digital ohne Medienbruch zu betreuen. Digitale Identifikation, digitale Unterstützung in der Kundenberatung und -betreuung, digitale Antrags- und medizinische Risikoprüfung sowie digitale Sofortpolicierung nennt SIMTAL als die Eckpfeiler seines Serviceangebots. (tk)</p><p><i class="font-twelve-italic" >Bild: © alphaspirit – stock.adobe.com</i></p><div id="bbgreadlog-getimage"><img src="/bbgreadlog/getimage/E8EA2002-D2D3-4189-8AE6-78EBD4A652FA"></div>


Digitalisierung in der Beratung – Freund oder Feind des Maklers?

Sehen Vermittler Robo-Advisors als Konkurrenz? Wie hängt der Altersdurchschnitt der Berater mit der Nutzung von digitalen Marketing-Kanälen zusammen? Und was bedeutet digitale Kommunikation aus Maklersicht für den Umsatz? Das 15. AfW-Vermittlerbarometer hat dies gefragt und liefert Antworten.

Alles wird immer digitaler – auch die Branche digitalisiert sich zunehmend. Damit einher geht z. B. auch automatisierte Beratung wie die von Robo-Advisors. Über die Hälfte der Vermittlerschaft, nämlich 53,3%, betrachtet Robo-Advisors im Bereich der Altersvorsorge aber nicht als Konkurrenz. Das hat das 15. AfW-Vermittlerbarometer ergeben, für das rund 1.300 Vermittlerinnen und Vermittler online befragt wurden. Demnach sehen lediglich 12,1% eine direkte Rivalität.

Private Altersvorsorge zu komplex für Robo-Konkurrenz

31,4% sind der Meinung, die private Altersvorsorge sei zu komplex für Robo-Advisors. 39% der Befragten bejahen die Aussage, dass die digitale Konkurrenz nur bei einfachen Produkten wichtig wird. Mehrfachnennungen waren hier zugelassen. Fast alle Befragten gaben an, digitale Beratungstools im Rahmen des Beratungsprozesses zu verwenden. 8,3% sagten, dass sie keine digitalen Beratungstools nutzen.

Altersdurchschnitt der Vermittler spielt eine Rolle

Laut Vermittlerbarometer sind mobile Endgeräte wie Tablets bei den Vermittelnden für die Beratung aktuell nicht bevorzugt. Die meisten sitzen lieber vor einem stationären PC oder auch dem Laptop. „Dass mobile Endgeräte hier noch weit davon entfernt sind, im Beratungsprozess eine signifikante Rolle zu spielen, dürfte auch mit dem Alter der Vermittlerinnen und Vermittler zu tun haben“, meint Franziska Geusen, Vorständin des AfW Bundesverband Finanzdienstleistung. Das Durchschnittsalter der Befragten liege konform mit der Branche bei 53,7 Jahren, so Geusen. „Das dürfte hier ebenso wie bei der Frage nach den Online-Marketing-Kanälen eine Rolle gespielt haben.“

Das sind die beliebtesten digitalen Marketing-Kanäle der Vermittler

Denn beispielsweise die beliebteste App der Jugend, TikTok, nimmt in diesem Ranking mit 0,5% den letzten Platz ein. Facebook wiederum, das von der jüngeren Generation kaum noch genutzt wird, liegt gemäß der Befragung zu den digitalen Marketing-Kanälen auf Platz 1 der Vermittlerschaft. 28,8% der Befragten nutzen Facebook. Danach folgen WhatsApp (21,2%), Google MyBusiness (21,1%), XING (14,6%) sowie das bei der jungen Generation ebenfalls beliebte Instagram (14,2%).

Digitalisierung unter Beratern steigt

38% der Befragten bieten ihren Kundinnen und Kunden mittlerweile eine App für die Übersicht über ihre Verträge – Tendenz steigend. Aktuell nutzen 62% digitale Tools in der Beratung, weitere 14% planen einen künftigen Einsatz. Auch interessant: 14% halten gar nichts von den digitalen Helfern und verzichten lieber ganz darauf.

Digitale Kommunikation heißt auch mehr Umsatz

Geusen erklärt: „Für eine zielführende, effektive Beratung führt kein Weg mehr am Einsatz digitaler Instrumente vorbei. Dass digitale Kommunikation auch ganz konkret mehr Umsatz bedeutet, hat zumindest mehr als jeder vierte Vermittler erkannt, denn 28,1% bieten mittlerweile Versicherungsprodukte über ihre eigene Website an.“

Dies gilt aber eben nur für Versicherungsprodukte. Bei weiteren Angeboten wie offenen Investmentfonds (7,3%) und anderen Finanzprodukten (9,3%) hakt es mit dem Internetvertrieb laut AfW-Vermittlerbarometer noch.

Über die Studie

Das jährliche AfW-Vermittlerbarometer wurde in Kooperation mit den Fördermitgliedern des Verbandes bereits zum 15. Mal mittels Online-Umfrage im Oktober und November 2022 durchgeführt. Mehr als 1.300 Teilnehmerinnen und Teilnehmer beantworteten rund 50 Fragen zu ihrer Tätigkeit, ihrem Einkommen, der Regulierung und anderen aktuellen Fragen. Neun von zehn Befragten haben eine Erlaubnis für die Versicherungsvermittlung (§34d GewO), davon beraten rund 87% im Maklerstatus. Zwei Drittel der Befragten verfügen über die Erlaubnis als Finanzanlagenvermittler/-in nach §34f GewO. Zwei Drittel der Befragten sind keine Mitglieder des AfW. (lg)

Bild: © fizkes – stock.adobe.com


Der neue BiPRO-Hub als Datendrehscheibe

Um den digitalen Wandel in der Assekuranz voranzutreiben, hat das Brancheninstitut für Prozessoptimierung BiPRO den BiPRO-Hub entwickelt. Was es damit auf sich hat und wie der Hub den Weg für eine nahtlose Zusammenarbeit ebnet, erläutert Alexander Kern, der das Projekt beim BiPRO aktuell leitet.

Ein Artikel von Alexander Kern, Leiter Business Development BiPRO Service GmbH

Die Versicherungsbranche steht vor der Herausforderung, Geschäftsprozesse effizienter und digitaler zu gestalten. In diesem Zusammenhang hat das Brancheninstitut für Prozess­optimierung, kurz der BiPRO e. V., den BiPRO-Hub entwickelt. Eine Gruppe von derzeit 13 Mitgliedern des BiPRO e. V., bestehend aus namhaften Versicherungs- und Partnerunternehmen, initiieren aktuell unter dem neutralen Dach des BiPRO e. V. durch die vereinseigene Tochter BiPRO Service GmbH eine zentrale „Datendrehscheibe“. Diese soll BiPRO-Services zum automatisierten Daten- und Dokumentenaustausch als Community-Lösung, insbesondere für Vermittler, anbieten.

Das große Ziel ist es, eine hohe Qualität bei gleichzeitiger Reduktion der Anbindungsvielfalt und -kosten für die Unternehmen zu erhalten. Es ist nicht das Ziel, Funktionen eines Vergleichs- und Maklerverwaltungsprogramms oder Ähnliches abzubilden. Es wird ebenfalls keine Gewinnorientierung erfolgen.


Der neue BiPRO-Hub als Datendrehscheibe


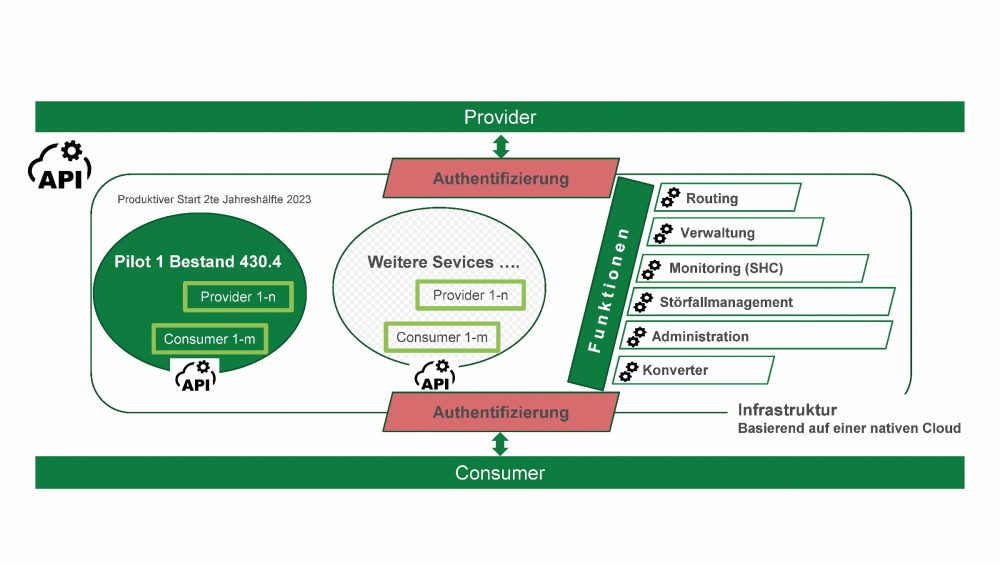
Grafik: Daten- und Dokumentenaustausch über den BiPRO-Hub

Die Anbieter bzw. Provider wie auch die Nutzer bzw. Consumer müssen „BiPRO sprechen“. Der Hub ist kein Ersatz für BiPRO-Normen.

Einfacherer Daten- und Dokumentenaustausch

Über die Bereitstellung von Normen des BiPRO e. V. auf einer neutralen Ebene werden der notwendige Daten- und Dokumentenaustausch in jeder Hinsicht vereinfacht. Derzeit liegt mit der BiPRO-Norm 430, insbesondere der 430.4, damit der Fokus auf dem Thema Übermittlung von Daten und Dokumenten im Bereich Bestand. Weitere Themenfelder sollen folgen. Der Nutzen für Vermittler liegt vor allem in der zukünftig schnelleren Bereitstellung einer hohen Qualität an Daten- und Dokumentenlieferung. Dies fördert die automatisierte Bereitstellung wichtiger Informationen im System des Vermittlers sowie die anschließende Bearbeitung und minimiert endlich den hohen administrativen Aufwand aufseiten des Vermittlers.

Unterstützende Akteure

Unterstützt wird dieses Vorhaben der koordinierenden BiPRO Service GmbH durch die beiden BiPRO-Mitglieder apinity GmbH und Fincon Reply GmbH. apinity stellt dabei die infrastrukturelle „Bodenplatte“ und Fincon die Konverter/Services zur Übermittlung der Daten und Dokumente bereit. Der BiPRO-Hub ist bewusst von den Vereinstätigkeiten disjunkt. Die Betriebskosten des Hubs werden durch die Teilnehmer im Umlageverfahren separat getragen. Diese Kosten unterteilen sich in einen Jahresbeitrag sowie in einen Beitrag gemäß der Anzahl der Nutzungen von Services.

Auswählbare Services

Die Versicherungen können wählen, welche Services sie für ihre Partnerunternehmen anbieten wollen. Zum Beispiel die Lieferung von Daten und Dokumenten in den Personensparten Leben- und Krankenversicherung oder in den Sachsparten wie zum Beispiel Sach/Unfall, Haftpflicht und Kfz. Es können aber auch Services für die Partner bereitgestellt werden, um etwa die Vermittlerabrechnung oder die reine „Maklerpost“ zu liefern. Wichtig ist, dass der Hub „offen“ für jedes Mitglied des BiPRO e. V. ist. Nur durch die Teilnahme vieler Unternehmen können sowohl die notwendigen Skalierungs- und Nutzeneffekte erreicht als auch die Betriebskosten für alle Beteiligten weiter gesenkt werden.

Die BiPRO-Standards und der Nutzen des Hubs

Die BiPRO-Normen werden umfangreich genutzt, aktuell jedoch im Wesentlichen in bilateralen Anbindungen. Vor dem Hintergrund von älteren und komplexen IT-Systemen bedeutet dies in der Realität jedoch oft einen immensen Aufwand in der Entwicklung und der Pflege dieser hohen Anzahl an Einzelverbindungen. Obwohl der Standard schon vieles einfacher und übersichtlicher macht, gilt beispielsweise: Wird im BiPRO e. V. eine neue Norm veröffentlicht, müssen Unternehmen jede einzelne Schnittstelle zu ihren Partnern einzeln testen und umstellen.

Dies bedeutet dann immer noch und immer wieder einen hohen Kosten- und Ressourceneinsatz, insbesondere in einer so heterogenen Branche wie der deutschen Assekuranz mit unterschiedlichsten Marktakteuren. In Zukunft binden sich die Unternehmen nur noch einmal an den Hub an. Dort findet über die Datendrehscheibe die Verteilung der Daten und Dokumente zentral statt. Der Vermittler wird davon profitieren, indem er seine Daten- und Dokumentenlieferungen deutlich schneller und in einer ausgeprägteren Qualität erhält. Der Hub wird dabei aber keine Daten oder Dokumente persistieren. Daten werden inhaltlich für unbefugte Personen nicht sichtbar. Der Hub ist eine hochmoderne digitale Verteilstation, die allen Beteiligten ermöglicht, wesentlich effizienter ihre tägliche Arbeit im Prozesskanal Versicherer/Partner/Vermittler zu erledigen.

Absicherung durch BiPRO

In der Vergangenheit hatten es ähnliche Vorhaben in der Branche schwer. Diese waren meist privatwirtschaftlich organisiert – sprich gewinnorientiert – und trugen die Gefahr einer potenziellen Monopolstellung in sich. Dies verhinderte und verhindert eine weitreichende Akzeptanz eines solchen Konstruktes, denn die Gefahr der digitalen Abhängigkeit von Dritten droht, zumal sich die Anzahl selbstständiger IT-Dienstleister in der Branche gegenwärtig stark verringert.

Durch das gemeinsame Dach des BiPRO e. V. wird dagegen die Neutralität sichergestellt, wobei auch eine Übernahme der BiPRO Service GmbH durch Dritte nicht möglich ist. Daraus resultiert eine erhöhte Akzeptanz des Marktes im Allgemeinen und auch im Speziellen hin zum Regulator. Dies wiede­rum schafft Vertrauen und sichert den Beteiligten eine entsprechende digitale Souveränität.

Release und Nutzung des Hubs

Die Zeit für einen solchen BiPRO-Hub ist reif! Nach aktueller Planung wird eine erste produktive Nutzung des Hubs noch in der zweiten Jahreshälfte 2023 möglich sein. Höchster Fokus wird dabei auf Daten- und Informationssicherheit und Stabilität der Anwendung gelegt. Derzeit wird auch eine Roadmap für 2024 erarbeitet, in welcher Reihenfolge Servicefeatures über die erste Produktivsetzung hinaus zur Verfügung gestellt werden können. Wichtig zu betonen ist, dass – bereits mit der Bereitstellung der ersten Version 1.0 – die wichtigsten Grundlagen für den Betrieb gegeben sind und eine Nutzung des Hubs ohne Bedenken möglich ist.

Frank Schrills, Geschäftsführender Präsident BiPRO e. V.:

„Die neutrale Stellung des BiPRO e.V. ist der entscheidende Faktor für den Erfolg des BiPRO-Hubs. In Zeiten von vorherrschenden Plattformen wie Google, Amazon und Co., massivem Invest an Venture Capital und zahlreichen Unternehmensaufkäufen bildet sie die Basis für ein vertrauensvolles Miteinander.

Der Hub ermöglicht dabei für beteiligte Unternehmen Prozesse mit hoher Qualität sowie neue, schnell zu distribuierende Business Cases und unterstützt damit die digitale Zukunftssicherheit im Kommunikations- und Vertriebskanal zwischen Versicherungen und Vermittler – letztlich auch im Hinblick auf den Service für den Endkunden.“

Diesen Artikel lesen Sie auch in AssCompact 06/2023, S. 88 f., und in unserem ePaper.

Bild: © Who is Danny – stock.adobe.com; Grafik: © BiPRO

 
Ein Artikel von
Alexander Kern

bAV vor tarifvertraglichem Hintergrund: (k)ein Buch mit 7 Siegeln

Die Tarifvertragsparteien treffen häufig Regeln auch für die betriebliche Altersversorgung. Versicherungsvermittler haben aber kaum Zugang zu den Tarifverträgen, was dazu führt, dass diese kaum umgesetzt werden können. Die Kanzlei Guse hat sich des Themas angenommen.

Ein Artikel von Christian Guse, Rechtsanwalt bei der Anwaltskanzlei Guse

Tarifverträge spielen in der betrieblichen Altersversorgung (bAV) eine wichtige Rolle. Tarifgebunden sind die Mitglieder der Tarifvertragsparteien und der Arbeitgeber, die selbst Partei des Tarifvertrags sind. Fast jedes zweite Arbeitsverhältnis in der Bundesrepublik ist tarifvertragsgebunden. Weitere sind an Tarifvertragsgestaltungen angelehnt.

Makler und Produktanbieter, die tarifvertragliche Vorgaben nicht kennen und keinen Zugang dazu haben, schließen damit 50% des Absatzmarktes für sich aus. Das Problem: Viele bAV-Berater und Vermittler sind im bAV-Bereich fachlich hervorragend aufgestellt, stoßen aber beim bAV-Produktverkauf an ihre Grenzen, weil die Informationen aus dem Tarifvertrag (TV) meist nicht verfügbar sind. Wenn die TV-Vorgaben nicht bekannt oder klar sind, droht haftungsrelevante Falschberatung. Die Problematik ist systemimmanent, trifft aber die Berater. Tarifverträge werden von Arbeitgeberverbänden und Gewerkschaften regelmäßig nur ihren Mitgliedern zur Verfügung gestellt.

Warum werben die Tarifvertragsparteien nicht mit der bAV?

Der Autor dieses Beitrags fragt, wenn zu bAV-Tarifverträgen für die Kanzlei recherchiert wird, oftmals direkt bei den Verbänden und Gewerkschaften an. In vier von fünf Fällen kommen die Verträge nicht. Allgemein zugängliche Datenbanken beinhalten meist keine bAV-Tarifverträge. Es entbehrt nicht einer gewissen Ironie, dass Arbeitgeberverbände und Gewerkschaften, die für sich in Anspruch nehmen, auf der Höhe der Zeit zu sein, Tarifverträge nicht herausgeben. Wir befinden uns im Informationszeitalter. Die Frage lautet also nicht: Bekommt man eine Information? Sondern richtigerweise: Wie lange dauert es, bis man die Information hat? Noch wichtiger ist aber auch in der bAV die alte Regel: Tue Gutes und rede darüber. Wenn Tarifvertragsparteien es also ernst mit der bAV meinen, warum werben sie dann nicht dafür, indem sie ihre Tarifverträge veröffentlichen? Stattdessen halten sie die Informationen unter Verschluss wie Miraculix das Rezept des Zaubertranks (Ausnahmen bestätigen die Regel).

Vermittler und Berater bleiben außen vor

Warum werden die Berater und die Vermittlerbranche – die ja letztlich durch ihre Vertriebsaktivitäten einen bAV-Tarifvertrag erst „zum Fliegen bringen“ – von den Tarifvertragsparteien in den meisten Fällen nicht mit den notwendigen Informationen versorgt? Stattdessen werden sie von den Tarifvertragsparteien sich selbst und dem eigenen Recherchegeschick überlassen.

Dass § 8 Tarifvertragsgesetz Arbeitgeber dazu verpflichtet, die im Betrieb anwendbaren Tarifverträge bekanntzumachen, hilft oft auch nicht weiter. Vermittler erleben oft, dass Arbeitgeber sich nicht mal darüber sicher sind, ob ein Tarifvertrag in ihrem Betrieb anzuwenden ist – geschweige denn, welcher oder dass sie ihn auffinden. Dies gilt sogar für die öffentlichen Stellen, wo Tarifverträge nach § 7 Tarifvertragsgesetz hinterlegt werden müssen.

Und selbst, wenn im Einzelfall Informationen erhältlich sind, ist der Inhalt für den Makler oft unverständliches Juristendeutsch. Dies gestaltet die Umsetzung des TV im Vertrieb schwierig.

1. Tarifvertragsdaten fürs Mobiltelefon oder Tablet

Als einen Ausweg hat die Kanzlei Guse mit einem juristischen Team und einem jungen Wirtschaftsingenieur vor fünf Jahren ein Start-up gegründet – eine Datenbank für bAV-Tarifverträge aufgebaut und dazu 2020 die App „bAV-Tarifvertragsprofi“ auf den Markt gebracht. Derzeit sind dort ca. 252 bAV-Tarifverträge aus etwa 56 Branchen gelistet. Die Tarifverträge werden nach Stichworten geclustert, vertriebsrelevante Inhalte für Berater „vereinfacht“ und über die mobile App zugänglich gemacht. Dies ist auch für fremde Verwaltungs- oder Angebotssoftware möglich.

2. bAV-Tarifvertragsvorgaben für Verwaltungsplattformen und in Angebotssoftware

Die Daten sind aber nicht nur über die Applikation für Berater zugänglich. Sie können auch über eine Schnittstelle direkt in bAV-Angebots- und Verwaltungssoftware integriert werden. Da eine Plattform generell alle bAV-Beteiligten verbindet und die direkte Rechenkernanbindung bietet, beraten Makler auf dieser Basis auch rechtssicher, tarifvertragskonform, schnell und effizient.

AssCompact Forum betriebliche Versorgung 2023

Dieser Beitrag erscheint im Rahmen des AssCompact Wissen Forums betriebliche Versorgung, das am 20.06.2023 in Neuss stattfindet. Die Kanzlei Guse ist dort mit einem Ausstellungsstand vertreten. Gleichermaßen gestaltet sie ein Podiumsgespräch zum Thema „Tarifvertragliche betriebliche Versorgung – kein Buch mit 7 Siegeln“ mit Christian Birkenheier, Geschäftsführer von Das Rentenwerk und Stefan Huber, Geschäftsführer der evorsorge Systems GmbH. Es moderiert Christian Guse, Rechtsanwalt bei der Anwaltskanzlei Guse.

Weitere Informationen zum Programm finden Sie unter asscompact.de/forum-betriebliche-versorgung.

Bild: © Parradee – stock.adobe.com

 
Ein Artikel von
Christian Guse

Cyberanalysetool cysmo spürt IT-Risiken und ihre Folgen auf

Die Sicherheitslücke bei Microsoft Exchange hat 2021 gezeigt, wie anfällig IT-Systeme für Hackerangriffe sind. Das BSI hat damals die Gefährdungslage als sehr hoch eingestuft. Eine Untersuchung zeigt nun: Viele Unternehmen haben viel zu spät reagiert. Die Folge: Schäden in Millionenhöhe.

Anfang März 2021 warnte das Bundesamt für Sicherheit in der Informationstechnik (BSI) vor der Sicherheitslücke Proxylogon bei Microsoft Exchange. Die Schwachstelle ermögliche es Tätern, auf den betroffenen Servern Daten abzugreifen oder weitere Schadsoftware zu installieren. Die Bedrohung sei als äußerst kritisch zu bewerten, dies mache ein sofortiges Handeln notwendig, warnte das BSI damals.

Unternehmen lassen Einfallstor zu lange offen

Doch trotz dieses ausdrücklichen Appells haben viele Unternehmen lange Zeit nichts unternommen, um diese Lücke zu schließen. Was die lange Reaktionszeit für die Unternehmen bedeutet, hat das Softwareunternehmen PPI nun mit dem Cyberanalysetool cysmo aufgezeigt.

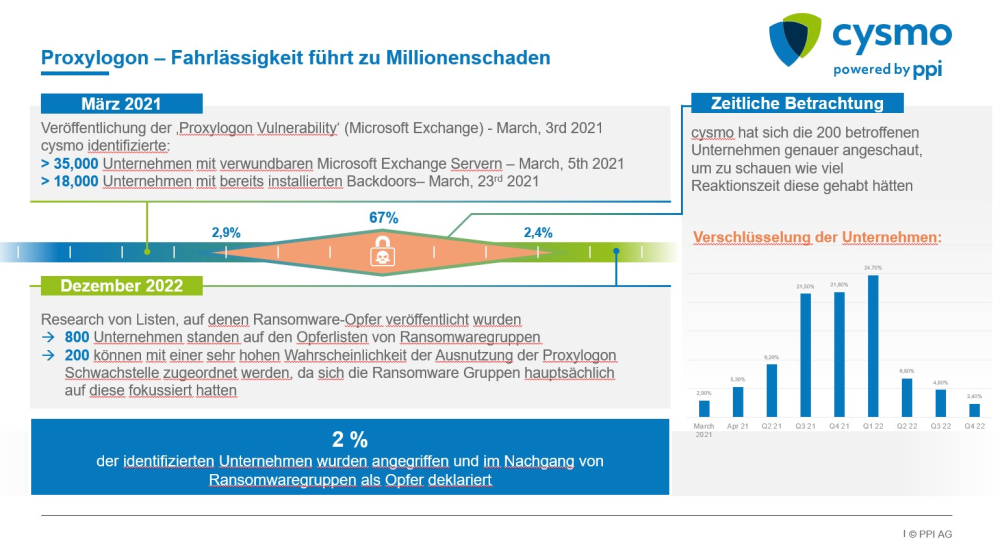
Drei Wochen nach Bekanntwerden der Schwachstelle identifizierte cysmo rund 18.000 installierte Backdoors sogenannte „Webshells“ auf MS-Exchange-Servern, mit denen Dritte von außen auf Server zugreifen und diese steuern können. Rund 800 der betroffenen Unternehmen fanden sich im März 2023 auf sogenannten „Victim-Listen“ von bekannten Ransomware-Gruppen. Bei dieser Form des Cyberangriffs sperren die Täter den Zugriff auf Daten bis hin zum gesamten System. Die Freischaltung erfolgt oft erst nach Zahlung eines Lösegelds.

Cyberanalysetool cysmo spürt Sicherheitslücken und ihre Folgen auf

„Bei 200 dieser Firmen können wir mit sehr hoher Wahrscheinlichkeit sagen, dass sie durch die Proxylogon-Schwachstelle angegriffen wurden“, sagt Jonas Schwade, Produktmanager cysmo bei der PPI AG. cysmo ist ein Tool zur Cyberrisikobewertung. Mit cysmo® Business Suite und cysmo® Private Suite können Versicherer das Risiko von Cyberangriffen für ihre Kunden einschätzen und dient damit auch als Bewertungsgrundlage für Cyber-Policen. Wie die Analyse erfolgte, zeigt die nebenstehende Grafik von PPI.

Die meisten der 200 geschädigten Unternehmen hätten demnach nach Bekanntwerden der Exchange-Sicherheitslücke im März 2021 ausreichend Zeit gehabt, zu reagieren. Wie die cysmo-Auswertung zeigt, kam es bei mehr als der Hälfte der Betroffenen erst nach über sechs Monaten zum tatsächlichen Ransomware-Angriff.

Cyberversicherer können mit cysmo ihre Kunden warnen

„Trotz der ausdrücklichen Warnung des BSI haben diese Unternehmen zu spät oder gar nicht auf die Schwachstelle reagiert. Die Hacker hatten so leichtes Spiel. Der dadurch entstandene Schaden dürfte im hohen zweistelligen Millionenbereich liegen. Und das ist noch konservativ geschätzt“, sagt cysmo-Manager Schwade. Er sieht auch die Cyberversicherer in Pflicht: „Proxylogon war nicht die erste und garantiert auch nicht die letzte Schwachstelle auf den Severn deutscher Unternehmen. Um ihre Kunden und damit auch sich selbst vor weiteren Schäden zu bewahren, sollten Versicherer die aktuellen Bedrohungslagen aufmerksam verfolgen und ihre Kunden frühzeitig auf Cyberrisiken hinweisen“, sagt Schwade. Aber auch Makler, sollten ihre Kunden frühzeitig auf Schwachstellen hinweisen und über mögliche Gegenmaßnahmen informieren.

Bild: © fotoflash – stock.adobe.com


„ERGO VR Experience“: Virtual-Reality-Beratung per App

ERGO will seine Produkte in Zukunft auch im virtuellen Raum anbieten. Dazu hat das Unternehmen zusammen mit der Digitalagentur Demodern eine App zur virtuellen Live-Beratung per VR-Headset entwickelt. Bei Erfolg soll die Anwendung auch ERGO-Vertretern zugänglich gemacht werden.

<p>ERGO hat in Zusammenarbeit mit der Technologieagentur Demodern eine virtuelle Beratungs-App für Versicherungen auf den Markt gebracht. Mit dem Projekt „ERGO VR Experience“ ist es Kundinnen und Kunden möglich, virtuell in ein Versicherungsszenario einzutauchen und sich in Echtzeit dazu beraten zu lassen. Interessierte treffen sich mittels VR-App und -Headset mit einem ERGO-Berater, der sie durch ein gewähltes Setting führt.</p><p>Beim ersten bereitgestellten Anwendungsfall handelt es sich um eine dreidimensionale Bergumgebung, anhand derer Kundinnen und Kunden immersiv zur Reisekrankenversicherung beraten werden können. Sie bekommen dabei die potenziellen Risiken erläutert und visualisiert, die bei einer Bergwanderung entstehen können. Zudem können sie im Gespräch Fragen zu Versicherungsprodukten stellen.</p><p>Neben dem Bergszenario sind künftig weitere Anwendungsfälle geplant, beispielsweise zu den Themen Städtereisen, Skiferien oder Strandurlaub. Sukzessive soll die App außerdem mit weiteren Assets und Versicherungslösungen wie zum Beispiel einer Reiserücktritts- oder Gepäckversicherung ausgestattet werden.</p><p>Den Link zum Download der App im Meta Quest Store erhalten Interessierte nach Terminbuchung. Diese ist kostenfrei und ab sofort auf der Homepage von ERGO buchbar. Für das Beratungsgespräch wird eine eigene VR-Brille von Meta benötigt.</p><p>ERGO will mit der App und durch den Einsatz von Mixed-Reality-Technologien einen neuen Beratungsservice testen und langfristig etablieren. Bei positiver Resonanz soll die Anwendung deshalb künftig auch den ERGO Vermittleragenturen zur Verfügung stehen, die sie ergänzend anbieten können.</p><p>Für die Umsetzung des Piloten ist Demodern, eine Digitalagentur für Technologien wie Virtual Reality, Augmented Reality und Metaverse-Lösungen, verantwortlich. Es ist die erste Zusammenarbeit von ERGO und Demodern. (sts)</p><p><i class="font-twelve-italic" >Bild: © contrastwerkstatt – stock.adobe.com</i></p><div id="bbgreadlog-getimage"><img src="/bbgreadlog/getimage/894B098F-963A-41E0-9F1B-0371029A5194"></div>


Digitalisierung der bAV: 2,5 Mio. Euro für FinTech Penzilla

Frisches Kapital für die Penzilla GmbH, die eine Software für das Management der betrieblichen Altersvorsorge entwickelt. Das Münchener FinTech hat in einer Finanzierungsrunde 2,5 Mio. Euro eingesammelt. Zu den Investoren zählen Motive Partners sowie WENVEST und weitere Business Angels.

Das Unternehmen Penzilla wurde 2021 gegründet mit der Mission, die betriebliche Altersvorsorge in Unternehmen einfach und sicher zu gestalten. Nun hat das Gründerpaar Catherine und Christoph Leser eine Pre-Seed-Finanzierungsrunde erfolgreich abgeschlossen. Das Start-up hat 2,5 Mio. Euro erhalten. Lead-Investor ist Motive Ventures, der Early-Stage-Investmentarm von Motive Partners, der sich auf Investitionen in Finanztechnologie in Nordamerika und Europa konzentriert. Zum Investorenkreis gehören außerdem WENVEST Capital und weitere Business Angels. WENVEST Capital ist ein privater Venture-Capital-Investor mit Sitz in München, der sich auf Investments in Start-ups mit einem B2B-SaaS- Geschäftsmodell in den Bereichen Digitalisierung, Digital Health und Climate Tech fokussiert.

Investoren sehen in Software für bAV großes Potenzial

„Es gibt eine klare Marktlücke beim Angebot von Software für die betriebliche Altersvorsorge und der Einkommensabsicherung sowie Kranken- und Pflegevorsorge. Penzilla ermöglicht es Arbeitgebern, mit einem zentralen Managementsystem Kosten zu sparen und zugleich Rechtssicherheit zu schaffen“, erklärt Michael Hock, Partner bei Motive Ventures. Motive Ventures ist der Early-Stage-Investmentarm von Motive Partners, der sich auf Investitionen in Finanztechnologie vor der Gründung bis hin zur Serie A in Nordamerika und Europa konzentriert. Auch Co-Investor WENVEST Capital sieht in diesem Segment eine hohe Bereitschaft zur digitalen Transformation ebenso wie die Notwendigkeit, Abläufe effizienter zu machen. Hierfür bietet Penzilla eine ganzheitliche Lösung.

bAV-Bestand digitalisieren und rechtssicher verwalten

Christoph Leser kommt aus einem Familienunternehmen, das über 30 Jahre Erfahrung in der traditionellen bAV-Verwaltung gesammelt hat. Zu den Herausforderungen sagt er: „Im Grunde gibt es zwei Angstgegner: Papier und die Angst vor der vermeintlichen Komplexität des Themas.“ Penzilla verfolgt den Ansatz, den gesamten bAV-Bestand zu digitalisieren und rechtssicher zu verwalten. „Tatsächlich ist die betriebliche Vorsorge in vielen Unternehmen noch papiergebunden“, ergänzt Catherine Leser. Neben Firmen mit einer langen und ausgeprägten bAV-Historie sollen laut Penzilla auch Unternehmen profitieren, die sich erstmals mit dem Thema auseinandersetzen.

Als Software as a Service (SaaS) integriert sich das Betriebssystem Penzilla in das bestehende HR-System von Unternehmen. „Ist das geschehen, sinkt der administrative Aufwand gegen null“, betont Christoph Leser. Das System verwaltet Altverträge und findet passende Verträge für Neuabschlüsse, jeweils abgestimmt auf die Wünsche von Arbeitgebern und Beschäftigten. Über Dashboards lassen sich alle relevanten Daten einsehen und bei Bedarf Änderungen vornehmen. Eine eigene Benutzeroberfläche ermöglicht die Zusammenarbeit mit bAV-Beratern. (tk)

Im Bild oben: Christoph und Catherine Leser; © Penzilla